ARTICLE · 1287989
为什么手机里的APP都想借钱给你?
今天跟大伙聊聊国内网贷的话题。
想必很多人刷手机的时候总会看到推荐的各种网贷广告。“点击视频链接测额度、借1万1天利息只有5块钱”等等引流话术。
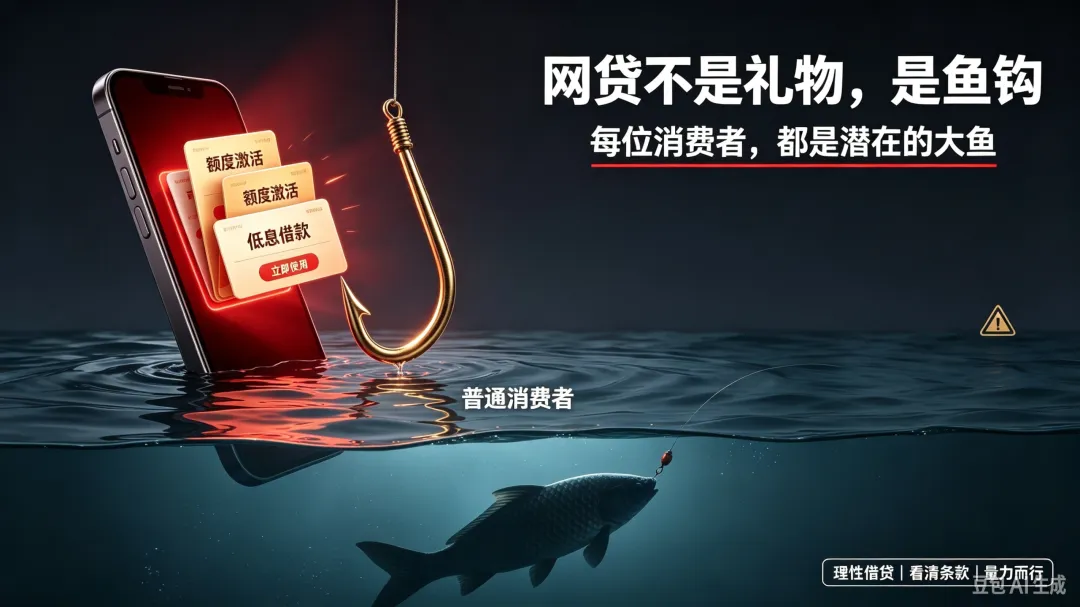
昨晚我们几个高中同学聚一起小酌了几杯,席间其中一朋友在县城一家公司上班。几杯酒下肚跟我吐槽,说现在压力大。我问他怎么了,他掏出手机给我看——某某宝里"某呗"给他的额度是8万,某信里"某某贷"4万,某团里"生活费"3万,某东白条2万。
我当时就愣了。我说你一个月挣几千,这些APP凭什么给你17万额度?
他说了一句特别天真的话:"兄弟,这些钱又不是我借的,是它们自己弹出来的,说'您已获得XX万额度,点一下就能用'”。
那些天天想借钱给你的APP,不是看你可怜,是看你好赚。
你以为它在帮你,其实它在做一门生意
很多人有个误区:觉得"某某宝、某信、某团这些大公司,借点钱给我是服务"。
我把这层窗户纸给大家捅破。这门生意分三层,一层比一层精。
第一层:导流。 你在APP里点"借钱",APP本身可能不放贷,它把你推给背后的银行或持牌消费金融公司,每成一笔,抽一笔服务费。你在谁那里借的钱、利息多少,APP不负责,它只负责把你"卖"出去。
第二层:联合放贷。 大平台出30%的钱,银行出70%的钱,一起借给你。出了风险按比例担,赚了利息按比例分。你以为你借的是"支付宝的钱",其实大头是银行的。
第三层:把债权再卖出去。 平台把放出去的贷款打包成"资产包",卖给信托、基金这些机构,回笼的钱再接着放贷。一套循环下来,平台用自己一点点本金,能撬动十几倍的生意。(当年蚂蚁金融赴港敲钟前一夜被监管部门约谈,按下暂停键就是这个原因)
说白了,这跟你在镇上开个饭馆不一样——饭馆赚的是你一顿饭的辛苦钱;这门生意赚的是你未来很多年的利息,而且它几乎没有"房租"成本,一部手机就能开张。
算一笔账:日息万分之五,到底是多少
这是最关键的一段,你拿计算器跟着按。
很多APP给你看的是"日息万分之五"——听着特别少,一万块钱一天才5块钱利息,比一瓶矿泉水还便宜。
咱们换算一下:
这还没算你分期的时候,每个月都在还本金,但很多产品是按初始本金计息的。国家现在要求所有贷款必须明示"年化利率",你去翻一下APP,那些给你日息万分之五的,年化基本都在**18%到24%**之间。
再给你算个更隐蔽的——分期手续费。
比如"某呗"分12期,总手续费8.8%。听着8.8%不多对吧?借1万,一年手续费880。但你每个月都在还本金,等于你手里平均只握着五六千块钱,却按1万块付了880块。我用内部收益率算过,这个真实年化大概是13.7%,比你看到的"8.8%"高了快一半。
最狠的是"最低还款"。你账单1万,这个月只还1000,剩下9000块从记账日那天起,按日息万分之五算,而且是全额罚息——哪怕你已经还了1000,剩下的利息还是按1万算。一个月光利息就是150块,年化20%往上走。
这就是为什么很多人发现:"我每个月都在还,怎么账单越来越多?"不是平台坑你,是你一直在为"借新还旧"付利息。
为什么额度越给越高?
这事儿最反人性。
你要是个真正负责任的放贷人,应该看这个人收入多少、负债多少,然后决定借不借。但平台的算法不是这么干的——你按时还了几期,它就判断你"是个优质客户",然后疯狂给你提额。
原因很简单:
第一,你还得越勤快,说明你越依赖它。你不是不需要钱,你是习惯了用它周转。这种客户是最值钱的。
第二,你分期越多,它赚得越多。你一次性还1万,它赚一笔利息;你分12期,它连本带利赚12个月。所以你在付款的时候,它总给你弹"分期立减3元"——那3块钱是鱼饵,钓的是你后面12个月的利息。
第三,它比银行更懂你。你每天在上面买烟、买奶茶、打车、给小孩买奶粉,它知道你钱花在哪、什么时候花、花多少。这套数据喂给风控模型,它比你老婆还清楚你这个月还能挤出多少。
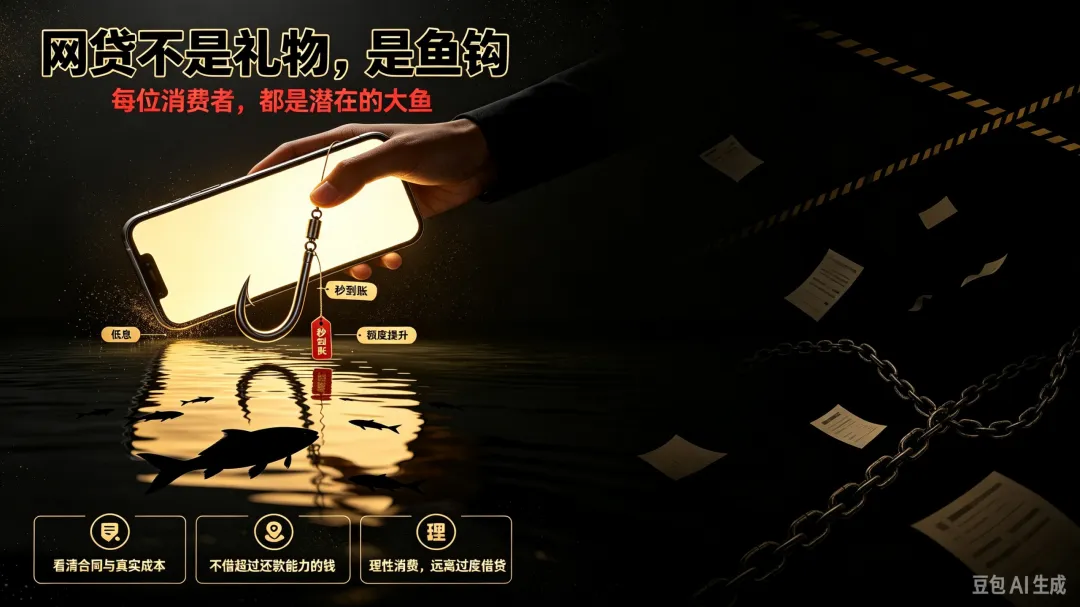
今晚这篇内容不是劝你一分钱不借。真实需要、自己还得起的信贷——比如买个必要的家电、应急救个急——不是洪水猛兽。问题出在"被诱导的过度借贷"。
三句话,你记下来:
- 看年化,别看日息。
任何贷款,先问"年化利率多少",超过15%的,你都要在心里掂量掂量;超过24%的,监管现在是明确不保护的。
- 能不分期就不分期。
你买个手机分12期,听着每个月才几百块,但你算总账,多付的利息够你再买个耳机。
- 别碰"以贷养贷"。
一个APP还不上,去另一个APP借——这是滑向深渊的第一步。真到那一步,停掉新增,跟平台协商,找官方渠道(12378银行保险投诉热线、12363金融消费权益),别信网上那些"反催收""债务规划"的中介——那些多半是骗你第二道钱的。
讲完这些,我那朋友听了,沉默了半天,说"下个月就把这些都关了"。
我说你关之前先算清楚,别一下子逾期了影响征信。但有一点——那些弹在你手机上的"您有XX万额度",不是礼物,是鱼钩。
这篇对你有用,点个『在看』,也转给身边正好需要的人。特别是家里刚上班的小孩,早点让他看懂这层窗户纸,比他撞了南墙再回头强。
系列预告:第2篇(2026年11月7日周六):《一个年轻人是怎么被网贷拖下水的?》——讲"应急小额→分期→以贷养贷→多头借贷→逾期爆雷"五步路径,以及催收哪些合法、哪些违法、逾期后正确做法、官方投诉渠道。
第3篇(2026年11月14日周六):《为什么苹果、谷歌不追着美国人借钱?》——讲中美消费信贷制度对比(牌照、利率上限、CFPB、FDCPA催收法、FICO征信),落到三条借贷铁律。