ARTICLE · 1291098
AI的钱没变少 只是开始挑人了
AI的钱没变少 只是开始挑人了
10月31日,星期五。这一天,是 OpenAI 给投资人设定的出资承诺截止日。
原计划很漂亮:以 1.4 万亿美元的估值,融资 300 亿美元,并把这笔交易包装成「IPO 前最后的机会」。结果,据媒体报道,截至当天,实际到手的承诺约 110 亿美元——不到原目标的一半。
就在同一个星期,它的老对手 Anthropic 向美国证券交易委员会递交招股书,计划 11 月中旬在纳斯达克上市,募资最高可达 1000 亿美元。如果落地,将是人类历史上规模最大的 IPO。
同一个赛道,同一批机构,同一个星期。一边募不到钱,一边排队抽水。
很多人把这一幕解读成「AI 不行了」。恰恰相反。今年四大科技巨头计划砸约 7500 亿美元建 AI 基础设施,比去年多八成;DeepSeek 刚完成约 1000 亿元人民币融资,创下中国 AI 单轮融资新高。
钱没有离开 AI。钱只是开始挑人了。这篇文章,我们算算这轮「挑人」背后的三笔账。
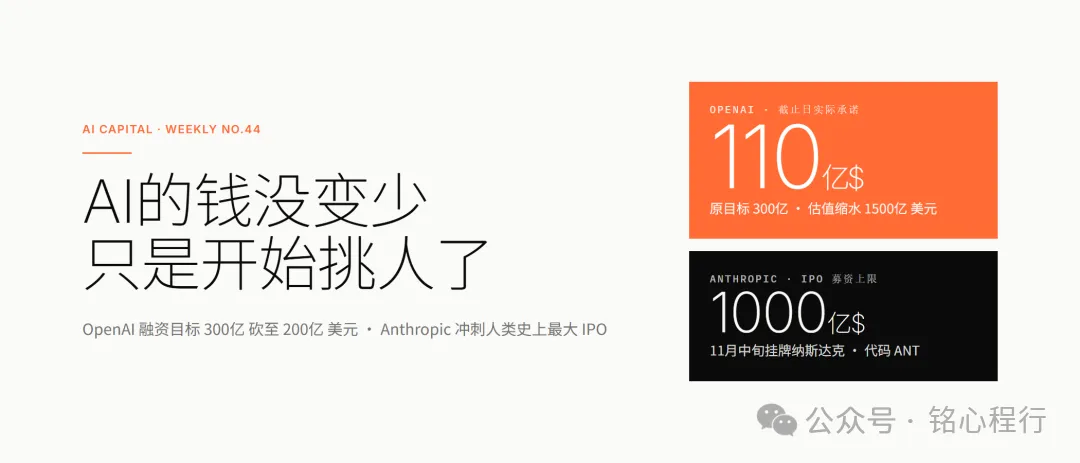
题图 · OpenAI 截止日实际承诺约110亿美元,Anthropic IPO 募资上限1000亿美元——同一周的两张账单
01 · 一轮融资的三次缩水
先把时间线摆出来,看一轮融资是怎么一步步缩水的。
· 2026年3月:OpenAI 完成上一轮融资,获得 1220 亿美元资本承诺,投后估值 8520 亿美元。
· 10月中旬:新一轮启动:以 1.4 万亿美元估值募资 300 亿美元,估值较 3 月接近翻倍,宣传口径是「IPO 前最后一次入场机会」。
· 10月22日前后:估值要价先降到 1.25 万亿美元。理由没变,价格先松了。
· 10月31日:融资目标砍至 200 亿美元;截至承诺截止日,实际到手约 110 亿美元,预计首轮交割不足 200 亿。
三次缩水连起来看:估值砍掉 1500 亿美元(约合 1.06 万亿人民币),目标砍掉 100 亿美元,实际承诺只有原计划的三分之一左右。
为什么这么急?因为 Anthropic。两家公司争取的是同一批机构投资者,OpenAI 想抢在 Anthropic 上市之前锁定资金,免得被动。从结果看,抢跑策略失灵了——你想锁人,别人直接把另一扇门打开了:二级市场的大门。
更微妙的是时机。OpenAI 原本的时间表是:先锁定私募承诺,再谈明年的 IPO。但科技股连跌之后,机构手里的流动性规划全变了——同样的钱,要在这两家公司之间做选择,还要在二级股票和一级份额之间做选择。融资变成了一场和公开市场的赛跑,而发令枪不在自己手里。
融资窗口不等人。你想在别人敲钟之前锁钱,钟声本身就会把钱吸走。
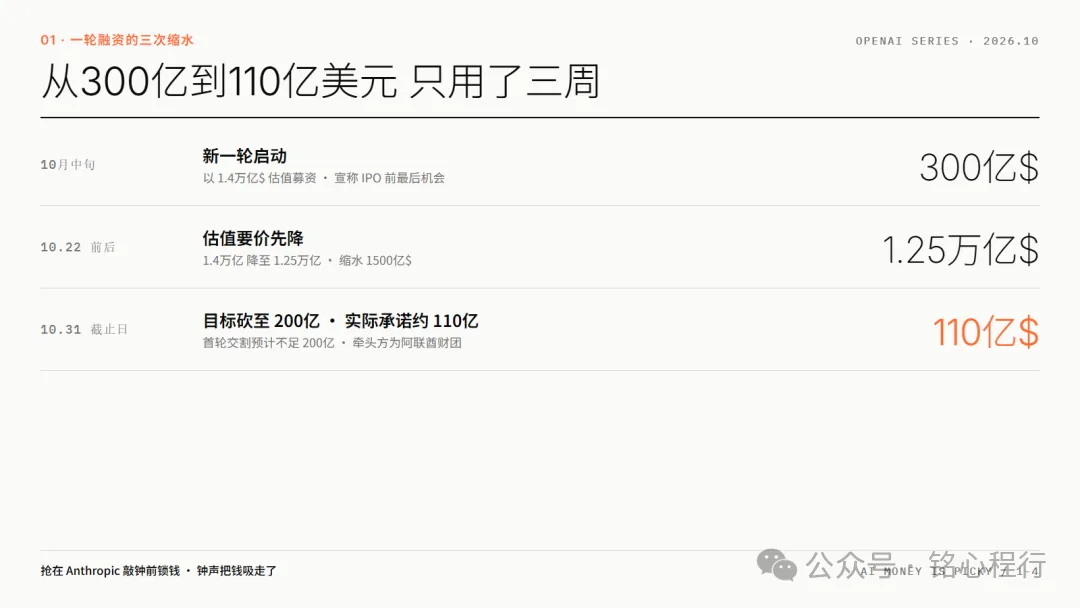
图1 · 一轮融资的三次缩水:300亿目标、估值缩水1500亿、截止日实际承诺约110亿美元
02 · OpenAI的账本 钱为什么变贵
钱为什么不愿意再按旧价格进 OpenAI?看三笔数。
第一笔,亏损结构。2026 年一季度,OpenAI 每赚 1 美元要亏掉 1.22 美元;二季度,这个数字扩大到 1.8 美元以上。收入涨得越快,亏得越多——典型的「卖得越多亏得越多」。
第二笔,承诺。据内部投资人文件,OpenAI 预计 2026 至 2030 年累计自由现金流缺口约 2780 亿美元。这笔缺口不是预测失误,是已经签下的未来。
第三笔,订单。过去 15 个月,OpenAI 签下的算力与数据中心协议名义总额超过 1.4 万亿美元——约为其当前年化收入的 35 倍。
OPENAI · 现金流对账(媒体披露口径)
· 亏损率:二季度每赚 1 美元,亏损 1.8 美元以上(一季度为 1.22 美元)
· 缺口:2026–2030 年累计自由现金流缺口约 2780 亿美元
· 订单:15 个月签下算力协议超 1.4 万亿美元,约为年化收入的 35 倍
· 本轮:目标 300 亿美元砍至 200 亿,实际承诺约 110 亿,牵头方为阿联酋财团
三笔数合在一起,讲的是同一个故事:赚钱的速度,追不上承诺的速度。
而公开市场这周刚好在做同一道算术题。周五,纳斯达克 100 指数下跌 3.5%,纳指自 3 月以来首次周线三连跌;费城半导体指数全周跌超 8%,英特尔因指引不及预期单日暴跌 25%。四大科技巨头 2026 年资本开支合计约 7500 亿美元,比 2025 年的约 4100 亿多出八成——而高盛测算,这些巨头需要约 3000 亿美元的年度 AI 营收,才能覆盖投资强度。
公开市场先清算,私募市场随后。钱的逻辑变了:从为叙事付费,变成要先看见回报的路径,才肯付费。
还有一笔隐形的账:这轮钱的贵,不仅贵在估值,更贵在结构。阿联酋财团的钱附带算力租赁权;英伟达正洽谈为 AI 云厂商 Nscale 在弗吉尼亚州的 460 兆瓦数据中心提供数十亿美元债务信用担保,该园区专供 Anthropic;亚马逊则设立了最高 800 亿美元的硬件担保融资,用所购硬件作抵押,为资本开支储备弹药。当股权融资开始向债权融资变形,说明一件事:市场不再为不确定性付溢价,只肯为可预测的现金流放款。
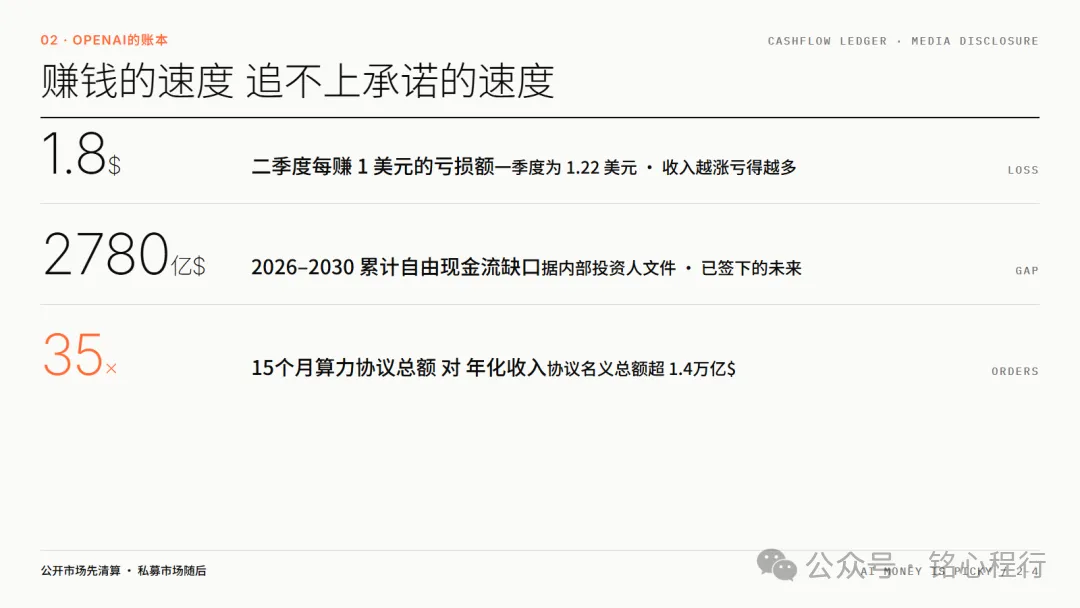
图2 · OpenAI的账本:二季度每赚1美元亏1.8美元、五年FCF缺口2780亿、算力订单为年收入35倍
03 · Anthropic为什么能抽水1000亿
同一个星期,Anthropic 的招股书写的是另一个故事。
先看营收曲线。2023 年全年 4100 万美元;2024 年 3.86 亿;2025 年 45.85 亿;2026 年上半年 162.86 亿美元,同比增长 1300%——半年干完去年全年 3.55 倍的活。二季度单季营收 115.55 亿美元,环比再涨 144%,并且第一次在营业层面转正:营业利润 9.74 亿美元,利润率 8%。
再看客户结构。过去 12 个月消费超 10 万美元的客户超过 11900 家,其中百万美元级超过 1900 家、千万美元级约 250 家;净收入留存率 900%——老客户自己会长。
最关键的是这个数字:二季度营收同比增长 1368%,而算力及基础设施费用只增长 300%。烧钱速度和赚钱速度的剪刀差,第一次张开了。
· 营收同比增速:+1368%
· 算力费用增速:+300%
· Anthropic 2026 年二季度同比口径 · 剪刀差首次张开
所以,市场给 Anthropic 的钱,不是因为它是「更健康的公司」。它上半年按美国通用会计准则净亏损 807 亿美元(其中约 724 亿来自融资工具的公允价值变动,是会计费用而非经营亏损);未来算力承诺高达 5420 亿到 5670 亿美元;云渠道贡献了 48% 的收入,命脉捏在云厂商手里;黑石甚至预计它 IPO 后的信用评级只有 BB——投机级。
还有两个不能忽略的注脚。其一,云渠道的收入占比从 2023 年的 11% 一路升到 48%——增长越快,对分发渠道的依赖越深。其二,创始人阿莫迪一个月前还在发长文,呼吁全行业放缓前沿模型开发;紧接着,Claude 一个月内连发三款模型,还打起了价格战。嘴上喊减速,脚下踩油门——这不是虚伪,是竞赛规则使然:模型能力竞赛没有终点,一旦停下投入,优势很快会被追上。
市场给的是三个字:可退出。IPO 意味着流动性,流动性意味着风险有出口。一级市场的钱敢往前排,是因为知道后排有门。
这就是本周真正的分水岭:钱没有变少,钱只是从「信故事」换到了「信账本」。
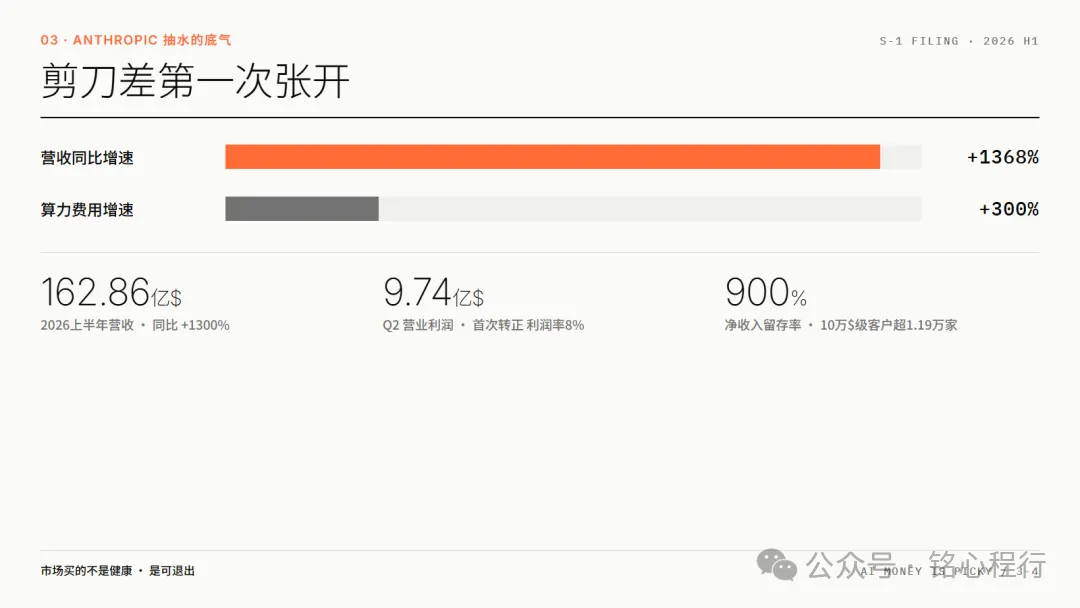
图3 · Anthropic的剪刀差:营收同比+1368%对算力费用+300%,上半年营收162.86亿美元
04 · 更深的信号 谁在接盘
如果只看到「OpenAI 融资难」,会错过更重要的一条线:接盘的人换了。
第一个信号:主权资本成了最大参与方。OpenAI 这轮的牵头方是阿联酋财团,其中包括国家支持的科技投资基金 MGX。而且交易里附带一项权利:OpenAI 可以租用阿联酋新建成的算力。注意这个结构——钱和订单捆绑,融资正在变成采购。
第二个信号:零售接棒。OpenAI 随后将向高净值个人开放认购,以 1.25 万亿美元的估值入场。机构算不清的账,交给个人投资者的耐心。
第三个信号:打折也要卖。Meta 不久前增发 250 亿美元股票,认购需求五倍超购——但定价较市价折让 2.7%,连最热的 AI 资产,现在也要让价才卖得动。英伟达还拿出 30 亿美元认购 Meta 的股票,供应商用自己的钱,把客户的扩张续上了。
· 主权资本:阿联酋财团(含 MGX)成 OpenAI 本轮最大参与方,附带算力租赁权——融资与采购合并同类项
· 零售接棒:OpenAI 拟向高净值个人开放 1.25 万亿美元估值认购,机构往后站,个人往前顶
· 折价出售:Meta 250 亿美元增发获五倍超购,仍折让 2.7% 定价;英伟达出资 30 亿认购绑定
三条线并起来看:风险投资在往后退,主权资本和公开市场在往前顶。一级市场造出来的估值,正在寻找二级市场和国家资产负债表来接。
中国这边,钱的走向是另一端。DeepSeek 完成约 1000 亿元人民币融资,创中国 AI 单轮新高;豆包向企业开放第三方模型接入,首批接入 Kimi、GLM、DeepSeek 等模型,按用量扣点数。美国的钱在找出口,中国的钱在找场景。
两条路线背后是同一个现实:当钱开始挑人,钱也会重新挑地方。哪里能给出更短的回报路径、更确定的订单,钱就往哪里去。
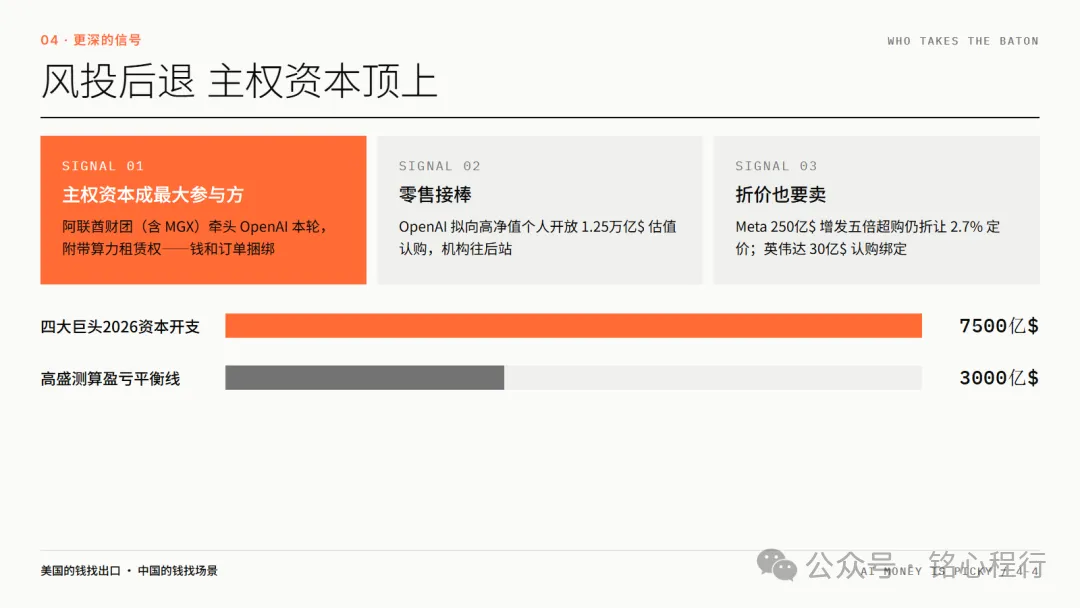
图4 · 谁在接盘:四大巨头2026资本开支7500亿美元,高盛测算盈亏平衡线为3000亿年度AI营收
05 · 把钱花在账本上
回到开头的问题:AI 的钱是不是不多了?
不是。今年流向 AI 的钱,比去年更多。变的是钱的脾气。过去五年,AI 融资的逻辑是「抢份额」——好项目有限,晚一步就上不了车,估值贵不贵是其次。现在,逻辑换成了「要路径」——你可以贵,但你得让我看见钱怎么变成收入、收入怎么覆盖承诺。
这不是 AI 的衰退信号,是 AI 的成人礼。任何一个行业从「讲故事」走向「算账」,第一反应都是阵痛,第二反应才是分化——能算清账的公司拿走更多钱,算不清的公司拿不到钱,而行业本身继续往前跑。
叙事还是那个叙事,但定价的锚,已经从想象力换成了息票。
给三类人三句话。
如果你是创业者:别再用故事换估值了,折价率在上升。把单位经济模型算清楚,让投资人看见你自己的「剪刀差」——营收增速跑赢成本增速的那一刻,才是估值重新定价的那一刻。
如果你是从业者:少看融资新闻,多看客户结构。付费超过 10 万美元的客户数量,比估值更能说明谁在真正创造价值。
如果你是投资者:盯住两个数字——AI 应用的营收增速与算力支出的增速之差,以及 11 月 Anthropic 的 IPO 定价。前者告诉你行业是否在收敛,后者告诉你市场还愿意为前沿付多少溢价。
钱没有变少,只是开始挑人了。被挑中的,永远是先算清账的那一个。
请在微信客户端打开
数据与事实来源:金融时报、路透社、财联社、格隆汇、中国基金报、证券时报、钛媒体、中新网等公开报道(2026年10月26日—11月1日);Anthropic S-1 招股文件。本文不构成任何投资建议。
欢迎关注【铭心程行】
洞悉AI风向,掌握前沿资讯
【往期回顾】
Kimi_K3太火了_月之暗面却关上了门_AI算力的物理瓶颈来了
Kimi_K3_2.8万亿参数开源_美国企业为什么开始集体转向中国AI
作者提示:个人观点,仅供参考