ARTICLE · 1315090
物理AI独角兽,持续签单!
人工智能的发展,商业落地是关键。
GTC2026大会,将物理AI称作人工智能的下一波浪潮。物理AI商业化的核心,是为企业产出可量化的经济价值。
一套AI智能控制系统的价格,在几十万至数百万元,愿意为这套系统买单的,往往是那些装置规模大、工艺复杂、对稳定性有严格要求的企业。
这些企业的选择,最后大多指向了同一家公司——中控技术。庞大如中石油和中石化,也不例外。
看家产品,持续中标
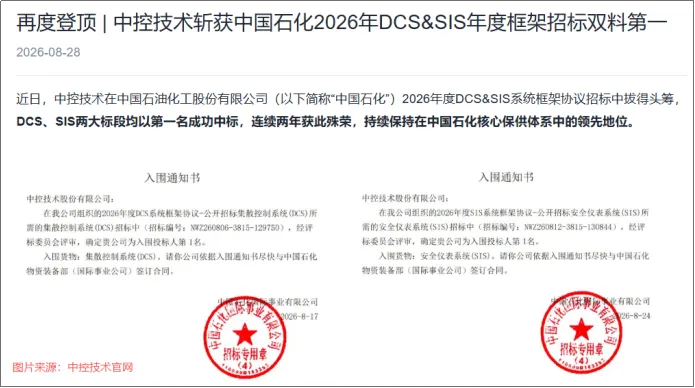
近两年,中控技术多次获得这两家企业的最大招标额。
八月底,公司在官网宣布连续两年斩获中石化DCS系统、SIS系统招标的双料第一。半年报显示。中控技术已连续三年取得中石油DCS框架采购中标第一名的宝座。
石油、化工和建材等领域,都属于“一旦开机不能轻易停机”的流程工业。
这类行业的难点在于高度依赖操作员经验,但经验很难被标准化。中控技术要做的,就是提供一套工业自动化系统,将流程工业中的抽象经验转化为具象参数。
DCS和SIS系统,是公司在此的看家产品。
这两大产品各有用途。DCS(集散控制系统)负责在产线运行时,进行实时监控和闭环控制,是工厂的智能管家;倘若出现异常工况,SIS(安全仪表系统)可在毫秒级切断进料、打开泄压阀,承担安全保镖角色。
石油、化工等行业具备易燃易爆属性,对稳定性、安全性要求高。
核心控制系统进入下游生产装置后,只要技术过关,后续基本不会更换供应商。行业内部,公司当下已经做到垄断地位,对接四万余家客户。
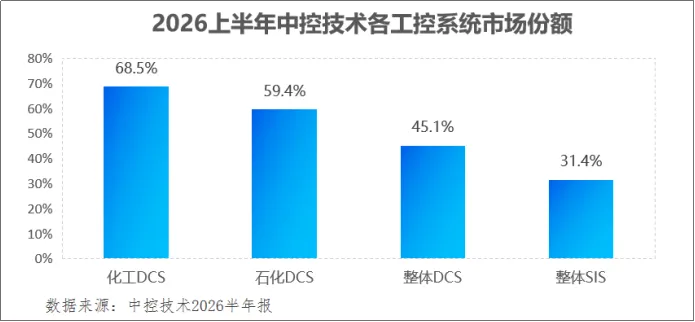
万华化学、上海华谊、华润、兴发集团、巴斯夫、五粮液等一众行业头部厂商,均在公司的朋友圈内。2025年中控技术DCS国内市占率45.1%,连续十五年国内第一。化工、石化两大细分行业的市场份额,甚至高达68.5%和59.4%。
国内流程工业营收高达60多万亿,是制造业里工艺链条最长、对稳定性要求最苛刻的环节之一。当下,自动化设备的提效空间基本触及天花板,需要AI智能化接棒发力。
AI要在流程工业里落地,数据是绕不开的前提条件。
数据,物理AI的入场券
物理AI落地,硬件设备不是难题。
国内相关供应链很成熟。从伺服电机到灵巧手几乎所有关键部件都能在长三角、珠三角的产业集群里,找到成熟的供应商。
制约其落地的关键因素,在于数据积累与泛化能力。机器在工厂实际的运行数据和运行路径,对模型训练至关重要,但这类数据难以从互联网上爬取。
一来,工业生产数据关乎企业核心机密,触达途径有限,获取数据本身存在难度。二来,海量真实数据,需要装置多年真实运行才能得到。
搜集、处理数据,恰好是中控技术持续在做的事情。
数据在哪?
三十年行业深耕,公司构建了可触达100EB规模的工业资源。形成PB级工业数据池(1PB=1024TB=约100万GB),构建超过200个高质量时序数据集和八大类工业知识数据集。
200个经过清洗、标注和验证的工业数据集,成为中控技术宝贵的数字资产。
褚健认为,工业人工智能先比的是数据,其次是算法。在数据集基础上,中控技术发展出时序大模型,已完成从1.0到2.0版本的更新。
通用大模型负责理解人的指令;TPT则定位于工业时序数据的“专家”,直接服务于生产过程。加上新一代通用控制系统UCS的辅助,助力公司打造出自主运行工厂。
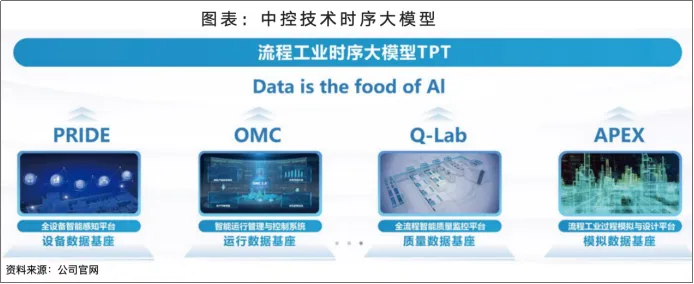
此外,中控技术牵头业内厂商成立“工业AI数据联盟”。说到底,工业AI还是物理AI在制造业的具体应用,公司现已形成底层设备-控制系统-生产运营软件-原生工业Agent-解决方案五层产品体系。
流程工业进入存量争夺市场,行业趋势下,公司推动服务从一次性“买断制”向“订阅授权制”转型。
这套AI系统,对降本增效作用明显。
兴发集团采用公司工业AI一体化架构后,湖北兴瑞化工项目建设成本减少起码四千万。万华化学引入TPT模型后,宁波生产基地年综合降本超千万。镇海炼化引入AI智能优化后,年节省燃料气成本约一千五百万元。
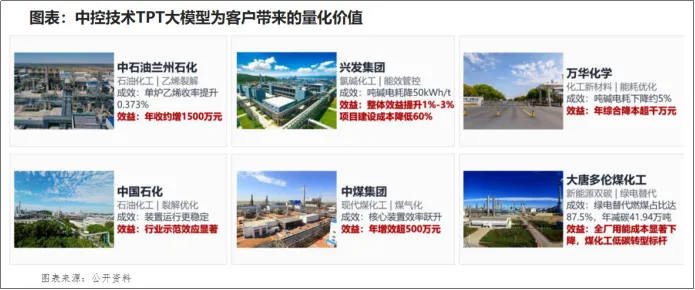
单套TPT订阅价格基准在百万,综合来看投入产出比显著,对客户和中控技术来说是双赢选择。
综合来看,对中控技术而言,突破物理AI领域的数据难点是水到渠成的事情。
阵痛期的业绩困境
如果说物理AI属于“未来”,那流程工业自动化就是“现在”。
中控技术正处在新旧交替的阵痛期,利润兑现是真正考验,公司经营状况又与制造业景气度高度相关。
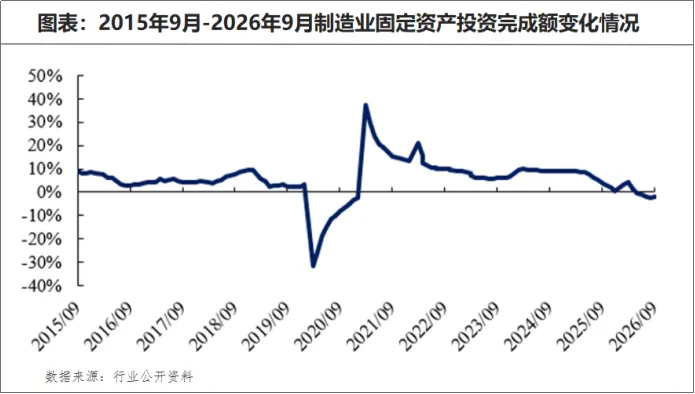
前期,得益于国产替代红利和制造业自动化升级需求,中控技术经营规模快速发展。后面制造业固定资产投入疲软,2026年9月国内制造业固定资产投资完成额累计同比-2.1%,行业需求下行,业务量原地打转。
旧业务在收缩,新业务在“烧钱”。
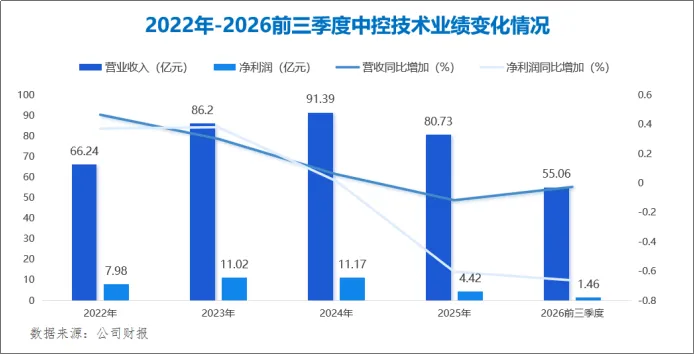
为了加速迈入物理AI,中控技术加大技术投入,2025年研发费用高达9.51亿。同时计入利润端的利息收入降幅明显,即使公司TPT产品销售逐步打开,依旧出现营收微降、净利润腰斩的局面。
需求转弱背景下,多重锁链困住利润提升。2025年和2026年前三季度,中控技术营收增速分别为-11.66%、-2.62%,同期净利润增速快速下降至-60.48%、-66.26%。
中控技术的销售模式是买入相关设备和原材料,再将工控系统和服务一并打包卖出获得收入,公司并不生产设备,只是设备的“搬运工”。
原材料和设备流转,会在存货中留下痕迹。
存货指标的正向变化,预示着这场考验快要结束了,收获期有望来临。发出商品属于“已交货、未收款”的那部分。
2026年三季度末,公司存货-发出商品期末余额较期初增长9.7%,经营状况迎来初步好转,有望加速度过这段新旧交替的时期。
真正考验
从工业自动化延伸到物理AI,中控技术正处在一个微妙的换挡期。DCS为公司提供物理AI入场券,国内连续十五年的市占率冠军,是其跨界底气的真正来源。
中控技术目前需要真正回答的问题是,工业AI的收入增速能否覆盖转型期的成本上升速度。这也决定了公司能否将换挡期的阵痛,转化为加速成长的拐点。
给大家推荐一个好用的号【风口雷达】深耕行业逻辑,洞察赛道趋势!
资料来源:
1.浙商证券:《以工业重构千亿市场——中控技术深度报告》
2.东吴证券:《从流程工业自动化龙头到工业AI先锋,TPT开启自主运行新范式》
3.中控技术:2025年报、2026年中报、2026年三季报
以上分析仅代表个人观点,不构成任何具体的投资建议,投资者需结合市场变化及自身风险承受能力独自决策。股市有风险,入市需谨慎。