ARTICLE · 1316611
AI经济的上秤时刻
三思注:这是中期选举前一天的三思星球文章,这两天的市场行情似乎很应景~我们的文章一般是前半部分堆论据,后半部分更精彩
美国经济虽然保持强劲增长,但沃什所强调的AI投资和生产率“全面扩散”尚缺乏充分证据,消费正在放缓,资本开支仍高度集中于科技行业,生产率改善也主要体现在科技、金融等少数板块。历史经验表明,新技术从基础设施投资走向广泛商业应用往往需要多年,而当前AI投资已开始面临资本开支过高、融资成本上升和商业化回报不确定等压力。
超大规模云厂商的资本开支与现金流之比已达到约100%,市场对激进投资计划的负面反应可能迫使企业放缓支出(对Mag7巨头不见得是坏事,但AI上游硬件的营收增速就有压力了),从而压低整个AI产业链的盈利预期和估值。更大的风险在于,AI可能同时颠覆科技巨头现有的广告和软件业务,而美国消费放缓又会进一步削弱其现金流,使这些AI最大投资者也可能成为技术变革的受害者。AI产业转型很难毫无代价地完成,中期选举后的季节性反弹将成为关键检验,如果美股未能如期反弹,市场可能需要面对更严重的调整,或者等待美联储转向宽松
正文:
有些事,不上秤那就都装不知道,但是真要是上边说了,就是千钧之重。
不过,显然美国投资者是习惯批评他们这个上边的。所以,我们本文首先批判性思考一下沃什的最新说法,然后补充一下我们前文“必要的摩擦”没来得及说的更坏的情景。
一、美国AI产业到底有没有全面扩散
(彭博社消息我粘过来,显然,看口风领导上秤了,不过市场认为他买到了假秤:)
(BN) WARSH: CAPEX STORY IS NOT JUST STRONG BUT ALSO BROADENING
(BN) WARSH: GDP BROADENING BEARS WATCHING
(BN) WARSH: MUST ENSURE RELATIVE PRICE CHANGES DON’T BROADEN OUT
相比美联储主席沃什,不少机构对通胀、总需求(GDP)和资本支出是否正在"扩散"的态度要怀疑得多。
先看总需求。三季度GDP环比折年率增长3.4%,高于市场一致预期的3.2%;个人消费支出增长3.8%,显著高于3.4%的预期值。作为被广泛认可的核心内需指标,实际私人国内最终购买(PDFP)以4.9%的增速增长,延续了二季度4.6%的势头。然而细看之下,消费在二季度获得的财政提振虽然延续到了三季度,但随着刺激效应消退,支出正在降温。
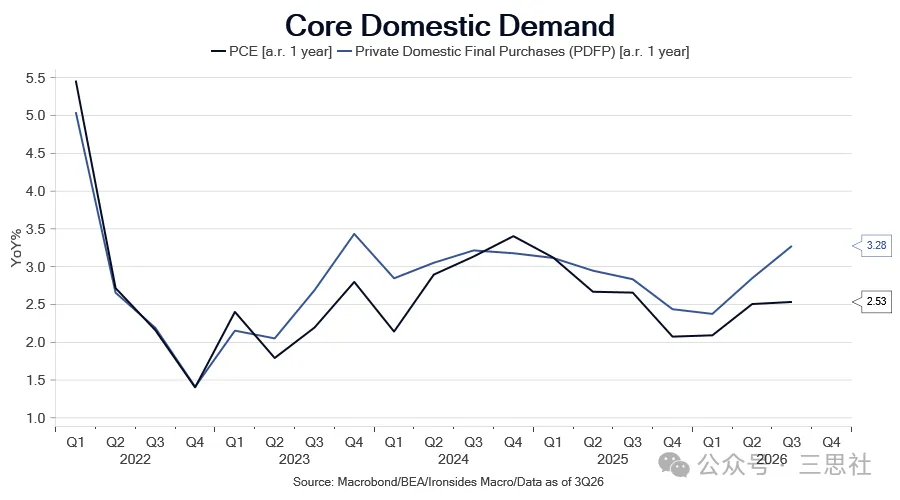
图1:消费同比增速在财政刺激下于二季度反弹,三季度维持在2.5%左右,仍低于二战后略高于3%的趋势增速。
总需求的压力可见以下五点: 第一、消费主要由极其强劲的服务业支出(增长4.1%)所拉动;但在季度服务业调查纳入第一次修正值之前,这部分数据的可靠性要打个问号。
第二、已公布的雇员报酬分项从4.70%降至3.42%,周五公布的季度就业成本指数(ECI)也显示,工资通胀放缓的趋势贯穿了整个三季度(但居民的生活成本压力却没放缓)。 第三、月度收入与支出报告显示9月份出现减速。 第四、标普500可选消费品板块已有超过一半的公司公布了业绩,整体盈利增长仅为2.3%,仅亚马逊一家就拖累了该板块2.7%的盈利增速。
第五,彭博每日交易指数显示,消费者支出正在稳步减速。即将来临的假日季面临严峻考验,共和党的中期选举恐怕也将遭到消费者的惩罚。
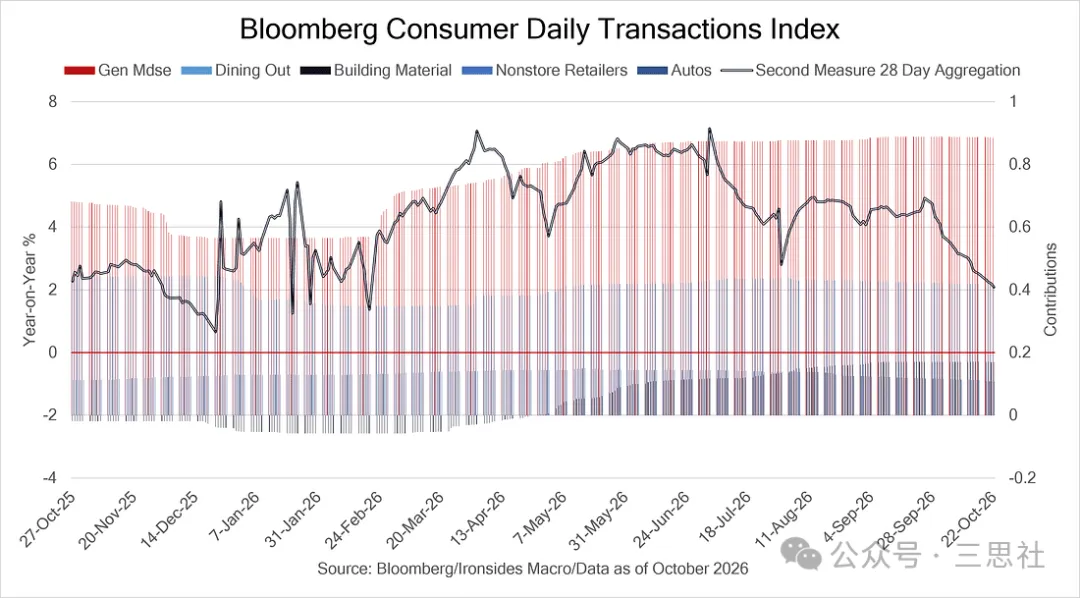
图2:彭博每日交易指数显示,消费者支出正在明显放缓。
再看资本支出,这是沃什扩散论的核心。所有人都知道,美国强劲的资本支出几乎完全是由AI这一单一主题驱动的。
三季度非住宅固定投资增速从9.0%加速至12.7%,作为参考,二战后中位数年化增速为5.5%。此前一直滞后的建筑结构分项终于对繁荣有所贡献,增速从0.1%升至5.4%。设备投资增速从二季度的13.4%飙升至20.9%,知识产权产品投资增速则从9.2%变为8.4%。从这些类别来看,资本支出确实出现了扩散。
然而,不支持"扩散论"的数据似乎更多。耐用品报告不支持;自下而上的分行业资本支出也不支持——科技行业增长32% vs工业品仅增长5.3%。标普500成分股的资本支出整体增长25%,然而非科技板块增长缓慢(原材料8.4%,工业品5.3%),能源板块甚至收缩2.9%。美联储各辖区的调查显示,制造业资本支出意愿改善,但服务业并未跟进。虽然各大类别的资本支出整体强劲,且受到OBBBA税收激励政策的强力推动,但跨行业和跨企业规模的广泛参与并未显现。
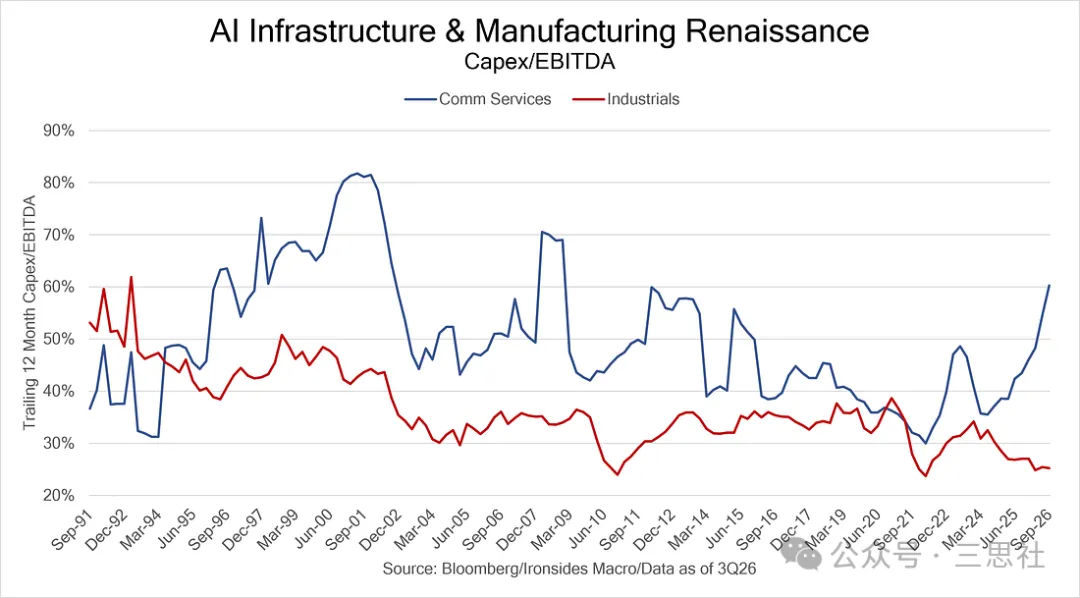
图3:标普500成分股资本支出整体增长25%,但非科技板块增长缓慢(原材料8.4%,工业品5.3%),能源板块收缩2.9%。
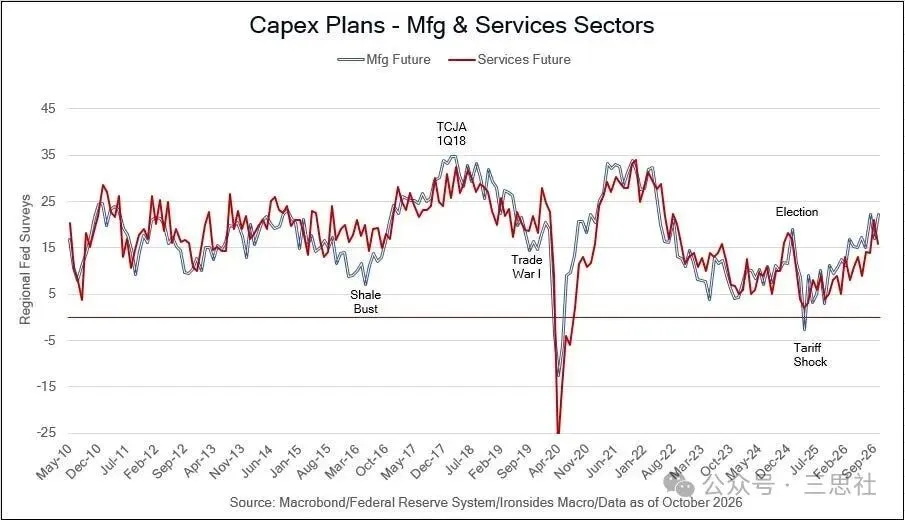
图4:美联储各辖区调查显示,制造业资本支出意愿改善,服务业并未跟进;不过两者自"解放日"以来均呈上升趋势。
资本支出之外,扩散还要看生产率。AI如果真的在扩散,各行各业的人均产出都应该上升。用"人均销售额"来衡量技术创新对生产率的影响,这个思路源自亚历山大·菲尔兹的《大跃进》一书。
菲尔兹梳理了过去100年的生产率史,总结道:在1995至2005年的生产率繁荣期,最初的五年里唯有科技和电信板块受益于新技术,金融业是紧随其后的快速跟随者。到了第二个五年,消费品引领者(沃尔玛、亚马逊等)才开始利用创新技术提升生产率。直到十年之后,大众消费服务业才展现出生产率加速增长的迹象。星巴克就是一个例子:他们通过引导顾客在手机App上预订来缓解排队问题。该功能于2015年9月在全美铺开,但足足花了8年时间,预订订单比例才达到30%。
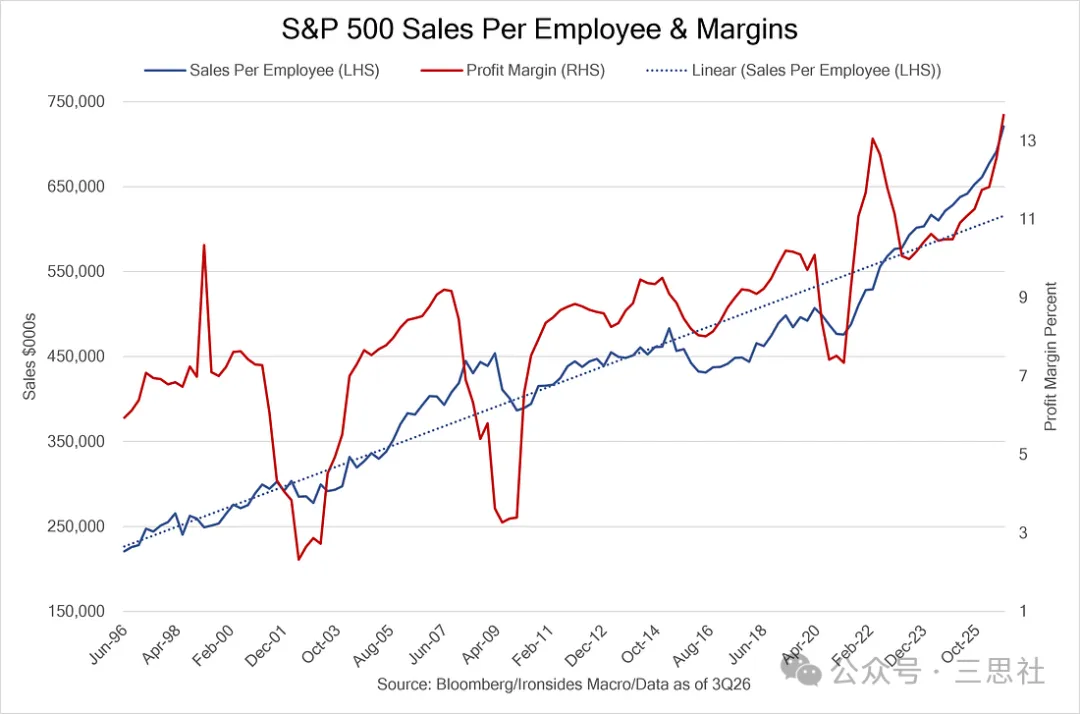
基于已公布三季报的60%标普500成分股做一个简单计算:经CPI平减后的人均销售额同比上升10.4%;就业增长率为0.2%;利润率提高1.1个百分点至13.7%。从标普500整体层面看,沃什主席说的"技术应用正在提振生产率"这个判断似乎又一次勉强过关。然而,拆开看就不一样了:
2026年上半年,科技板块的人均销售额分别增长了46%和44%,三季度放缓至16%;利润率仍在扩张,三季度预计达到27.7%,较二季度提高2.2个百分点。另外两个呈现两位数增长的板块是金融(已连续两个季度)和医疗保健(已连续三个季度)。金融板块的就业增长与标普500整体一致,利润率稳步回升,这与TMT繁荣期该板块作为快速跟随者的表现相吻合。医疗保健板块的就业正在下滑,利润率在全部三个季度均出现下滑,刚脱离历史低点。出人意料的是,通信服务板块虽然利润率居高不下,人均销售额增长却并不强劲。必选消费、可选消费和工业品板块全面滞后。美股各细分板块的表现分化严重,这更像1995-2005年TMT投资周期的模式——目前技术创新的普及周期似乎比预期漫长得多。(根据我们上一篇文章,如果从黄仁勋的公开信算起,美国企业让AI走入千行百业的行动才刚刚开始。)
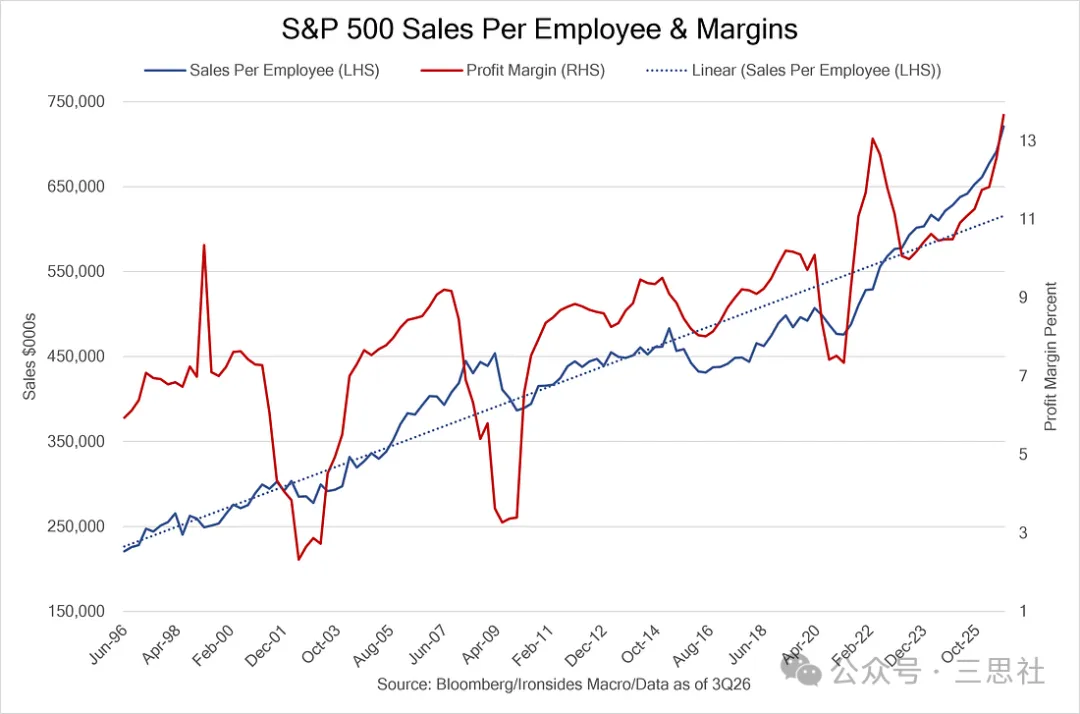
图8:标普500整体的人均销售额与利润率曲线看似令人惊叹,但底层各板块的表现分化严重。
综上,美国经济增长固然强劲,但其失衡程度与2000年代初TMT泡沫破裂后消费独木难支的局面如出一辙。对投资者而言,由资本支出驱动的增长固然优于单纯由消费拉动的需求;但要让周期性繁荣演进为长期繁荣,就必须看到沃什所言"全面扩散"的更坚实证据。
二、是否存在无痛产业进步这回事——再谈"必要的代价"
历史表明,技术的普及速度往往远比技术制造者预期的要慢。菲尔兹得出的核心结论之一是:大萧条通过迫使企业发挥创造力加速了创新的应用落地,工资管制可能进一步推动了资本对劳动的替代。换言之,变革往往需要企业生死存亡般的危机来倒逼。产业变革不是请客吃饭,是要触动大企业内部盘根错节的利益的。
可以用三大维度来衡量本轮科技投资繁荣的演进进程:资本支出与现金流比率、信贷状况,以及商业化变现向宏观经济扩散的情况。Meta、Alphabet、微软和亚马逊的财报,以及Anthropic递交的S-1招股说明书,印证了资本支出增速峰值已过,并放大了商业化变现的不确定性。三个维度上,我们上一篇文章所说的"必要的摩擦"都已经出现。
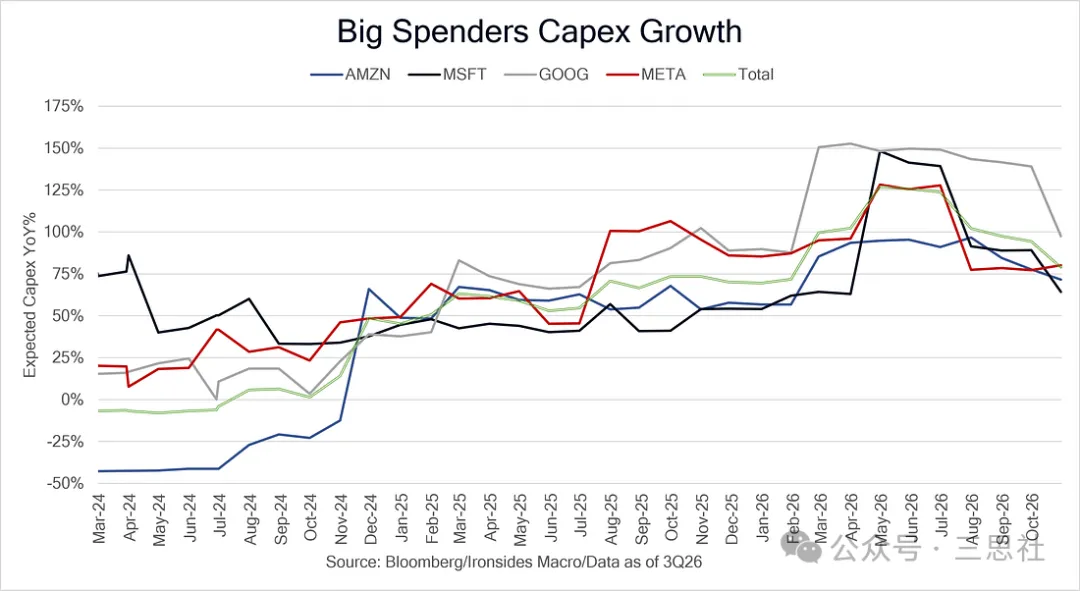
图9:四大支出巨头的资本支出预期增速已从年中高点回落。
先说资本支出。电信板块的资本支出与现金流比率在2000年达到80%的峰值,页岩油繁荣期间能源板块的该比率在2015年触及80%,两者都标志着周期的顶部。而在二季度财报后,超大规模云服务商的这个比率达到了100%。这些公司拥有远强于电信或能源公司的底层业务,因此不必直接判定见顶,但它们的资本支出增速未来可能会向现金流和盈利的增速靠拢(对巨头股价不是坏事,但对上游AI硬件是坏事)。
尽管如此,股价的大跌势必会削弱管理层的边际支出意愿。市场对微软承诺保持自由现金流为正的初步反应较为积极,这与对Meta和谷歌更激进支出计划的冷淡反应形成了鲜明对比,两者的股价分化很明显。尽管这些企业实力超群,市场正在迫使它们放慢支出节奏。由于资本支出放缓,整个科技板块以及这轮繁荣的供应链企业都面临估值倍数的收缩。
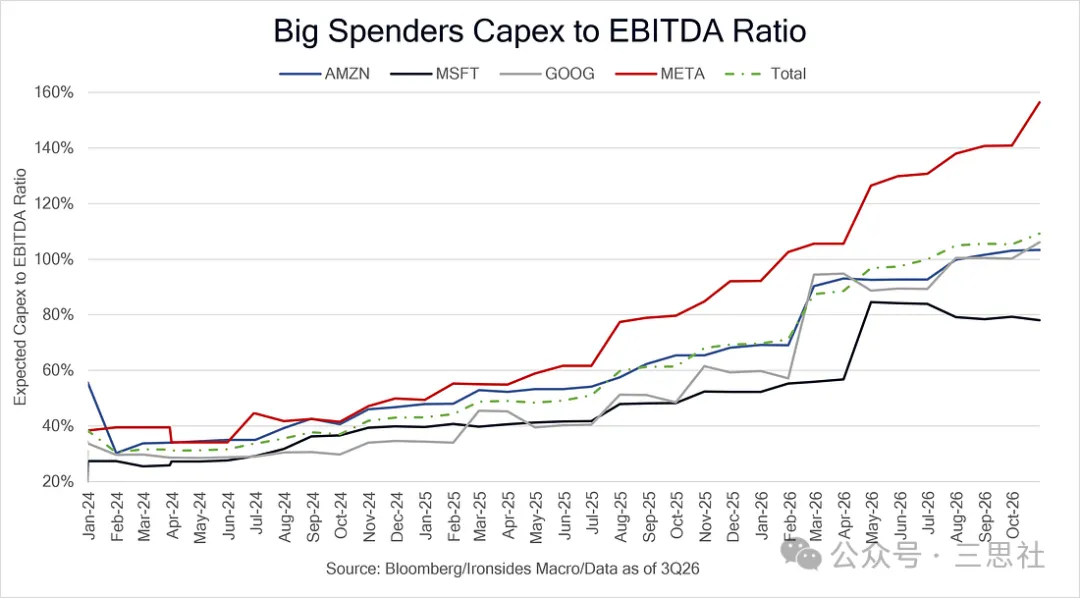
图5:四大支出巨头的资本支出/EBITDA比率。微软承诺保持自由现金流为正,该比率稳定在80%附近;Meta已升至150%以上。市场对两者支出计划的反应截然不同。
再说信贷。有信贷投资者指出,超大规模云服务商CDS利差的走阔,源于承销这些债券的投资银行出于风险管理考量而产生的套期保值需求,对冲成本远低于丰厚的承销费用。即使在发债规模激增之后,超大规模云服务商的净负债依然为负,目前投资级信用利差的水平与2021年大致相当。这些话都对。但需要保持警惕的是,某些信用利差走阔往往是在短时间内迅速形成的。在一季报和二季报之间,四大支出巨头的股价平均下跌了11%,信用利差走阔50个基点,基准无风险利率又额外上升了50个基点;资本支出增速随之放缓,至少部分归因于此。三季报公布后股价与信贷端的极其负面反应,无疑让企业高管们彻夜难眠。在Anthropic递交S-1之后,超大规模云服务商的利差一度收窄;但在微软、谷歌和亚马逊财报公布后,期权调整利差完全回吐了此前的收窄幅度,而之前火热的费半指数也不断下行。
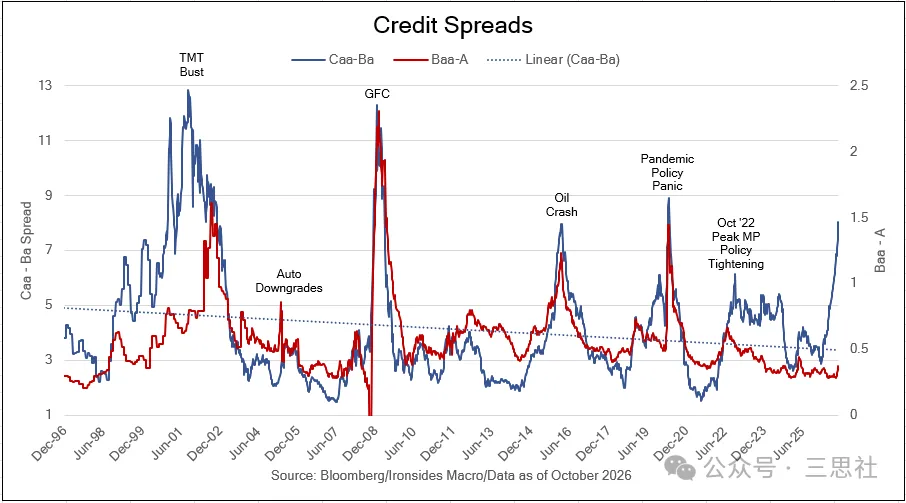
图6:历史上某些信用利差走阔是在短时间内迅速形成的。
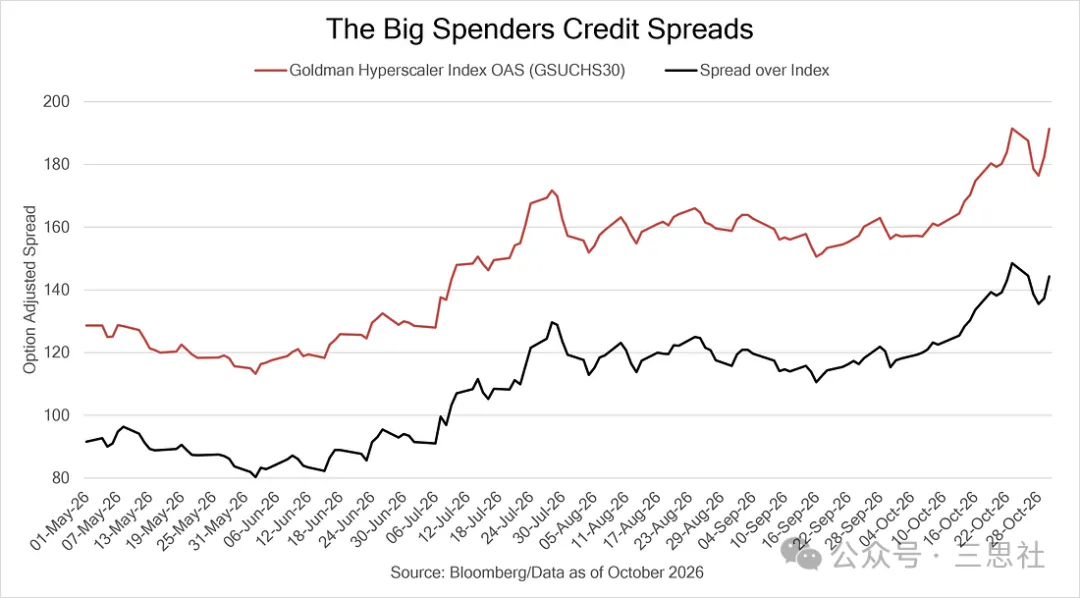
图7:Anthropic递交S-1后,超大规模云服务商的利差一度收窄;微软、谷歌、亚马逊财报后,期权调整利差完全回吐了收窄幅度。
还有另一种"必要的代价"。之前大家往好处想问题,认为微软、Alphabet和亚马逊的财报很有可能在本周平抑信用利差并提振股价。但事与愿违,Anthropic S-1文件的披露引发了股市和债市的冲击,而随后市场对AI颠覆Meta、谷歌和亚马逊核心底层业务(广告)的担忧、对软件行业被颠覆的疑虑以及更大的变现不确定性,导致涨幅迅速瓦解(而资产负债表更加稳健的微软,则股价表现不错)。
之前领涨纳指的一些公司,既是AI最大的投资者,也可能是AI最先的受害者。而巨头们则均严重依附于宏观经济的底层总需求;如果美国消费如期放缓,它们的现金流状况可能会进一步恶化。届时,我们恐怕只能卖出MAG7当中的软脚虾了。
面对AI遭遇挫折,最耐人寻味的反应莫过于美国国债收益率曲线腹部的凶猛反弹。曲线腹部的定价传递出的信息似乎是,市场越来越不相信FOMC能够守住紧缩立场,直到通胀回到2%的理想目标。市场似乎也不再相信,在没有任何"必要的摩擦"的情况下,AI技术进步就能一路顺畅地走到企业应用落地、再走到总需求长期向好——那是童话。中期选举sell the fact之后,美股传统上本应进入季节性反弹周期,但如果这一次市场并未如期好转,那要么美联储调整口风,要么我们就得做好摩擦更大、痛苦更多的打算了。
本文上周发在三思星球,星球每天更新三篇深度原创研究,早上更新全球宏观,下午更新板块策略,晚上更新市场趋势热点,周末还有每日加餐,欢迎新朋友扫码加入,市场波动时我们更会加大更新↓