ARTICLE · 1321265
APP 显示 15 万额度的人,卡里其实只有 2000
APP 显示 15 万额度的人,卡里其实只有 2000你打开手机银行,发现首页弹出一条推送:"您有 150000 元额度待使用。" 这不是错觉,也不是诈骗,系统确实愿意借给你这么多。但是,如果你因此觉得心里踏实了一点点,就正好踩进了最关键的那个误区。 
这句话你在网上看了多久了? 好像人人都在喊花呗,个个都欠着钱。今天工资到账,明天账单划走,月底兜里还剩几十块。 但是,真到了全民负债的地步吗? 没有。 愿意公开谈负债的,通常是已经被债务压得喘不过气的那批人。你看到的内容,天然带着放大效果。 不过错觉归错觉,网贷确实比十年前深得多。以前一个人缺 8000,得先找父母、再找朋友,实在没办法才去借;现在手指点几下,几分钟就知道有没有额度。 钱没有变得更容易挣,借钱却变得前所未有地顺滑。 
答案并不神秘。 传统银行做贷款,最怕看不清风险。你有稳定单位、有连续社保、有清楚的工资流水,银行判断你未来大概能不能还钱,容易。 互联网平台恰好钻进了这道缝。它掌握支付、购物、出行数据,能快速给人画像,再把借款需求和银行、消费金融公司等持牌机构接起来。 于是,很多人以为自己是在向某个熟悉的 App 借钱,背后出资的可能仍然是持牌金融机构,平台负责获客、筛选和技术服务。 
一个月工资 10000,房租 3500,吃饭加交通 2500,日常开销 2000,这还没算这个月花呗多刷的一千多。下个月家里临时有事,又要掏出三千。 看每件事都不算什么大灾难。但对没有存款的人来说,只要一个月多出一笔计划外支出,现金流就可能断。 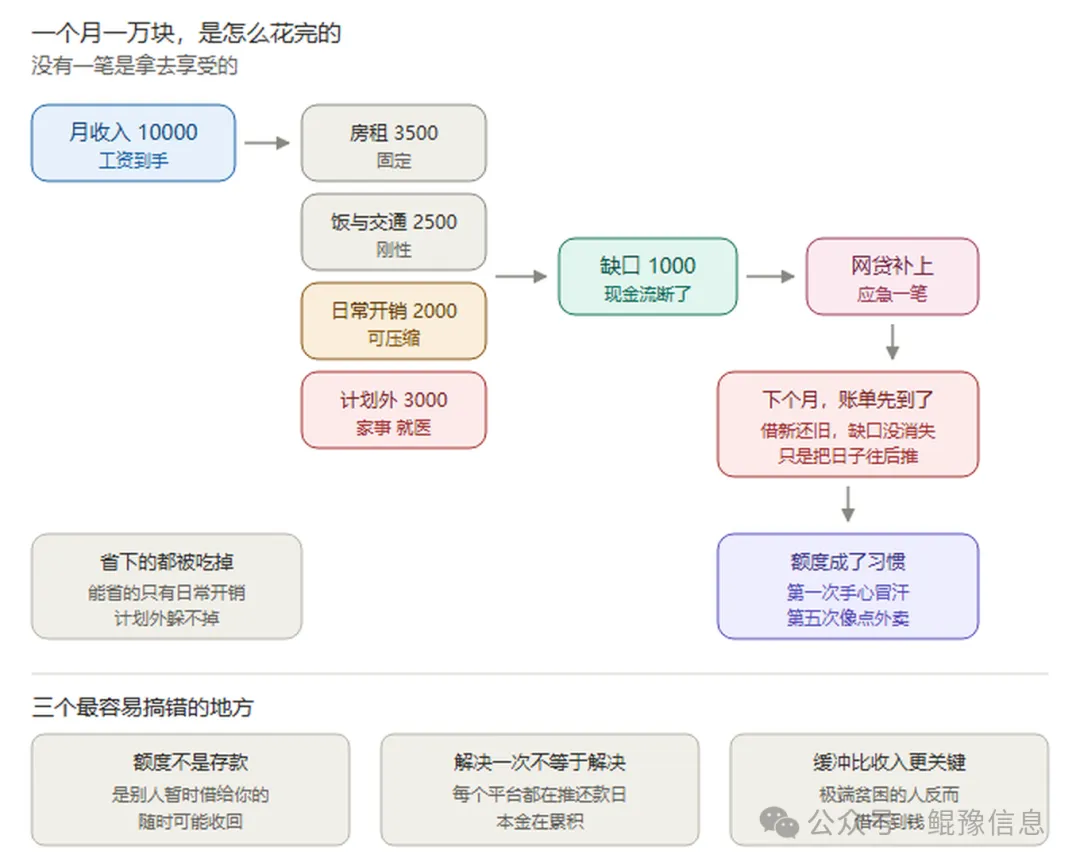
网贷最擅长出现的时刻,恰恰就是这种时候。他不要求你抵押房子,也不问你有没有叔叔舅舅能帮忙,只告诉你可以先把眼前这关过去。 人在最难受的时候做决定,而债务最喜欢的也就是这句话。 
APP 告诉你有15万元可借,有些人心里会产生一种很奇怪的踏实感,仿佛银行卡里真多了 15 万。 实际上,额度和存款差的远。存款是你的,额度是别人愿意暂时借给你的,而且随时可能调整。你今天用掉 2 万,明天就多了一份必须兑现的未来收入。 很多债务问题的第一步,就是有人把"我能借多少"错当成"我有多少"。 
这个过程甚至开始时非常理性。 你欠 A 平台 3000,这个月还不上,B 平台愿意借 5000,你拿 3000 还掉,剩 2000 维持生活,心想下个月找到工作就好了。 可下个月工资还没发,B 的账单先来了,于是 C 平台登场。 每换一个平台,你都像是在解决问题,实际上只是把还款日往后推。 最麻烦的是,人会因为每次都成功撑过去,误以为自己还有办法。账面上似乎始终没有彻底爆掉,可本金并没有消失,费用在累积。最后某个平台突然降低额度,整套循环就像被人抽走一块砖。 很多人问,明明只花了几万,怎么最后欠出十几万?钱不是全花在手机、衣服和吃喝上了,相当大一部分被旧债吞掉——借来的新钱没有改善生活,只负责给昨天续命。 
国内网贷早就不是十年前那个样子了。 校园贷被专项整治,2017 年更明确规范校园贷款业务,2021 年继续加强管理;P2P 在一轮大规模风险整治后退出历史舞台,2020 年实际运营机构已经归零;2025 年又专门加强商业银行互联网助贷管理,要求银行自己把风控抓在手里。定价、催收、消费者权益保护,都在持续细化。 这个方向没有错。 但是,技术解决了借钱的速度,没解决收入的波动。 监管能堵住没有牌照乱收费、乱催收的路,堵不住一个人工资只有 5000,堵不住他家里突然要用钱。 
借贷本身是中性工具,用对了是救急,用错了是透支。 应急的一笔可能解燃眉之急;反复周转、把明天的收入提前花光,掉进去的就是债务泥潭。 如果只能补三样,我更想说是这些:基本的金融常识、随时能拿得出来的缓冲,还有借钱前那句"这钱怎么回来"。 这道题不难,难的是在缺钱的时候还记得问一句。 别透支未来生活。 (本文为从业者个人观察,不构成任何贷款推荐或承诺。如你正面临债务困难,请通过持牌机构与正规渠道咨询,警惕"债务优化""征信洗白"等骗局。)
"人人欠网贷",是刷出来的
为什么偏偏是现在
欠钱的原因,跟虚荣关系不大
最要命的误区:把额度当资产
以贷养贷:没有想象中那么戏剧化
监管一直在划线