ARTICLE · 1364897
APP 还在涨利息,钱已经取不出来了
最近有件事,我看完之后坐了一会儿。
一个运营了十多年的平台,说不能提现就不能提现了。最让人后背发凉的不是爆雷本身,是出事之后 APP 还正常开着,余额还在,利息还在一天天变——只有点过「提现」的人,才知道钱已经出不来了。
这篇不聊谁该负责,只说三件对你有用的事:这件事是怎么一步步发生的、平台出事前其实能查出什么、以及今晚就能带着家里人做完的三个动作。
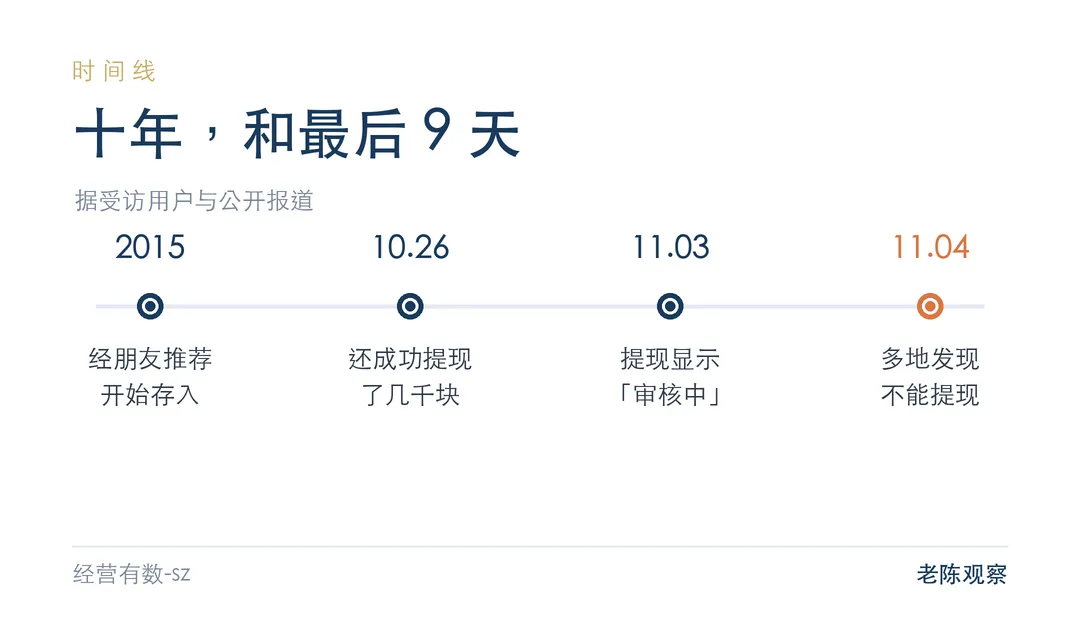
图 1|十年,和最后 9 天 · 据受访用户与公开报道
最容易被忽略的一点是,这次受损的人大多不是投机者,是普通家庭把钱当「存款」放进去的。
据受访用户与公开报道,其中一位是 2015 年经朋友推荐开始用的。理由很朴素:利息比银行高一点,取用灵活,随时能提。
她没有一上来就把钱全放进去。自己先试了一年,每次收益准时到账,本金也能随时取出来。一年之后,她才把全家人的钱都放了进去。
十年后出事时,这个家庭合计有七八十万元:她个人 45 万多,母亲 10 万多,父亲 20 多万。
时间线短得有点不真实。2026 年 10 月 26 日,她还成功提现了几千块,钱到了,她当时觉得平台是稳的。11 月 3 日再申请,页面一直显示「审核中」。到 11 月 4 日,全国多地用户陆续发现提不出来。
有用户急了,直接赶去平台在厦门的总公司,人去楼空;客服电话打不进去,始终提示人工座席全忙。
需要说清楚:上面这些金额和时间,是一位受访用户的个例,不是整体统计,也不代表全部受损情况。
十年攒起来的信任,只用了几天就露了底。而最难受的地方在于,它不是突然变坏,是一直就没好过,只是没人去核对。
这次最反常识的地方,是「出问题」这个信息,只通知了想拿回钱的人。
有用户反馈,平台爆雷之后 APP 仍在正常运营,余额和利息还在变动。也就是说,界面上的一切看起来都没变。
只有申请提现的人,会卡在「审核中」。没提现的人不知道,甚至还在继续往里存钱。
这不是巧合,是机制:
于是一个很荒诞的场面出现了:同一家平台,一边是提不出来的人到处找人,一边是没提现的人继续把钱转进去,中间只隔着一次「点没点提现」。
你以为的「随时能取」,只有你真的去取过,才算数。
一个平台最危险的时候,常常不是它停摆的时候,恰恰是它看起来一切正常的时候。所以别把「APP 还能打开」「收益还在涨」当成安全信号——这两件事,都不需要真金白银。
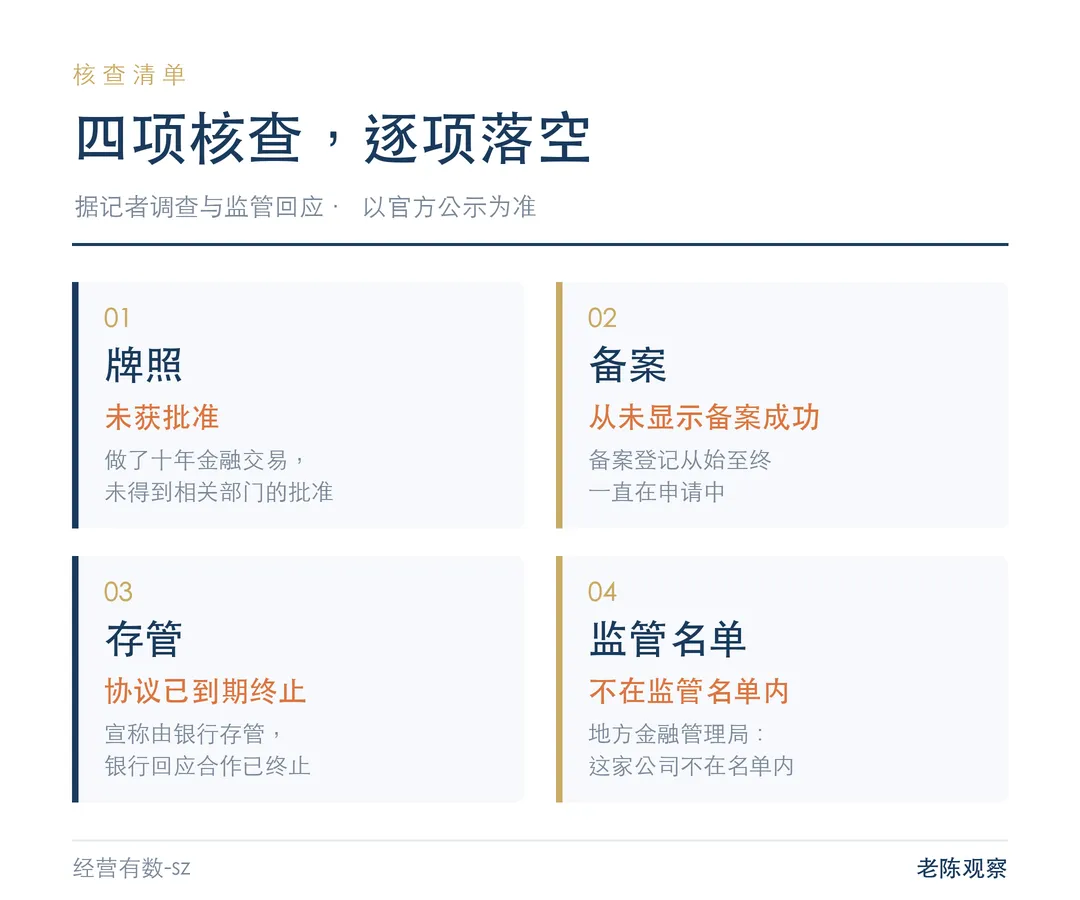
图 2|四项核查,逐项落空 · 据记者调查与监管回应,以官方公示为准
判断一个平台能不能放钱,不用看它做了多少年,看四样东西就够了。
据记者调查,这次涉事主体的全称是厦门吉才神网络借贷信息中介服务有限公司。核查结果一项一项摆出来:
放进去的钱,既不在监管视野里,也不在存管保护中。
原文里有一句反转,值得单独抄下来:你以为你在存款,法律上管那叫向不特定人群筹集资金。 律师的初步判断是,涉嫌非法集资。这里要说明白:这是律师的初步判断,不是司法结论,最终定性以官方通报为准。
让金融成为金融的东西,其实就是那四样:牌照、存管、备案、监管。一样一样去核对,才发现都没有,是空的。
很多人会问:那十年都准时到账,怎么解释?
十年准时兑付,证明的是它一直在付钱,不是它一直合规。 只要后面进来的钱够多,前面的收益就能一直准时,账面就能一直好看。这两件事,不少人都是出事之后才分清的。
所以「用了很多年」这四个字,从来不是安全证明。它只说明时间够长,长到大家都不再问第一个问题了。
情绪过后,真正有用的是把「我怎么知道」变成「我现在去查」。
不用懂金融,三个动作,今晚就能做完。
再补一句提醒:如果真发现异常,把充值、提现、合同和聊天记录这些凭证留好,通过正规渠道反映。任何说「交钱就能帮你把本金追回来」的,都要先打个问号。
最后说一句:怕是正常的,但越是怕,越要把动作做在前面。
原文里有句话,我记了很久:不是他们蠢,是他们怕。怕钱不值钱,怕老了没着落,怕孩子需要用钱的时候拿不出来。
今天花十分钟核一遍,比事后花十年后悔划算。这篇不是劝你别理财,只是想说:在把钱交出去之前,先知道该问哪四个问题。
老陈观察
详 情
想看得更细,往这两个地方走
① 看完整情报
点一下左下角「阅读原文」,进入《助贷行业观察》站点。每条都附了原文出处、完整数据表,往期全部期数可以按主题和日期自己翻。
② 跟着更新走
关注「经营有数-sz」,每天一条助贷行业情报,只保留能核验的硬信息,不讲空话。
长按识别小程序码,或微信搜索「经营有数助手」
本文为信息整理与个人观察,不构成任何金融建议。