ARTICLE · 1389339
上市公司拆解:中京电子-印制电路版PCB
一、反差切口:最惨的报表,最火的板
今天(11月20日),A股跟随外围大跌,开盘不到10分钟全市场超5300只个股下跌,
就在这片绿色里,中京电子开盘6分钟冲上涨停,收获2连板(11月19日+10.04%、11月20日+10.02%),收13.39元,市值88亿,两天换手率超过25%。
点燃行情的是一条盘前消息:全球电子协会(Global Electronics Association)发布预警报告,全球电子产业正面临PCB(印制电路板)的严重短缺,供应瓶颈将至少持续到2027年上半年,2028年年中之前不太可能实质性缓解。中信建投随即指出,AI服务器放量正驱动PCB进入结构性高端化周期,行业从"中低端通用板"向"高多层、高阶HDI、高速高频板"迁移。当天电路板板块集体暴动:满坤科技20CM涨停,超声电子、光华科技、澳弘电子涨停。
但翻开中京电子10月23日披露的三季报,画风再次割裂:
前三季营收24.45亿元,同比仅+1.83%;归母净利润亏损1.17亿元,而去年同期还盈利2561万;扣非亏损1.24亿,毛利率12.38%,同比下降4.08个百分点;最扎眼的是经营现金流净额只剩251.68万元,同比暴跌99.31%,一个24亿收入体量的公司,前三季度几乎没沉淀下现金,靠筹资净流入9.54亿元补血。
去年刚扭亏,今年又转亏;报表节节败退,股价两连板。市场到底在抢什么?
二、五年财报:一台"亏三年、赚一年、再亏"的过山车
先把中京电子近五年的成绩单摊开:
| -1.79 | |||
| +0.27 |
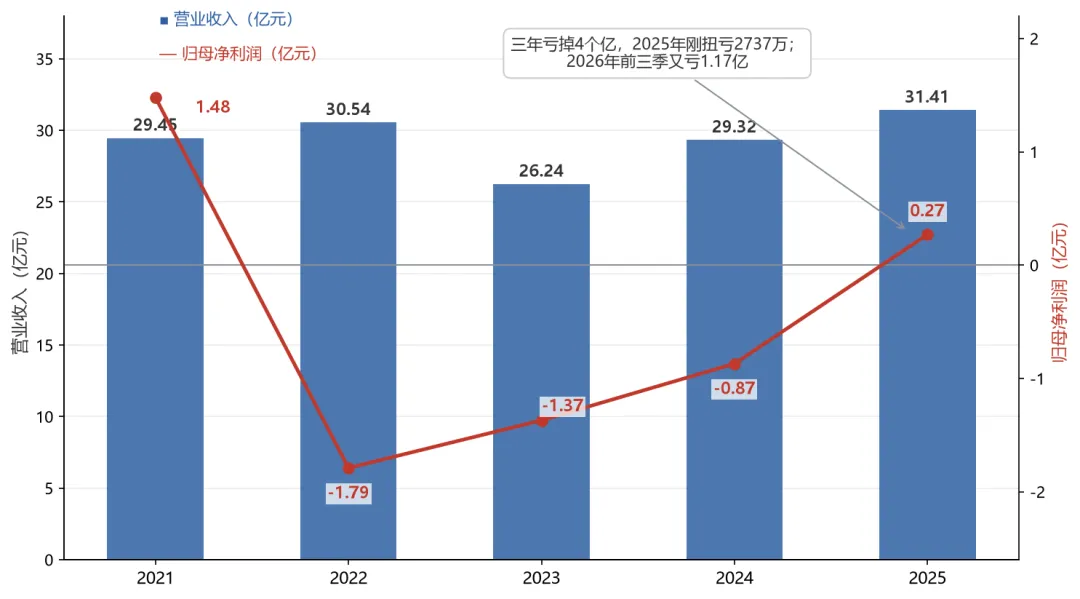
三年亏掉4个亿、2025年刚扭亏,2026年前三季又亏1.17亿
三个关键结论:
第一,亏损的元凶是"一座工厂",不是"一门生意"。2022年珠海富山新工厂投产,巨额折旧摊销叠加产能爬坡,2022-2024年项目效益持续为负,把一家原本盈利的PCB厂拖入连续三年亏损、累计亏掉约4亿元。这是典型的高端产能"先付学费、后收门票"模式,2024年起项目转正,2025年毛利率从11.08%修复到16.94%,公司顺势扭亏。
第二,2026年的再亏,是"原材料涨价+提价滞后"的周期夹击。铜箔、覆铜板等原材料价格上涨,而销售端提价存在滞后,前三季毛利率再度被压到12.38%。换句话说:不是订单出问题(营收还在微增),而是利润表被上游"截胡"了。
第三,Q3出现了值得重视的边际拐点。单季营收9.71亿元,同比+24.0%、环比+25.3%,创单季历史高位;亏损收窄71%至2757万;单季毛利率13.16%,环比回升4.79个百分点。收入在提速、亏损在收窄、毛利率在修复,三线共振,恰好撞上了全球缺货的叙事。
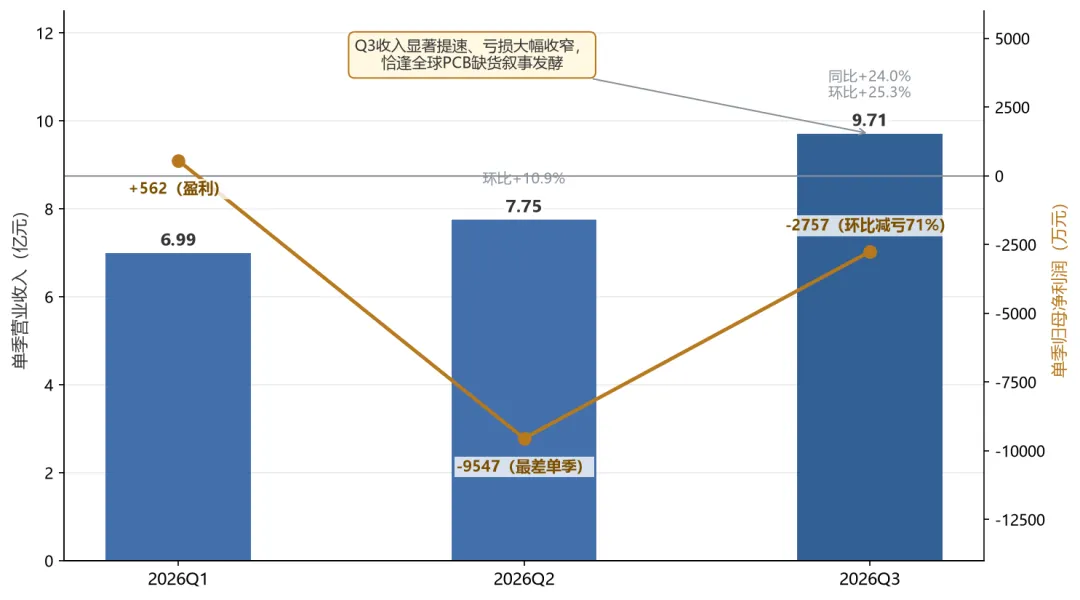
2026年单季:Q3收入显著提速、亏损环比收窄71%
三、底牌盘点:二线板厂的三张牌
中京电子是国内少数兼具刚柔印制电路板批量生产能力的制造商,产品覆盖刚性板(含HDI)、柔性板FPC、刚柔结合板、FPCA模组及IC封装载板。2025年收入结构:刚性板(含HDI)20.73亿占66%,柔性板及模组8.61亿占27.4%,境外收入占比20.95%。
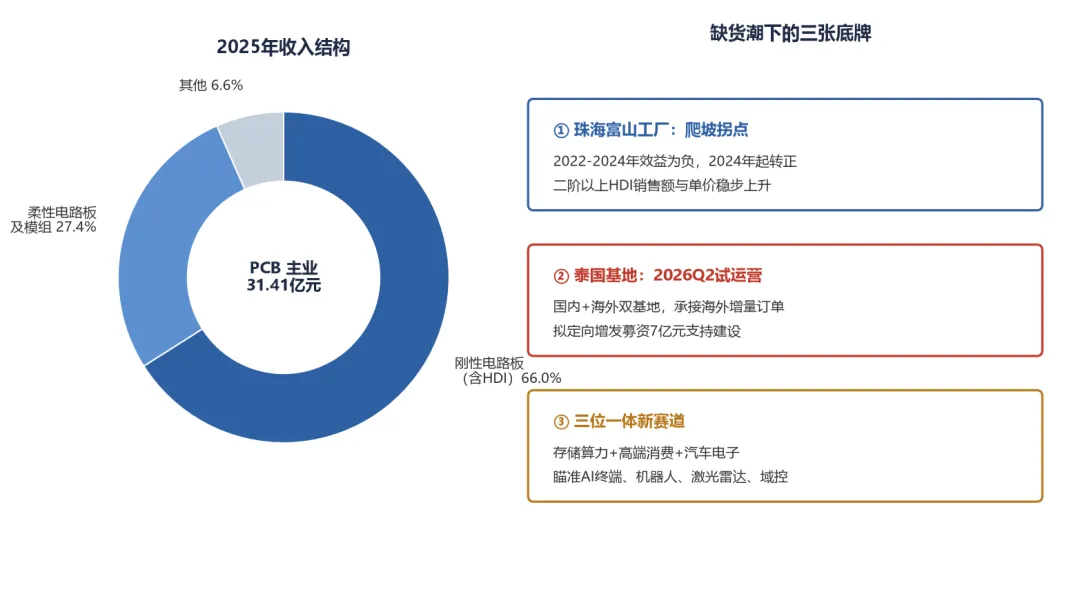
收入结构(左)与缺货潮下的三张底牌(右)
缺货潮下,它手里有三张牌:
第一张:珠海富山工厂的爬坡拐点。二阶以上HDI产品销售额与单价稳步上升,工厂从"拖累项"转为"增长极"。缺货周期里,有闲置高端产能就是最大的护城河,别人接不了的单,正是它的弹性来源。
第二张:泰国基地的全球化卡位。泰国智能化生产基地预计2026年二季度试运营,与惠州、珠海形成"国内+海外"双基地;公司正推进7亿元定增(处于深交所问询阶段)为泰国基地和惠州技改输血。在关税与供应链转移的大背景下,海外产能是承接国际客户增量订单的入场券。
第三张:三位一体的新赛道。2026年公司把宝押在"存储算力+高端消费+汽车电子"上,AI智能终端(智能眼镜、陪伴机器人)、数据算力与存储(服务器、交换机)、高可靠汽车电子(激光雷达、域控制器)。这些恰好是本轮PCB高端化周期中增量最确定的方向。
四、冷思考:这波缺货红利,轮得到它吗?
行情越热,越要泼两盆冷水:
1,缺货的"大头"未必轮到二线厂。本轮短缺的结构性增量集中在AI服务器的高多层、高速高频板——这个领域的产能和认证壁垒掌握在沪电股份、深南电路、胜宏科技等头部厂手里。中京电子的HDI更多绑定消费电子与汽车电子,它吃到的更可能是"溢出订单+全线涨价"的β行情,而非AI主线的α行情。二连板炒的是板块贝塔,不是公司阿尔法。
2,现金流和融资是悬顶之剑。前三季经营现金流仅252万元,投资现金流-3.86亿(扩产还在花钱),全靠筹资9.54亿输血;7亿定增尚在问询阶段,若再融资受阻,扩产节奏和财务压力都会放大。缺货周期是"满产满销"的美梦,但前提是熬到那一天,对现金流孱弱的公司,涨价传导慢半拍可能就是生与死的区别。
3,盈利稳定性从未被验证。2022年亏、2023年亏、2024年亏、2025年赚、2026年又亏,五年里只有一年盈利。Q3的减亏是真实拐点还是原材料价格松动的脉冲,至少还需要1-2个季度确认。
五、展望与判断
短看(1-2个季度):股价由缺货叙事+板块情绪主导,波动会非常剧烈;基本面上盯一个指标,Q4毛利率能否站上15%,验证提价传导是否落地。若Q4单季扭亏,"困境反转"逻辑成立;若原材料再度挤压,两连板的涨幅会快速回吐。
中看(2026-2027):三个可验证的里程碑,泰国基地Q2试运营及订单落地、7亿定增获批、存储/算力客户订单放量。全部兑现,中京电子才真正从"周期幸存者"升级为"高端产能受益者"。
长看:PCB行业已进入"高端吃肉、中低端喝汤"的分化时代。中京电子的终局取决于二阶以上HDI与高多层板的占比能否持续抬升,从66%的刚性板基本盘中,长出足够多的"AI含量",是它摆脱二线宿命的唯一路径。
一句话总结:全球PCB缺货是真实的,中京电子的两连板是情绪的;它手里有产能、有泰国基地、有故事,但报表还没证明自己配得上这轮周期的头等舱,缺货潮里,二线板厂最先闻到香味,也最先尝到苦味。
风险提示
原材料价格持续上涨侵蚀毛利;销售提价传导不及预期;定增进度不及预期;泰国基地投产及订单获取低于预期;PCB行业竞争加剧;股价短期涨幅较大,存在回调风险。
免责声明:本文基于公开财报、公告及新闻整理分析,仅供交流参考,不构成任何投资建议。股市有风险,投资需谨慎。