ARTICLE · 1391326
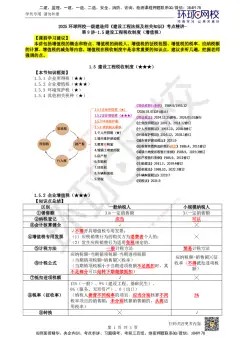
个人在电子税务局app代开了发票后又红冲再重开相同发票之前缴的税可直接抵用吗?印花税和地方教育附加如何在计算土地增值税时扣除?
发布时间:2026-11-21 00:05:37 最近访问:2026-11-21 00:05:38
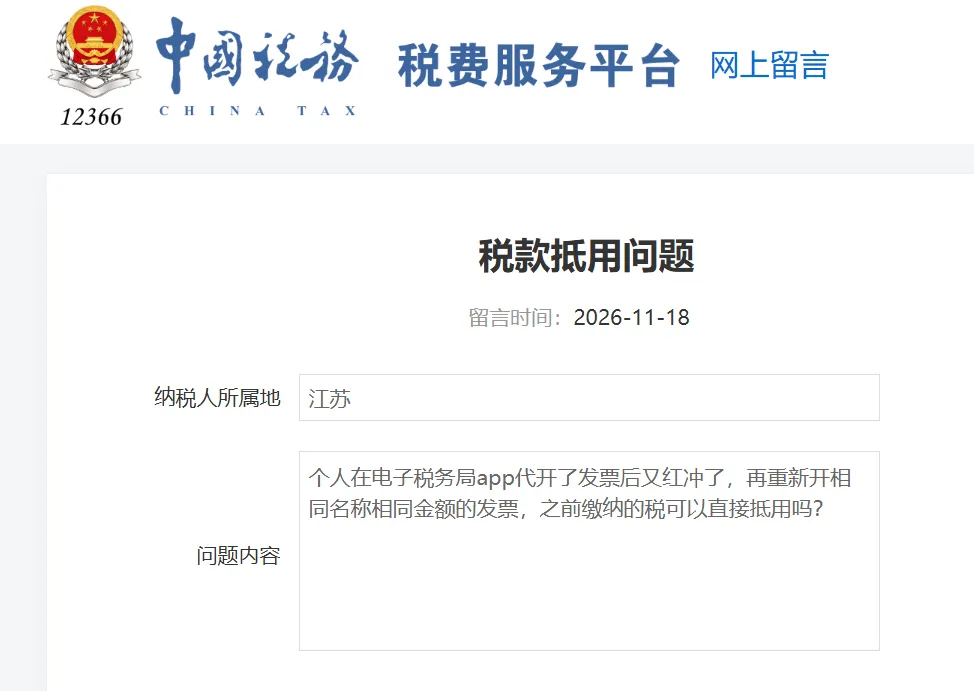
个人在电子税务局app代开了发票后又红冲了,再重新开相同名称相同金额的发票,之前缴纳的税可以直接抵用吗?
国家税务总局江苏省税务局12366纳税服务中心2026-11-19答复:
尊敬的纳税人(扣缴义务人、缴费人)您好!
您提交的网上留言咨询已收悉,现答复如下:
不允许直接抵用,红冲发票的税款做退税处理。
如需进行代开发票预缴退税,请登录电子税务局,依次选择【我要办税】-【一般退税管理】-【一站式退抵税(费)】-【代开发票预缴退税】/【查询税票退税】进行办理。
感谢您的咨询!
上述回复仅供参考,若您对此仍有疑问,请联系江苏税务12366或主管税务机关。
居民个人从中国境外取得的所得,能否从其应纳税额中抵免已在境外缴纳的个人所得税税额?应如何计算?来源:国家税务总局深圳市税务局12366纳税服务中心“第七条 居民个人从中国境外取得的所得,可以从其应纳税额中抵免已在境外缴纳的个人所得税税额,但抵免额不得超过该纳税人境外所得依照本法规定计算的应纳税额。”“第二十条居民个人从中国境内和境外取得的综合所得、经营所得,应当分别合并计算应纳税额;从中国境内和境外取得的其他所得,应当分别单独计算应纳税额。第二十一条个人所得税法第七条所称已在境外缴纳的个人所得税税额,是指居民个人来源于中国境外的所得,依照该所得来源国家(地区)的法律应当缴纳并且实际已经缴纳的所得税税额。个人所得税法第七条所称纳税人境外所得依照本法规定计算的应纳税额,是居民个人抵免已在境外缴纳的综合所得、经营所得以及其他所得的所得税税额的限额(以下简称抵免限额)。除国务院财政、税务主管部门另有规定外,来源于中国境外一个国家(地区)的综合所得抵免限额、经营所得抵免限额以及其他所得抵免限额之和,为来源于该国家(地区)所得的抵免限额。居民个人在中国境外一个国家(地区)实际已经缴纳的个人所得税税额,低于依照前款规定计算出的来源于该国家(地区)所得的抵免限额的,应当在中国缴纳差额部分的税款;超过来源于该国家(地区)所得的抵免限额的,其超过部分不得在本纳税年度的应纳税额中抵免,但是可以在以后纳税年度来源于该国家(地区)所得的抵免限额的余额中补扣。补扣期限最长不得超过五年。第二十二条居民个人申请抵免已在境外缴纳的个人所得税税额,应当提供境外税务机关出具的税款所属年度的有关纳税凭证。以上内容仅供参考,具体以最新法律法规及相关规定为准。纳税人因转让房地产缴纳的印花税,在申报土地增值税时计入‘与转让房地产有关的税金’扣除。因转让房地产缴纳的地方教育附加,视同税金予以扣除。本公告自2026年1月1日起施行,此前尚未出具清算受理通知书的项目按照本公告执行,已出具清算受理通知书的项目仍按原规定执行,不再调整。”以上内容仅供参考,具体以最新法律法规及相关规定为准。