ARTICLE · 1392106
2026年全球储能发展趋势报告.pdf
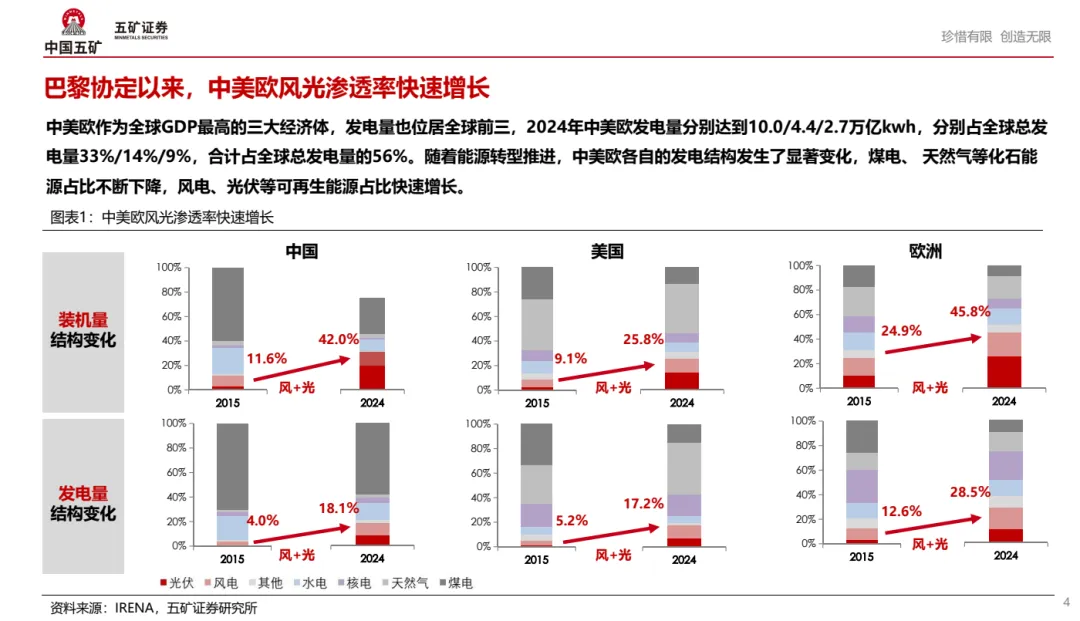
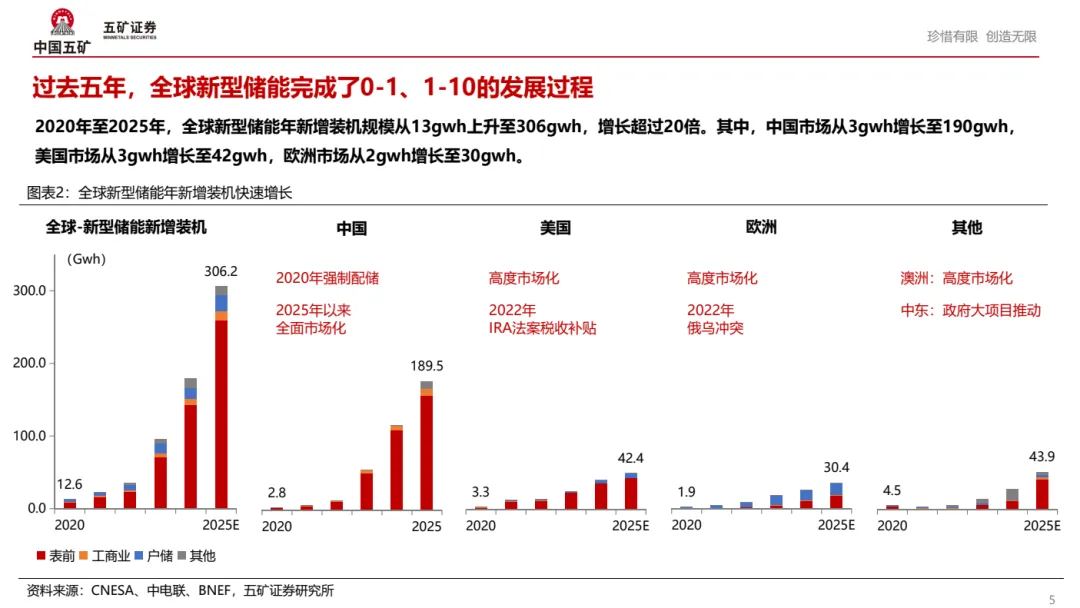
2026年全球储能发展趋势报告.pdf一边是全球储能 5 年暴涨超 20 倍的疯狂增长,一边是大量项目看着热闹,算完账却赚不到钱。万亿风口摆在眼前,但 2026 年想在储能行业分到蛋糕,难度已经肉眼可见地提升。 很多人对储能的理解,还停留在 “给风电光伏配个大号充电宝”。过去国内储能项目,大多靠政策强制配储推着往前走,说白了,属于任务式建设,能不能赚钱是次要问题。但时代已经彻底变了。 回看数据,2020‑2025 年,全球新型储能新增装机从 13GWh 飙升到 306GWh,翻了二十多倍。中国市场更是一马当先,从 3GWh 冲到 190GWh,占了全球绝大部分增量。美国、欧洲也在同步狂奔。风光发电渗透率一年比一年高,白天光伏大发,电价直接砸到几分钱,消纳压力越来越大,电网迫切需要储能来存多余的电,储能的真实需求实实在在冒了出来。 
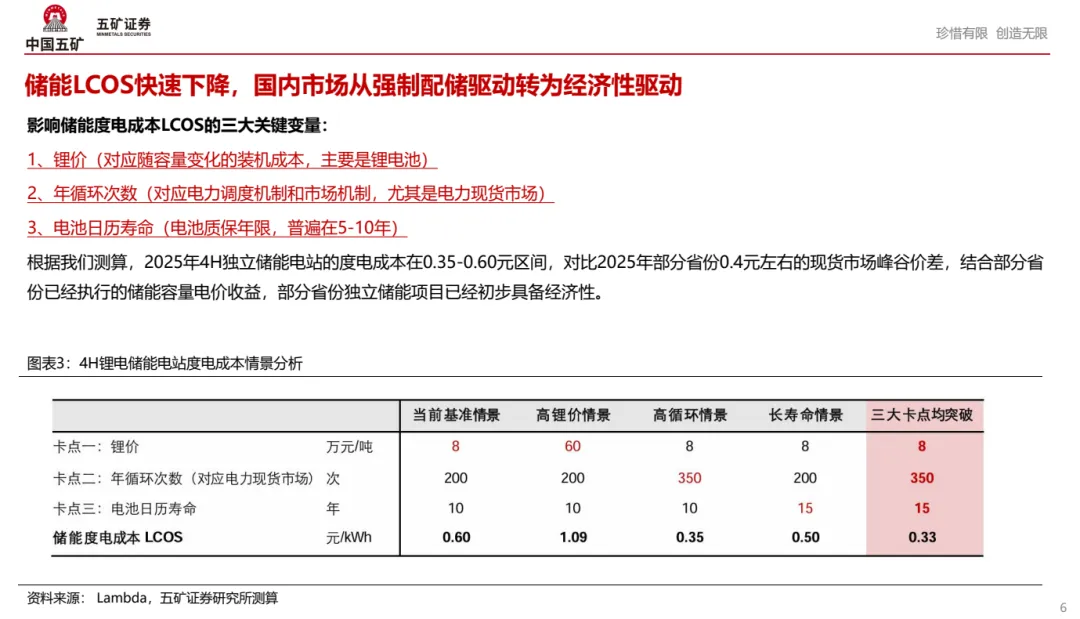
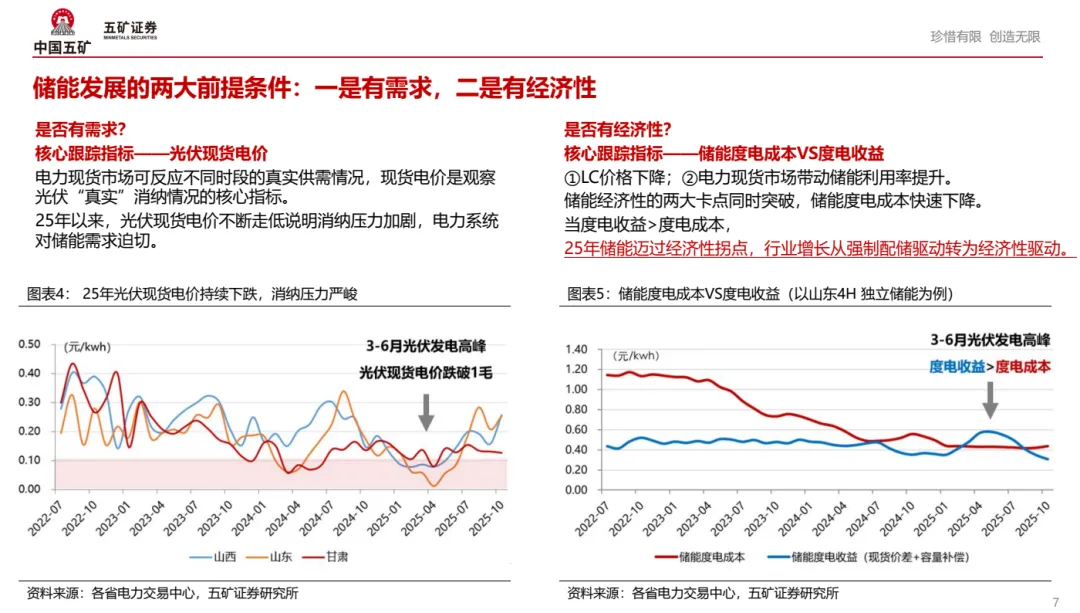
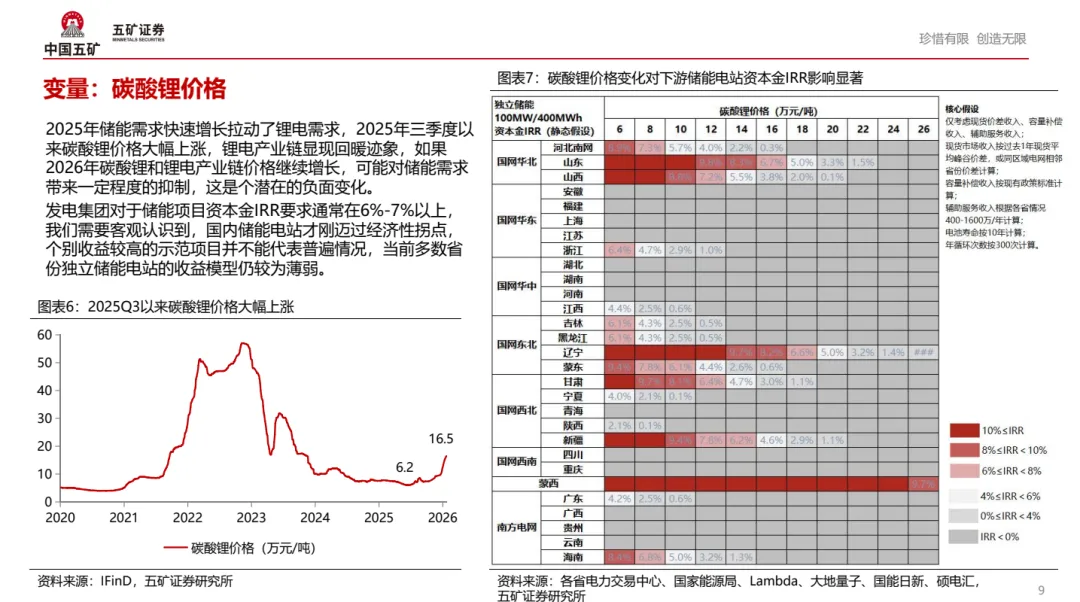
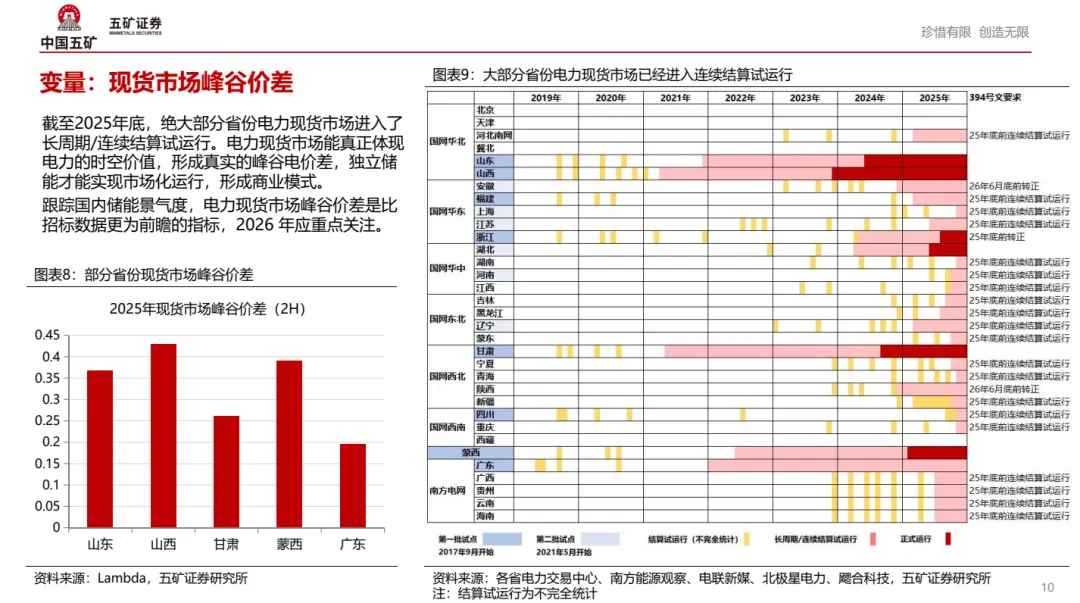
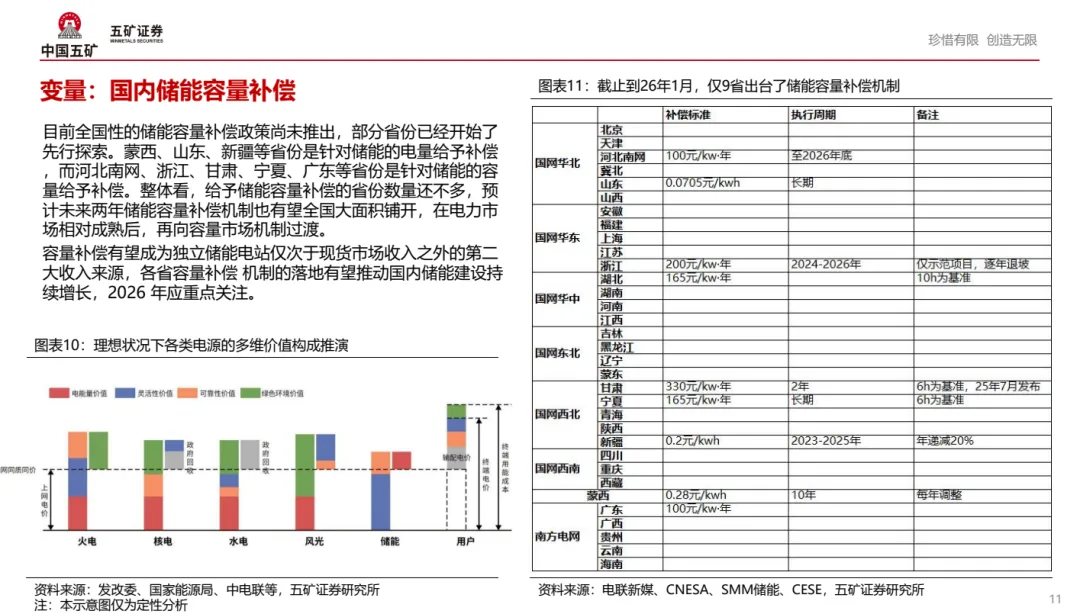
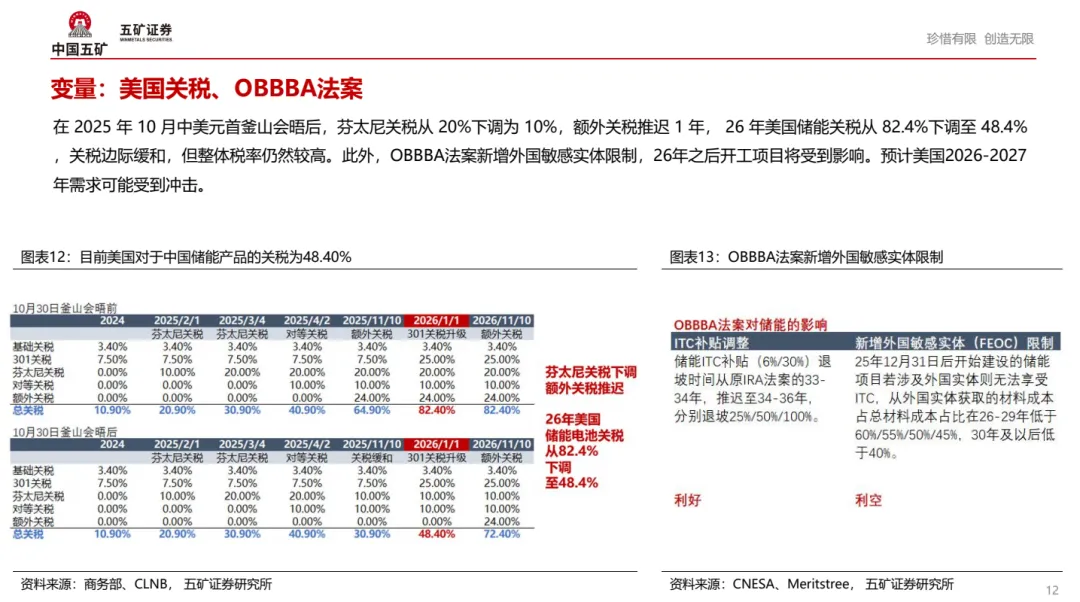
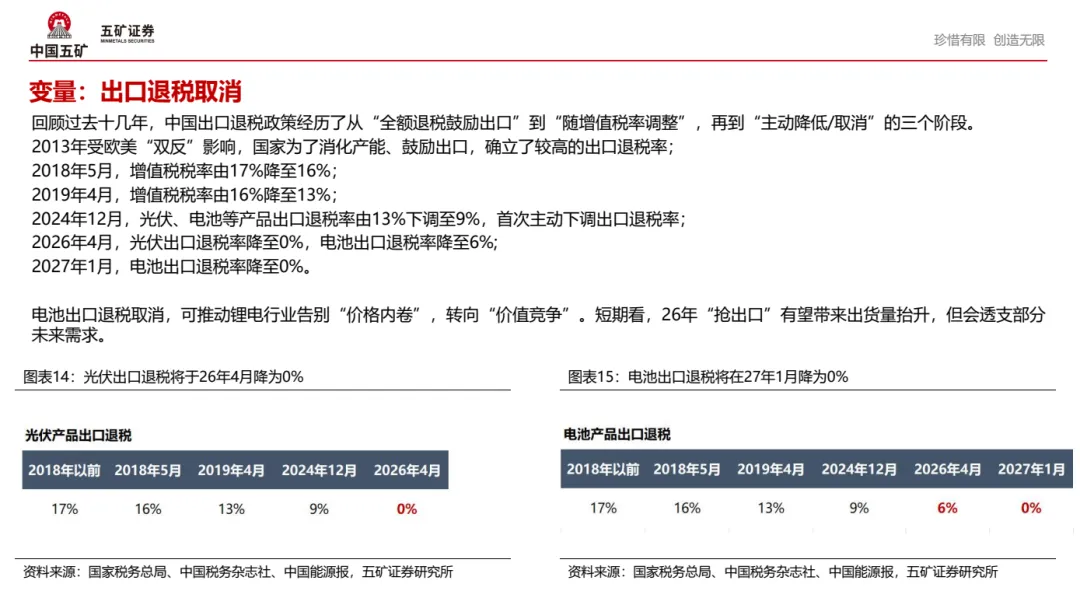
行业最关键的转折点发生在 2025 年:储能正式跨过经济性拐点。 简单说就是,储能买电、存电、再卖出去,再叠加容量补偿补贴,部分省份项目收益终于跑赢了建设运营成本。不再靠政策硬性摊派,项目自己就能算得过来账。但注意,只是部分省份,不是全国普适。山东、山西、蒙西这些现货价差大的区域日子好过,不少地方的收益模型依旧很薄弱,发电集团内部普遍要求储能项目资本金 IRR 要达到 6%‑7% 以上才能上马,大量地区还达不到这条及格线。看着行业大火,一头扎进去就很容易踩亏损大坑。 碳酸锂价格、现货峰谷价差、容量补偿、海外贸易壁垒,这一堆变量,左右着 2026 储能的现实生存状态。 碳酸锂就是悬在储能头顶的一把利剑。2025 年三季度锂价从低点大幅反弹,一路冲到 16.5 万元 / 吨。锂价上涨,直接拉高锂电池采购成本,直接吃掉储能项目的利润。报告测算,锂价每往上走几万元,不少省份储能项目内部收益率直接腰斩,原本刚好盈利的项目瞬间变成亏本买卖。 国内市场能不能持续向好,要看两件事:电力现货市场的峰谷价差,还有容量补偿政策落地。 现在国内绝大多数省份已经进入电力现货连续结算试运行。峰谷价差,就是储能最核心的赚钱来源,低价充、高价卖。山西、山东价差表现亮眼,但广东等地区价差偏弱。价差如果持续收窄,储能的盈利基础就会被动摇。 另外容量补偿相当于给储能的固定 “保底工资”,截止 2026 年 1 月,全国仅仅只有 9 个省份推出相关补偿机制。全国统一政策还没落地,如果后续更多省份跟进,会直接打开国内储能的盈利空间;反之,行业扩张速度就会被按住。 出海这条路,也不再是躺赢。 美国关税虽从 82.4% 下调至 48.4%,税率依旧居高不下,叠加 OBBBA 法案的外国敏感实体限制,2026 年后开工的储能项目会受到约束,国内企业进军美国市场阻力重重。出口退税也在逐步退场,2026 年 4 月光伏退税率归零,电池退税率降到 6%,2027 年电池退税也将清零。短期会出现一波 “抢出口”,透支未来需求,长期逼迫国内锂电企业告别低价内卷,转向拼产品价值。 欧洲这边倒是亮点不少。意大利搞起了储能容量长期采购拍卖,首轮 10GWh 拍卖吸引超 40GWh 投标;英国推出长时储能保障机制,大量 8 小时以上长时储能项目申报。但欧洲同样有痛点,电网并网排队问题极其头疼,英国不少新能源项目并网要等 6 年以上,三成项目要等 10 年,就算拿到订单,电网接不进去,项目也很难落地。中东、印度、澳洲、智利这些新兴市场正在慢慢崛起,会成为国内厂商新的角逐场。 短期变量充满不确定性,但拉长时间维度,储能的天花板依旧很高,两大驱动力不会改变:全球能源转型,以及 AI 算力爆发带来的全新需求。 按照机构测算,全球储能新增装机在 2035 年前后迎来峰值,年新增有望突破 1.5TWh,对比现在还有 8.6 倍的成长空间,2024‑2035 年复合增速约 21.3%。 而 AI 算力数据中心 AIDC,正在给储能再添一把火。AI 服务器功耗巨大,供电可靠性要求极高,英伟达提出的 800V 高压直流架构,直接把储能列为新一代数据中心供电的标配。阿布扎比已经落地巨型光储项目,5.2GW 光伏搭配 19GWh 储能,给数据中心实现 7×24 小时绿电供应。 AI 算力的爆发不是小打小闹。IEA 机构预测,到 2030 年,全球数据中心新增规模会冲到 30GW。把这部分新增需求算进去,储能 2024‑2035 年复合增速可以抬升到 24%,2035 年需求峰值直接拉高到 1.9TWh,相当于凭空多出 421GWh 的新增储能需求。美国能源部预警,2030 年仅仅 AI 算力新增,就会造成数十 GW 的电力缺口,光储会成为解决方案之一。 当然我们也要保持清醒。AI 带来的储能增量目前更多停留在测算层面,大规模落地还要看项目实际推进,不能把预期直接当成现实。 把短期风险和长期红利揉在一起看,储能行业已经告别闭眼扩张的时代。 不要看见装机数据火热就盲目乐观。锂价波动、国内各省电力市场改革进度、海外贸易壁垒,每一项都会扰动行业节奏。国内做项目,优先盯紧当地现货峰谷价差、容量补偿政策;做海外业务,关税、当地电网并网能力是必做功课。 能源转型是确定的大方向,AI 算力带来全新增量,行业成长空间毋庸置疑,但钱不会自动掉进口袋。未来几年储能行业会明显分化,能算清账、看懂政策、把控供应链成本的玩家,才能真正吃到万亿赛道的红利。