ARTICLE · 1397627
怕底层全是假标?算算这1674万下载量背后的“百亿大盘”
怕底层全是假标?算算这1674万下载量背后的“百亿大盘”这几天,很多投资人在后台私信问到同一个问题:公司停摆了,我们投的钱底层到底有没有真实的借款人?会不会全是一个个伪造的空壳? 今天,咱们不猜内幕,不谈情绪,只拿公开可查的数据,用最基础的算术题,给大家算一笔最实在的“底层资产账”。 一、定性:合规的利率,是做不了假的 判断底层真假,先看业务性质。 打开我们的自有核心APP“恒生活”,页面明确标注了贷款年化利息区间为 7.2%~24%。 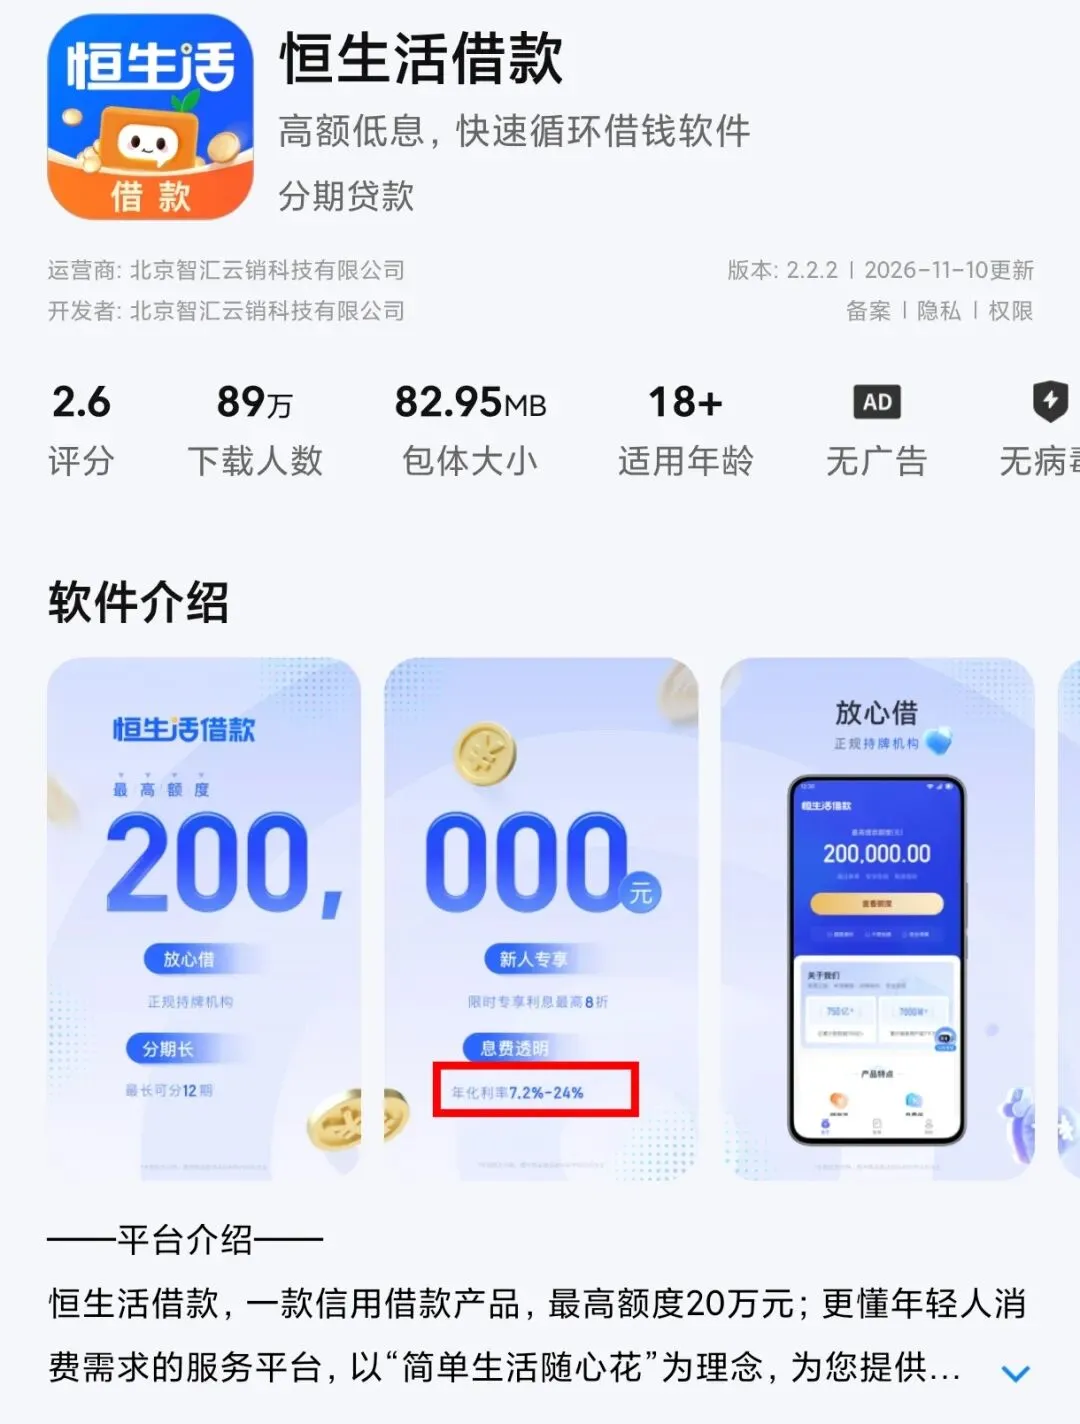
这意味着什么?这意味着这是一款定价透明、严格在国家监管红线内的合规借贷产品。如果这只是一个用来忽悠人的假APP,谁会去费心设计符合国家标准的利息区间? 二、定量:1674万下载量,算出真实的百亿底盘 来看第一张图(七麦数据)。在专业的APP数据统计平台上,“恒生活”安卓版的累计总下载量已经突破了 16,740,000 次(1674万次)。 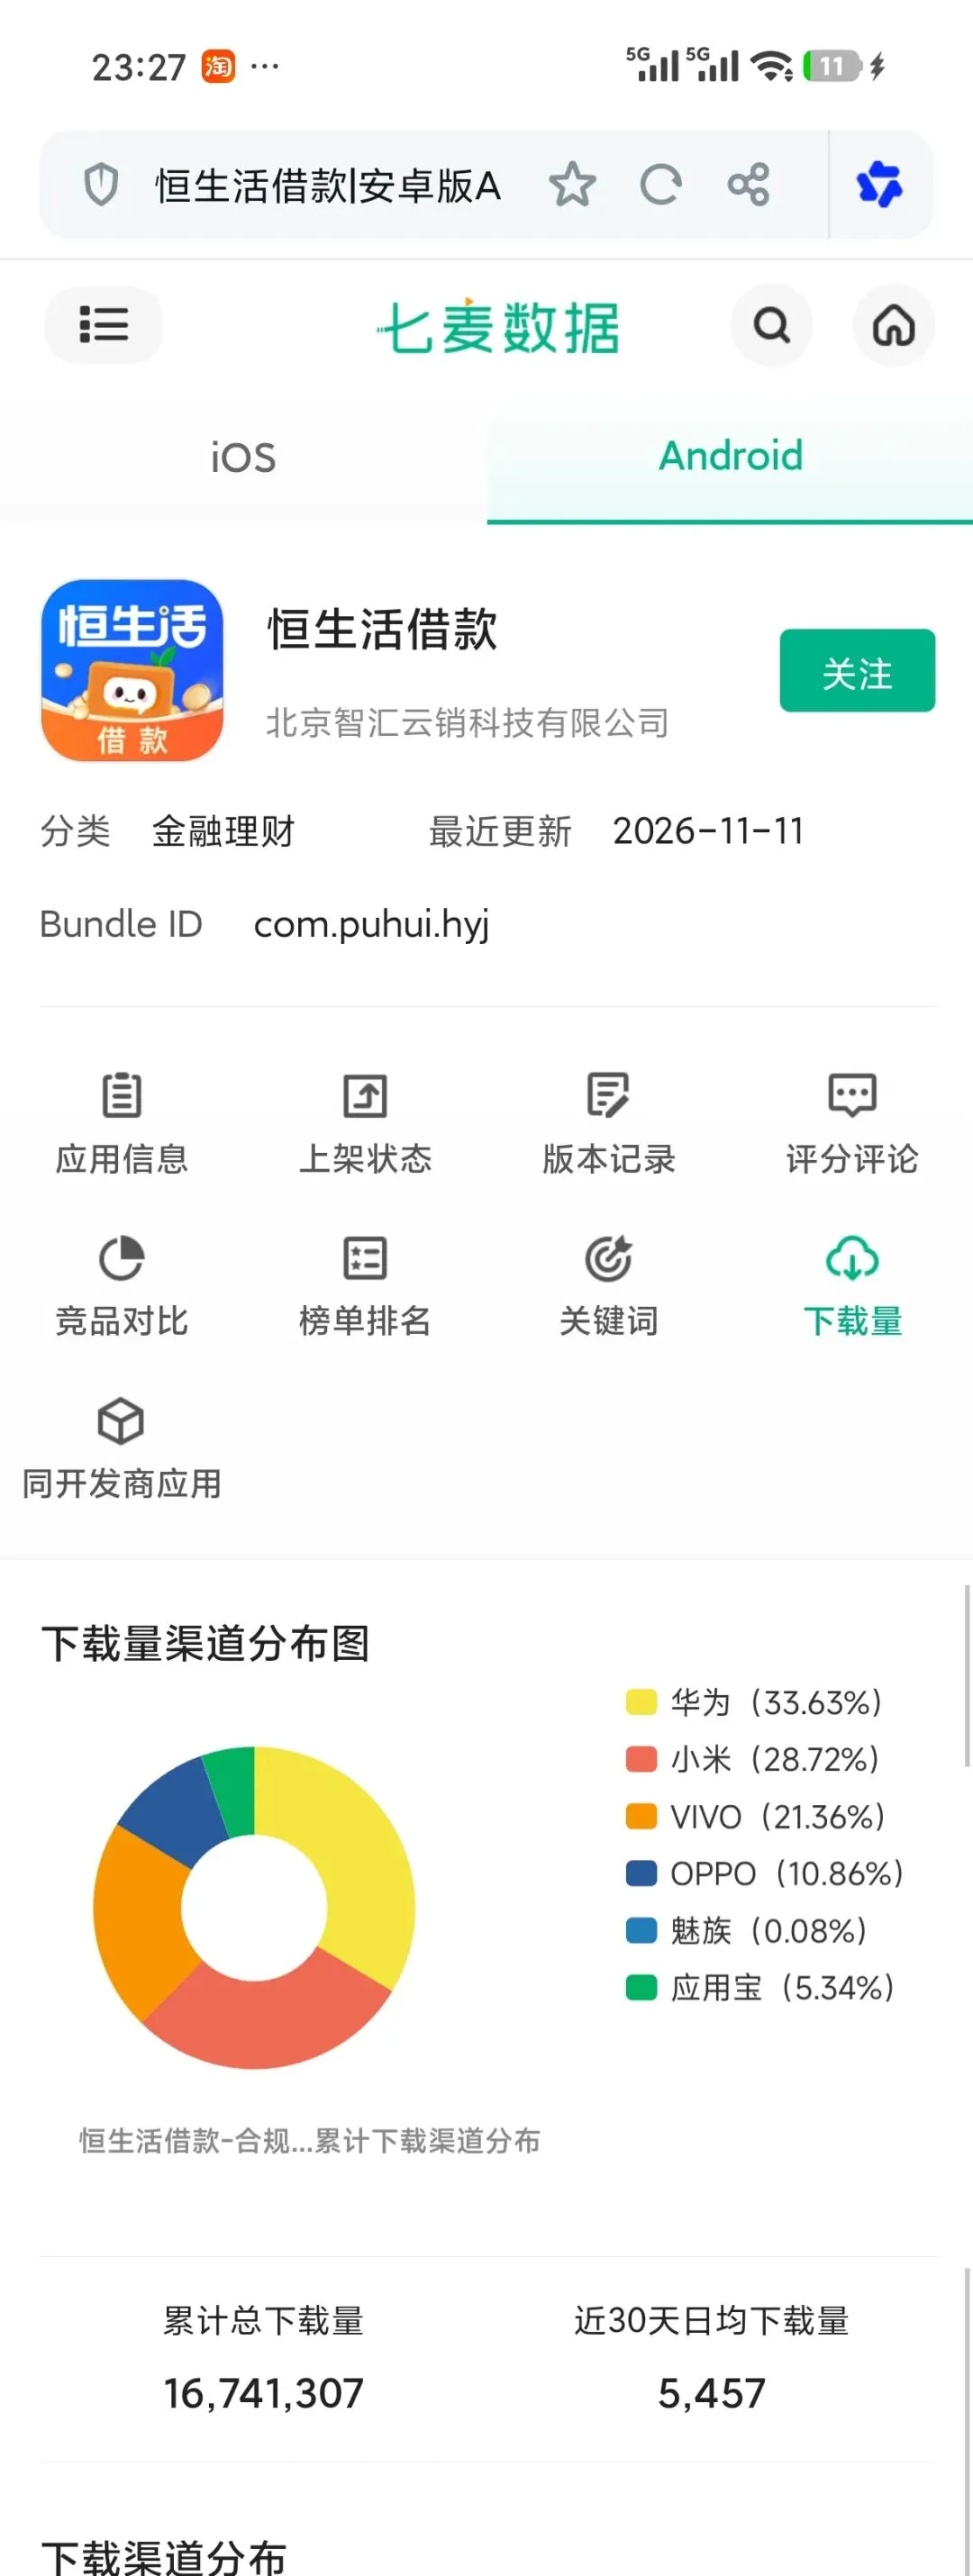
咱们用最保守的算术题估一估这个盘子到底有多大: · 假设这1674万下载用户中,只有 10% 的人真正发生了借款(即 167.4万 借款人)。 · 再假设,每个人平均只借了 20,000元(这在小额信贷里是非常保守的数字)。 计算结果:167.4万真实借款人 × 2万元 = 334.8亿元。 这仅仅是按最低转化率推算出来的。这意味着,我们面对的底层资产,是由上百万真实借款人和几百亿真实贷款合同构成的。这正是J侦介入查账时,能够对得上的“真金白银”的凭证。 三、铁证:黑猫投诉里的“抱怨”,反而是底层的防伪标 有些投资人去黑猫投诉搜“恒生活”,看到里面借款人抱怨“利息高”、“催收猛”,心里就慌了。但在金融视角里,这些抱怨恰恰是资产真实性最强有力的反证。 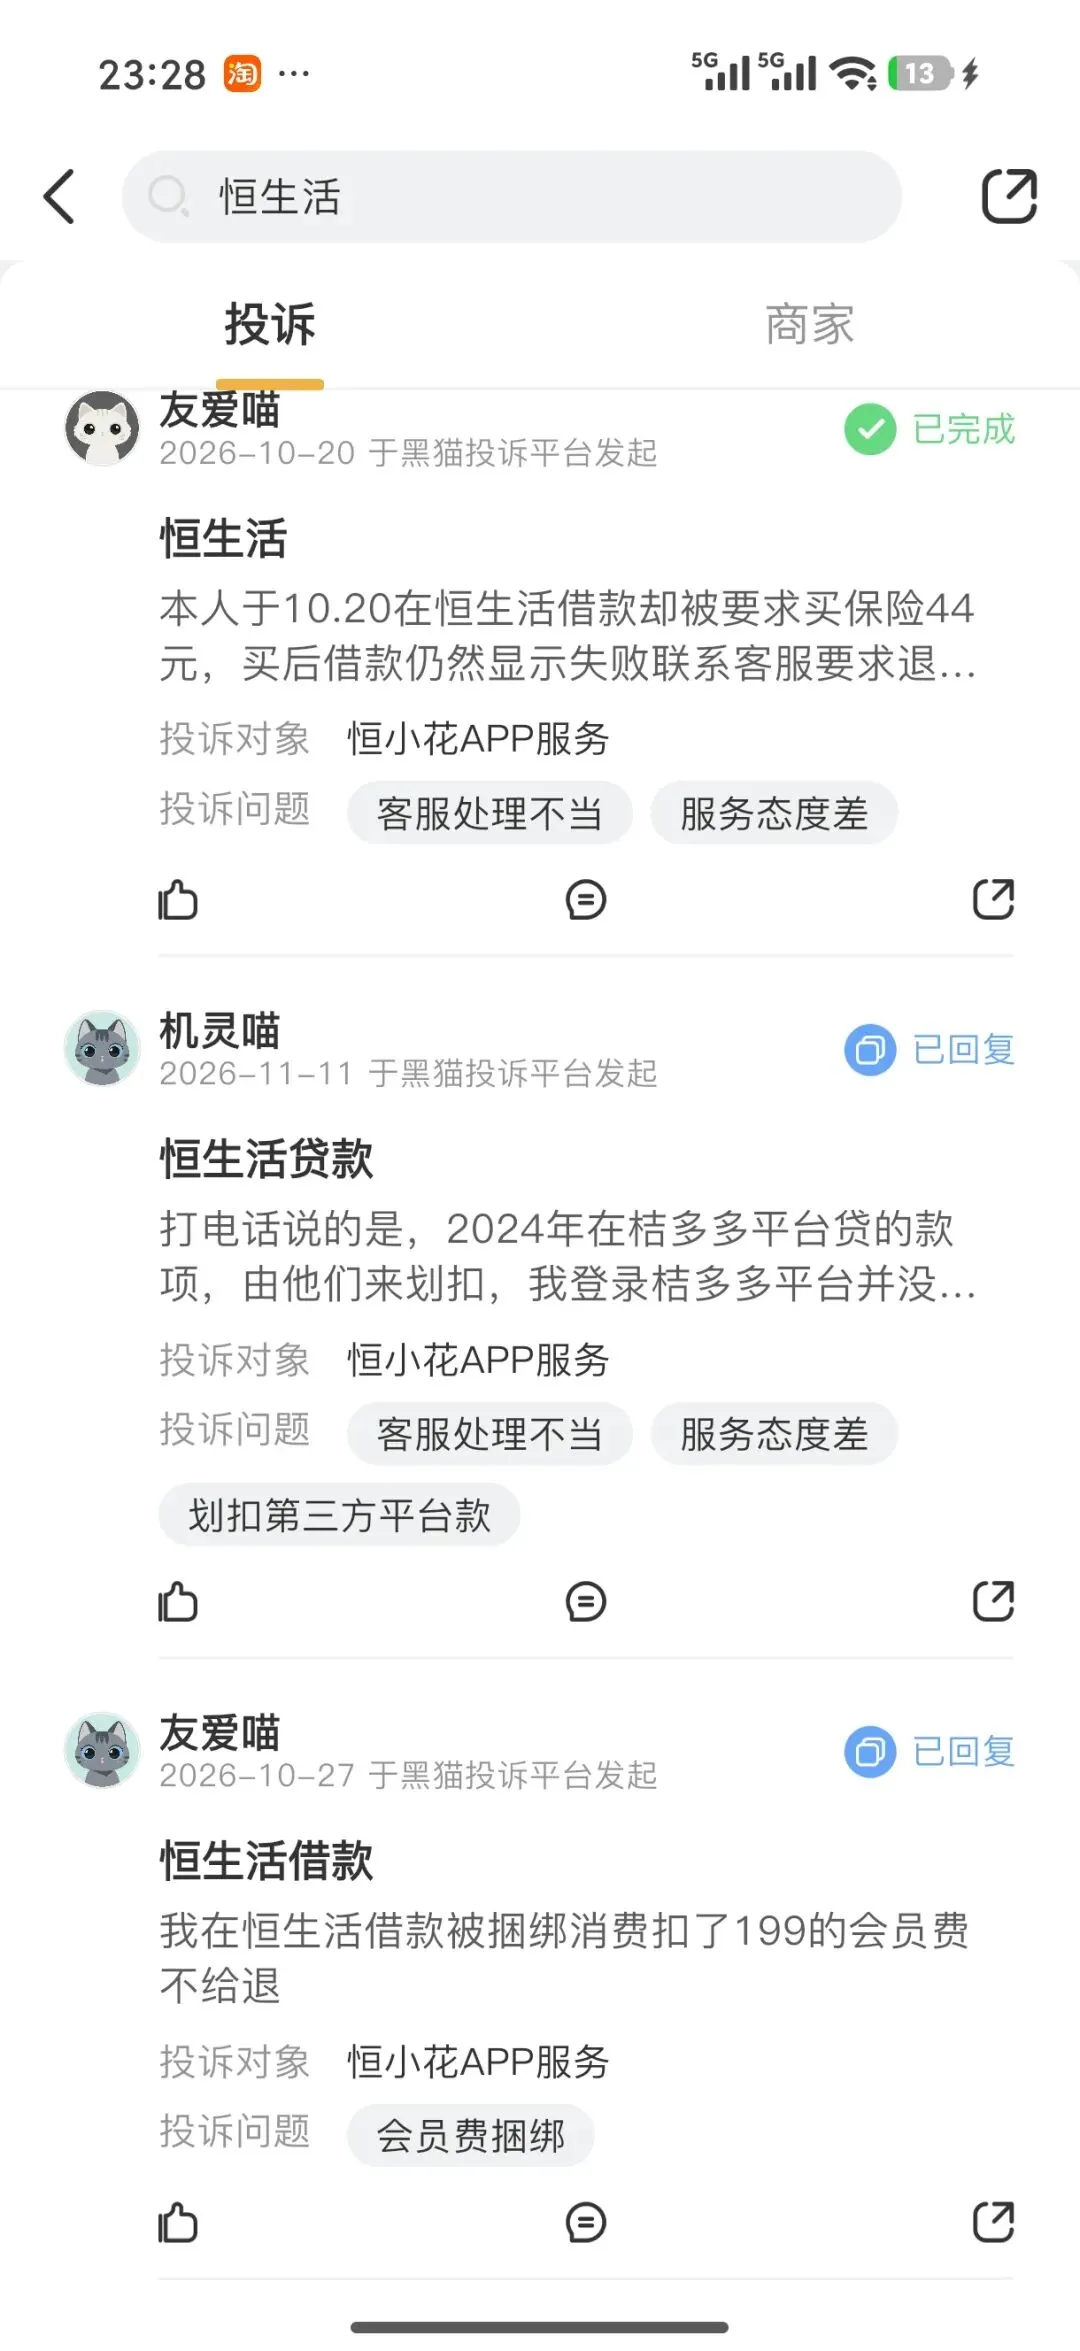
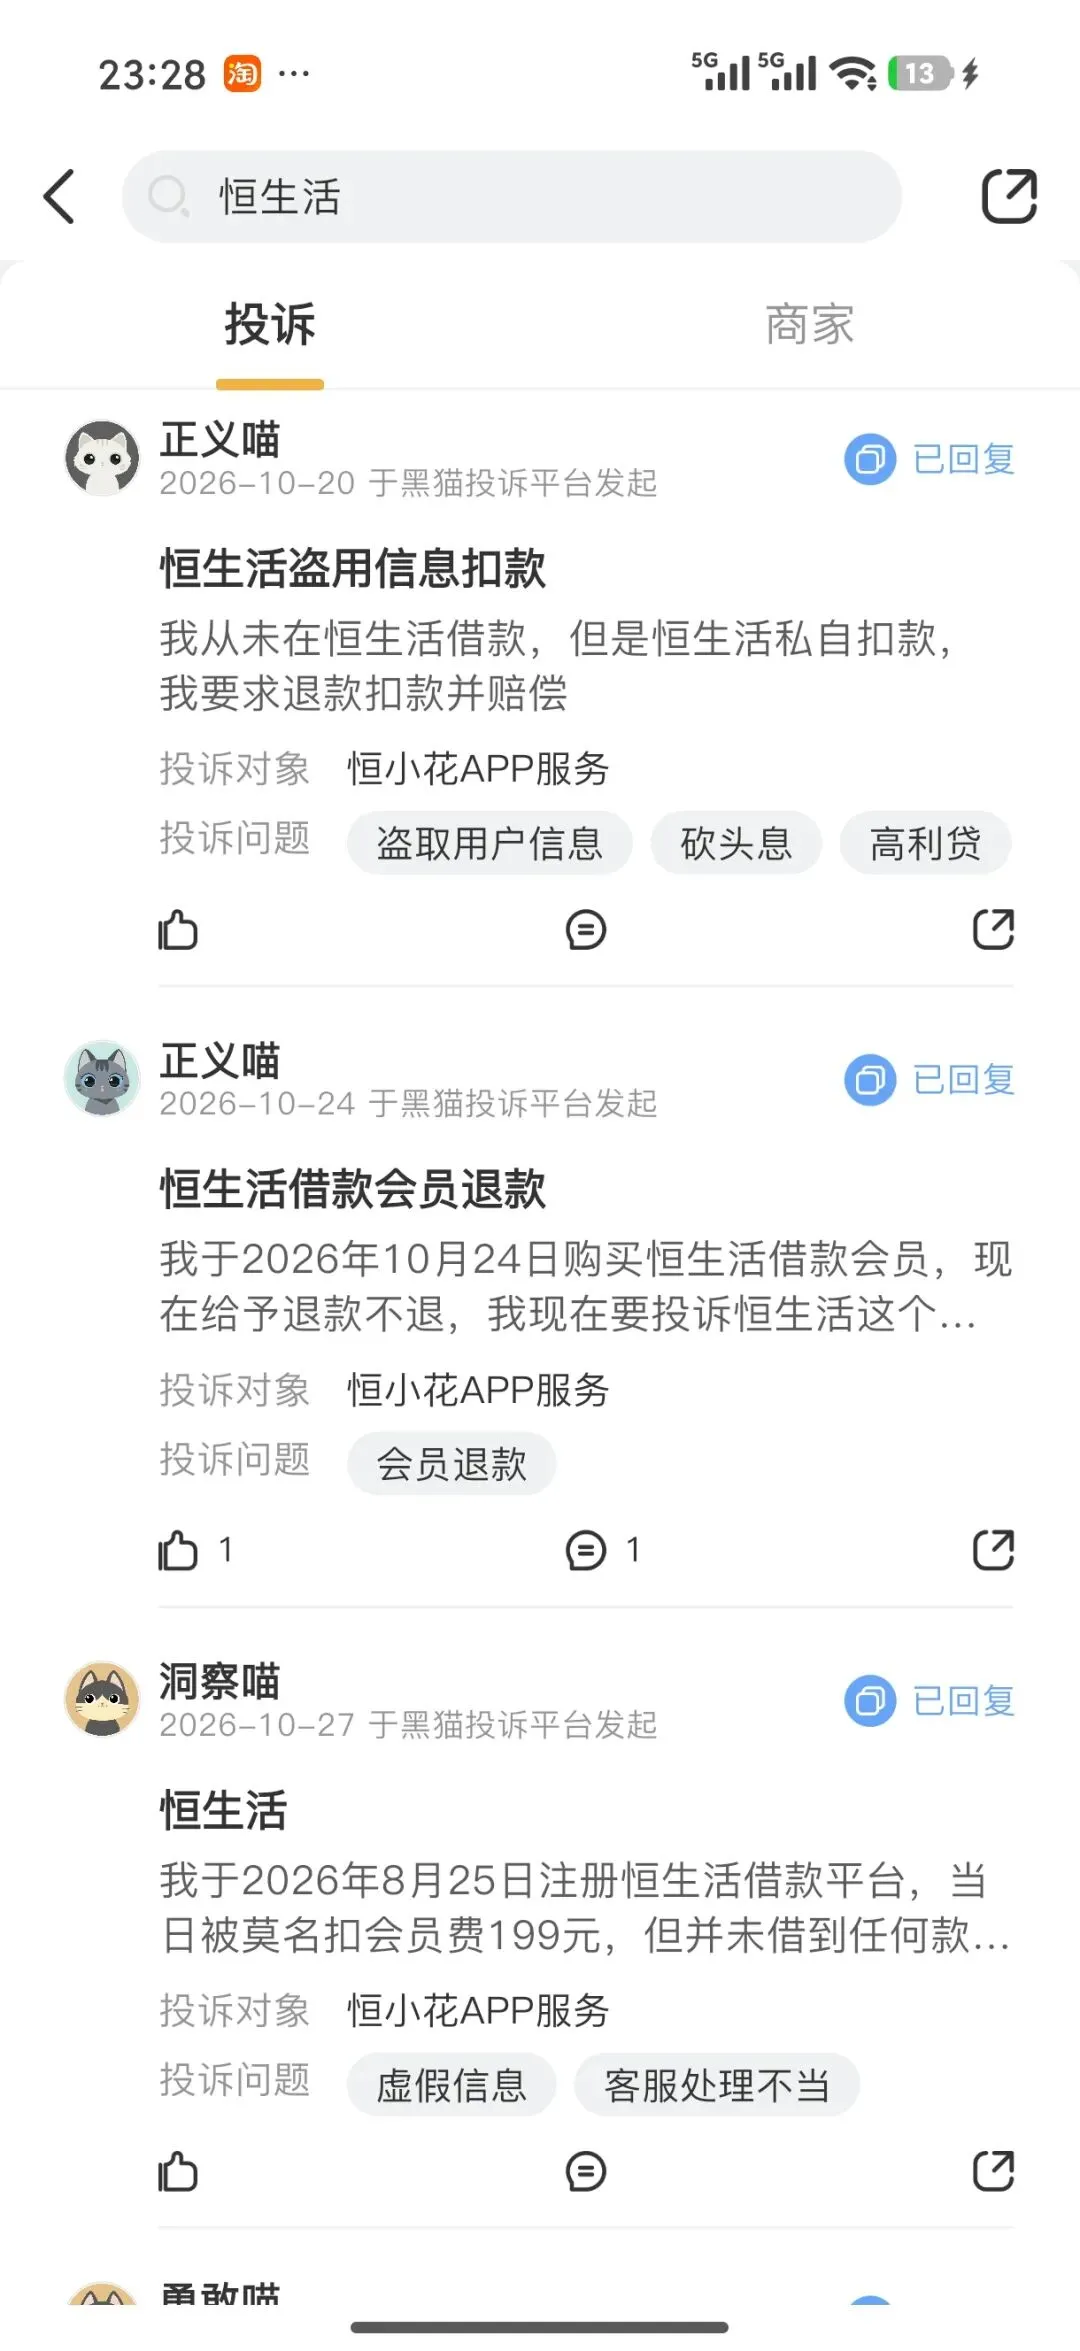
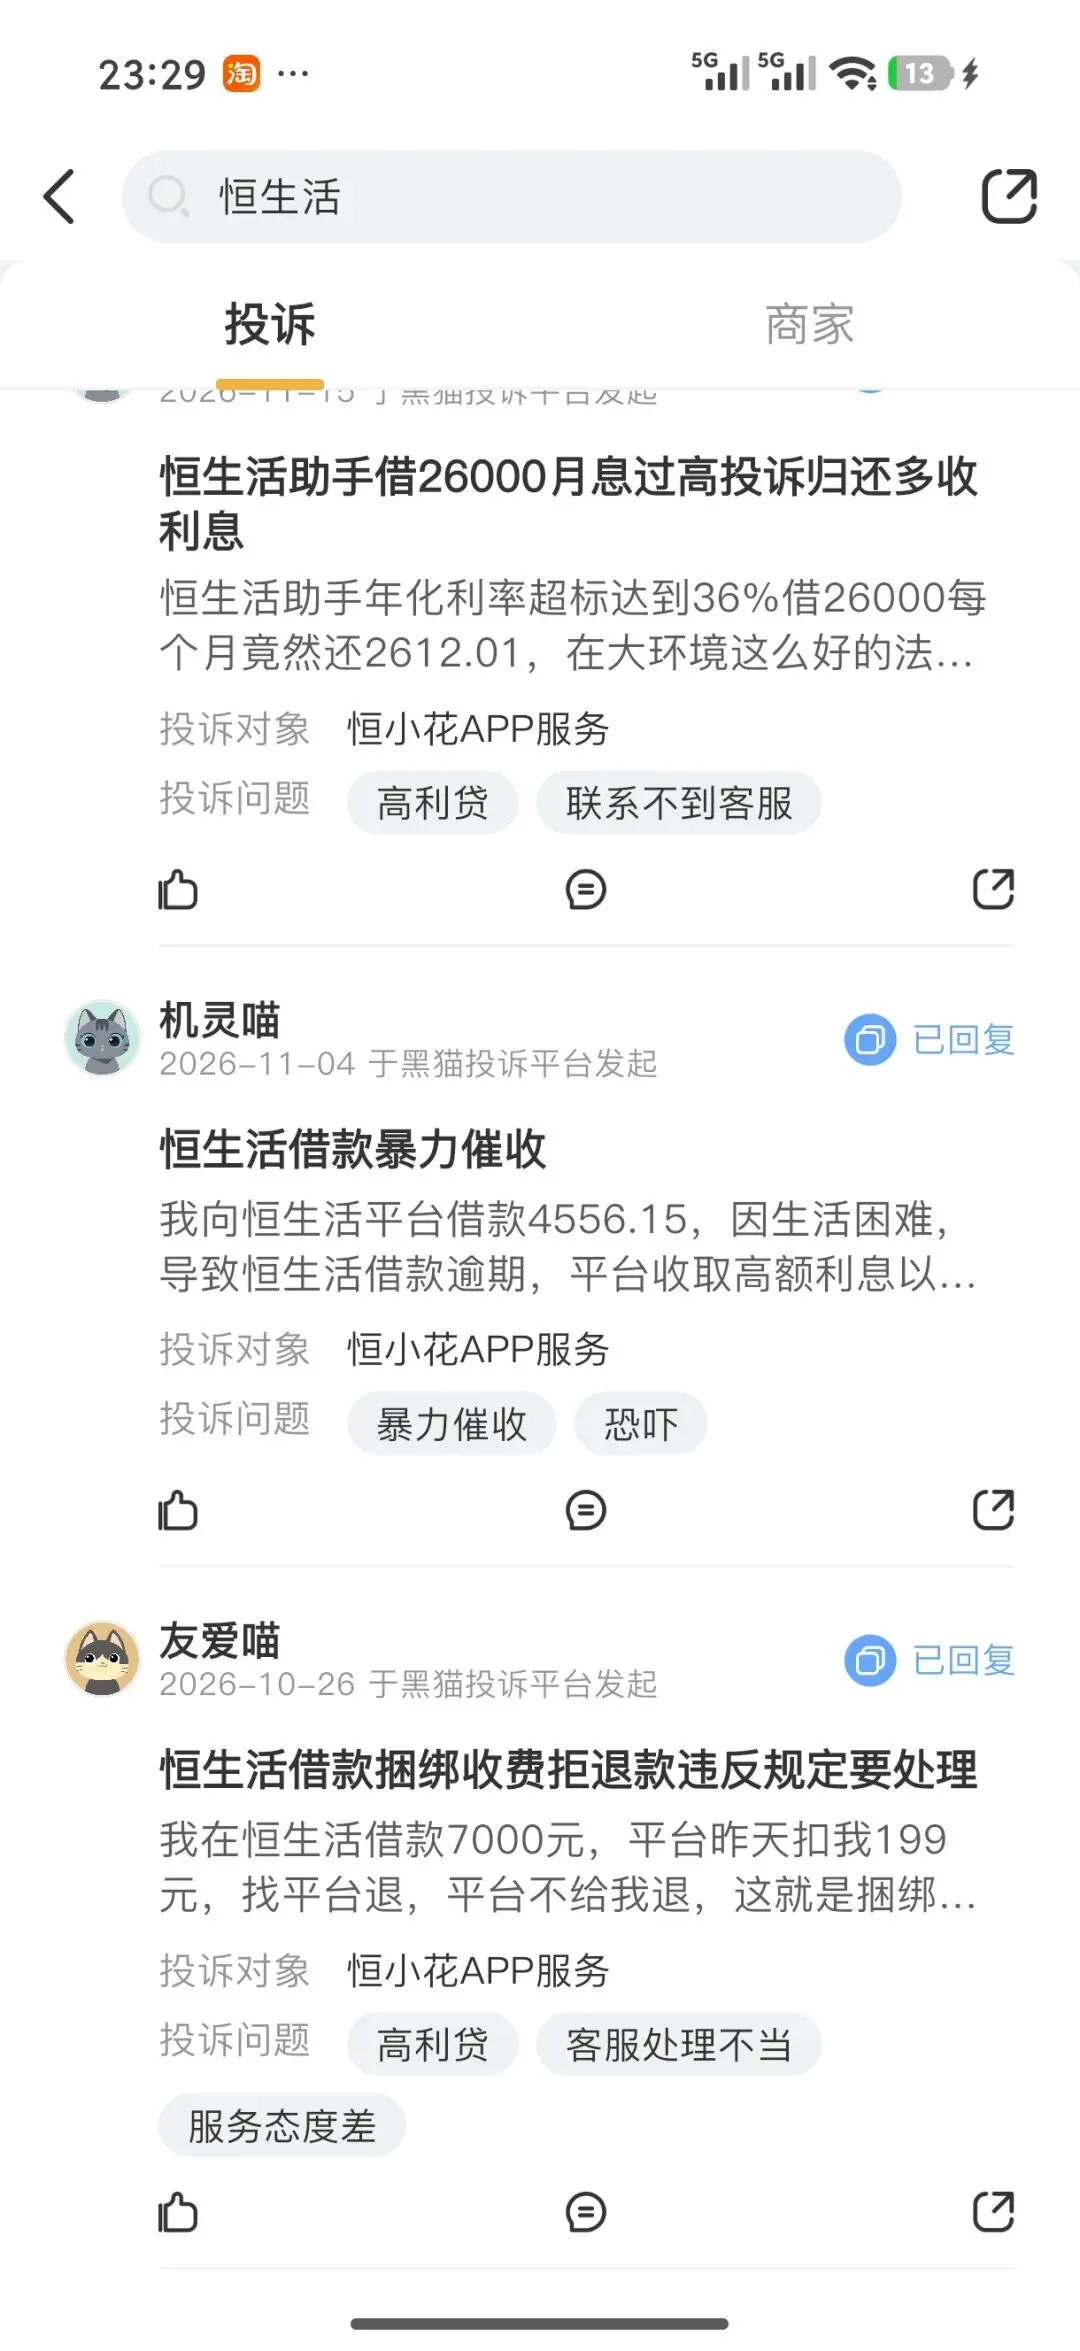
截图里有借款人抱怨自己“被收了36%的利息”。客观来讲:我们APP上明确写着最高年化24%,为什么会有36%的抱怨?这往往是部分逾期借款人为了逃避还款,故意夸大事实、恶意投诉的伎俩。 但抛开情绪字眼,只要他们在平台上抱怨“借了钱、逾期了、被催收了”,就反向证明了:底层的借款人是真实的,钱是真实放出去的,借贷合同是真实存在的。 造假标的人,不可能造出这么多真实的纠纷。 四、获客矩阵:10万台货柜+3200万线索,拓展第二渠道 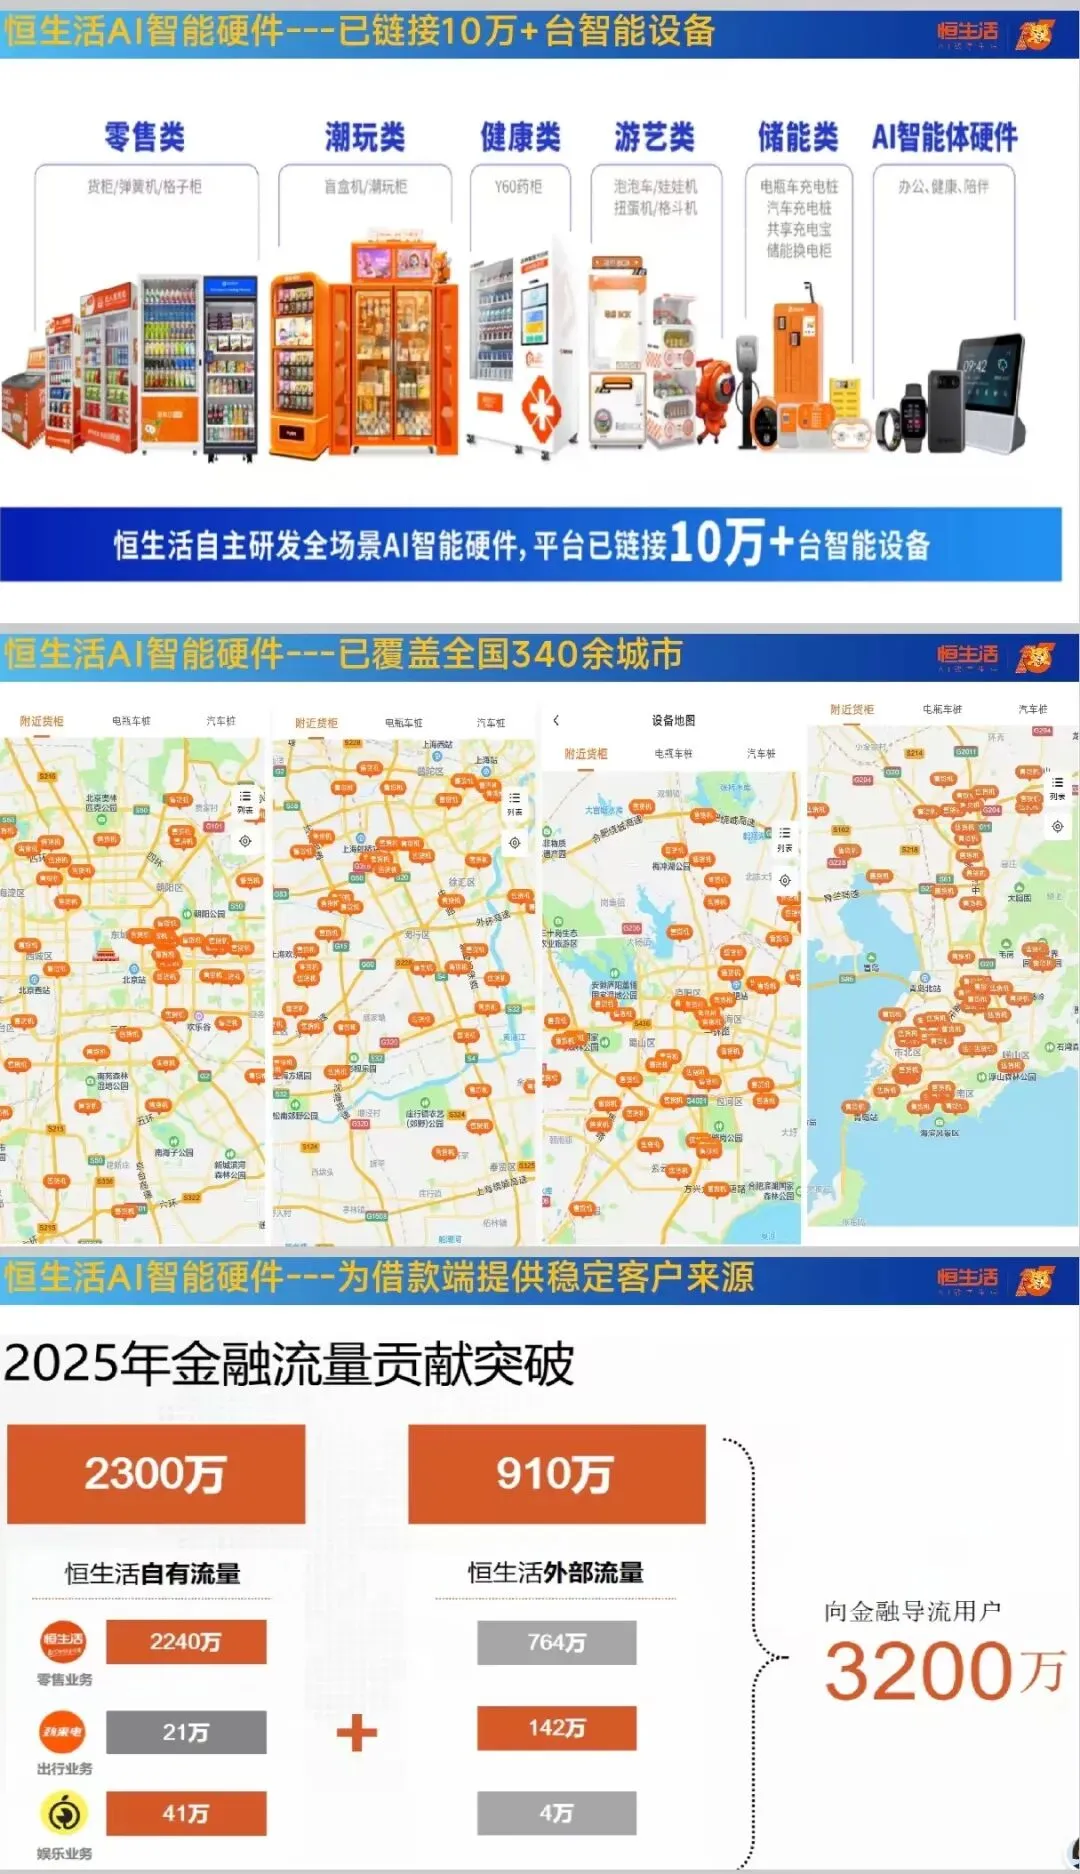
除了APP本身的自然流量,我们还有哪些途径能找到真实的借款人? (恒生活AI智能硬件)。截至目前,我们的恒生活无人货柜、智能硬件等设备,已经在全国铺设了 10万台。 这是恒生活布局的“第二套获客矩阵”。 这10万台设备覆盖了庞大的线下消费人群,我们在提供零售服务的同时,也通过这个生态去触达有潜在金融需求的用户。 2025年,恒生活通过自有流量和外部流量,为金融业务贡献了超过 3200万 的导流线索。虽然这3200万线索最终转化成了多少真实借款(无法单独确证),但它证明了除了自有APP,恒昌还有庞大的线下生态,在源源不断地为底层信贷输送着真实的借款人。 写在最后: 数字是不会骗人的。 从1674万的APP真实下载量,到保守估算的百亿级底层资产;从明确的合规利息区间,到10万台货柜带来的千万级导流线索。这一切都在客观地告诉大家: 恒昌的底层不是空气,而是千万级别的真实用户和实打实的借贷合同。 目前,公司账户已经处于政府部门的严密监管下,底层的催收机器依然在合法合规地运转。只要底层这些真实的借款人还在还款,咱们的债权底盘就是稳的。 资产是真的,合同是真的,事实摆在这里。 大家保持理智,静待程序推进。 
决战尚未到来,路上总会有各种杂音、流言,容易扰乱人心。越是这种时候,越要沉下心理清思路,独立冷静判断形势,守住既定方向,听从统一安排,不被外界纷乱的声音裹挟,稳步向前。