 夜雨聆风
东山精密正在经历一场由传统精密制造向“AI算力核心”的战略跃迁。通过收购索尔思光电,公司构建了全球唯一的“PCB+光芯片+光模块”全栈IDM能力,并首次入列A股光模块核心阵营。
核心结论:一季度归母净利润同比暴增143.47%,扣非净利增166.99%,验证了AI业务放量的爆发力。公司已成为A股中稀缺的“光模块+AI PCB”双赛道龙头。然而,与当前强劲业绩并存的,是财务费用激增34.8倍、经营现金流下滑及债务攀升带来的短期阵痛。当前股价正处于主升浪后的高位博弈阶段,长期成长逻辑坚实,但短期波动风险不容忽视。
一、 业绩分析:AI引擎驱动,盈利实现质的飞跃
2025年年报是稳健的过渡,而2026年Q1则是战略转型后的爆发验证。开源证券等机构已将其视为“AI算力新贵”进行重估。
1. 核心财务数据(2026年Q1)
| 指标 | 2026年Q1 | 同比变化 | 核心解读 |
|---|---|---|---|
| 营业收入 | 131.38亿元 | +52.72% | 营收大增,主因索尔思光电并表及光模块业务翻倍增长-1-6 |
| 归母净利润 | 11.10亿元 | +143.47% | 利润弹性远超营收,盈利能力大幅释放-1-9 |
| 扣非净利润 | 10.59亿元 | +166.99% | 主业盈利质量极高,实现历史性飞跃-1 |
| 综合毛利率 | 19.33% | +5.19pct | 高毛利光模块业务占比提升是核心推手-4 |
| 加权平均ROE | 5.05% | +2.66pct | 资本回报效率显著提高 |
2. 高成长下的“财务压力测试”
光鲜的利润表背后,一季报也暴露了高杠杆扩张的“阵痛”:
财务费用暴增:同比飙升3479.28%至2.48亿元。主要源于并购贷款利息及汇率波动带来的汇兑损失-1。
经营现金流下滑:在营收增长52.7%的背景下,经营现金流净额同比下降17.48%,回款效率与高增长并不完全匹配-1。
存货与减值风险:存货升至97.45亿元,且报告期内计提的存货减值损失大幅增加,需关注后续去化情况-1。
3. 机构盈利预测
开源证券指出,公司是全球唯一具备PCB、光芯片及光模块全流程研发生产能力的企业。基于“光模块+AI PCB”双引擎驱动,预计2026-2028年归母净利润将达68.78/128.24/192.67亿元-4。
二、 核心引擎:“光模块+AI PCB”双轮驱动
1. 光模块赛道:全栈IDM的稀缺价值
公司通过收购索尔思光电,构建了“光芯片-光模块”垂直一体化模式,这是A股极其稀缺的资产。
技术代际领先:800G及1.6T高速光模块已实现批量交付-4。自研的200G EML光芯片已实现量产-7。
前瞻技术布局:3.2T光模块将依托索尔思自有光芯片优势进行布局。公司同时具备硅光CW激光芯片研发能力,坚持EML与硅光并行技术路线-7。
2. AI PCB:高端产能匹配算力基建
高端产能壁垒:子公司Multek已具备78层以上超高多层板及7阶厚板HDI制造能力,技术壁垒深厚-4。
扩产锁定需求:公司投入超10亿美元扩充高端PCB产能,精准匹配AI服务器市场的爆发式需求。
3. 传统基本盘:稳健的“现金牛”
作为全球第二的FPC(柔性电路板)供应商,受益于AI终端与折叠屏创新,FPC单机价值量稳步提升,为公司提供了稳健的现金流与利润底座-4。
三、 资金面与技术面:机构完全控盘,高位博弈加剧
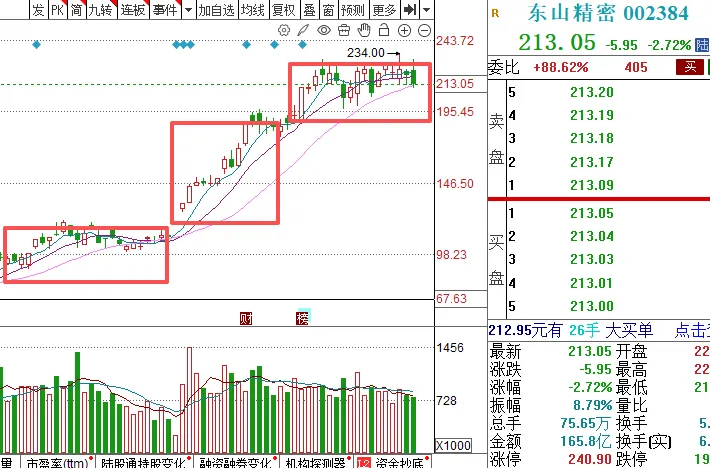
从大周期看,公司已全面进入上升通道;但从短线看,高位多空分歧明显,博弈激烈。
1. 机构定价权
机构参与度为55.11%,属于完全控盘,最近20日主力成本约209.62元-8。基于2026年业绩预测的动态PE约50倍,处于历史高分位,但对应2027年预测PE将消化至约26倍,具备估值吸引力-4。
2. 关键价位
核心支撑:205.94元(短线强弱分界);182.70元(多方关键防守区)-5。
短期压力:223.09元(近期高点)-5。
四、 H股上市:资本运作与风险化解的关键一步
公司已于2026年5月重新向港交所递交H股上市申请-3。H股募资主要用于偿还并购贷款(降低财务费用),同时为后续扩产提供资金支持,是化解当前财务压力、实现健康转型的重要一步。
五、 风险提示
财务杠杆过高风险:资产负债率高企,财务费用激增,对短期利润侵蚀明显。
客户与汇率风险:光模块业务高度依赖下游云厂商资本开支,同时人民币汇率波动存在不确定性。
技术迭代风险:CPO等新技术的商业化进程可能影响传统光模块需求。
六、 投资建议
东山精密的成长逻辑已切换至“光模块+AI PCB”的双轮驱动,一季报是验证其“AI算力新贵”逻辑的首个拐点。
| 投资周期 | 策略建议 | 核心逻辑 |
|---|---|---|
| 短线 | 谨慎追高,关注支撑位 | 股价已处于历史高位,主力资金分歧明显。短线可重点关注205-210元区间的支撑力度-5。 |
| 中长线 | 战略配置,核心资产 | 公司是A股中稀缺的AI算力核心资产。建议淡化短期高估值波动,聚焦其“全栈IDM”的长期壁垒,以及H股上市对财务结构的改善预期-3-4。 |
⚠️ 风险提示:以上分析基于公开数据整理,不构成任何投资建议。公司股价处于历史高位,高杠杆扩张带来的财务压力不容忽视,请投资者注意风险。