夜雨聆风


一、HBM:AI 训练的 “超级高速路”,1 颗顶 100 颗普通内存


1. 什么是 HBM?简单说就是 “堆叠起来的超速内存”
传统内存(DDR)像单车道公路,数据只能平面传输,速度慢、带宽低;而HBM(高带宽内存)是把 8-16 颗内存芯片像 “叠罗汉” 一样垂直堆叠,再用极细的金属线连接,相当于把单车道修成16 车道立体高速路,数据传输速度直接拉满。
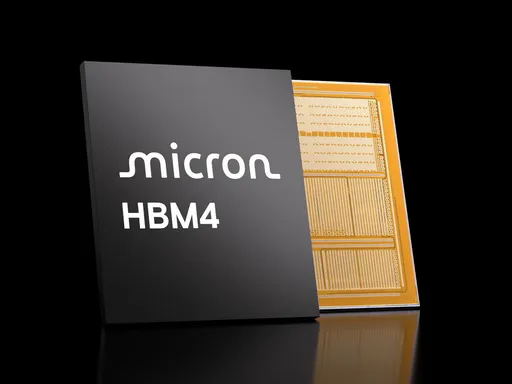
HBM高带宽内存
2. 性能有多恐怖?带宽相当于 1 秒下载 200 部高清电影
2026 年量产的HBM4,单颗带宽达2.8TB/s(美光 12 层堆叠),三星 HBM4E 更是达到 3.6TB/s,是普通 DDR5 内存的20 倍以上。举个直观例子:用 HBM 传输数据,1 秒能跑完 200 部 4K 高清电影;而用普通 DDR5,至少需要 20 秒。
3. 真实案例:没有 HBM,GPT-4 训练要多花 1 年时间
OpenAI 训练 GPT-4 时,用了上万颗 HBM3E。行业测算:如果换成普通 DDR5,训练时间从 6 个月延长到18 个月,成本增加 3 倍;而用 HBM,不仅速度快,还能大幅降低功耗 ——HBM 功耗仅为传统内存的 1/5,完美适配 AI 服务器高密度散热需求。
4. 市场有多火?全球缺货,三星 SK 海力士 “躺赚”
2026 年全球 HBM 供需缺口达5.1%,三星、SK 海力士、美光三家垄断 99% 产能。三星一季度存储利润暴涨755%,SK 海力士利润增 405%,核心原因就是 HBM 供不应求 —— 每颗 HBM4 售价超1000 美元,是普通内存的 10 倍,而且 “交钱排队都买不到”。


二、企业级 SSD:AI 推理的 “数据粮仓”,撑起千亿级刚需市场


1. 为什么 AI 推理离不开企业级 SSD?
AI 训练完后,进入推理阶段(比如你问 ChatGPT 问题,它回答的过程),需要超大容量、高并发读写的存储,存放海量对话数据、用户请求与中间结果。HBM 虽快但太贵、容量小(单颗最大 48GB),而企业级 SSD(eSSD) 容量大(单盘 25.6TB)、速度快、价格适中,完美承接 HBM 之外的 “数据存储 + 高速读写” 需求,成为 AI 推理的主力存储。
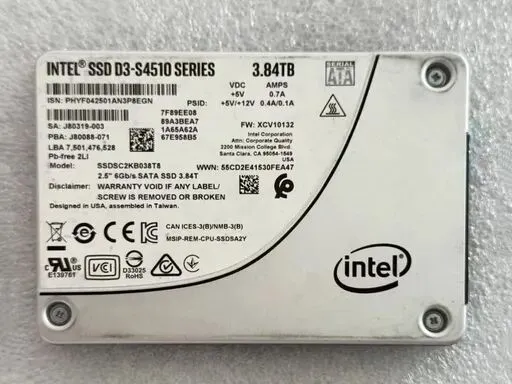
企业级SSD
2. 核心价值:从 “数据仓库” 升级为 “智能调度中心”
现在的企业级 SSD 不只是 “存数据”,还自带AI 加速功能:比如平头哥镇岳 510 主控芯片,能智能压缩数据、提前预取常用信息,让 SSD 读写速度再提升 50%,累计出货超 50 万片;铠侠 GP 系列 SSD,能让 GPU 直接访问数据,省去 “CPU 中转” 步骤,IOPS(每秒读写次数)突破1亿,比普通 SSD 快 10 倍。
3. 真实案例:阿里云用 SSD 集群,支撑 10 亿级用户 AI 对话
阿里云 “通义千问” 推理集群,部署了10 万块企业级 SSD,单集群每天处理10 亿次用户对话请求。如果用传统机械硬盘,不仅需要 10 倍空间,还会频繁卡顿;而用 PCIe 5.0 接口的 SSD,响应时间稳定在1 毫秒内,用户几乎感觉不到延迟。
4. 市场爆发:2026 年成 NAND 最大下游,占比 37%
2026 年全球企业级 SSD 市场规模将达450 亿美元,同比增长 60%,成为 NAND 闪存(SSD 核心材料)的最大下游市场(占比 37%)。AI 服务器出货量同比增 15%,每台 AI 推理服务器标配8-16 块 SSD,刚需直接拉满 —— 哪怕价格上涨,云厂商、互联网公司依然 “抢货”,生怕产能跟不上业务扩张。


三、存储芯片:AI 产业的 “基石”,从周期品变身战略硬通货


1. 存储芯片是什么?HBM、SSD 的 “核心骨架”
存储芯片是所有存储设备的核心,分为DRAM(内存芯片,HBM 原料)、NAND(闪存芯片,SSD 原料)、主控芯片(SSD “大脑”) 三类。以前是 “买白菜” 的周期品,价格波动大、利润薄;现在 AI 需求爆发,直接变成“卡脖子” 战略物资,谁掌握存储芯片产能,谁就掌握 AI 产业话语权。
存储芯片
2. 格局剧变:从 “韩美垄断” 到 “国产加速突围”
全球存储芯片市场,三星、SK 海力士(韩国)、美光(美国)三家垄断90% 以上产能,尤其高端 HBM、企业级 SSD 主控,几乎被外资 “锁死”。但 2026 年,国产存储芯片迎来突破性进展:
- 长江存储
176 层 NAND 量产,进入阿里云、华为供应链,打破外资垄断; - 长鑫存储
DDR5 内存芯片量产,性能接近国际一线,HBM 研发进入关键阶段; - 联芸科技
企业级 SSD 主控芯片出货,支持 PCIe 5.0,性能对标国际大厂。
3. 真实案例:国产存储芯片,帮国内 AI 企业省下 30% 成本
某国内 AI 初创公司,训练大模型时,原本用三星 HBM + 美光 SSD,每月存储成本超500 万;换成长鑫存储 DDR5 + 长江存储 SSD后,性能几乎无差异,成本直接降到350 万 / 月,一年省下1800 万,让初创公司能把更多资金投入算法研发。
4. 超级周期:2028 年市场规模达 1.7 万亿美元,涨价持续2027
摩根大通预测,2028 年全球存储市场规模将达1.7 万亿美元,是 2025 年的 3 倍。核心逻辑:AI 推理需求爆发、HBM 产能受限、国产替代加速,供需缺口至少持续到 2027 年,价格全年上涨 —— 存储芯片彻底告别周期,进入“量价齐升” 的超级牛市。


四、三大赛道对比:HBM 赚 “高溢价”,SSD 赚 “规模钱”,存储芯片是 “长期核心”


五、未来展望:AI 存储进入 “黄金十年”,国产替代是最大机遇


短期(1-2 年):HBM 产能紧张,价格持续走高,三星、SK 海力士继续 “躺赚”;企业级 SSD 随 AI 推理服务器出货量爆发,成为增长最快赛道。
中期(3-5 年):国产存储芯片全面突破,长鑫存储 HBM 量产、长江存储 NAND 进入全球一线,打破外资垄断,国产存储设备性价比优势凸显,抢占国内 80% 以上市场份额。
长期(5-10 年):AI 从 “大模型” 走向 “全民化”,端侧 AI(手机、汽车、AI 眼镜)爆发,存储需求从数据中心延伸到千行百业,HBM、SSD、存储芯片进入 “稳定增长期”,成为 AI 产业永恒的核心赛道。
六、结语


END
往期文章