 夜雨聆风
2026年的世界人工智能大会,最热闹的不是某家大模型又发了多少参数,而是一个词被挂在几乎每一场论坛的嘴边,智能体。会上十款镇馆之宝里有四款是智能体产品,上半年全国两千七百多个AI中标项目里,近三成跟智能体有关。
这股风不是吹给看热闹的人,是吹给干活的人。过去两三年,AI给人的感觉是厉害但不知道怎么赚钱,今年不一样了,它开始进工厂、进办公室、进业务流程,真正从会聊天变成会干活。对创业者来说,这意味着窗口打开了,但也意味着旧的机会地图作废了。
先把产业链的价值拆开看
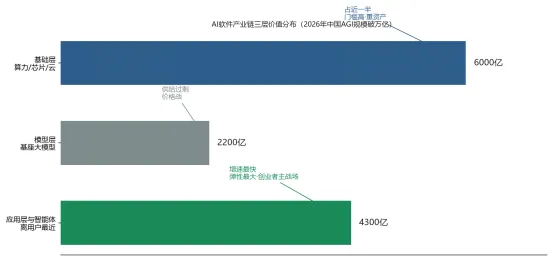
整个AI软件产业链,可以粗略切成三层,基础层、模型层、应用层。每一层都在赚钱,但赚的难易和适合谁干,天差地别。
基础层是算力和芯片,也就是AI的铲子。2026年中国AGI产业规模破万亿,最底层基础设施约六千亿,占了将近一半。这一层技术壁垒高、资金重,上游利润被少数巨头吃掉,国产芯片还在追赶。创业者听我一句,这一层不是小团队能碰的,它是巨头和国家的牌桌。
模型层是基座大模型,规模约两千亿。这层现在的问题是供给过剩,备案大模型已经七百多款,价格战打得热火朝天,利润薄得像纸。自己从头训一个大模型,对绝大多数创业公司来说是烧钱无底洞,别想了。
应用层和智能体是最上面一层,约四千三百亿,却是三层里增速最快、弹性最大的。它离用户最近,壁垒不在模型参数,而在真实场景和垂直数据。这恰恰是创业者最能施展的地方。
一句话总结,上游卖铲子吃肉但门槛高,下游做应用喝汤但空间大、最适合小团队。
为什么未来半年是应用层的黄金窗口
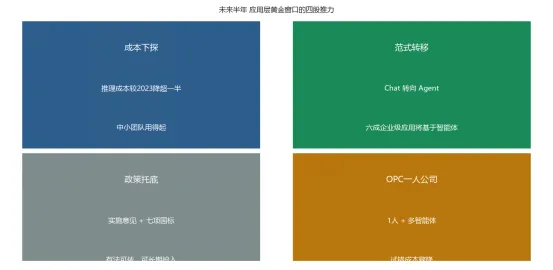
2026下半年到2027年初,有个少见的时间窗。
第一是成本下探。模型训练和推理成本比2023年降了超过一半,中小公司调用大模型API已经到了可以批量铺开的临界点。成本一下来,原来算不过账的场景突然就能赚钱了。
第二是范式转移。行业共识是从对话式Chat转向能自主干活的Agent,有报告预计中国超六成企业级AI应用将基于智能体架构搭建。Gartner调研显示,已经有组织部署了智能体,还有四成多计划一年内部署。需求从要一个答案,变成要一个能干活的员工。
第三是政策托底。今年五月多部门联合发布智能体规范发展实施意见,六月智能体互联七项国家标准出炉,行业从野蛮生长进入有法可依。对创业者,规则清晰反而是好事,意味着能安心长期投入。
第四是OPC一人公司兴起。算力便宜了,一个人加几个智能体就能干出过去一个团队的产出,创业的人力和试错成本骤降。这对小团队是实打实的红利。
创业者具体往哪下场
方向一,垂直行业智能体。医疗、法律、制造、金融这些领域,通用的聊天工具解决不了,但懂行的人用智能体把重复性工作自动化,立马能提效收费。壁垒在行业认知和数据,不在技术。
方向二,内嵌型AI。别重新造轮子,把AI塞进已有的SaaS和工作流里。比如私域经营、客服、培训这些场景,AI不是独立工具,而是长在业务系统每个环节上。这条路离钱近,因为客户已经在付费。
方向三,AI工具链和中间层。模型多了要评测,Agent多了要管理,企业要用还得管安全和合规。这些卖水卖铲子的生意,反而被市场低估,轻资产、可复制。
也要泼点冷水。别做通用大模型,别做纯套壳搬运,别忽视私有化部署和合规成本。全球范围看,大量企业已经跑了Agent,但真正发挥价值的还不到一成,落地鸿沟真实存在。
给创业者的几句实在话
AI下半场比的不是谁的模型更大,是比谁离真实场景最近,谁先帮客户把活干完。看懂信号比追风口聪明。
这一轮机会属于能沉到行业里的人,不属于站在台上看热闹的人。慢一点没关系,但得真懂客户的痛。
以上只是产业观察,不构成任何投资建议,创业有风险,下手前多验证。