ARTICLE · 1049409
存储芯片涨价潮:AI重塑全球供需格局
过去一周,存储板块表现强势。君正股份周涨13.18%,深科技涨9.41%,兆易创新涨8.77%。江波龙涨4.82%,佰维存储涨4.72%。
板块集体走强的背后,是一轮由AI算力需求驱动的存储超级周期。涨价幅度、供需缺口和产业链传导,都在刷新近十多年的纪录。
涨价幅度:十五年之最
据TrendForce集邦咨询报告,2026年上半年存储芯片价格全面上涨。
NOR Flash合约价累计涨幅达100%至120%,SLC NAND涨幅130%至150%。
下半年供需缺口仍未缓解,两类产品预计继续上涨60%至75%。通用型TLC NAND二季度合约价环比上涨70%至75%。
DRAM合约价环比涨幅58%至63%,创下近十五年单季最高涨幅纪录。
上半年涨价一览(TrendForce):
NOR Flash 累计涨 100%-120%
SLC NAND 累计涨 130%-150%
TLC NAND 二季度环比涨 70%-75%
DRAM 二季度环比涨 58%-63%(十五年之最)
更直接的信号来自报价行为。三星已暂停10月合约价公布,SK海力士和美光也采取类似操作。
在存储行业,原厂延后报价往往意味着供需偏紧,议价空间进一步加大。
供需:近15年最紧张
矛盾的核心在于产能的结构性转移。三星、SK海力士、美光三大原厂主动将产能转向AI服务器刚需的HBM高带宽内存和企业级3D NAND。
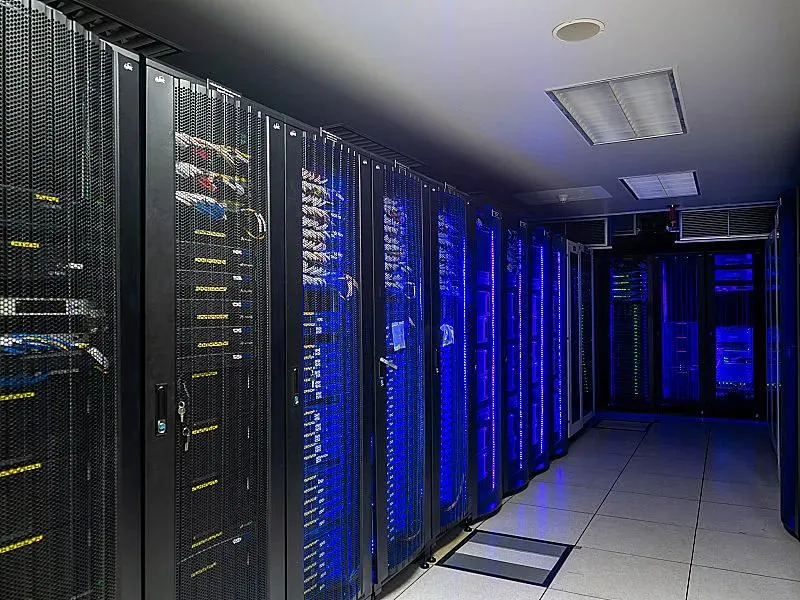
数据中心服务器机房 | 图源:高定设计素材
消费级存储可用产能被大幅挤压。OpenAI、亚马逊、谷歌等云厂商为布局大模型持续锁定长单。
单台AI服务器存储配置从传统数TB扩容至百TB级别,海量企业级采购持续消耗现货库存。
据集邦咨询,三大原厂2027年DRAM及HBM产能已基本分配完毕,NAND闪存产能8月底全部锁定。
客户实际可获配额仅为申请量的六至七成。大型云服务商与AI厂商通过长期协议锁定了大部分货源。
全球供需缺口(高盛):
2026年全球DRAM供应缺口 4.9%
2026年全球NAND供应缺口 4.2%
供需不平衡程度为近15年最高峰
瑞银预计,2027年存储需求同比增长36.2%,供给增速仅19.3%。
若不计库存回补,实际供需缺口将从-8.1%扩大至-13.6%,为近30年罕见水平。
"本轮存储上行并非普通周期复苏,而是AI驱动的产业结构性重置。存储从普通元器件变为算力稀缺战略资源。"——摩根士丹利《Chipflation》,2026年6月
产业链传导:苹果也接受涨价
9月15日,据界面新闻报道,苹果已接受三星电子2027年一季度存储报价。
DRAM接近2.0美元/Gb,NAND接近0.33美元/Gb,较三季度上涨30%至40%。
苹果此前已在财报中表态"从未见过零部件价格以如此幅度和速度上涨"。
今年6月苹果上调Mac和iPad售价。iPhone 18 Pro国行起售价上调1000元至9999元。
官方将涨价归因于存储芯片行业性涨价。
据TrendForce测算,256GB版iPhone 18 Pro存储成本同比上涨近400%。
存储占整机物料成本比重已从一年前的约10%升至34%。
国产存储:技术突破加速
长鑫科技G5平台将内存阵列有源区半间距微缩至11.95纳米,存储电容深宽比达45:1。
核心功能区高度降至6762纳米。工艺水平比肩全球顶尖量产节点,是国产DRAM的里程碑式突破。
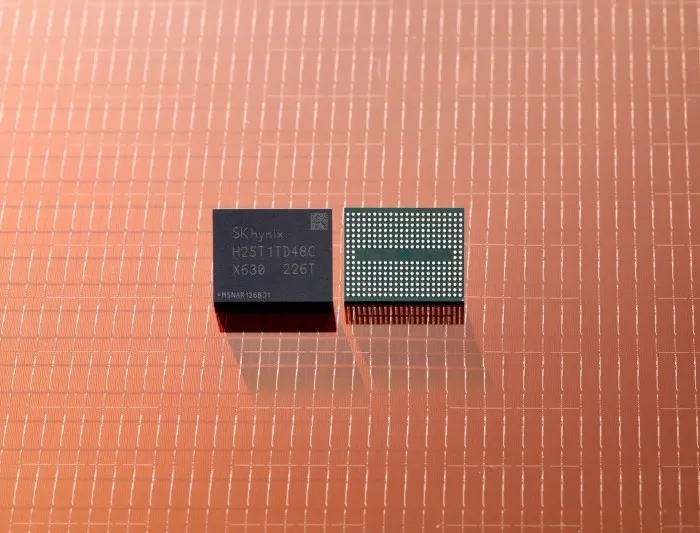
存储芯片实物 | 图源:GVGN
长江存储已形成3D NAND规模供给。国产存储企业产品开始覆盖移动终端、PC和服务器市场,进入主流竞争阶段。
据Omdia数据,DRAM服务器需求占比预计由2025年的50%提升至2030年的71%。国产厂商正面临结构性机遇。
A股业绩:从亏损到千亿
据Wind数据,2026年上半年13家A股存储上市公司合计实现营收2972.56亿元,同比增长376%。
归母净利润达1185.43亿元,而去年同期板块整体仍处于亏损状态。仅一年时间,板块实现从整体亏损到半年盈利超千亿的跨越。
不过,业绩高增长的B面值得关注。截至6月末,13家公司存货合计1221亿元,较年初增长77%。
江波龙、佰维存储和德明利三家模组企业经营现金流合计净流出161亿元。利润落了账,钱却压在库存里。
涨价周期中存货是利润的放大器。但一旦价格走势逆转,高位囤积的存货将面临跌价风险。
市场信号与机构观点
从韩国贸易数据看,9月1日至20日韩国出口创历史纪录。半导体出货量增长259.4%,出口同比增长78.3%达714亿美元。
SEMI最新预测,2026年全球300mm晶圆厂存储领域设备投资将达520亿美元,同比增长29%。
WSTS预测2026年全球半导体市场规模将达1.511万亿美元,其中存储器同比增长约250%。
本轮存储景气改善并非单一终端补库驱动,而是需求结构变化、供给扩张趋于理性以及产业链库存周期修复共同作用的结果。存储价格和盈利能力有望保持较好韧性。——天风证券,2026年7月
红塔证券数据显示,二季度全球半导体销售额4033亿美元,环比增长35.1%创季度新高。
DDR5价格近一年涨幅713.9%,DDR4涨幅749.4%。
SIA预计2026年全球芯片销售额将超1.5万亿美元,记忆体将是主要驱动力,增逾3倍。
存储芯片已成为AI时代的战略资源。从原厂产能分配到终端产品涨价,从国际巨头的技术竞赛到国产替代加速。
供需紧张格局短期内难以逆转,行业景气度的持续性仍有待观察。对普通投资者而言,理解产业逻辑比追逐短期涨跌更为重要。
推荐个大佬名片👇关注起来👇每天解读热点机会
风险提示:信息资料均自公开市场,内容仅供参考,不构成对所述证券投资建议,投资者不应以本文作为投资决策的参考因素。