ARTICLE · 1054727
巴克莱:美国软件行业债务状况梳理,利率走高下的软件债务
外资精译
巴克莱:美国软件行业债务状况梳理,利率走高下的软件债务
利率重新成为软件板块的讨论变量。BARC在最新一期软件行业周报里,把覆盖公司的债务规模、杠杆、浮息敞口、可转债和到期结构做了一次集中梳理,结论并不戏剧化:对多数软件厂商,这不是问题;真正需要盯住的,是AI基础设施这一小撮公司。
先看相对规模。净债务最高的四家是甲骨文、IBM、微软和CoreWeave。前两家的成因不同——甲骨文和微软主要对应AI基建投入,IBM则更多来自并购。但相对债务大不等于不确定性大,微软净债务/调整后EBITDA只有0.2倍,甲骨文2.4倍,IBM 2.7倍,都还在健康区间。
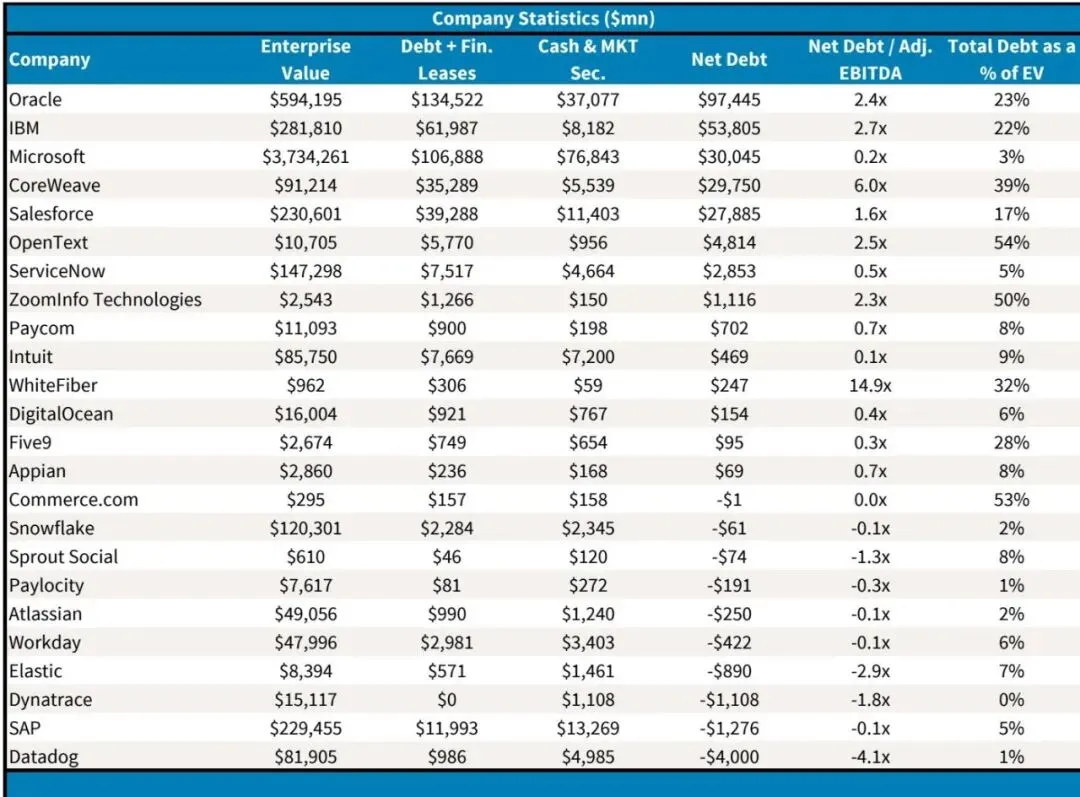
把杠杆单独拆出来看,画面就集中了。BARC覆盖范围内,只有WhiteFiber和CoreWeave的净债务/调整后EBITDA超过3倍,分别为14.9倍和6.0倍。报告对此的解释是,这两家正在用大量债务去支撑大型AI数据中心项目,项目本身单位宏观环境性是健康的,但资本开支和收入确认之间存在明显时滞——项目交付周期、服务器安装都需要时间,而它们的EBITDA基数又小、产能扩张又快,于是杠杆率在短期内被放大。
这里的分歧点在于,软件巨头和AI基建公司的债务性质并不一样。微软、甲骨文背后是成熟且高利润的业务,同样的债务规模对应的缓冲厚得多。CoreWeave和WhiteFiber则是在需求显著超过供给的窗口里加速扩产,报告判断,整个AI基础设施板块的总债务水平在可预见的未来还会继续上升。在利率走高的环境里,这抬高了执行门槛——融资成本、交付能力、客户合同的兑现,任何一环出问题都会被杠杆放大。报告目前从两个地方获得安慰:AI算力的近期定价仍然坚挺,已签约合同的单位宏观环境性也保持健康。
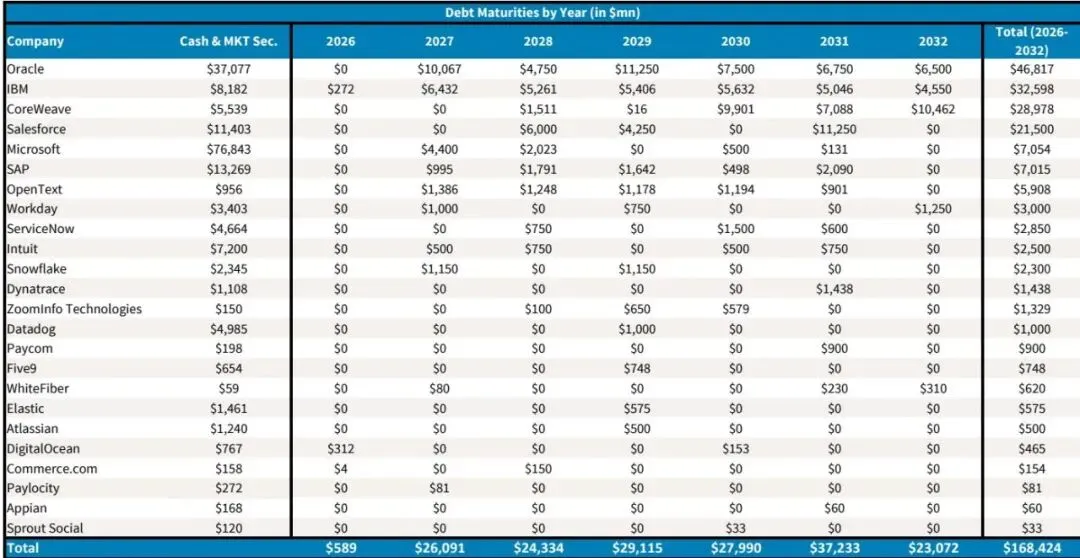
再看到期结构,整体并不紧张。今年剩余时间到期量很小,2026年合计约5.89亿美元,其中DigitalOcean近期的股权融资已经消除了短期不确定性。2027年到期量升到约261亿美元,主要是甲骨文和IBM,但两家现金状况和资产负债表空间都还算充裕。OpenText从2027到2031年有一串稳定的到期安排,可能触发再融资,但以它的现金流生成能力看,报告认为不构成问题。CoreWeave的到期高峰在2030年之后,和它的项目回收周期大致对应。
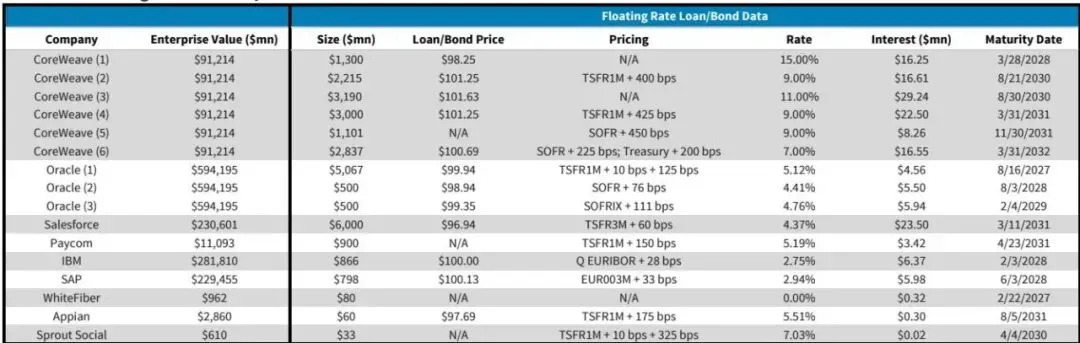
浮息敞口是另一个观察角度。CoreWeave在这里最活跃,持续使用延迟提取定期贷款结构,用单笔长期客户合同和对应的GPU部署做担保。Salesforce也有一部分敞口,来自2026年3月为再融资Informatica信贷协议而签的60亿美元定期贷款。报告提到,Salesforce的杠杆水平既反映了并购,也反映了近期的机会性回购。
——人工智能免责声明(部分内容由人工智能工具辅助生成)
撰稿:Grace责编:KC排版:胡桃
Original report: 05-BARC-U.S. Software Raimo-s Roundup- Checking On Software Debt Situation Given Higher Interest Rates-260918
更新信息参见kcdesk.com