ARTICLE · 1066992
Meta 一个 App,把 CPU 买成了稀缺品
副标题:Agent 时代,算力的主角正在换人——AMD 市值首破万亿美元,但涨得最凶的不是做 GPU 的那家
一、先把数字摆上桌
上周五美股收盘后,费城半导体指数(SOX)完成了一年一度的成分股重构;周一开盘,这个指数单日涨了 4.3%。
更刺眼的是当晚四个名字的涨幅:ARM 涨 17.16% 至 322.90 美元;英特尔涨 12.14% 至 121.78 美元;AMD 涨 9.95% 至 615.52 美元,市值首次站上 1 万亿美元,成第四家破万亿的美国芯片公司;高通涨 9.29%。
而这一轮 AI 行情里最该涨的那家公司——英伟达,当晚只涨了 2.30%。
三组反差:做 GPU 的没怎么涨,做 CPU 的涨疯了;体量最小的 Arm 涨幅最大;被公认"失去十年"的英特尔单日涨 12%。作为半导体从业者,这种涨法第一眼看不懂。直到我把一条不属于芯片行业的数据和它放在一起看。
二、主故事解读:点火的是一个 App
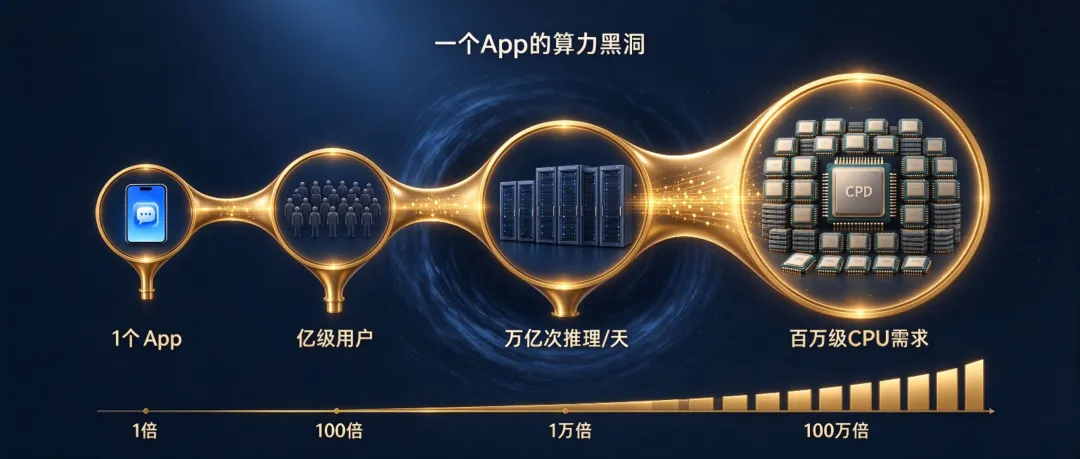
Meta 于 9 月初发布的个人 AI 智能体 Muse,上线几天后登顶苹果 App Store 免费应用榜,超过 ChatGPT 等一批大模型应用。它跟聊天机器人的差别在于:定位是"代表用户直接完成任务"。
市场的反应链条很清晰:Agent 要真正干活,就得拆解任务、调用工具、访问数据库和 API、在多个子智能体间来回编排——这些动作跑在 CPU 上,不跑在 GPU 上。于是"AI 算力需求"的想象空间,第一次从训练侧的 GPU 扩到了推理与调度侧的 CPU。
Jefferies 分析师 Jacky He 认为:智能体被更广泛采用,会推高推理、编排与基础设施负载,利好服务器 CPU 需求。
这不只是情绪。Meta 是 AMD 第二大客户,贡献其约 5.5% 营收——买方的资本开支方向确实在改。
同一天生效的 SOX 重构同样值得看:四进四出。新进莱迪思、SiTime、高塔半导体和材料商 Qnity;剔除 Nova、Qorvo、Rambus 和 Skyworks(后者正收购 Qorvo)。做射频的两家一起出局,做时序、模拟和材料的补位。
三、反直觉分析:施工队和项目经理
过去两年讲 AI 算力,默认公式是"买 GPU 就买到了算力",CPU 是配菜——一台 AI 服务器里 CPU 与 GPU 之比长期是 1:8。按这个公式,Agent 越流行,受益的该是英伟达。
但真实的工程约束不是这样。打个比方:GPU 像工地上的施工队,干活极快,但不听甲方说话,只认施工图;CPU 是项目经理——接需求、拆任务、排工序、验收、对外沟通。楼盖得越大、工序越多、外部接口越杂,项目经理就越不够用。
Agent 恰恰是"接口极杂、任务极碎"的活儿:一个购物任务要调支付、物流、比价、日历,每次工具调用都是 CPU 的活。配比因此开始翻转:英特尔高管提到,数据中心里 CPU 与 GPU 之比正从 1:8 走向 1:4,部分场景已接近 1:1;其 CEO 陈立武更提出 Agent 场景可达 4:1。Arm 首席营销官 Ami Badani 也判断"会逐步接近 1:1"。
配比翻两倍到数倍,意味着 CPU 的需求量级要整个重算一遍。
四、深层原因:比配比更硬的是供给
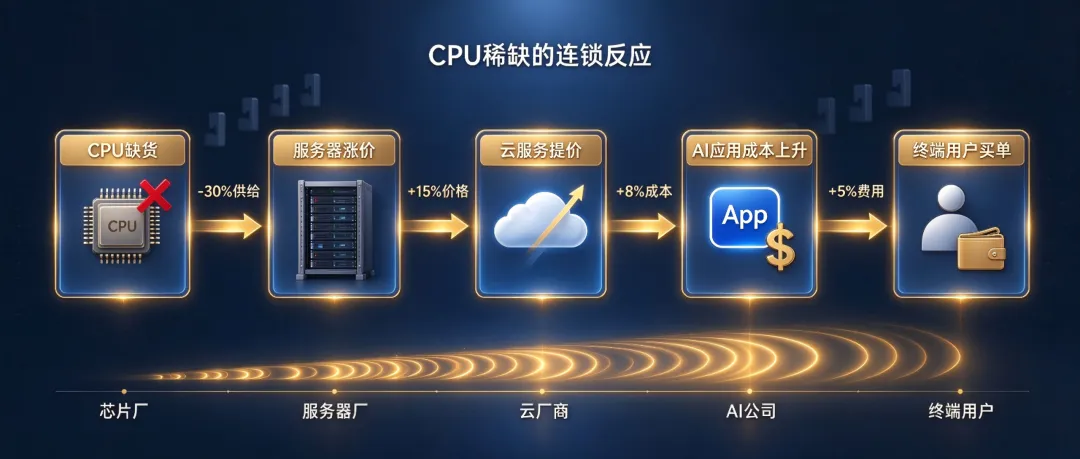
今年以来,英特尔和 AMD 的 CPU 价格已多轮上调,服务器端涨幅明显高于消费级。有服务器行业人士提到,部分原厂 CPU 交货周期已拉长到 5—6 个月。
这在正常年份是反常识的:CPU 是标准化程度最高、产能弹性最好的品类之一,交期拉到半年,说明供需是真紧,不是渠道囤货。
原因有两层。一是产能被挤:先进逻辑产能优先被 AI 加速器和高毛利产品占用,CPU 排产靠后。二是价格已写进财报:AMD 数据中心营收同比翻倍,占总营收比重从去年同期 42% 升到 58%,服务器 CPU 连续五个季度刷新纪录,公司指引下半年该业务营收增速超 80%。
从产业链下游看,这不是情绪,而是结构性的排产重分配。上周我写过代工涨价,那是成本端被推着走;这周市场给的估值,是需求端被重新定价。
五、国产替代与中国机会
9 月 22 日,A 股 CPU 板块就是这波叙事的第一反应:禾盛新材涨停(持有熠知电子 17.0491% 股权,后者做服务器与工作站高端处理器),中国长城涨超 5%(参股飞腾信息),澜起科技涨超 5%(服务器内存接口芯片)。
海光信息更值得单独看。同在 9 月 22 日,公司连发多份公告:向 2025 年限制性股票激励计划激励对象授予预留限制性股票,并公告召开临时股东会。在"服务器 CPU 价值被重估"的时点上做激励授予,说明公司自己也把这一轮当成长周期做人才锁定。
业内共识是,国产 CPU 这轮叠加信创需求的确定性,有望进入"总量扩容 + 份额提升"的双重驱动阶段。
风险提示:核心约束不在设计,而在生态与产能——指令集迁移成本与先进制程代工可得性,不会因股价上涨而改变。
六、对下游的影响:BOM 表最难做的一个季度
站在对接原厂和下游的位置上看,压力已经落地。
我跟下游整机厂、板卡厂沟通时,听到同一个说法:Q4 的 BOM 表不好做。CPU 涨价、内存涨价,加上上周说的代工涨价,三条线同时往上走,而终端零售价不敢同步提——消费端接受度是慢变量。整机厂只能先压自己的毛利,压不动了就减配。
数据中心那边逻辑不同:云厂商更在意交付时间而非单价,愿意出更高价抢产能,这又反过来挤占消费级排产顺位。这个挤压在 Q4 到明年 Q1 会更明显。
七、结尾:被重估的不是芯片,是"算力"的定义
我的判断:这一轮真正被重估的不是 CPU 这颗芯片,而是"算力"的定义。模型只会聊天时,算力等于 GPU;模型开始替你干活时,算力必须包括调度。产业里最赚钱的位置,往往不是算得最快的,而是决定"怎么算、先算谁"的。
三个持续跟踪指标:一,服务器 BOM 里 CPU:GPU 实际配比的变化速度;二,原厂 CPU 交货周期是否继续拉长;三,SOX 重构后新进与被剔除个股的分化。
附:本文关键数据出处表
数据 | 出处 | 时间 |
SOX 年度重构四进四出(新进莱迪思/SiTime/高塔/Qnity,剔除 Nova/Qorvo/Rambus/Skyworks,成分 30 只) | Nasdaq Global Indexes / Investor's Business Daily | 2026-09-21 |
SOX 9-21 单日 +4.3%;AMD 615.52 美元(+9.95%)、Arm 322.90(+17.16%)、英特尔 121.78(+12.14%) | Investor's Business Daily | 2026-09-21 |
AMD 市值首破 1 万亿美元,为第四家万亿美国芯片公司;Meta 当日 +11.43% | 21 世纪经济报道 | 2026-09-21 |
Muse 登顶 iOS 免费应用榜;Meta 为 AMD 第二大客户,贡献约 5.5% 营收 | 智通财经 / 金融界 | 2026-09-22 |
CPU:GPU 配比由 1:8 向 1:4 演进、部分场景接近 1:1;陈立武提 Agent 场景可达 4:1 | 上海证券报(引东吴证券观点) | 2026-09-22 |
部分 CPU 原厂交货周期拉长至 5—6 个月;英特尔与 AMD 年内多轮涨价 | 21 世纪经济报道(引服务器行业人士) | 2026-09-23 |
AMD 数据中心营收占比 42%→58%;服务器 CPU 连续 5 季刷新纪录;下半年该业务指引同比 +80% | AMD 2026 财年 Q2 财报 / 21 世纪经济报道 | 2026-09-23 |
A 股 CPU 板块:禾盛新材涨停,中国长城、澜起科技涨超 5% | 上海证券报 | 2026-09-22 |