ARTICLE · 1069988
【原创】软件、集成电路企业"两免三减半"高频涉税风险与稽查案例解析

软件、集成电路产业“两免三减半”,是国家扶持产业链发展的核心企业所得税定期减免政策。符合条件的软件、集成电路设计、装备、材料、封装、测试企业,自获利年度起,第1-2年免征企业所得税,第3-5年按25%法定税率减半征收。
该优惠红利周期长,但实行“自行判别、申报享受、留存备查”,属于税务后续管理重点核查事项。实务中不少企业因政策理解偏差、指标管控不到位,出现应享未享或违规享受,面临补税、加收滞纳金风险。本文梳理六大高频风险点,结合税务公开风险素材改编案例,明确合规边界。
获利年度,指弥补以前年度亏损后应纳税所得额大于零的纳税年度,不以会计利润为判断标准。优惠期一旦启动,连续计算,中间发生亏损也不得中断、顺延优惠期限。
实务常见错误:企业当年纳税调整后已经盈利,但觉得利润规模小,人为推迟确认获利年度,延后享受免税。该操作无政策依据,属于申报风险。
风险提示:获利年度是客观的纳税年度结果,企业无权自主选择何时启动优惠期。企业应当在每年汇算清缴时,准确测算应纳税所得额,及时判断是否进入获利年度。
国家鼓励的软件企业,对软件产品开发销售(营业)收入占比有硬性要求。收入总额按《企业所得税法》第六条口径执行,不等同于会计营业收入。
表1:软件业务收入归集判定简表
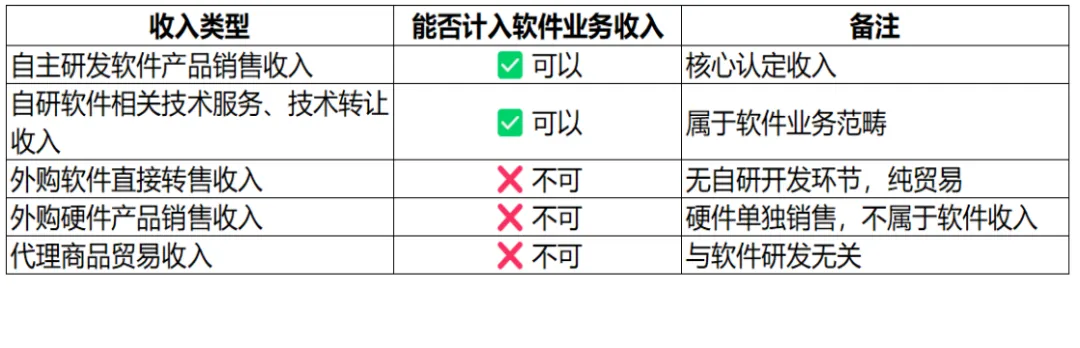
部分企业将硬件、贸易收入混入软件收入,人为拉高占比。税务核查会调取合同、发票、明细账逐笔核验;剔除不合规收入后占比不达标的,当年不得享受优惠。
1、研发人员统计误区
职工总数可包含正式劳动合同人员、劳务派遣人员;纯粹业务外包人员(劳动关系归属外包公司)不计入本企业职工及研发人员。
表2:人员统计口径区分表
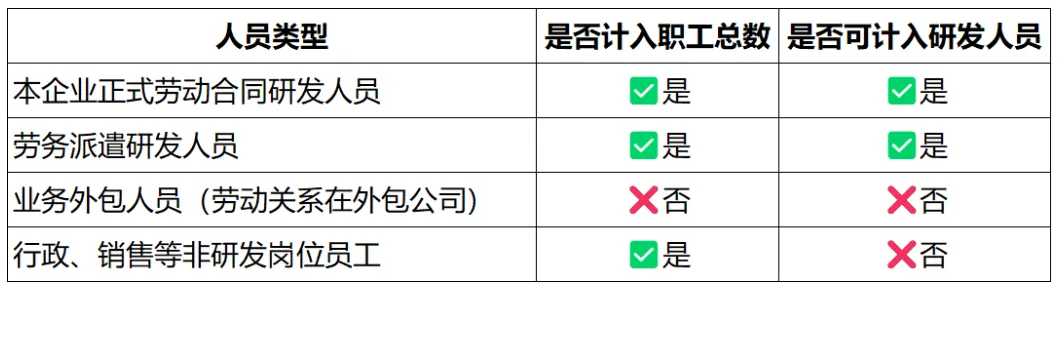
佐证材料:劳动合同、社保、工资发放记录、研发项目参与记录。
2、研发费用口径的常见误区
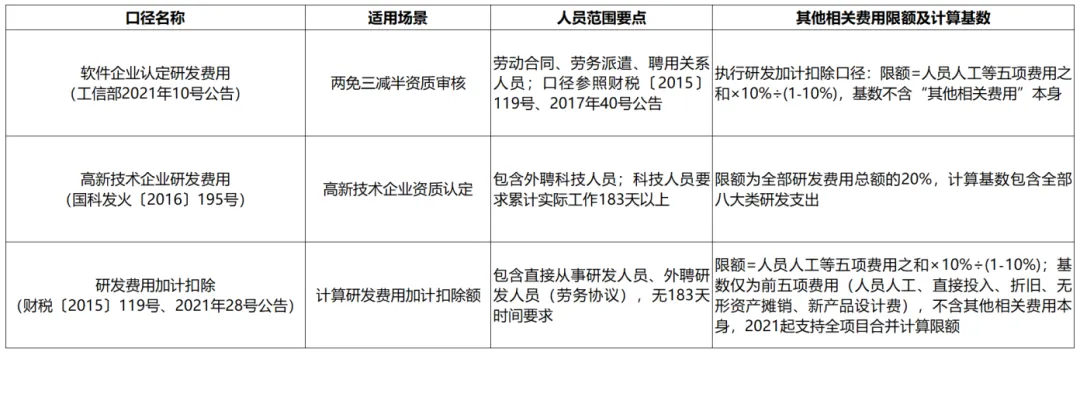
重点提醒:软件企业资质认定研发费用≠研发加计扣除口径≠高新技术企业研发费用口径,不可直接互相套用台账数据。
表3:三类研发费用口径对比表
实务提示:
1、很多财务存在记忆误区:加计扣除的 10%,不是以全部研发费用做基数,而是以人员人工等前五项研发费用作为计算基数,有专门换算公式,不是简单 “总研发费 ×10%”。
2、高新技术企业的 20%,是以全部研发总费用作为计算基数,二者计算基数完全不一样。
3、工信部2021年10号公告仅引用财税〔2015〕119号确定研发费用的列举范围,并未明文引用后续修订补丁公告;税务实务核查软件企业资质,其他相关费用限额参照加计扣除配套公告口径执行。
4、严禁直接把加计扣除的研发费用台账复制用于软件企业、高新资质自测,极易造成指标测算失真,带来后续核查风险。
依据国家税务总局公告2018年第23号,取消事前备案不等于免除企业举证责任。企业对留存资料的真实性、合法性承担全部法律责任;核查无法提供有效佐证资料,将被取消优惠、追缴税款。
表4:享受两免三减半必备留存备查资料清单
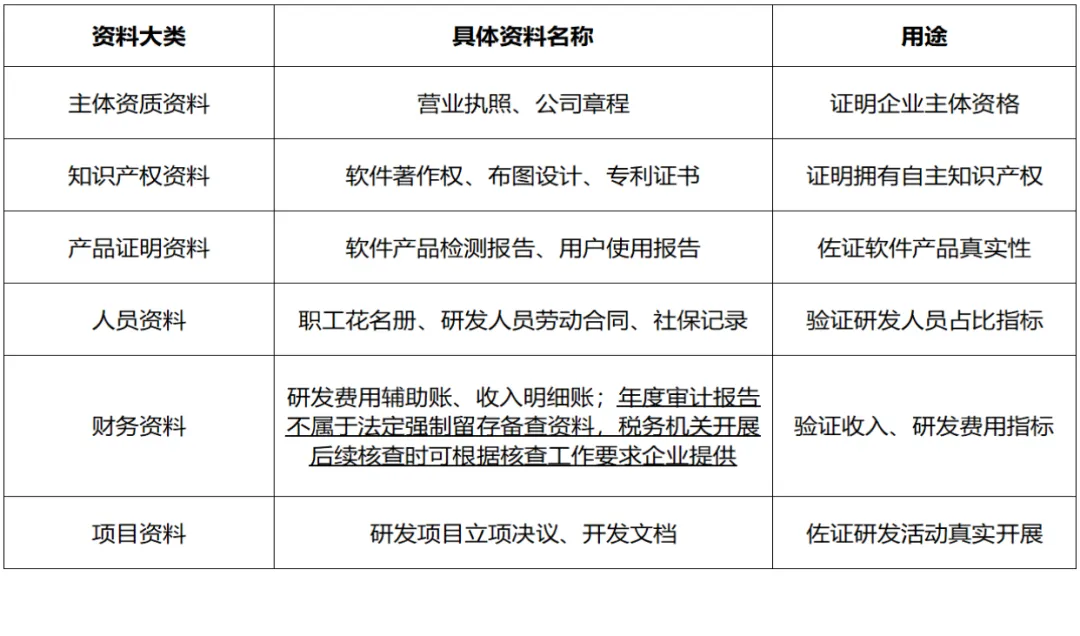
补充说明:现行税务留存备查清单未将年度审计报告列为强制必备资料,无审计报告不直接导致不能享受优惠;但部分地方清单制申报场景会要求提交审计报告,企业可按需准备,以备税务核查调取。
资料保管期限遵从《税收征管法》要求,建议建立专项年度档案,避免后期临时补材料造成逻辑矛盾。
优惠期每一个纳税年度均需要满足全部资质条件;某一年指标不达标,则该年度不能享受优惠,但优惠期连续计算、不向后顺延。
表5:优惠期指标不达标示例表
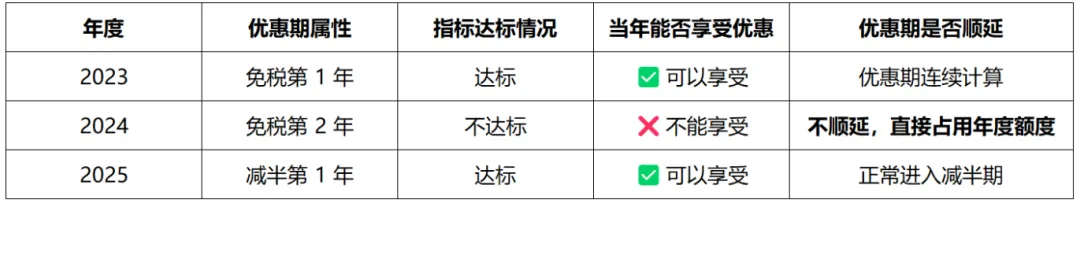
企业不能因某一年不达标就判定永久丧失资格,也不能依赖前期达标就放松后续年度的指标自查。
同一项应税所得,两免三减半定期减免与高新技术企业15%低税率不得同年度叠加;但税额式减免的两免三减半,可以和税基式优惠的研发费用加计扣除叠加。
表6:优惠叠加适用规则汇总表
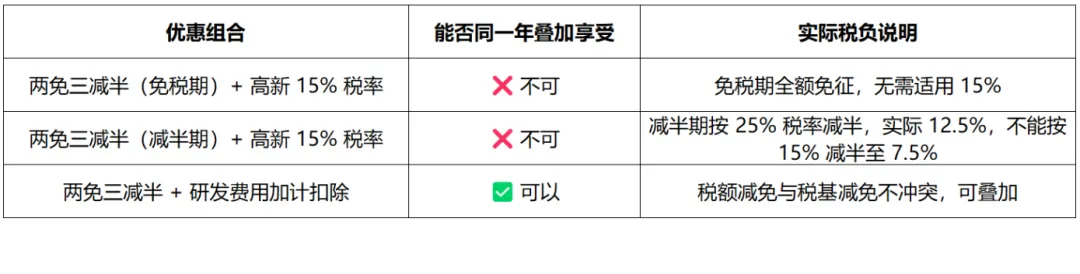
企业可以分年度择优选择优惠方案,但单一年度不可混用互斥优惠。
典型案例解析
说明:以下案例基于税务总局及各省市税务局公开的软件集成电路风险提示、政策辅导材料改编,企业名称、金额脱敏,仅作学习警示,无原始完整个案判决书;政策参考素材链接:国家税务总局软件集成电路政策指引、江苏税务风险管控文章、中国税务报相关实务报道。
案例一:人为延后获利年度,被追缴税款及滞纳金
案情概述:某软件企业2019-2020年持续亏损;2021会计账面亏损,但纳税调整弥补亏损后应纳税所得额大于零。财务认为当年利润偏小,人为将2022年定为获利年度,2022-2023申报免税。
税务核查发现:2021即为获利年度,优惠期应当自2021起连续计算;同时核查确认2022年软件收入占比不达标。
处理结果:税务机关认定企业2022年度不符合软件企业优惠条件,追缴2022年度已免征的企业所得税税款,并按规定加收滞纳金。
案例启示:获利年度的判断是刚性的、客观的,企业没有选择权。每年汇算清缴时,企业应当准确测算纳税调整后的应纳税所得额,一旦弥补亏损后应纳税所得额大于零,就必须从该年度起计算优惠期,不得人为延后。
案例二:外购硬件收入混入软件收入,占比虚高
案情概述:某嵌入式软件企业同时自研软件、代理外购硬件。申报优惠时,将外购硬件转售收入计入软件业务收入,使软件收入占比达标。
税务核查发现:税务调取合同、发票、出库记录,剔除硬件转售收入后,软件业务收入占比不足40%,不满足软件企业条件。
处理结果:税务机关认定该企业不符合国家鼓励的软件企业条件,取消对应年度的"两免三减半"优惠资格,追缴已减免企业所得税税款及滞纳金。
案例启示:企业必须建立规范的收入分类核算体系,严格区分自主软件收入、外购产品转售收入、技术服务收入、硬件销售收入等不同性质的收入。收入总额的计算口径和软件业务收入的认定范围,都必须严格按照政策规定执行。
案例三:外包人员计入研发人员,指标造假
案情概述:某集成电路设计企业,把项目业务外包的技术人员计入本企业研发人员;该批人员劳动关系、社保归属外包公司,企业只做项目整体结算,不管理人员。计入后研发人员占比虚高至28%,实际仅15%。
税务核查发现:税务核查核对劳动合同、社保、用工管理资料,确认属于业务外包而非劳务派遣,该部分人员不得计入职工及研发人员。
处理结果:税务机关认定企业研发人员指标不符合软件企业认定条件,追缴已享受的企业所得税减免税款,并对企业进行纳税辅导,要求其规范人员管理和研发费用归集。
案例启示:研发人员的认定以实际用工关系为基础。根据政策规定,具有劳动合同关系、劳务派遣关系或聘用关系的人员,均可计入企业职工总数;但纯粹的业务外包(人员完全由外包公司管理、企业仅按项目结算费用)人员,不属于本企业职工总数统计范围。企业在统计人员指标时,应当准确区分劳务派遣与业务外包的性质,并提供劳动合同、社保缴纳、用工管理等完整佐证材料。
企业合规防控建议
1、年度前置自查:汇算清缴前逐项核对人员、学历、研发投入、收入占比、知识产权;指标不达标的年度主动放弃享受优惠。
2、建立专项台账:维护收入分类、研发人员变动、研发费用辅助账、知识产权、获利年度跟踪表,按法定期限留存。
3、厘清多套统计口径:会计、高新、加计扣除、软件企业资质四套口径不完全等同,禁止直接照搬数据。
4、提前测算优惠方案:结合盈利预测,对比两免三减半、高新技术企业税率等政策,择优选择,规避互斥叠加。
5、重大变动及时评估:业务转型、并购、大规模外包、人员与收入结构变化时,同步评估优惠资质有效性。
软件、集成电路“两免三减半”政策红利优厚,但资质条件严格,申报简化不等于监管放宽。企业应将资质指标核查常态化,依托完整台账与备查资料,在合规前提下享受产业扶持政策,防范补税、滞纳金以及纳税信用受损风险。
政策依据:
1、《财政部税务总局发展改革委工业和信息化部关于促进集成电路产业和软件产业高质量发展企业所得税政策的公告》(财政部税务总局发展改革委工业和信息化部公告2020 年第 45 号)
2、《国家税务总局关于发布修订后的〈企业所得税优惠政策事项办理办法〉的公告》(国家税务总局公告2018 年第 23 号)
3、《中华人民共和国工业和信息化部国家发展改革委财政部国家税务总局公告2021 年第 10 号》(国家鼓励的软件企业条件)
4、《中华人民共和国企业所得税法》及其实施条例
5、《中华人民共和国税收征收管理法》及其实施细则
注:文中案例均基于税务机关公开风险提示、政策辅导材料改编,企业名称、金额脱敏,仅用于财税专业学习,不代表真实个案原文。具体政策执行口径以主管税务机关为准。
研发项目梳理及研发税收优惠争取 “高企”“双软”“西开”等税收优惠合规辅导 税务风险应对及税务问题解决 股权架构设计与整体税务规划 税务健康检查、税务合规辅导
四川致通振业税务师事务所有限公司
公司电话:028-85215596
业务所长:陈晓光 联系电话:13308072228
业务咨询:张 力 联系电话:13881956227