ARTICLE · 1070109
端侧AI电脑产业深度洞察:Googlebook与新款Mac驱动硬件价值重构
一、行业诞生背景
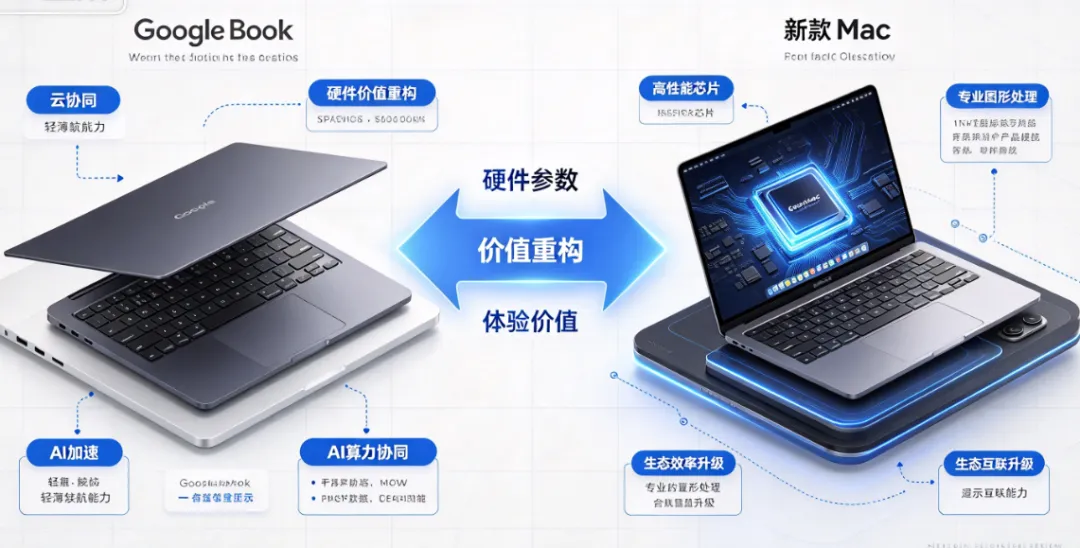
传统 PC 产业长期陷入增长瓶颈,核心痛点并非硬件算力不足,而是软硬件割裂、跨设备协同低效、本地大模型部署受限于内存与存储规格。过往通用 PC 仅能承担基础办公,无法承载端侧 AI 推理;高性能工作站价格高昂,普通用户难以落地本地生成式 AI。
供给端,NPU 算力、高速内存、OLED 面板等零部件缺乏整机厂商统一牵引,零部件升级孤立,无法形成系统性产品迭代。需求端,个人用户、中小企业、AI 创作者三类群体,分别存在跨设备任务流转、批量终端 AI 部署、本地大模型与 4K/8K 素材处理的刚性需求。Googlebook 与新款 Mac 系列的推出,本质是端侧大模型落地倒逼 PC 架构重构,AI 从附加功能转变为产品定义核心,开启 AI 电脑的产业化周期。
二、行业定义、产品价值与差异化优势
AI 电脑是以集成 NPU 为核心,搭载大容量内存、高速存储、高性能显示,支持本地大模型推理、跨设备智能协同的新一代个人计算终端。产品核心价值是把 AI 算力从云端下沉至本地,降低网络依赖、保护数据隐私,同时打通手机、PC、多工作站之间的任务链路。
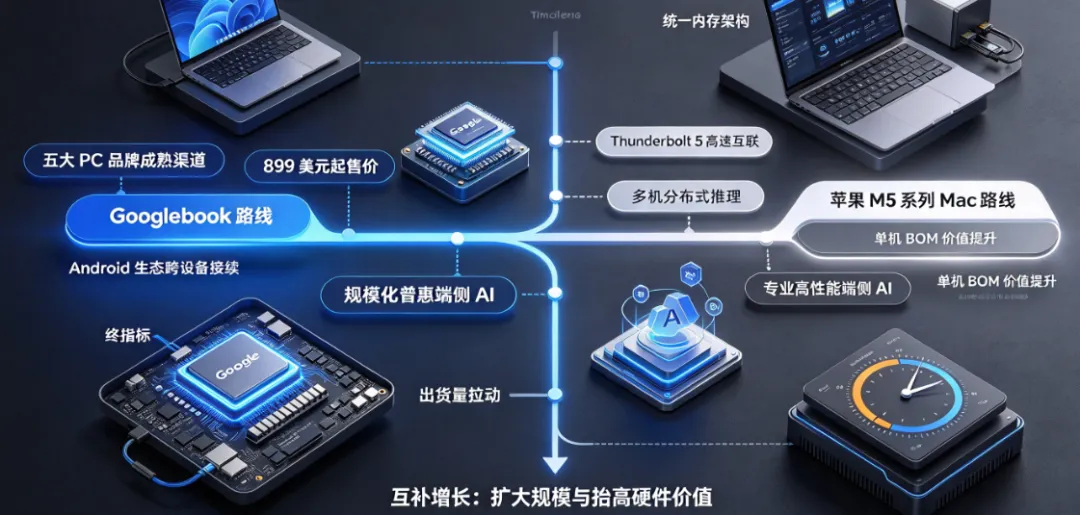
两大路线形成差异化:Googlebook 走规模化普惠端侧 AI路线,依托联想、惠普等五大 PC 品牌成熟渠道,以 899 美元起售价降低 AI 电脑准入门槛,主打 Android 生态跨设备接续;苹果 M5 系列 Mac 走专业高性能端侧 AI路线,依靠统一内存架构与 Thunderbolt 5 高速互联,面向创作者与 AI 开发团队,支持多机分布式推理,拉高单机硬件价值。二者互补,分别拉动出货量与单机 BOM 价值提升。
三、市场规模、增速及增长归因
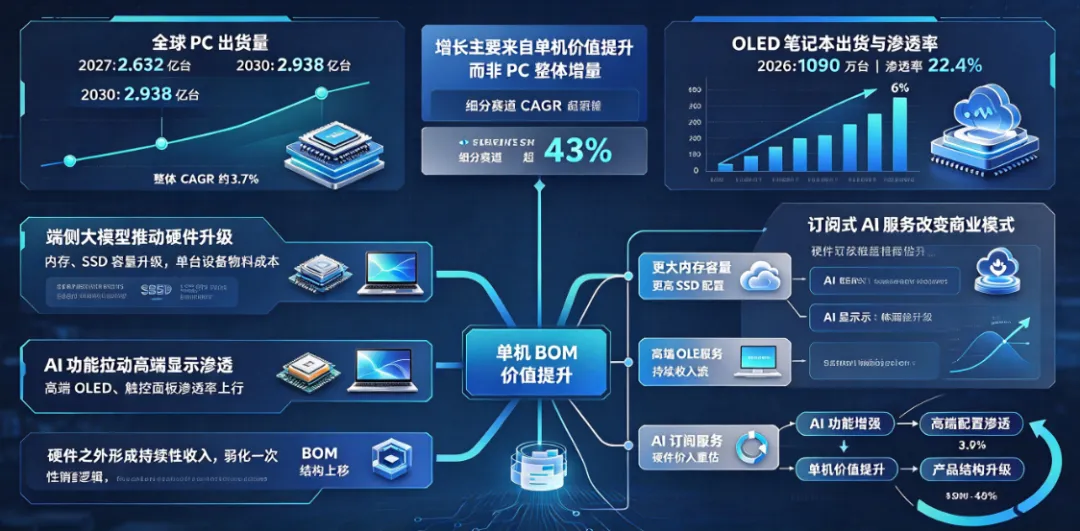
全球 PC 总量增长平缓,2027 年出货量 2.632 亿台,2030 年达到 2.938 亿台,整体 CAGR 约 3.7%。增长红利并非来自 PC 整体增量,而是产品结构升级带来的单机价值提升。笔记本 OLED 赛道具备更高弹性,2026 年 OLED 笔记本出货约 1090 万台,2030 年提升至 4650 万台,渗透率由 6% 增长至 22.4%,细分赛道 CAGR 超 43%。
增长底层逻辑有三:一是端侧大模型推动内存、SSD 容量升级,单台设备物料成本显著抬升;二是 AI 功能拉动高端 OLED、触控面板渗透率上行;三是订阅式 AI 服务创造硬件之外的持续性收入,改变 PC 一次性销售的商业模式。
四、产品细分、技术路线与智能化创新方向
AI 电脑分为消费级 AI 笔记本(Googlebook 为代表)与专业 AI 工作站(Mac Studio 为代表)。
消费级 AI 笔记本技术路线:英特尔 / 高通 x86/ARM 处理器 + 独立 NPU,NPU 算力≥45TOPS,可选 2.8K OLED 触控屏。参数选型逻辑:45TOPS 算力满足本地图文、语音大模型轻量化推理;OLED 触控屏匹配跨设备操作交互;配置兼顾成本与 AI 基础能力,适配大众用户,实现规模化放量。
专业 AI 工作站技术路线:苹果自研 M 系列 SoC,统一内存架构,最高 512GB 内存、1.2TB/s 带宽,搭载 Thunderbolt 5 支持 RDMA 分布式互联。参数选型逻辑:超大统一内存解决大模型参数加载瓶颈,高速接口实现多机集群推理,牺牲成本换取极致本地 AI 与视频渲染性能,服务高价值专业客户。
智能化创新方向:NPU 与 CPU/GPU 深度协同调度;跨操作系统设备无缝任务流转;硬件底层适配大模型量化压缩;硬件与 AI 订阅服务捆绑销售。
五、下游场景、核心客群与采购痛点
Android 生态个人与中小企业:痛点为手机、电脑文件割裂,应用切换繁琐,云端 AI 存在数据泄露风险;需求是低成本终端、跨设备同步、本地轻量 AI 办公。Googlebook 通过 Continue On、Cast My Apps 解决跨设备协同痛点。 企业 IT 采购客户:痛点是设备生命周期短、系统维护成本高、批量 AI 终端部署复杂;需求为长周期系统更新、统一安全管理、成熟整机渠道。Googlebook 最长 10 年系统更新承诺,匹配企业 IT 资产规划。 创作者与 AI 开发团队:痛点为本地大模型加载困难、高清素材读写瓶颈、多设备算力联动成本高;需求超大内存、高速存储、多机高速互联。M5 Ultra Mac Studio 的统一内存与 Thunderbolt 5,直击专业端侧推理卡点。
六、竞争格局、行业壁垒与厂商经营痛点
行业 TOP10 整机厂商迎来份额与技术双提升窗口期,核心原因是端侧 AI 重构 PC 硬件标准,率先落地 AI 整机方案的厂商抢占产品定义权。
TOP厂商核心商机:
依托现有供应链与渠道,快速推出 AI 电脑整机,提升产品均价;拉动自研 / 外购 NPU、OLED 面板、大容量存储的采购规模;绑定 AI 软件订阅分成,由硬件销售转向软硬件一体化服务商。
TOP厂商核心困点:
①芯片供给壁垒,高性能 NPU、先进制程芯片产能紧张;
②软硬件适配难度高,本地大模型优化投入大;
③成本压力,OLED、大容量内存拉高 BOM,平衡产品定价与利润难度大;
④生态壁垒,跨设备协同需要手机、系统、应用多方协同。
七、竞争格局:
芯片端英特尔、高通、苹果三足鼎立;存储端三星、SK 海力士、美光垄断 DRAM;面板端三星显示领跑笔记本 OLED,京东方加速扩产;整机端联想、戴尔、惠普、华硕、宏碁依托 Googlebook 实现 AI 终端快速落地。
行业壁垒:
芯片底层算力架构、面板良率与成本控制、软硬件生态、全球化企业渠道。厂商经营痛点集中在五大维度:研发投入持续走高;高端零部件供应链议价能力不足;硬件同质化加剧;AI 订阅商业化模式尚未完全跑通;面板新产线资本开支巨大,良率爬坡存在不确定性。
八、全球区域市场差异
北美市场作为 AI 电脑首发阵地,消费意愿强,企业 IT 预算充足,高端 OLED 与专业工作站需求旺盛;欧洲市场重视数据隐私,本地 AI 推理设备需求稳定,但价格敏感度偏高;亚太市场 PC 出货基数最大,消费级 AI 笔记本放量潜力强,成本竞争激烈。整体来看,北美优先验证商业模式,亚太承担规模化制造与出货任务。
九、全产业链拆解,高价值增量环节
四条核心产业链增量明确,优先受益环节排序:AI 处理器与 NPU > 大容量内存与高速 SSD > OLED 笔记本面板 > 高速接口与 AI 软件服务。
AI 处理器:新增 NPU 算力需求,英特尔、高通、苹果争夺平台标准,台积电先进制程代工产能价值凸显。 内存与 SSD:本地模型对内存容量需求爆发,OEM 采购价随容量升级显著抬升,存储单机价值持续上行。 OLED 面板:渗透率快速提升,向上带动蒸镀设备、掩膜版、发光材料、驱动芯片上游设备材料需求。8.6 代产线落地,持续降低面板单位成本。 高速接口与 AI 软件服务:Thunderbolt 5 配件、外置存储、专业显示器需求增加;AI 订阅服务创造持续性收入。
十、核心驱动因素与行业挑战
驱动因素:端侧大模型技术成熟;NPU、存储、OLED 硬件成本持续下行;企业与创作者对本地数据安全需求提升;头部云 / OS 厂商推动跨设备生态打通。
行业挑战:端侧大模型应用场景仍有待普及;零部件成本高,AI 电脑渗透率提升存在价格阻力;不同平台 AI 生态不互通;先进芯片产能约束。
十一、分主体价值解析
投资机构:机会不在 PC 总量增长,而在单机硬件价值提升,重点布局 NPU 芯片、大容量存储、OLED 面板及上游设备材料赛道;关注具备软硬件一体化能力的整机企业。风险点在于硬件价格战、AI 应用落地不及预期。
产业企业:零部件厂商加快适配 AI 电脑硬件规格;整机厂商需要平衡高端配置与定价,优先打通跨设备 AI 生态;面板厂商加速 8.6 代产线良率爬坡。
新入局者:整机赛道壁垒极高;零部件细分赛道存在机会,但需要匹配头部 PC 厂商认证周期,适合聚焦 NPU 固件、驱动芯片、AI 软件配套等细分环节切入。
十二、行业阶段总结与中长期布局建议
行业处于产品导入期(2026-2027),当前核心任务是机型铺货、验证下游真实采购需求;2028-2029 进入产能扩张与配置升级阶段,存储、OLED 供应链扩产兑现业绩;2030 年后进入生态竞争阶段,软件服务能力决定硬件增长持续性。
布局建议:短期跟踪 AI 机型出货量、高配订单;中期重点监测内存 SSD 平均容量、OLED 面板装机比例;长期跟踪 AI 订阅付费转化、跨设备生态用户留存。
零部件厂商优先绑定头部整机厂,提前完成产品认证;整机厂商差异化定位,消费侧抓放量,专业侧抓单机价值;面板企业持续推进大尺寸高世代产线,降低 OLED 成本。
十三、最新行业动态
9 月 21 日 Googlebook 开放预订,联想、华硕、戴尔、惠普、宏碁五家品牌首发,899 美元起,搭载最高 45TOPS NPU,配套 12 个月 Google AI Pro 订阅;9 月 22 日苹果新款 Mac mini、Mac Studio 开售,M5 Ultra 机型最高支持 512GB 统一内存,支持多机分布式推理。
两大产品分别从普惠消费与专业算力两端定义 AI 电脑,带动四条产业链同步升级。
《2026-2032全球与中国AI PC(人工智能电脑)市场现状及未来发展趋势》为付费报告,如需要完整版报告,请联系。
本文分析师:April Wu
Email:wuxiaoting@qyresearch.com
Wechat:A19909711868
Phone:(714)703-9955
研究领域:智能算力基础设施|AI及高科技产品|机器人与智能自动化系统
April Wu,具有8年行业研究经验, 长期专注于全球科技产业与智能化方向研究,重点关注以AI算力为核心驱动的高科技产品与系统级应用演进路径。研究覆盖数据中心基础设施、AI服务器与算力硬件、网络与供电系统等智能算力生态关键环节,同时延伸至AI驱动的各类高科技产品与解决方案。
在机器人与智能自动化领域,重点跟踪工业机器人、物流与仓储自动化系统、人形机器人及核心零部件等方向的发展趋势,关注其在制造业升级与AI融合背景下的技术迭代与商业化落地路径。同时结合产业链上下游结构,持续分析关键零部件、系统集成及终端应用市场的联动关系。
QYResearch企业简介
https://www.qyresearch.com
QYResearch(恒州博智)成立于 2007 年,双总部设于美国洛杉矶与中国北京,是一家专注于 AI 无法解决的深度研究报告、专注于 AI 无法解决的原始底层采访数据与采访内幕、专注于 AI 无法解决的最新技术前沿科技的全球化专业产业咨询机构。彻底区别于普通 AI 浅层整合的公开汇编数据,公司依托近二十年前沿产业深耕、全球实地调研网络、独家产业链底层访谈,针对 AI 电脑等新兴计算终端赛道,拆解从 NPU 芯片、内存存储、OLED 面板到整机生态的全链条商业逻辑。
团队持续跟踪 AI 电脑产业周期演进,覆盖消费级 AI 笔记本、专业 AI 工作站两大产品路线,深入研判 Googlebook、苹果 M 系列 Mac 等标杆产品带来的产业变革,量化测算全球出货规模、单机价值增量与区域市场差异。同时挖掘 NPU、大容量存储、高速接口、面板材料等高价值增量环节,剖析整机厂商、芯片供应商、面板企业的经营痛点与技术创新方向,为投资机构、PC 整机厂、半导体零部件企业提供包含市场规模、竞争格局、技术路线、中长期布局策略在内的一手产业洞察。
依托全球化调研网络,QYResearch 可对接北美、欧洲、亚太不同区域的终端需求差异,结合端侧大模型落地节奏,研判行业导入、扩产、生态竞争三阶段的机遇与潜在风险,助力客户识别 AI 电脑赛道结构性机会,规避硬件价格战、生态割裂、零部件供给约束等行业风险,精准制定产品研发、供应链布局与投资决策。