ARTICLE · 1075892
从后台助手到前台面客:上海放行 AI ,一文看懂金融大模型新规则
从后台助手到前台面客:上海放行 AI ,一文看懂金融大模型新规则金融大模型「直接面客」应用 ——从后台到智能前台的跃迁 引言 9月24日,上海金融监管局印发《推动上海银行业保险业人工智能应用的若干措施》,从数智赋能、基础支撑、保障机制三大方面提出十六项举措。 探索建立生成式人工智能大模型在金融领域应用的试点机制,积极争取上海纳入金融监管总局地区试点,允许金融机构在可控环境下逐步开展直接面客的大模型应用,并与网信部门的生成式AI服务备案、应用登记机制相衔接。过去几年,银行、保险、券商不是没用大模型,但更多藏在员工后台,比如写尽调报告、摘研报、做代码助手、跑合同质检。客户感受到的,往往还是“智能客服绕圈子”。上海这份文件让大模型可以从“辅助员工”走向“直接服务客户”,但前提是可控、可备案、可追责。 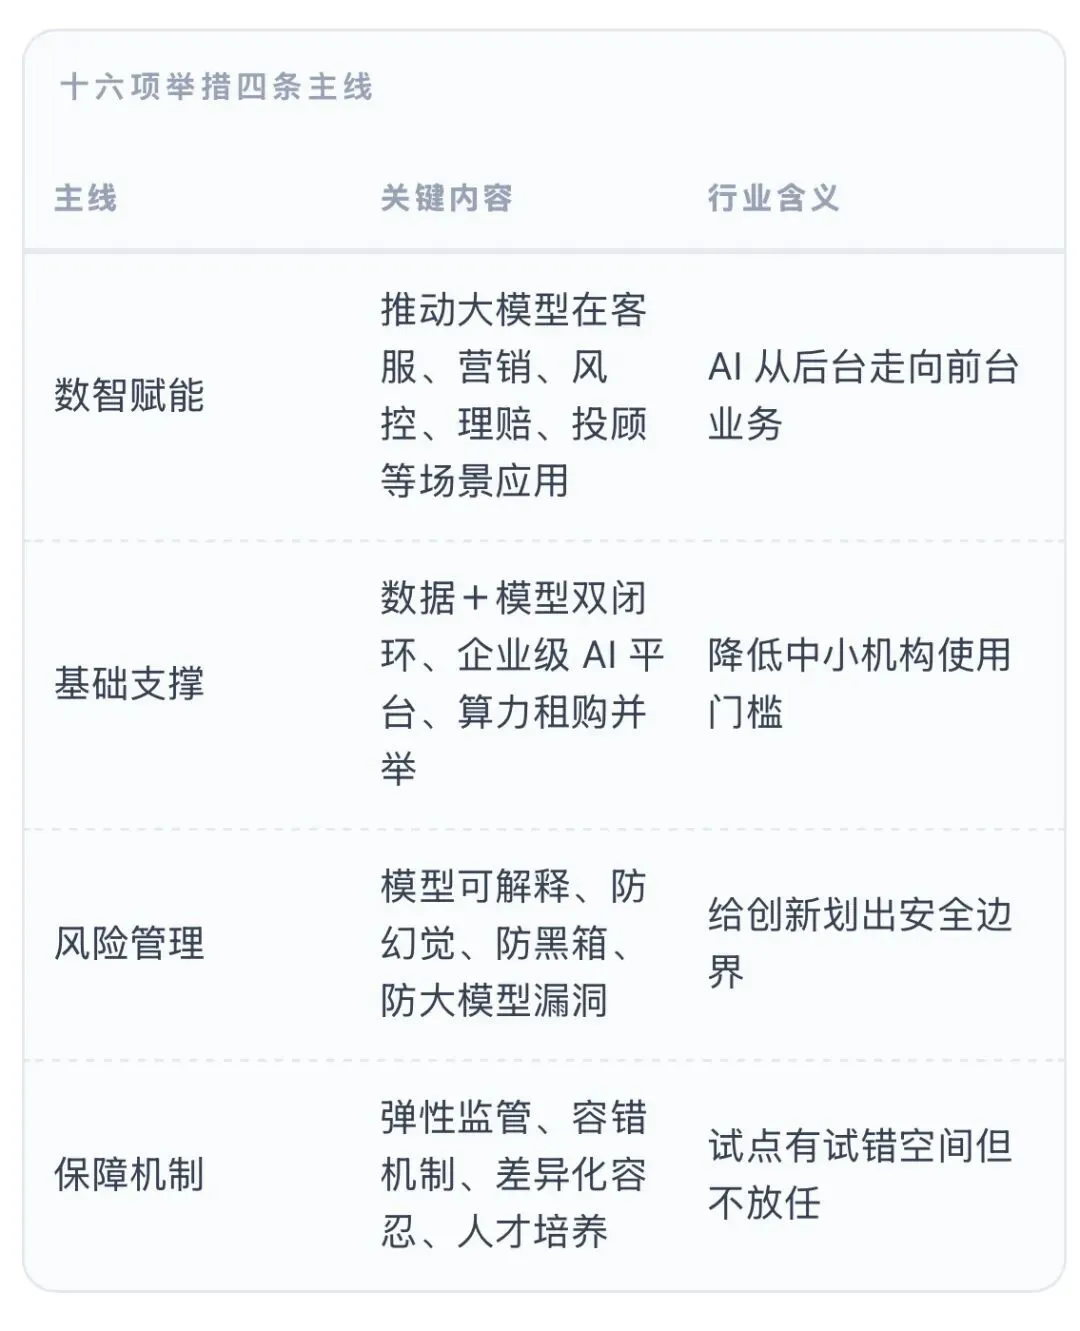
一、什么是“面向客户”的金融大模型 大语言模型、多模态模型用在金融里,按接触对象可分两层: 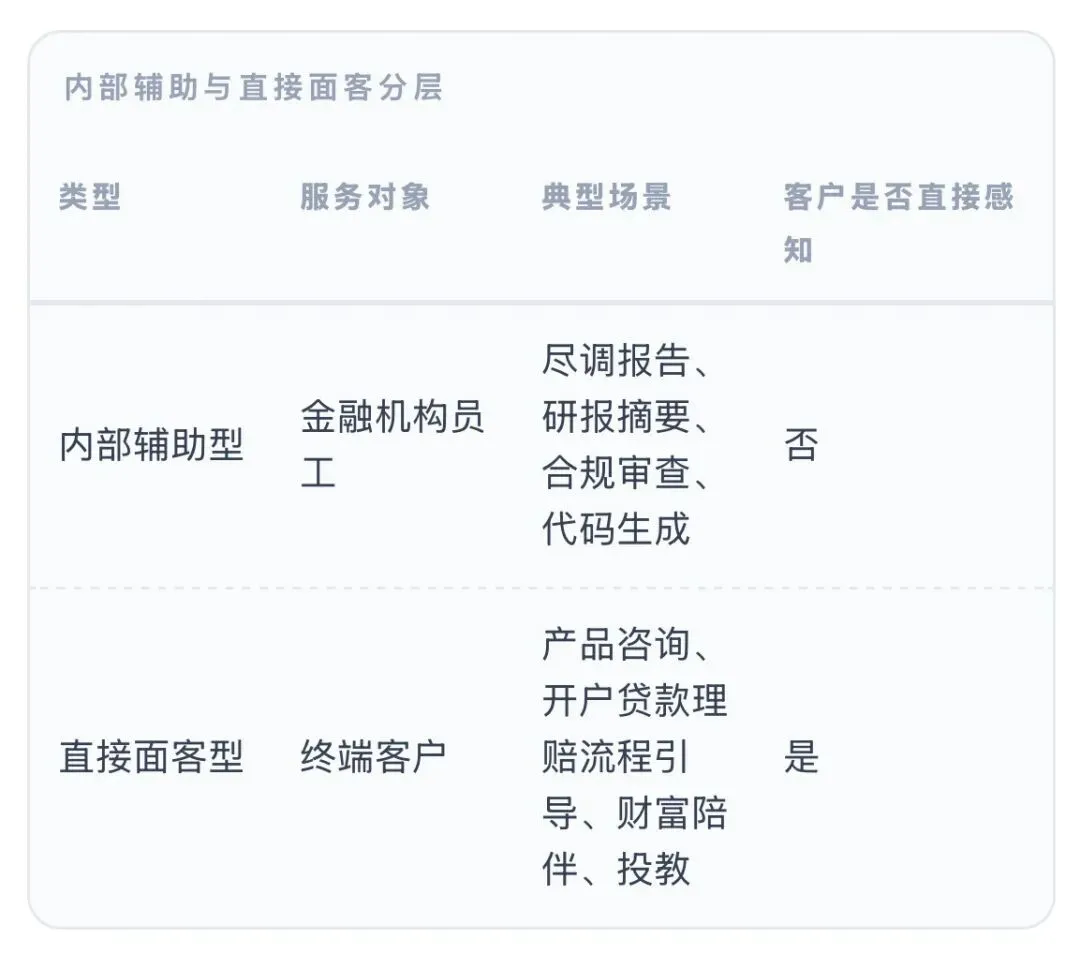
• 内部辅助型:员工用。尽调报告、研报摘要、合规审查、代码生成、知识库问答。客户不直接对话。 • 直接面客型:客户在手机银行、App、微信、网点数字人、电话/在线客服里直接问、直接办。典型包括产品咨询、开户/贷款/理赔流程引导、财富陪伴、投教问答、保险方案解释、证券投顾问答。 上海文件里说的“直接面客”,主要指后者。它不等于“模型自己拍板放贷款、自动拒保、直接下单买卖股票”,而是把自然语言交互放到前台,背后仍接业务系统、规则引擎和人工兜底。三、市面大模型: 银行、保险、证券 1)银行自研/面客 • 工行“工银智涌”:引入DeepSeek等开源模型底座,覆盖客服、授信审批、资金交易、座席辅助等场景;2025年口径已落地30余个业务领域、500多个AI应用,数字员工年承担工作量达5.5万人/年。 • 邮储“邮智”+“小邮助手”:DeepSeek能力接入后做智能问答、营销、运营、风控;货币/票据市场询价机器人单笔平均22秒,较人工缩短约94%。 • 招行大模型矩阵:尽调报告、贷款助手、知识问答,贷款处理时效提升约54%; •建行AI助手内部覆盖率99.42%,授信财务分析从数小时压到分钟级; •农行智能客服座席通话207秒降至176秒。 • 浦发基于昇腾部署DeepSeek-R1 671B做数字员工; •江苏银行做合同质检、估值对账; •北京银行做智能信贷材料识别。2)保险 • 人保财险:全尺寸DeepSeek私有化,融承保、理赔、投研知识库,核心数据不出域。 • 新华保险“新华e家”接DeepSeek-R1/V3做个人AI助理;北大方正“方灵”做代理人展业;平安体系做数字人客服、车险出单、寿险秒级核保。 • 太保发布AI应用白皮书,阳光做销售机器人、人伤定损,众惠相互做规则引擎+大模型自动理赔。3)证券/基金 • 国泰君安“君弘灵犀”本地部署DeepSeek-R1,做智能问答、智投、投教、行业研究; •广发“广发智汇”上DeepSeek客户模块; •国金、兴业、中信建投等近20家券商本地部署,用于舆情、研报、客服、合规。 • 基金侧富国、博时、易方达、汇添富等私有化部署,做投研、客服、风控;易方达用DeepSeek经验升级EFundGPT。 4)通用底座与厂商方案 • 国产开源:DeepSeek(银行/保险/证券本地化最热,成本低、可私有化)。 • 通义千问/通义点金:阿里云金融垂直平台,政策性银行、国有大行、股份行、头部财险广泛接入做信贷、投顾、理赔。 • 其他:百度金融大模型、腾讯云金融、华为云、智谱等;金融IT厂商做RAG、智能体、模型微调。四、金融为什么需要大模型 1. 降本提效:招行贷款助手提效54%,建行授信分析分钟级,中信百信尽调报告省约60%时间,邮储小邮日均咨询超3000次。 2. 7×24面客:客服不下班,老人用语音问“住院花多少、能报多少”,模型查保单、比对医保、给出步骤。 3. 个性化营销与投顾:按资产、风险偏好、生命周期生成理财/保险/信贷话术;邮储零售智能体做高潜客户方案,招行DeepSeek提升客户画像颗粒度。 4. 信贷/核赔提速:材料识别、财务分析、合同质检、定损理算自动草稿;江苏银行合同质检准确率96%,北京银行信贷材料识别85%+。 5. 风控反欺诈:对话轨迹+交易数据识别电诈;邮储防电诈预警效率提升约30%(行业案例口径)。 6. 数据要素变现:上海文件鼓励“数据+模型”双闭环、企业级AI平台、租购并举算力,本质是让银行把存量数据变成可交互服务。 五、便利性 vs 安全隐患 便利性 • 少跑腿:开户要什么、理赔传什么票,自然语言一次说清。 • 少等待:询价、出单、核保、客服并发处理。 • 更懂人:财富陪伴、保险条款翻译成人话、投教不喊术语。 隐患 • 幻觉编答案:编利率、编理赔比例、编监管口径;财富场景给不实收益。监管明确要求防AI幻觉。 • 隐私泄露:对话带身份证、卡号、病历;若用明文客户数据训练更危险。文件要求建立训练/标注/服务数据安全机制,防泄露滥用。 • 黑箱拒贷拒保:只说“评分不足”不给依据,投诉和公平性问题大。上海要求提高可解释性,防价值偏离、歧视。 • 提示注入/越权:客户对话植入指令套内部规则、改业务流程;多模态还有深度伪造。总局上海文件点名防提示攻击、深度伪造、大模型漏洞。 • 营销误导:AI批量写“稳赚”“必赔”文案,诱导过度借贷/投保。需人工审核、合规语料、禁夸大。 • 外包与供应链:第三方模型、算力、标注若隔离不到位,存在数据出域、版本漂移、后门风险。文件要求外包风险管理和模型管理体系。 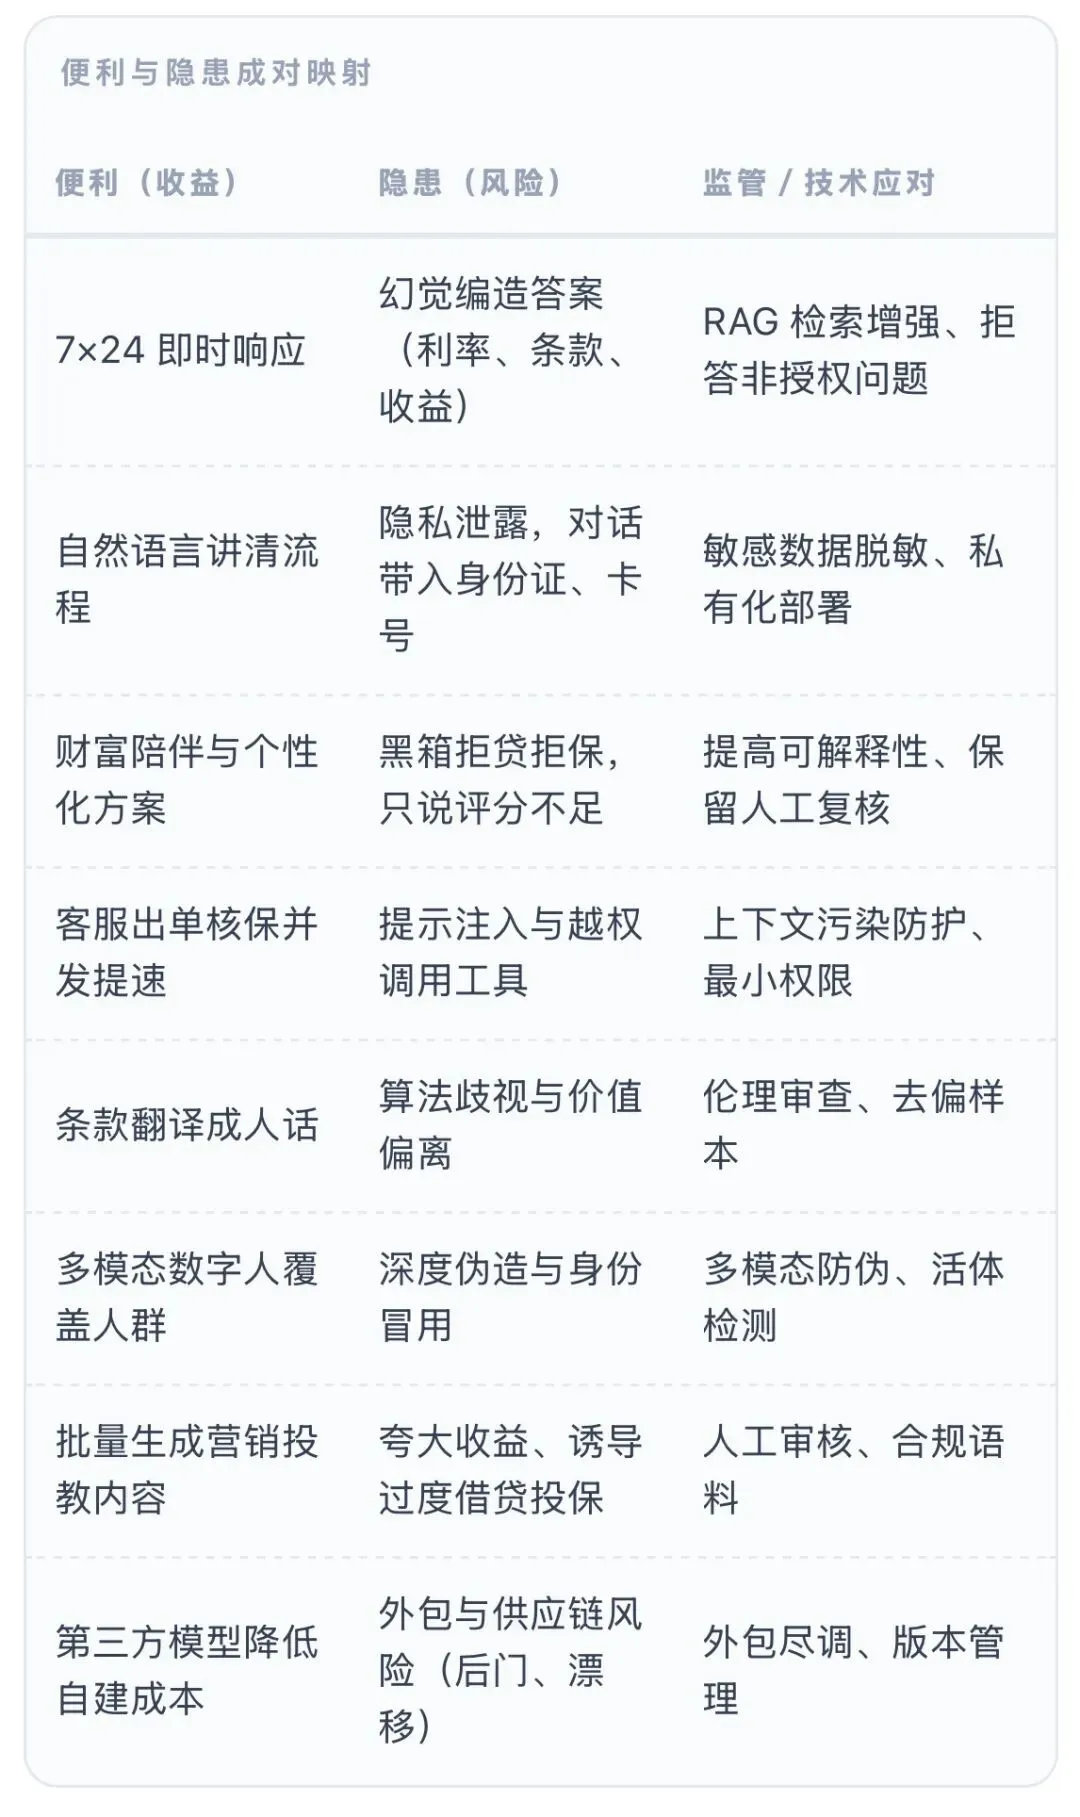
上海16条的意义,不是让每家银行马上搞一个数字人凑热闹,而是把“大模型直接见客户”从灰色试用变成有试点、有备案、有容错的正式赛道。 对机构来说,下一步比的是谁能把客服、信贷、核赔、投顾这些场景做得不胡说、不泄密、不黑箱。 本文整理仅供个人学习之用,欢迎转发、关注!