ARTICLE · 1083442
周期理论视角下的AI 发展历程
AI + 新能源形成正反馈,是康波第六波的范式特征。麦肯锡估算 AI年贡献 $2.6-4.4 万亿(全球),PwC 预测 2030 前 $15.7 万亿。与第五波(信息技术)不同,第六波主战场是“算力—能源—智能”的乘积关系。
核心判断 2: AI 行业内部 7 层产业链,价值正从L1/L4 向 L3/L6 迁移
L1 算力芯片(NVIDIA 2025 财年营收 $1,200 亿、净利率 53.4%)→ L7 终端硬件(人形机器人 Figure AI $39B 估值)。当前 L1+L4 估值溢价过高(NVIDIA $5T 峰值后回调 15% [Reuters[18]]、OpenAI 估值 4 年涨 43 倍 [Leveraged Growth[15]]),L3+L6 被低估(Constellation Energy 2025 涨 200% )。
核心判断 3: 两次 AI 寒冬是康波阶段性特征传导
第一次(1974-1980):对应第四次康波萧条期(美国滞胀、Lighthill 报告)。第二次(1987-1993):对应第五波回升期“虚假繁荣回调”(Lisp 机器崩塌)。
核心判断 4: 当前处于“三重嵌套转折”
康波向上(底层信号:DeepSeek-R1 冲击、Stargate $500B 投资)、中周期向下(Gartner GenAI 幻灭低谷、95% 企业试点失败 [MIT 2025])、Gartner 分支化(GenAI 谷底、Agentic AI 峰值)。
核心判断 5: 智能体开启下一轮中周期(2027-2036)
OSWorld 能力 12% → 66.3%(2024→2025),距人类仅 6pp。智能体将引领 2027-2036 新一轮中周期回升段。
第一章 周期理论谱系:多源分析工具
1.1 为何需要多元化周期理论
核心命题:分析 AI 这样的复杂技术变革,单一理论框架会导致解释力不足。本报告综合 5 种互补理论:
理论提出者 | 时间 | 核心周期 | 解释力 | 本报告应用 |
Kondratiev | 1925 | 50-60 年长波 | 技术创新驱动长期波动 | 长波分析 |
Schumpeter | 1939 | 三周期嵌套(K/J/K) | 创新驱动多层嵌套 | 中短期分析 |
Kuznets | 1930 | 15-25 年长波 | 人口/住房/资本形成 | 房地产周期 |
Van Duijn | 1983 | 现代康波分类 | 1782 来 5 轮标准划分 | 时间坐标系 |
周金涛 | 2007-2016 | 康波应用 | 中国经济现实 | 时间节点参考 |
本报告立场:不独尊任何一派,而是以康波为骨、熊彼特为肉、范杜因为坐标系。
1.2 熊彼特的三周期嵌套框架(本报告核心工具)
周期层 | 时长 | AI 行业对应 | 数据锚点 |
康德拉季耶夫 | 50-60 年 | AI 是第六波核心技术 | 范杜因 5 轮划分 |
朱格拉中周期 | 9-10 年 | GenAI 商业化(2022-2024)=中周期高点 | Stanford AI Index[7] |
基钦库存周期 | 3-5 年 | 智能体子周期 ≈ 一轮半库存周期 | Stanford 数据 |
1.3 范杜因五轮康波标准划分
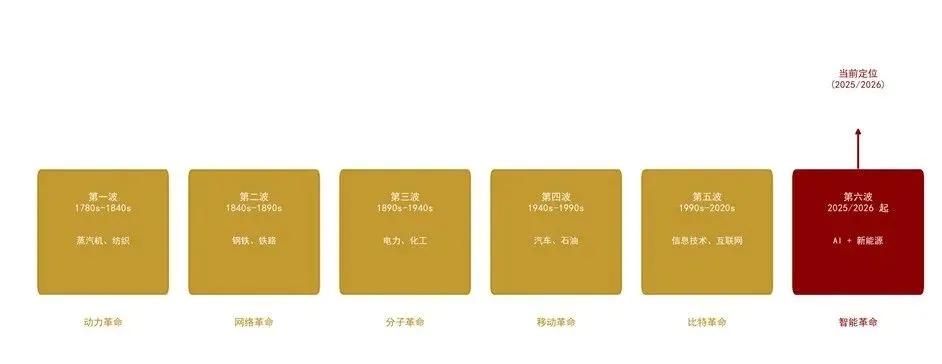
图 1:康波周期六波框架(范杜因 1983 体系)
波次 | 时期 | 核心技术 | 主导国 |
第一波 | 1782-1845 | 蒸汽机、纺织 | 英国 |
第二波 | 1845-1873 | 钢铁、铁路 | 英国/美国 |
第三波 | 1873-1920 | 电力、化工 | 美国/德国 |
第四波 | 1920-1982 | 汽车、石油 | 美国 |
第五波 | 1982-2030 | 信息技术、互联网 | 美国 |
第六波 | 2025/2030 起 | AI + 新能源 | 美国/中国双轨 |
阶段 | 时段 | 标志性事件 | 关键数据 |
回升 | 1982-1991 | 个人 PC、互联网起步 | IBM PC 1981 |
繁荣 | 1991-2004 | 美国信息技术泡沫(2000) | 纳斯达克 +700%(1995-2000) |
衰退 | 2004-2015 | 互联网向中国扩散 | iPhone 2007 |
萧条 | 2015-2025 | 全球资产价格分裂 | Powell 2018 加息 |
第二章 AI 70 年发展史:两次寒冬的多周期解读
2.1 完整时间线
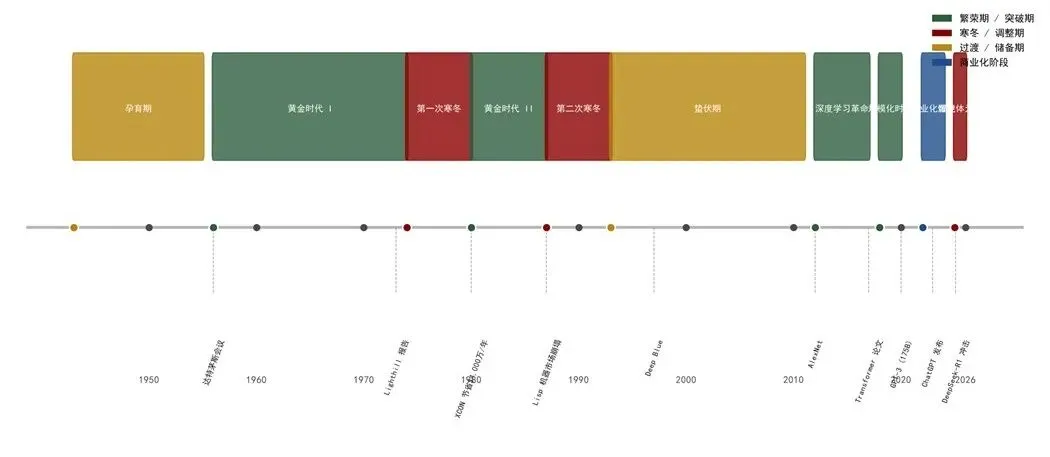
图 2:AI 70 年发展时间线(1943-2026)
年代 | AI 行业事件 | 康波阶段 |
1943-1955 | 孕育期 | 第四波战后繁荣 |
1956-1974 | 黄金时代 I(达特茅斯、Logic Theorist) | 第四波成熟期 |
1974-1980 | 第一次寒冬(Lighthill、DARPA 削减) | 第四波萧条期 |
1980-1987 | 黄金时代 II(XCON、Lisp) | 第五波回升期 |
1987-1993 | 第二次寒冬(Lisp 崩塌、五代机) | 第五波回升中期 |
1993-2011 | 蛰伏期(Deep Blue、统计学习) | 第五波繁荣期 |
2012-2017 | 深度学习革命(AlexNet、AlphaGo) | 第五波繁荣末 |
2018-2020 | 规模化(GPT-3、Transformer) | 第五波衰退期 |
2022.11 | ChatGPT 商业化爆发 | 第五波萧条末/第六波起点 |
2023-2024 | 全面爆发(GPT-4、Claude、Llama 2) | 第六波复苏初期 |
2025.01 | DeepSeek-R1 冲击 | 第六波加速期 |
2025-2026 | 智能体元年 | 第六波扩散期 |
2.2 两次寒冬的多周期深度解读
第一次寒冬(1974-1980)的三重成因
·技术层:早期 AI(符号主义)受限于计算能力和数据规模,无法兑现 Simon 1965、Minsky 1967 过度承诺
·资金层:1973 Lighthill 报告 → 英国 SRC 全面削减 AI 资助;DARPA 从 1973-74 开始削减
·宏观层:对应第四次康波的萧条期(1973 石油危机、美国滞胀、CPI 1974 达 11%)
第二次寒冬(1987-1993)的三重成因
·技术层:专家系统维护成本失控(规则超 1 万条后);Lisp 机器被 IBM PC/Apple 替代(后者价格仅 1/50)
·资金层:1987 Lisp 机器市场崩盘;企业 AI 部门裁撤
·宏观层:对应第五波康波回升期的“虚假繁荣回调“核心洞察:两次寒冬都不是孤立事件,而是康波阶段性特征在 AI 行业的传导。理解康波,才能理解 AI 寒冬的本质。
2.3 第三次寒冬是否到来?多空证据矩阵
多头证据 | 数据来源 | 空头证据 | 数据来源 |
MIT:95% 企业 GenAI 试点失败 | MIT 2025[N=300] | 周活 7 亿、渗透 53% | Stanford[7] |
OpenAI 烧钱比 $1.69/$1 | Leveraged Growth[15] | NVIDIA 净利率 53.4% | NVIDIA 财报 |
AI 初创批量淘汰 | LinkedIn 2025 | 消费者剩余 $172 亿/年 | Stanford[7] |
Altman 承认泡沫 | CNBC 2025.08 | 大科技 FCF 稳健 | Janus Henderson[16] |
Mag 7 占 S&P ~50% | Bloomberg | Powell:盈利真实 | 美联储 2025.10[16] |
头部 P/S:Palantir 589x | FortuneXa[17] | GenAI 渗透超 PC/互联网 | Stanford[7] |
第三章 Gartner Hype Cycle 当前阶段定位
3.1 2025 年 AI 各分支的阶段定位
技术分支 | 当前阶段 | 距离生产力平台 | 与康波对应 | 数据来源 |
GenAI(基础模型) | 幻灭低谷 | 3-5 年 | 萧条末期泡沫破裂 | Gartner 2025 |
Agentic AI(智能体) | 期望峰值 | 5-8 年 | 新一轮中周期回升 | Gartner 2025 |
AI Engineering | 启蒙坡 | 2-4 年 | 技术扩散到应用 | Gartner 2025 |
边缘 AI | 启蒙坡 | 3-5 年 | 终端硬件渗透 | Gartner 2025 |
量子机器学习 | 技术触发 | 8-10+ 年 | 第六波中后期 | Gartner 2025 |
3.2 智能体能力跃升数据
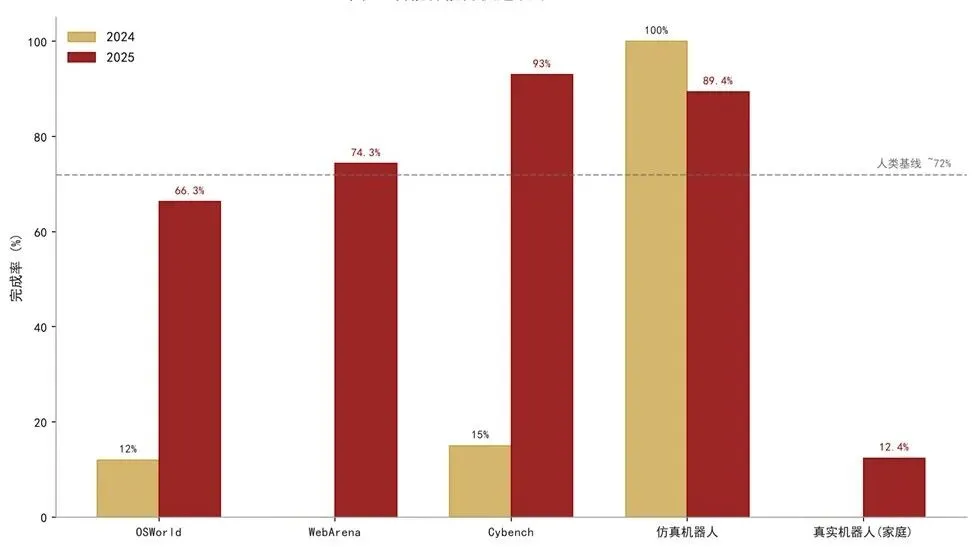
图 3:智能体能力快速跃升(2024 vs 2025)
垂直 AI 智能体占2026 年迄今交易 48.3%、金额 54.6%(网络安全、医疗、采购、合规) 。智能体执行基础设施(运行时、沙盒、身份、可观测性)占 20.7%。
第四章 AI 产业链 7 层结构深度分析
AI 产业链可分为 7 个垂直层,每层都处于 S 曲线的不同时点,具备独立的周期阶段。价值正在从 L1-L3(基础设施)向 L6-L7(应用与终端)迁移。
4.1 产业链结构总览
[上游基础]
·L1 算力芯片层 (NVIDIA / AMD / TPU / 寒武纪 / 海光 / 华为昇腾)
·L2 晶圆制造层 (TSMC / 三星 / 中芯国际)
·L3 数据中心+能源层 (AWS / Azure / Google Cloud / Oracle / Constellation Energy)
[中游模型]
·L4 基础模型层 (OpenAI / Anthropic / DeepSeek / Qwen)
[下游应用]
·L5 数据与标注层 (Scale AI / 数据堂 / 海天瑞声)
·L6 应用层 (Cursor / GitHub Copilot / Perplexity / Harvey / Waymo)
·L7 终端硬件层 (Apple Intelligence / Figure AI / Meta Ray-Ban / 宇树)
4.2 L1 算力芯片层 — S 曲线高峰、估值待回调
公司 | 2025 营收 | YoY | 毛利率 | AI 芯片市占率 | 数据来源 |
NVIDIA | $1,200 亿 | +62% | 73% | >90% | Q3 FY2025 财报 |
AMD | $250 亿(估) | +30% | 50% | 5-8% | Q4 2025 财报 |
寒武纪(中国) | ¥50 亿 | +500% | 60% | 中国 <5% | 2025 年报 |
海光信息(中国) | ¥100 亿 | +50% | 55% | 中国 <10% | 2025 年报 |
华为昇腾(中国) | 未公开 | +200%(估) | - | 中国 10-15% | 行业估测 |
拐点信号:NVIDIA 估值从 $5T(2025.10)回调 15% 至 $4.25T(2025.12)
4.3 L2 晶圆制造层 — CoWoS 封装瓶颈 + 单点故障
公司 | 7nm 及以下市占率 | 关键产品 | 2025 Capex |
TSMC | >90% | CoWoS、N3/N2 | $42B(估) |
三星 | <10% | 3nm GAA | $30B(估) |
中芯国际 | 0%(<7nm 受限) | 28nm+ 成熟制程 | $7.5B |
核心地缘风险:全球 AI 算力 主要依赖 TSMC,任何台海风险都将冲击全球 AI 产业。这是 AI 产业链最脆弱的“单点故障”。
4.4 L3 数据中心与能源层 — AI 真正的瓶颈
公司 | 类型 | 关键数据(2025) |
AWS(亚马逊) | 超大规模云 | AI 业务 YoY +19% |
Microsoft Azure | 超大规模云 | AI 服务 YoY +39%,AI ARR $86B |
Google Cloud | 超大规模云 | AI 业务 $30B+(估) |
Oracle | 数据库+云 | OpenAI $300B 算力合同(5 年) |
CoreWeave | 专业 AI 云 | 2025 营收 $50 亿+ |
阿里云 | 中国云 | AI 相关收入 YoY +50%+ |
核心数据:全球 AI 数据中心电力消耗 29.6 GW(2025)、GPT-4o 年用水量 >1,200 万人饮水量、Constellation Energy 股价 2025 +200%+
Stargate 项目(美国 $500B 主权 AI 基建投资,2029 年前)是为AI 提供独立电力供应——这是康波第六波“AI+新能源双核驱动”的具体落地。
4.5 L4 基础模型层 — 价值已在重新分配
公司 | 类型 | 估值(2025-2026) | 估值(2022) | 变化 | 来源 |
OpenAI | 闭源前沿 | $500B(2025.10) | $20B | 25x | [15] |
Anthropic | 闭源前沿 | $965B(2026.05) | $1B | 965x | [21] |
Google DeepMind | 闭源前沿 | Alphabet 子部门 | - | - | - |
DeepSeek | 开源追赶 | 未公开(估 $30B+) | - | - | 行业估测 |
Meta Llama | 开源追赶 | Meta 子公司 | - | - | - |
阿里 Qwen | 中国追赶 | 阿里子部门 | - | - | - |
字节豆包 | 中国追赶 | 字节子部门 | - | - | - |
OpenAI 财务深度数据(2025)
指标 | 数据 | 来源 |
2025 H1 营收 | $4.3B | Leveraged Growth[15] |
2025.08 年化营收 | $13B | Leveraged Growth[15] |
2025 全年支出(估) | $22B | Leveraged Growth[15] |
2025 全年亏损(估) | $9B | Leveraged Growth[15] |
烧钱比 | $1.69/$1 | Leveraged Growth[15] |
累计融资 | >$49B(5 轮) | Decrypt[14] |
周活用户 | 8 亿 | Leveraged Growth[15] |
数据中心承诺 | $1.4T(8 年) | Leveraged Growth[15] |
HSBC 资金缺口预测 | $207B | HSBC 2025 |
Anthropic 财务(2025-2026)
指标 | 数据 | 来源 |
Series H 估值(2026.05) | $965B post-money | Asia Pacific[21] |
年化营收(2026.05) | $47B | Asia Pacific[21] |
同比增速 | +1,000% | Asia Pacific[21] |
Series F 估值(2025.09) | $183B | Stanford[7] |
拐点信号:DeepSeek-R1(2025.01)训练成本仅 $600 万(对比 o1 估测 $1 亿+),引发 NVIDIA 股价回调 17%。GPT-5(2025.08)规模天花板显现,Scaling Laws 见顶,行业转向 test-time compute 与 RL 推理。
4.6 L5 数据与标注层 — 被低估的卖铲人
公司 | 国家 | 估值 | 数据来源 |
Scale AI | 美国 | $13.8B(2024.05) | Scale AI Series F |
Appen | 澳大利亚 | 上市公司(市值 $0.5B) | Appen 2025 |
数据堂 | 中国 | 上市公司 | 数据堂 2025 |
海天瑞声 | 中国 | 上市公司 | 海天瑞声 2025 |
AI 训练数据需求:2020 的 1 万亿 tokens → 2024 的 15 万亿 tokens(Llama 3.3),数据需求每 8 个月翻倍 + Epoch AI]
4.7 L6 应用层 — 价值真正爆发的下一战场
方向 | 代表 | 2025 关键数据 | 价值潜力 |
AI 编程 | Cursor、GitHub Copilot | Cursor ARR $500M+,360K 付费用户 | 高 |
AI 客服 | Intercom、Klarna AI | Klarna AI 节省 $5,000 万/年 | 高 |
AI 医疗 | Hippocratic AI、Tempus | FDA AI 医疗设备 950 个(2024) | 极高 |
AI 法律 | Harvey、Casetext | Harvey ARR $100M+ | 中 |
AI 办公 | Microsoft 365 Copilot | Copilot 用户 4 亿+(2025) | 极高 |
AI 搜索 | Perplexity、SearchGPT | Perplexity 估值 $9B(2024.12) | 中 |
自动驾驶 | Waymo、Tesla FSD | Waymo $126B(2026.02) | 极高 |
人形机器人 | Figure AI、Apptronik | Figure AI $39B(2025.09) | 长期极高 |
4.8 L7 终端硬件层 — 物理 AI 的入口
形态 | 代表 | 关键数据 | 价值潜力 |
AI Phone | Apple Intelligence | Apple 服务营收 $96B(估) | 中 |
AI PC | Microsoft Copilot+ PC | 2025 出货预期 5,000 万台 | 高 |
智能眼镜 | Meta Ray-Ban | 2025 销量超预期 | 中 |
VR/AR | Apple Vision Pro | 销量未达预期 | 长期极高 |
人形机器人 | Figure AI、宇树、智元 | Figure AI $39B(2025.09) | 长期极高(2030+) |
自动驾驶 | Waymo | $126B 估值(2026.02)、每周 45 万单 | 极高 |
物理 AI 核心挑战:真实机器人家庭任务成功率仅 12.4%(对比仿真 89.4%),距人类水平(72%)差距巨大——物理 AI 红利期可能要 2030+ 才显现。
第五章 AI 产业链各层 S 曲线与价值迁移路径
5.1 各层 S 曲线阶段总览
产业链层级 | 当前 S 曲线阶段 | 距离峰值 | 拐点时间 | 估值溢价状态 |
L1 算力芯片 | 已过快速增长期 | 3-5 年 | 2025-2026(估值高点已现) | 过高,待回调 |
L2 晶圆制造 | 持续瓶颈 | 2-3 年 | 2026-2027(CoWoS 缓解) | 中性 |
L3 数据中心+能源 | 快速增长期 | 5-8 年 | 2030+(电力瓶颈长期) | 被低估 |
L4 基础模型 | 估值高位回调 | 1-2 年 | 2025-2027(商品化) | 过高,加速回调 |
L5 数据标注 | 快速增长期 | 5-7 年 | 2030+(合成数据) | 被低估 |
L6 应用层 | 早期采用期 | 5-10 年 | 2030+(杀手级应用) | 被低估,价值迁移受益 |
L7 终端硬件 | 早期采用期 | 7-10 年 | 2030+(人形机器人) | 中性 |
5.2 价值迁移路径:从 L1/L4 向 L3/L6 转移
当前(2023-2025):L1+L4 估值溢价最高(NVIDIA $5T、OpenAI $500B)
未来(2026-2030):价值向 L3+L6 迁移(Constellation Energy +200%、Cursor ARR $500M+)长期(2030+):L6+L7 成为价值主体(类比互联网时代的“信息工业”→ AI 时代的“智能工业”)
5.3 价值迁移的历史规律
康波阶段转换 | 价值迁移方向 | 历史案例 |
互联网萧条末期(2001)→ 复苏期(2004-2010) | 思科(基础设施)→ Google/Facebook(应用) | Google 2004 IPO |
移动互联网泡沫(2000s) | 运营商 → Uber/Airbnb(应用) | Uber 2009 成立 |
云计算泡沫(2010s) | 硬件 → SaaS(应用) | Salesforce、Workday 崛起 |
本次 AI 周期(2025-2030) | NVIDIA/OpenAI → 垂直 AI 应用 + 能源 + 终端硬件 | 本报告预测 |
第六章 周期叠加量化模型
6.1 三周期叠加矩阵
时间 | 康波 | 中周期 | Gartner(GenAI) | Gartner(Agentic) | 综合 |
2024 | 萧条末 | 2018-2027 高点 | 期望峰值 | 期望峰值 | 复杂高点 |
2025 | 萧条末期 | 周期下降段启动 | 峰→谷 | 期望峰值 | 估值分化 |
2026 | 萧条末/第六波初 | 周期下降段 | 幻灭低谷 | 期望峰值 | 多重转折 |
2027 | 第六波回升初 | 周期下降段末 | 幻灭低谷 | 幻灭低谷 | 万劫之点 |
2028 | 第六波扩散 | 新周期回升初 | 启蒙坡 | 幻灭低谷 | 底部确认 |
2029 | 第六波扩散 | 新周期回升 | 启蒙坡 | 启蒙坡 | 回升启动 |
2030 | 第六波主流 | 新周期回升 | 生产力平台 | 启蒙坡 | 新繁荣 |
6.2 各场景概率与回报预测
场景 | 概率 | L1 回报(2026-2028) | L3 回报 | L6 回报 | 总组合 IRR |
软着陆(基准) | 65% | -30% | +50% | +80% | +15-20% |
横盘震荡 | 22% | -50% | 0% | +20% | -5-0% |
硬爆裂 | 13% | -70% | -40% | -30% | -25-30% |
6.3 关键风险定价
风险事件 | 隐含概率 | 估值影响 | 数据来源 |
TSMC 台海危机 | 5-8% | L1+L4 -50%+、L2 -80% | 多源分析 |
AI 安全事件 | 15-25% | 全行业暂停 6-12 月 | 2023 暂停先例 |
中美技术脱钩深化 | 60-70% | 价值链区域化 | 当前已发生 |
美国 AI 监管立法 | 50% (2026) | 短期 -10-15% | 国会动向 |
大科技 FCF 萎缩 | 70% (2026) | L1+L4 进一步回调 | Janus Henderson[16] |
第七章 中美双轨竞争格局
7.1 投资规模对比(2025)
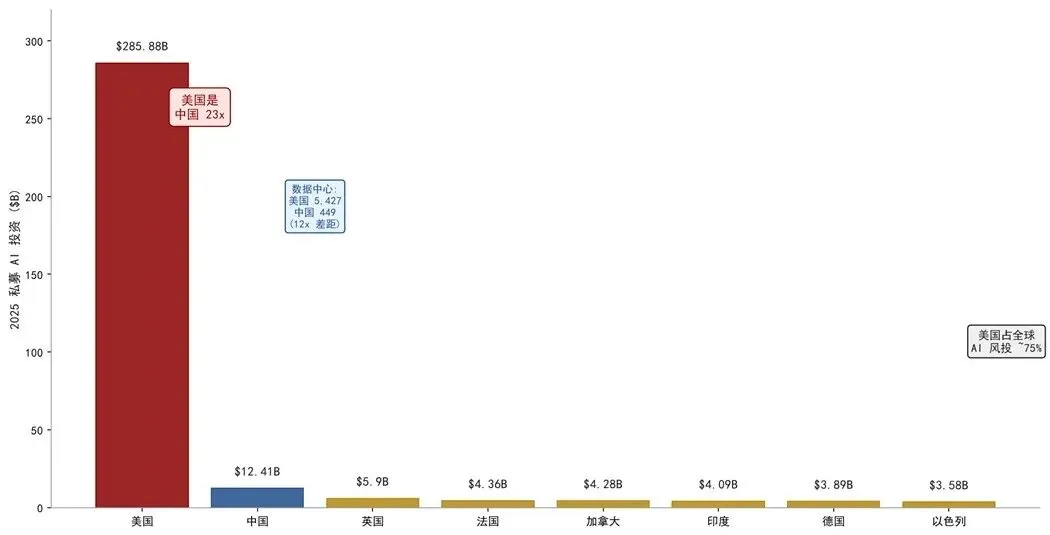
图 4:2025 年全球主要国家 AI 投资排名7.2 产出指标对比
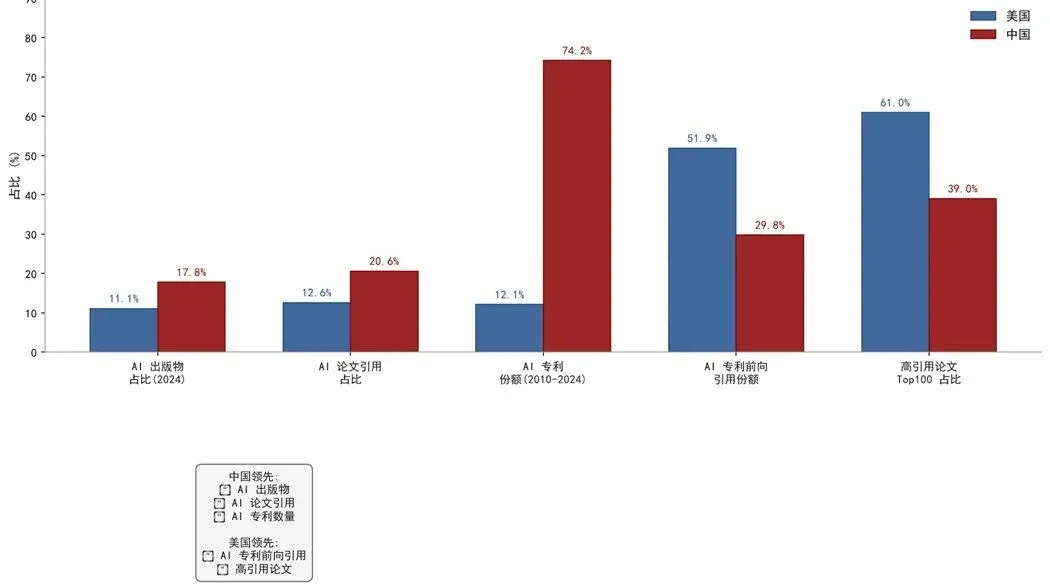
图 5:中美 AI 产出指标对比(2024)7.3 中国“被低估“的关键因素
数据点 | 数值 | 数据来源 |
2000-2023 中国政府引导基金对 AI 投入 | ~$1,840 亿 | Stanford AI Index 2026[7] |
2025.03 中国国家 VC 基金 | $1,380 亿 | Stanford AI Index 2026[7] |
7.4 双轨格局下的产业链分工
·美国主导:L1 算力芯片(NVIDIA >90%)、L4 闭源前沿模型(OpenAI、Anthropic)、L3 全球云基础设施
·中国主导:L2 国家超算(85 个全球第一)、L4应用开源(DeepSeek、Qwen)、L6 垂直应用(具身智能 2025 年73 笔超亿元融资)、L7 人形机器人(宇树、智元)
第八章 资本数据与“流动性消灭机制“
8.1 投资规模演进
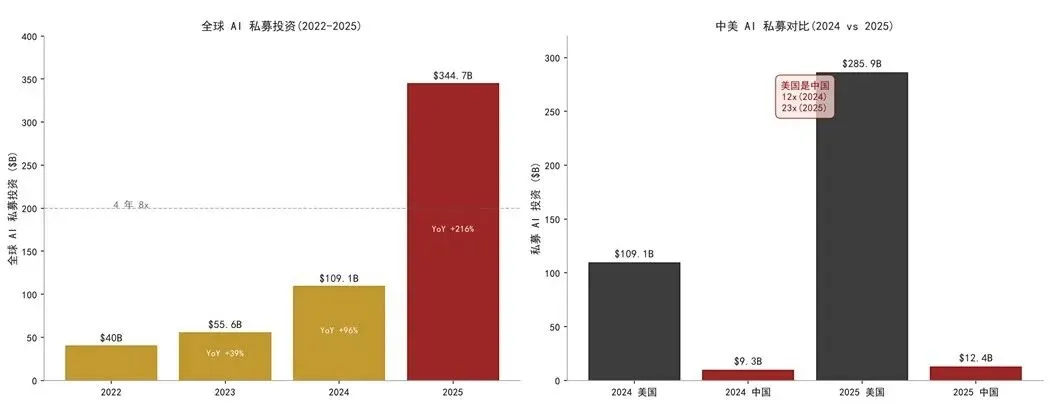
图 6:全球 AI 私募投资演进(2022-2025)
8.2 头部公司估值跃升
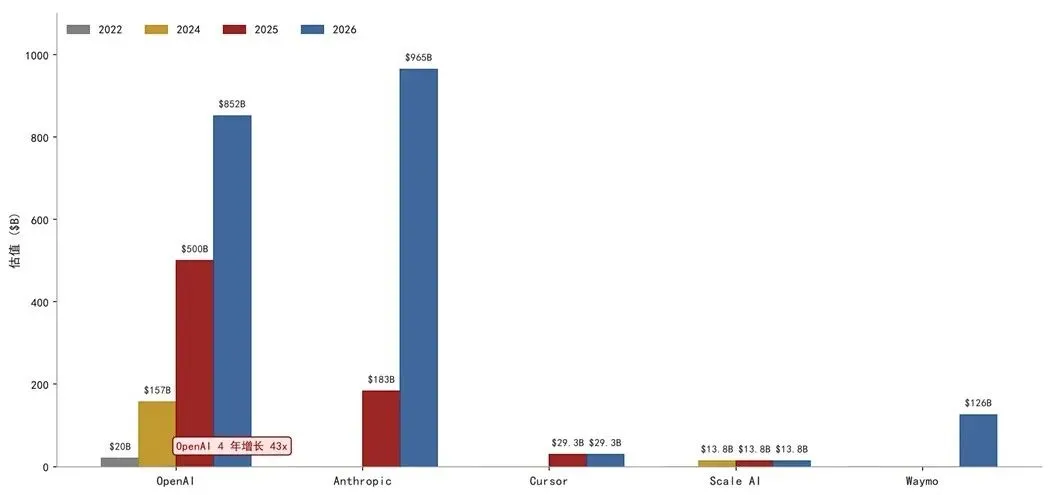
图 7:AI 头部公司估值跃升(2022-2026) / Asia Pacific[21]]
8.3 NVIDIA 关键指标
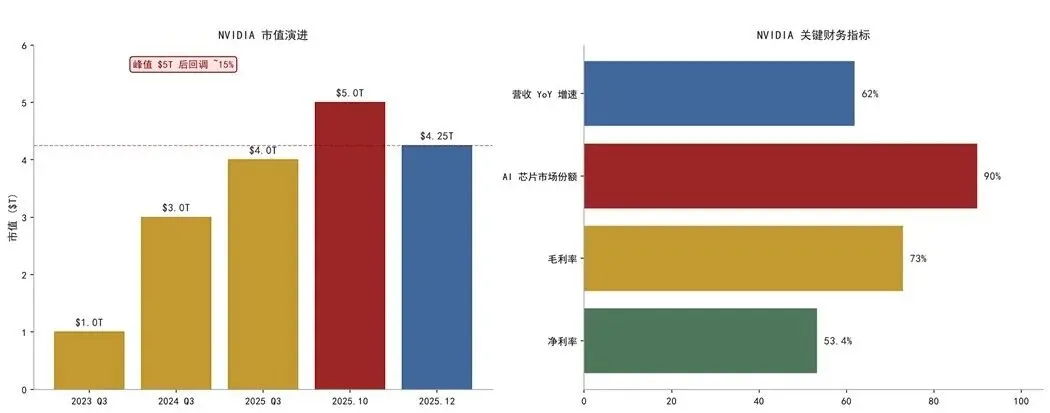
图 8:NVIDIA 市值与关键指标(2023-2025)8.4 大科技 AI Capex(2024-2026)
公司 | 2025 Capex | 2026 指引 | 数据来源 |
Microsoft Azure | ~$80B (FY25) | ~$190B (FY26) | Microsoft 财报 |
Alphabet/谷歌 | $75B(估) | $180-190B | Alphabet 财报 |
Meta | ~$65B | ~$100B(估) | Meta 财报 |
Amazon AWS | $38B(OpenAI 合作) | - | Amazon 财报 |
OpenAI 自建 | - | Oracle $300B(5 年) | Leveraged Growth[15] |
累计(2024-2025) | ~$5,600 亿 | 2026 估 $650B+ | Reuters/Bloomberg |
8.5 资本支出与营收之比(16:1)
大科技 AI Capex 累计(2024-2025):约 $5,600 亿;AI 累计营收:约 $350 亿;比值:16:1。
历史对比:2000 互联网泡沫思科 P/S ~200x(8:1);当前 NVIDIA P/S 峰值 50x(4:1);历史平均 2-3:1。
8.6 “流动性消灭机制”三阶段
第一阶段(2023-2024):创新领域吸收过剩流动性
OpenAI 估值从 $200 亿跃升至 $5000 亿(43 倍);OpenAI、Anthropic、xAI 三家 2025 合计融资 $863 亿,占 38%[Leveraged Growth[15] / Stanford[7]]
第二阶段(2025-2027):流动性差的资产被抛弃
Olive AI($4B)、Humane AI Pin($240M)、Builder.ai、Rain AI 等批量淘汰;美国 AI 初创关闭数 2023→2024 +25.6%
第三阶段(2027-2029):全面货币消灭 + 万劫之点
AI 估值系统性回调 50%+ 是可能的;但本次由自由现金流支撑,更可能“软着陆”
第九章 生产率悖论与价值实现路径
9.1 Solow 悖论的再现
指标 | 数据 | 来源 |
美国 2025 生产率增长 | 2.7% | Stanford AI Index 2026[7] |
AI 实际贡献 | 0.01pp | Stanford AI Index 2026[7] |
客户支持生产力 | +14-15% | 多源企业调研 |
GitHub Copilot | +26% | 多源研究 |
复杂任务(开源项目) | -19% | 多源研究 |
AI 智能体整体失败率 | ~33% | Stanford AI Index 2026[7] |
9.2 J 曲线效应
阶段 | 时长 | 当前 AI 行业 |
学习期 | 0-2 年 | 当前 AI 处于此阶段 |
整合期 | 2-5 年 | 2027-2030(预期) |
红利期 | 5+ 年 | 2030+(预期) |
9.3 各产业链层的红利兑现时间
层级 | 红利兑现预期 | 数据来源 |
L1 算力芯片 | 已兑现(NVIDIA 净利率 53.4%) | NVIDIA 财报 |
L4 基础模型 | 已兑现(头部估值) | 头部公司估值 |
L5 数据标注 | 2028-2030 | Stanford AI Index 2026[7] |
L6 应用层 | 2028-2030 | Stanford AI Index 2026[7] |
L3 数据中心+能源 | 2027-2030 | Reuters / Bloomberg |
L7 终端硬件 | 2030+ | Stanford AI Index 2026[7] |
9.4 市场规模预测(多源汇总)
来源 | 预测 | 数据 |
McKinsey | AI 年贡献 $2.6-4.4 万亿(全球) | McKinsey 2024 |
PwC | 2030 前 $15.7 万亿(全球) | PwC AI 经济报告 |
Gartner | 2026 全球 AI 支出 >$2T, 2029 $3.3T, CAGR ~22% | Gartner 2025 |
IDC | 2028 全球 AI 支出 ~$6,320 亿 | IDC 2025 |
LLM 市场 | 2030 $354-361 亿, CAGR 33-37% | Articsledge[30] |
Bain | AI 算力 2030 资金缺口 ~$800 亿 | Bain 2025 |
第十章 与历史泡沫的深度对比
10.1 估值倍数对比
指标 | 2000 互联网峰值 | 2025 AI 当前 | 数据来源 |
NASDAQ forward P/E | 79x | ~25x | 多源 |
科技/大盘 P/E 比率 | 2x+ | 1.34x | 多源 |
头部公司 P/S | 思科 200x | NVIDIA 50x | 多源 |
行业总营收 | <$500 亿 | $350 亿 | 多源 |
Magnificent Seven 占 S&P | ~35% | ~33-50% | Bloomberg |
10.2 历史案例库:四次泡沫的精确对比
维度 | 1990 互联网 | 2008 次贷 | 2018-2020 疫情 | 2024-2026 AI |
触发事件 | 互联网商业化 | 房地产证券化 | 居家经济 | GenAI 商业化 |
顶部信号 | 思科 P/S 200x | CDO 风险扩散 | Tesla >$500B | NVIDIA $5T |
持续时间 | 1995-2000(5 年) | 2006-2007(2 年) | 2020(1 年) | 2022-2026(4 年) |
暴跌幅度 | -78% (2000-2002) | -54% (2007-2009) | -34% (2020 Q1) | 待观察 |
主导资金 | 散户 + IPO | 银行 + 房贷 | 散户 + 政府 | 大科技 FCF + 主权基金 |
硬着陆 vs 软着陆 | 硬着陆 | 硬着陆(救助) | 软着陆 | 预期软着陆 |
复苏主导 | Google/Facebook(应用) | 苹果(消费) | SaaS、电商 | AI 应用+能源(预测) |
核心对比结论:本次 AI 泡沫在多个维度上接近 1990 互联网泡沫(头部集中、散户参与),但主导资金不同(自由现金流 vs IPO 散户),更可能“软着陆”。
第十一章 智能体子周期与下一轮中周期
11.1 智能体能力跃升数据
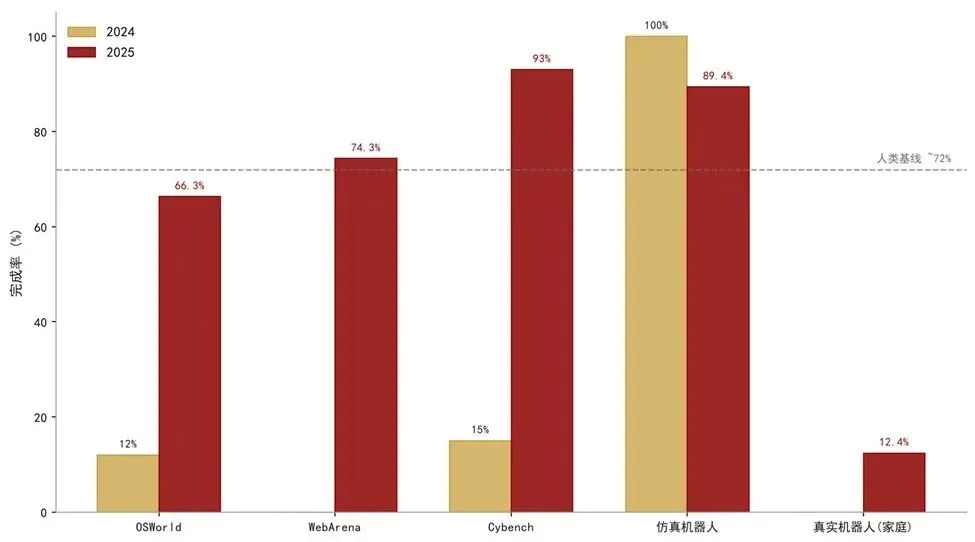
图 9:智能体能力快速跃升(2024 vs 2025)11.2 智能体投资迁移
子赛道 | 2025 占交易额 | 2025 占金额 | 数据来源 |
垂直 AI 智能体 | 48.3% | 54.6% | New Market Pitch |
智能体执行基础设施 | 20.7% | - | New Market Pitch |
智能体开发平台 | - | $124M(5 笔,2026 早期) | New Market Pitch |
11.3 中周期定位与下一轮回升
熊彼特框架:中周期高点出现在第三库存周期高点,本轮中周期(2018-2027)的高点在 2022-2024(GenAI 商业化爆发)。
2027-2036 新一轮中周期的回升段将由智能体引领:
·2024。Q4-2025:期望峰值
·2026-2027:幻灭低谷
·2027-2029:启蒙坡
·2029+:生产力平台
第十二章 专家观点矩阵与情景分析
12.1 顶级专家观点对照表
专家/机构 | 核心观点 | 时点 | 来源 |
Jerome Powell(美联储) | “这些公司有真实盈利,与互联网泡沫不同” | 2025.10 | 美联储官方 |
Sam Altman(OpenAI) | "AI 泡沫正在形成“,但是必要的 | 2025.08 | CNBC |
Michael Burry | 警告 AI 估值类似互联网泡沫 | 2025 | 多源 |
Julien Garran | "AI 泡沫比互联网泡沫大 17 倍“ | 2025.10 | FortuneXa[17] |
黄仁勋(NVIDIA) | Blackwell 需求/供给 10:1 | 2025 Q3 | NVIDIA 财报 |
Dario Amodei(Anthropic) | AGI 3-5 年内实现 | 2025 | 多源 |
Demis Hassabis(DeepMind) | AGI 5-10 年内 | 2025 | LSI |
Mark Zuckerberg(Meta) | 智能眼镜将替代 iPhone | 2024.10 | Meta 财报 |
12.2 多空观点数据支持
维度 | 看多证据 | 看空证据 |
盈利 | NVIDIA 净利率 53.4%、Microsoft/Google/Meta 全部盈利 | OpenAI $1.69/$1 烧钱、Palantir P/E 589-903x |
渗透率 | GenAI 三年渗透 53%,超 PC/互联网 | 95% 企业试点失败 |
资本支持 | $1.4T 数据中心承诺、$500B Stargate | Capex/Revenue 16:1 |
政策 | 各国主权 AI 基金介入 | 欧盟 AI Act 监管 |
技术 | GPT-4o、Claude 3.5、DeepSeek-R1 持续突破 | GPT-5 规模天花板 |
12.3 情景概率与资产配置
情景 | 概率 | 持续 | L1 配置 | L3 配置 | L6 配置 | 总组合 |
看多(基准) | 50% | 12-24 月 | 减持 | 增持 | 重点增持 | +20-30% |
中性 | 30% | 18-36 月 | 中性 | 增持 | 增持 | 0-10% |
看空(硬着陆) | 20% | 6-12 月 | 清仓 | 减持 | 减持 | -30-50% |
资料来源
一、周期理论经典文献
[1] Kondratiev, N.D. (1925). "The Long Wave in Economic Life"
[2] Schumpeter, J.A. (1939). "Business Cycles: A Theoretical, Historical, and Statistical Analysis"
[3] Kuznets, S. (1930). "Secular Movements in Production and Prices"
[4] Van Duijn, J.J. (1983). "The Long Wave in Economic Life"
[5] 周金涛(2017)。《涛动周期论》中信出版社
二、Stanford HAI AI Index Report(核心数据)
[6] Stanford HAI 2025 AI Index Report - https://hai.stanford.edu/ai-index/2025-ai-index-report
[7] Stanford HAI 2026 AI Index Report(423 页) - https://hai.stanford.edu/ai-index
[8] Stanford HAI 2025 News Release - https://www.businesswire.com/news/home/20250407539812/en/
三、AI 70 年史与历史资料
[9] Wikipedia AI Winter - https://en.wikipedia.org/wiki/AI_winter
[10] 光明日报“人工智能会不会再次进入严冬“ - https://epaper.gmw.cn/zhdsb/html/2021-08/11/nw.D110000zhdsb_20210811_1-18。htm
[11] AI Adda "The AI Winters" - https://aiadda.online/blog/ai-winter-explained
[12] AI Wiki "AI Winter" - https://aiwiki.ai/wiki/ai_winter
[13] Nextage Blog "7 Phases of AI History" - https://nextage.com.br/blog/en/7-phases-of-artificial-intelligence-history-everyone-should-know/
[14] Decrypt "What is ChatGPT" - https://decrypt.co/?p=146374
四、AI 周期分析与资本数据
[15] Leveraged Growth "AI Billion-Dollar Hype" - https://blog.leveragedgrowth.in/ais-billion-dollar-hype/
[16] Janus Henderson "AI vs Dot-com" - https://www.janushenderson.com/social/article//ai-versus-the-dotcom-bubble-8-reasons-the-ai-wave-is-different/
[17] FortuneXa "AI Bubble vs Industrial Revolution" - https://fortunexa.io/content/Knowledge-Base/the-ai-bubble-or-the-next-industrial-revolution
[18] Reuters Nvidia $5T Valuation - https://www.reuters.com/business/nvidia-poised-record-5-trillion-market-valuation-2025-10-29/
[19] Andrew Coyle "The AI Hype Cycle" - https://www.andrewcoyle.com/blog/the-ai-hype-cycle-boom-bust-or-breakthrough
[20] KuCoin "Stanford HAI Report" - https://www.kucoin.com/news/flash/stanford-hai-report-ai-adoption-surpasses-pc-and-internet-2-7-gap-between-us-and-china
五、中美双轨与新兴市场
[21] Asia Pacific Finance Daily "AI Investment Surge" - https://www.asiapacificfinancedaily.com/article/935363972
[22] 新浪财经“斯坦福2026 AI 报告解读“ - https://finance.sina.com.cn/stock/t/2026-04-14/doc-inhumshf9203644。shtml
[23] Databoks "15 Countries Largest AI Investments 2025" - https://databoks.katadata.co.id/en/technology-telecommunications/statistics/6a5755ae1dfc9
[24] Digital Strategy AI "US vs China in AI" - https://digitalstrategy-ai.com/2026/04/17/us-china-standford-ai-index
六、康波周期理论应用与历史类比
[25] 百度百科“康德拉季耶夫周期理论“ - https://baike.baidu.com/en/item/Kondratieff%20cycle%20theory
[26] BISI "AI Bubble Risk: Echoes of Dotcom" - https://bisi.org.uk/reports/ai-bubble-risk-echoes-of-dotcom
[27] Tradebrains "AI Bubble vs Dot-com" - https://tradebrains.in/ai-bubble-vs-dot-com-bubble-are-todays-valuations-repeating-history-or-writing-a-new-story/
[28] Mitrix Technology "Is AI Hype Over" - https://mitrix.io/?p=2115/
[29] Machine Brief - AI Timeline 2020-2026 - https://www.machinebrief.com/timeline
[30] Articsledge - AI Market Boom or Bubble - https://www.articsledge.com/post/ai-market
七、公司财报与产业链数据
• NVIDIA Q3 FY2025 财报(2025.11):营收 $57B、净利率 53.4%
• Microsoft FY2025 财报(2025.07):Azure AI ARR $86B、Copilot 用户 4 亿+
• OpenAI 财务数据(2025-2026):营收 $13B、亏损 $9B、烧钱比$1.69/$1
• TSMC Q3 2025 财报:CoWoS 产能、先进制程份额
• Constellation Energy 财报(2025):股价 +200%+
• Anthropic Series H 公告(2026.05):$965B 估值、年化营收 $47B
━━━━━━━━━━━━━━━━━━━━