ARTICLE · 1083981
AI制药,开始交卷
【扫上图二维码,加入星球即可获取所有资料】
先看最近发生的几件事;
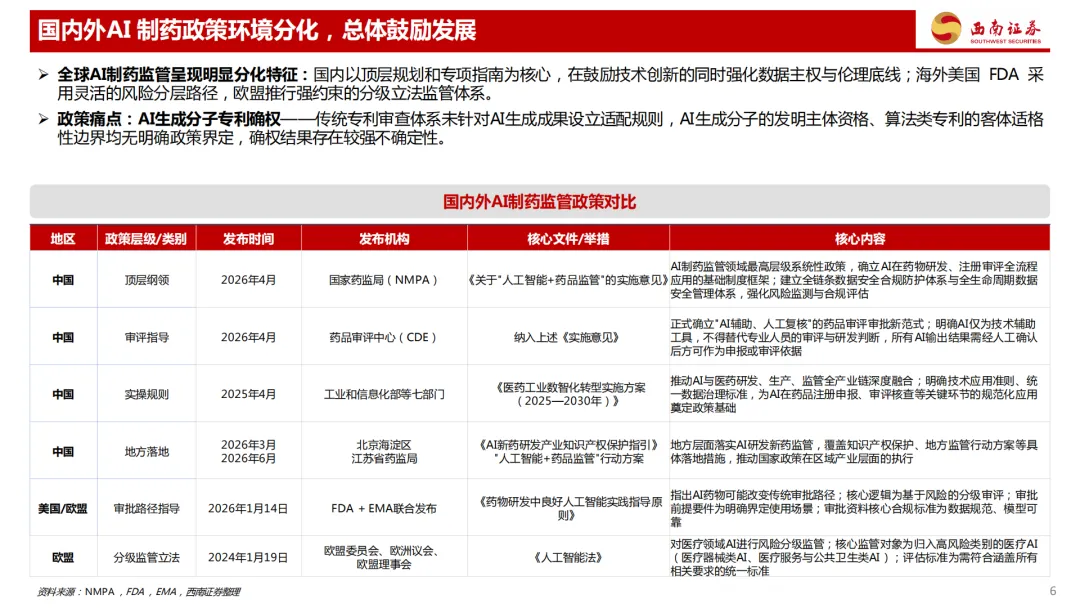
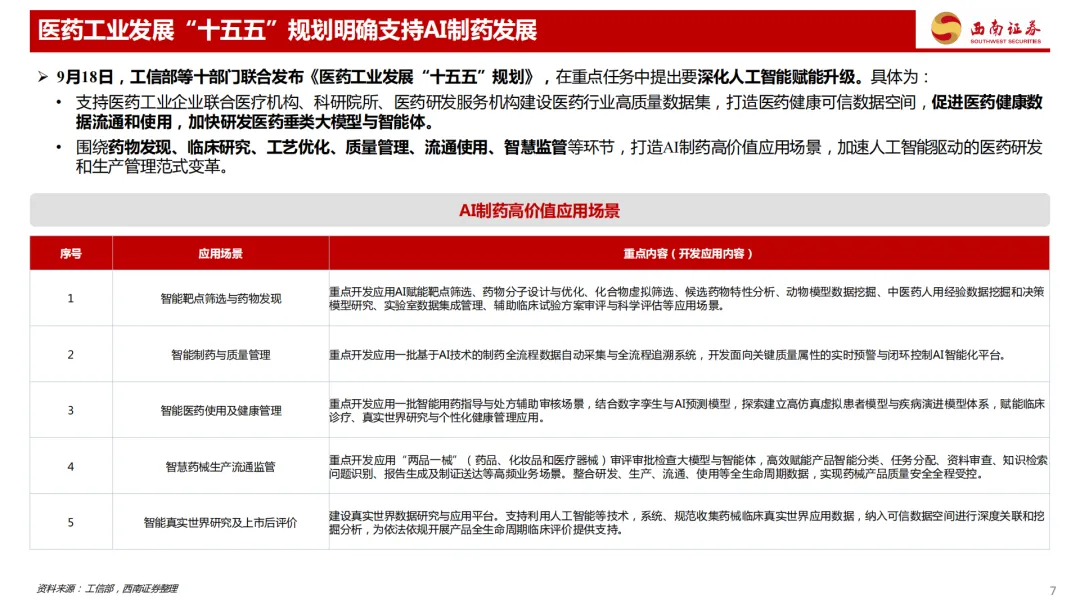
9月18日,工信部等十部门联合发布《医药工业发展"十五五"规划》,明确要围绕药物发现、临床研究、工艺优化这些环节打造AI制药的高价值应用场景。往前几个月,国家药监局在4月出台了"人工智能+药品监管"的实施意见,给AI参与药物研发和审评立了制度框架,药品审评中心同时定下一个原则,AI只做辅助,所有AI输出的结果必须人工复核之后才能作为申报依据。
产业端的进展更快,今年1月,石药集团把AI发现平台相关的产品组合授权给阿斯利康,交易总额185亿美元,光首付款就12亿美元。英矽智能的AI发现药物ISM001-055在7月启动了III期临床,这是全球进展最靠前的AI发现药物之一。今年上半年,给AI公司做湿实验验证的金斯瑞,相关业务同比翻倍。
政策、订单、临床数据在同一个年份里密集出现,说明AI制药这个行业过了讲故事的阶段,开始接受真正的检验。
本篇文章就讲清楚三件事,AI制药到底是什么、它怎么改变药物研发、以及这个链条上的公司各自靠什么吃饭。
一、什么是AI制药,为什么药企愿意为它花钱
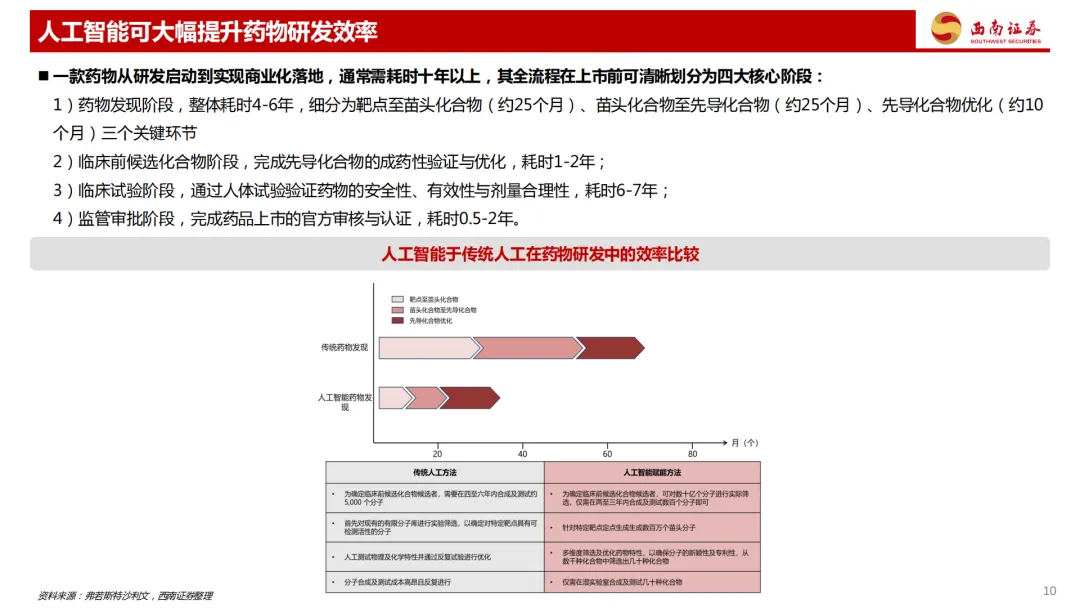
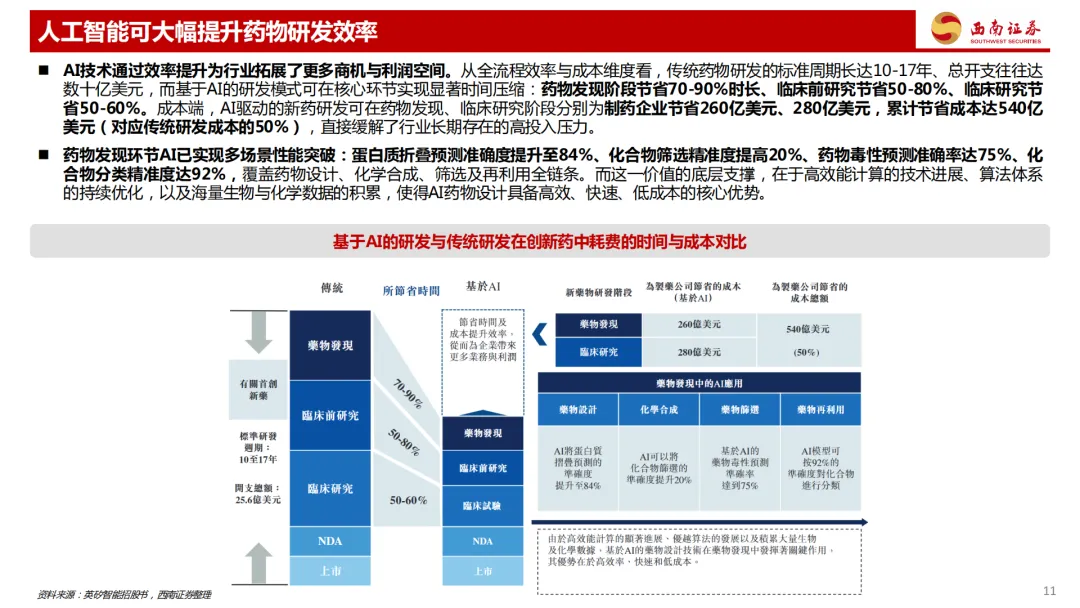
先补个背景。一款新药从启动研发到上市,传统模式要10到17年,花几十亿美元。钱主要烧在四个环节;药物发现,找到能对疾病起作用的分子,要4到6年。临床前研究,验证这个分子的成药性,1到2年。临床试验,在人身上验证安全性和有效性,6到7年。最后是监管审批,0.5到2年。而且绝大多数候选分子会死在这条路上。
AI制药就是用人工智能去压缩这条又长又贵的流程。按弗若斯特沙利文的测算,AI在药物发现阶段能节省70%到90%的时间,临床前阶段节省50%到80%,临床阶段节省50%到60%,累计能降低大约一半的研发总成本,对应药物发现和临床两个阶段分别节省260亿和280亿美元的开支。
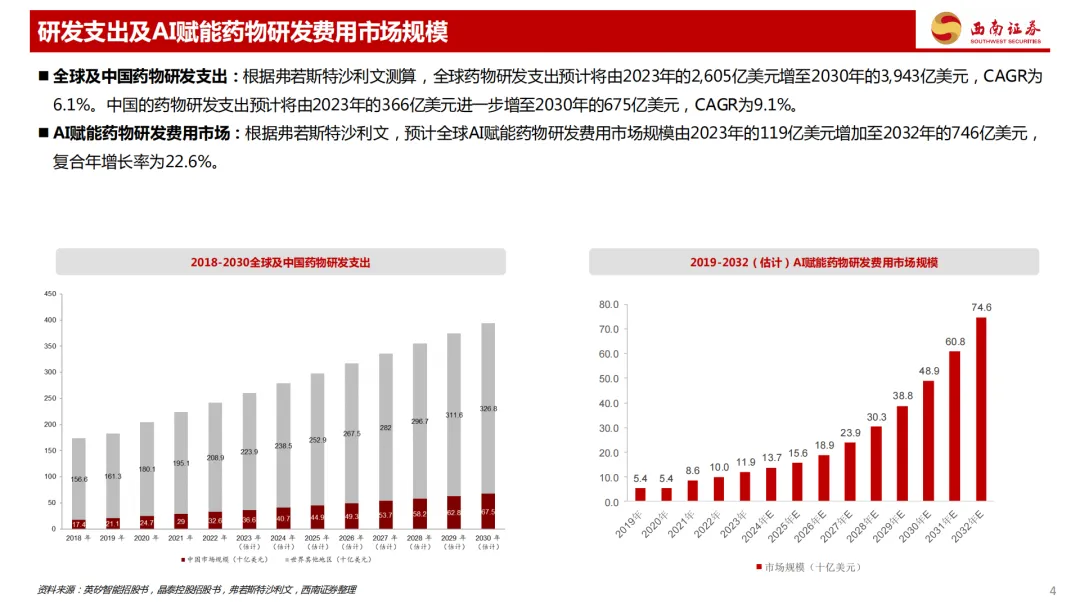
这个市场本身的盘子也在快速扩大。全球AI赋能药物研发的费用规模,预计从2023年的119亿美元增长到2032年的746亿美元,年复合增长率22.6%。作为对比,同期全球药物研发总支出的增速只有6.1%。也就是说,药企研发预算里流向AI的比例在持续提高。
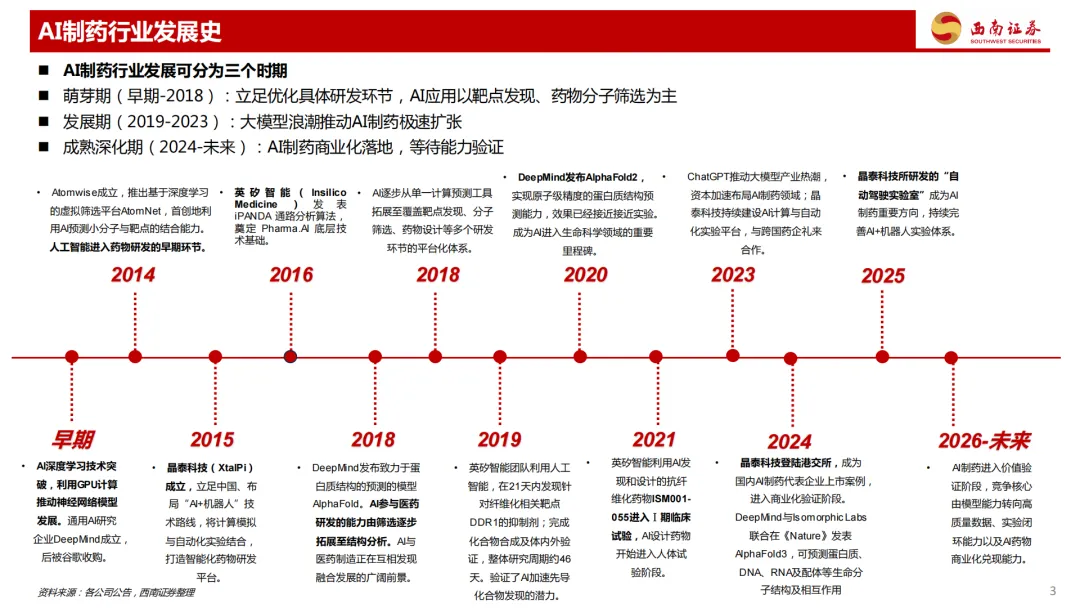
行业走到今天大致分三步;
2018年以前是萌芽期,AI只用在靶点发现、分子筛选这些单点上。2019到2023年大模型浪潮把行业推了一把,标志性事件是DeepMind的AlphaFold2把蛋白质结构预测做到了接近实验精度,这个成果后来拿了诺贝尔化学奖。2024年起进入商业化验证期,评价一家公司的标准变了,不再是谁的模型算法先进,而是谁有高质量数据、谁能把计算和实验打通、谁的AI药物能在临床上兑现。
二、AI具体在哪些环节省时间
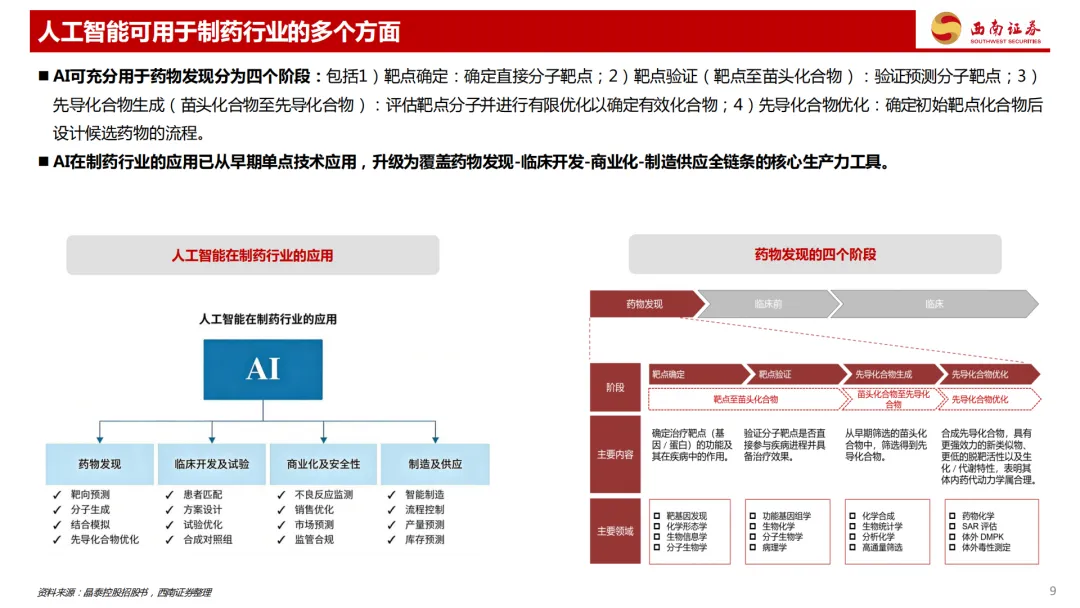
药物研发的每个环节,AI切入的方式不一样。这里挑关键的说。
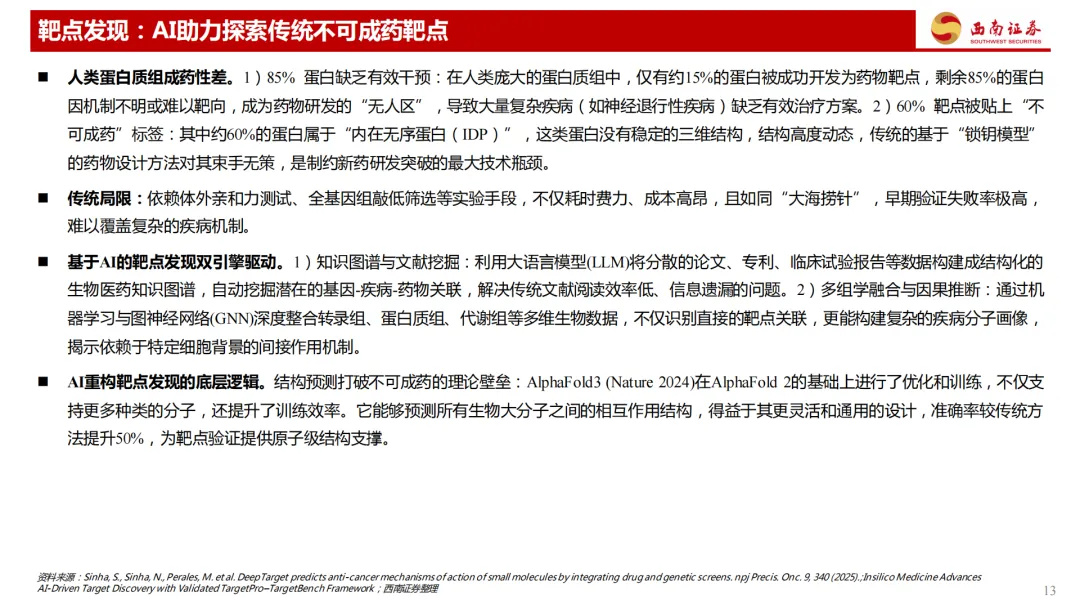
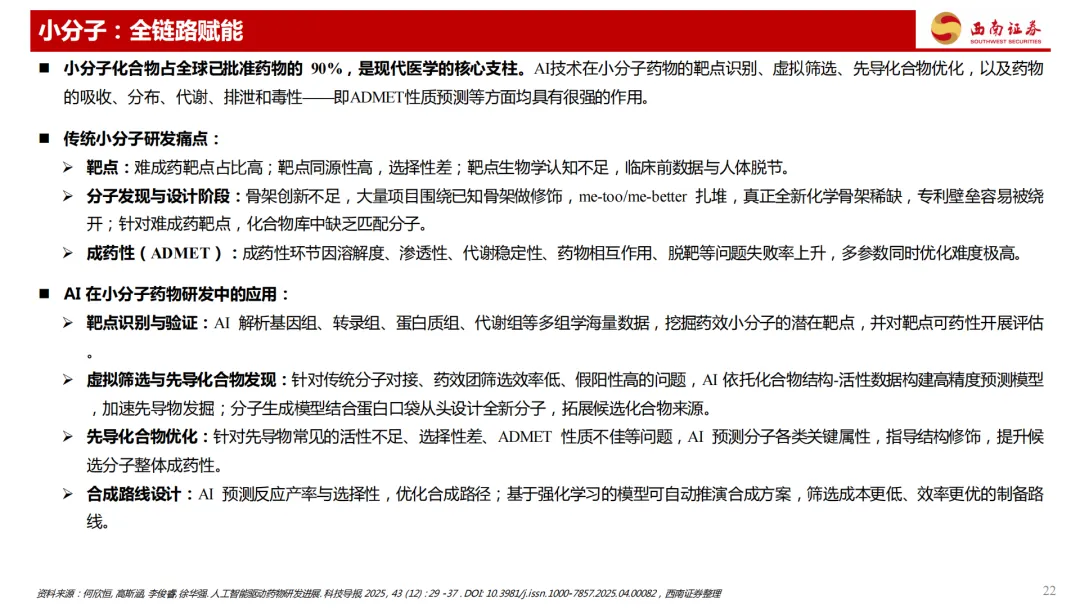
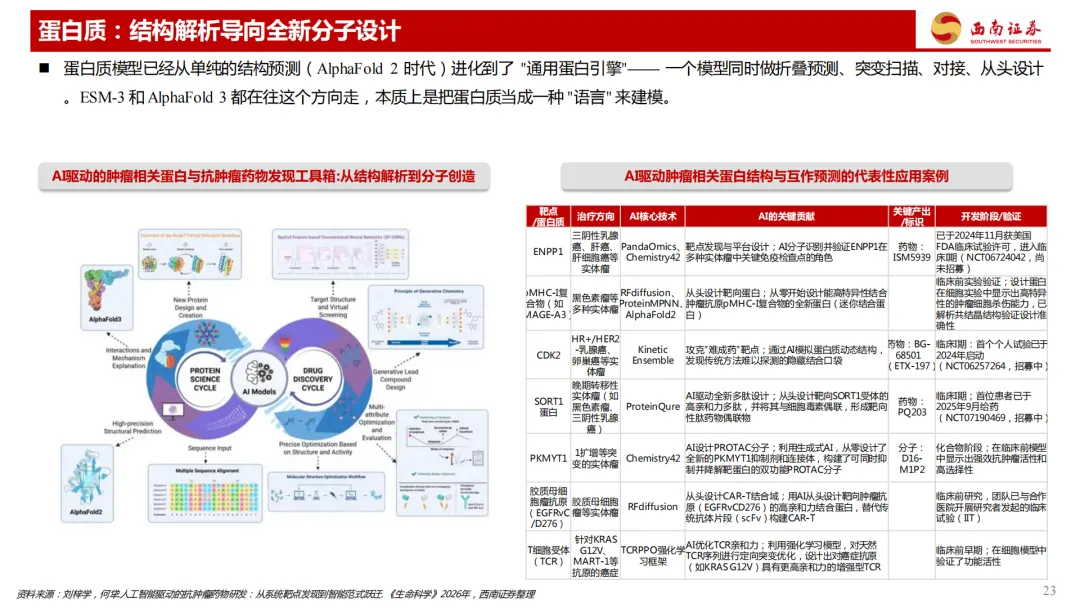
先是靶点发现。人类蛋白质组里约85%的蛋白没有对应药物,其中约60%属于内在无序蛋白,结构不稳定,传统的药物设计方法对它们基本没办法。AI现在的做法是两路并进,一路用大语言模型把论文、专利、临床报告建成知识图谱,自动挖基因和疾病的关联;另一路用机器学习整合多组学数据,找传统实验手段漏掉的机制。AlphaFold3更进一步,能预测蛋白质、DNA、RNA和小分子之间的相互作用结构,准确率比传统方法提升50%,直接给靶点验证提供结构支撑。
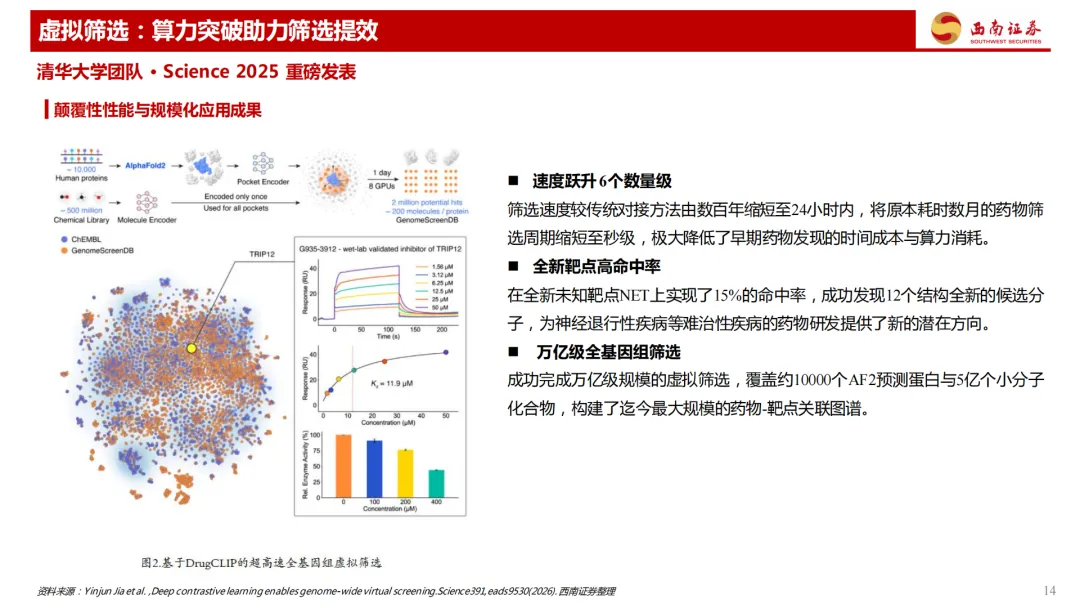
再是虚拟筛选。找到靶点之后,要从海量化合物里挑出可能起作用的分子。清华大学团队2025年在《Science》上发表的工作,把筛选速度比传统方法提升了6个数量级,过去要几个月的筛选现在按秒算,而且完成了万亿级规模的全基因组筛选,在一个全新靶点上拿到15%的命中率。
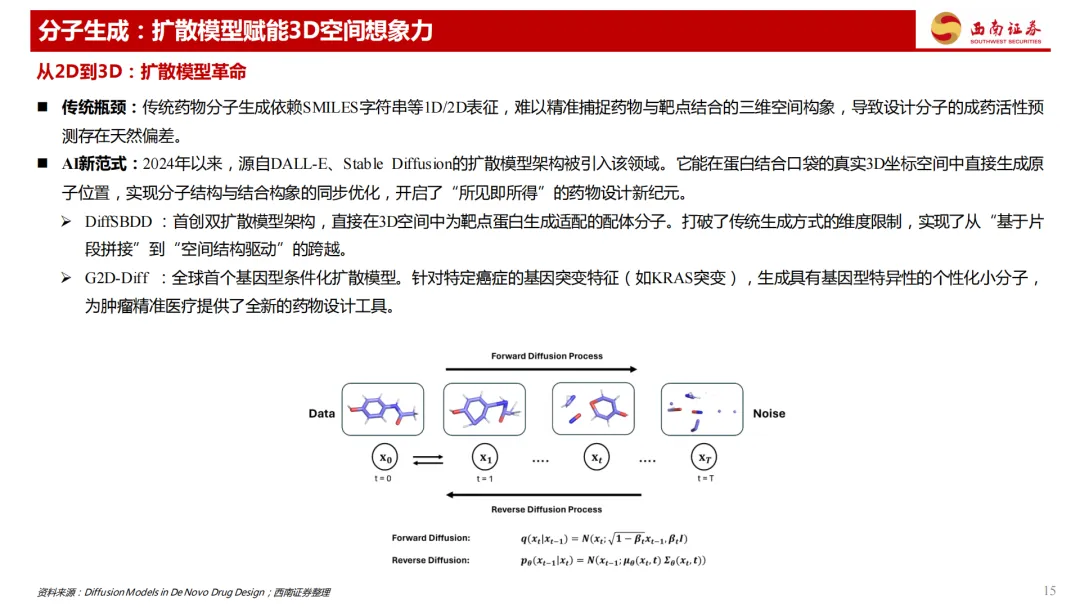
分子生成环节,2024年以来扩散模型被引进来。以前生成分子靠一维二维的字符表示,猜不准分子和靶点在三维空间里怎么结合。扩散模型直接在蛋白结合口袋的三维坐标里生成分子,结构和结合姿势同步优化。
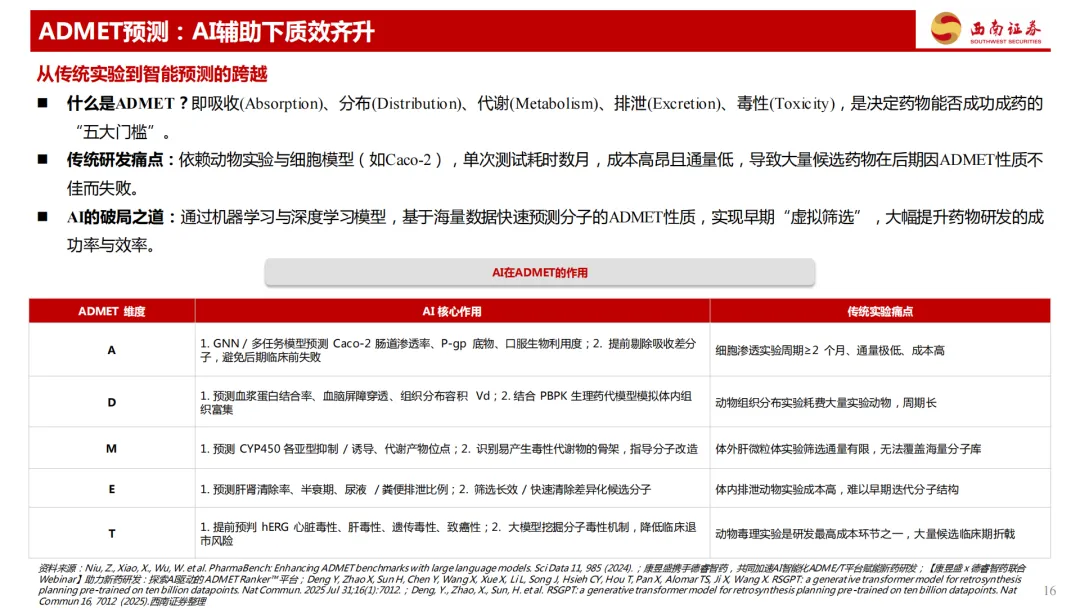
分子设计出来还要过成药性这一关,行话叫ADMET,就是这个分子吃下去能不能吸收、分布到哪、怎么代谢、有没有毒性。传统做法靠动物实验和细胞实验,测一次几个月,大量候选药物倒在后期。AI用模型提前做虚拟预测,把吸收差、毒性高的分子在早期就剔掉。
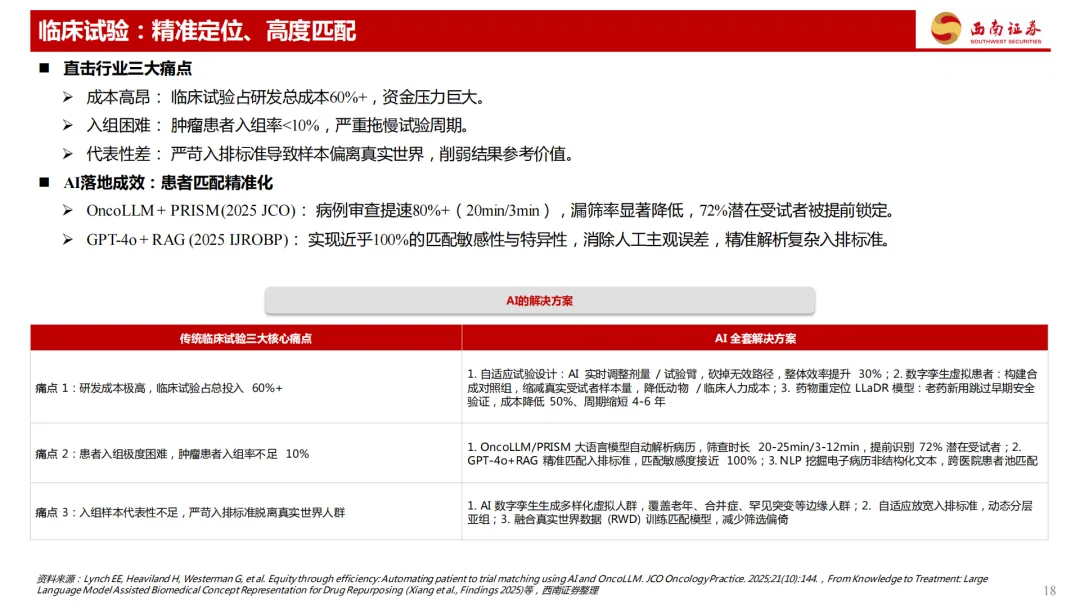
最后是临床。临床试验占研发总成本六成以上,最大的痛点是找不到合适的病人,肿瘤患者的入组率不到10%。AI现在能自动解析病历做患者匹配,2025年发表的OncoLLM研究把病例审查时间从20分钟压到3分钟,还提前锁定了72%的潜在受试者。
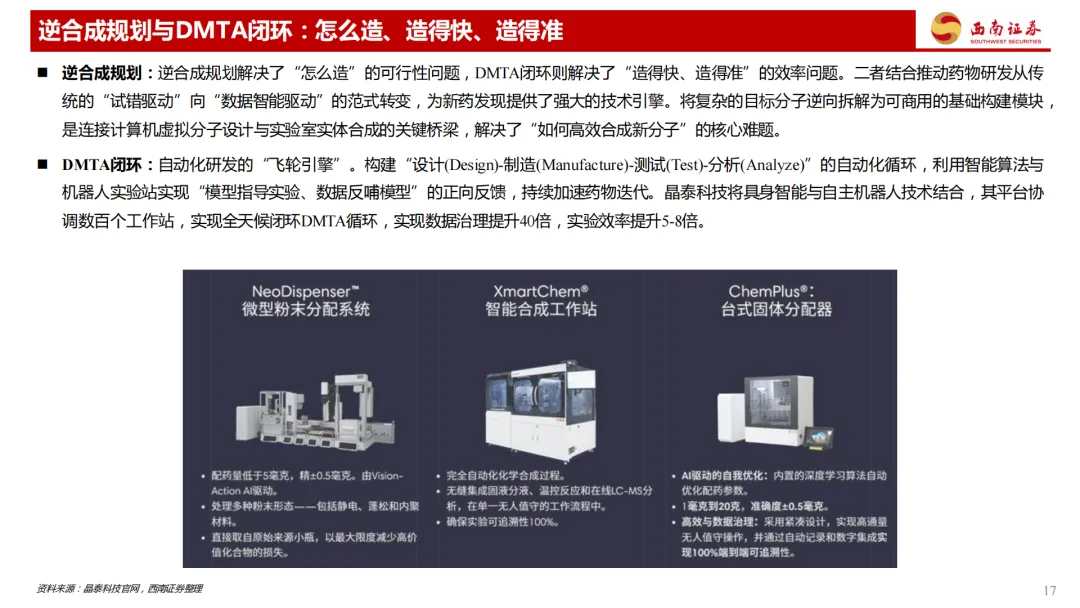
把这些环节串起来的,是一个叫DMTA的闭环,设计、制造、测试、分析循环往复,模型指导实验,实验数据再喂回模型。晶泰科技用机器人实验站跑这个循环,几百个工作站全天运转,实验效率提升5到8倍。
三、真正的门槛不是算力,是数据
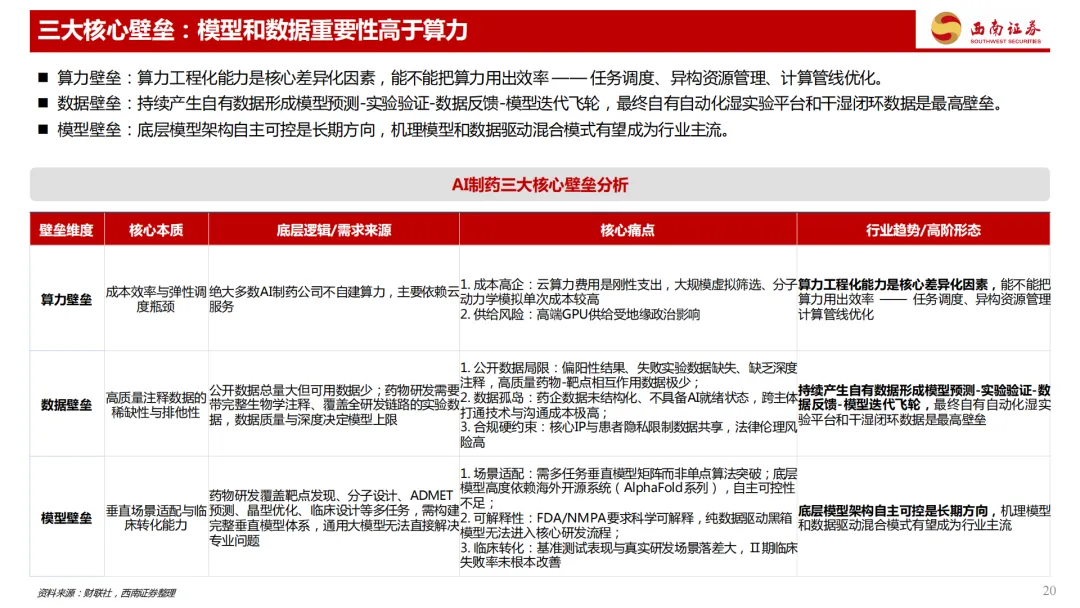
业内有一个判断;AI制药的三大壁垒是算力、数据、模型,但数据和模型的重要性高于算力。
算力其实不算稀缺,多数公司租云服务就行,差别只在调度效率。
真正的瓶颈在数据。公开数据看起来多,能用得少,失败实验的数据基本不公开,药企自己的数据又互不打通。药物研发需要的是带完整生物学注释的高质量数据,这种数据只能靠自己的实验体系持续产生。所以行业里的共识是,自建的自动化湿实验平台、能把"AI预测-实验验证-数据反馈-模型迭代"转起来的干湿闭环,才是最高壁垒。
数据稀缺也带来两个现实问题;
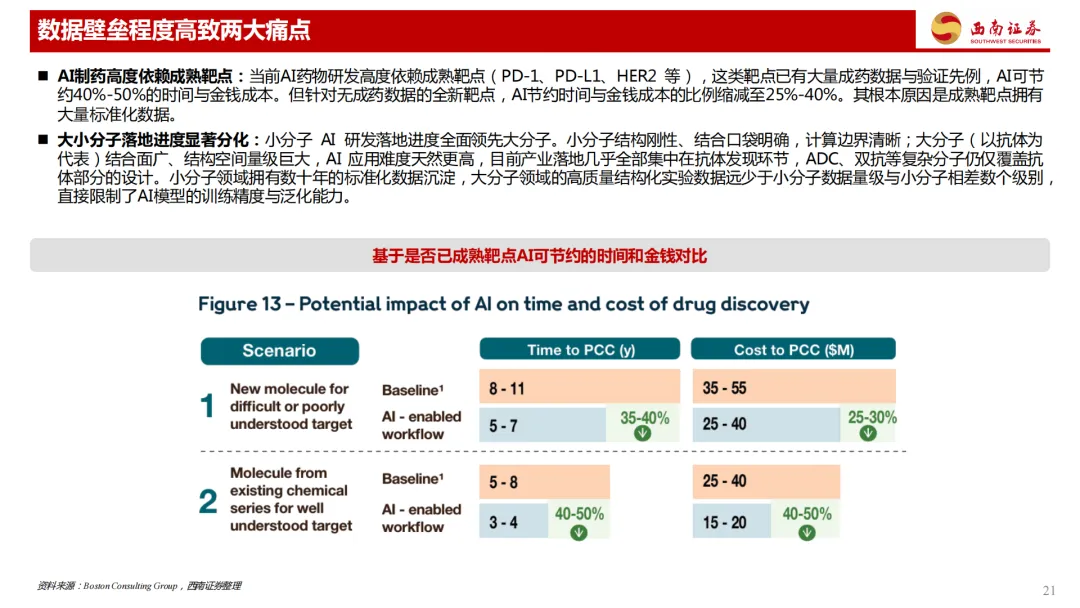
第一,AI目前高度依赖成熟靶点。在PD-1、HER2这类已有大量数据的靶点上,AI能省40%到50%的时间和成本;换成没有成药数据的全新靶点,这个比例就掉到25%到40%。
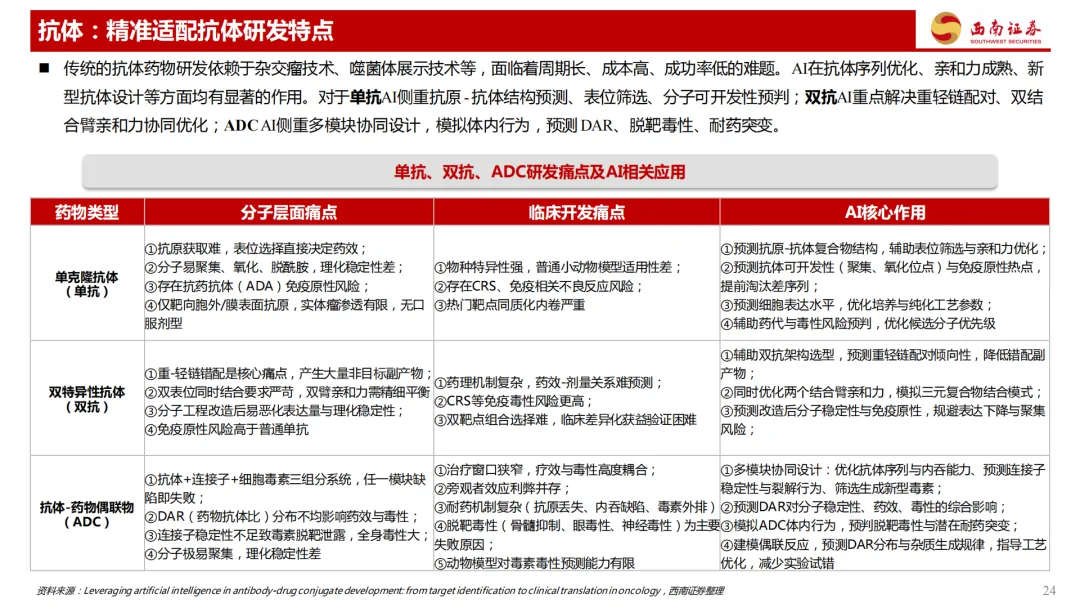
第二,小分子落地明显快于大分子。小分子结构规整、计算边界清晰,还有几十年积累的标准化数据;抗体这类大分子结构复杂、数据量少好几个量级,AI应用目前基本集中在抗体发现这一个环节。
所以要泼一点冷水,AI制药的能力边界还在。II期临床的失败率并没有因为AI出现根本改善,这也是为什么整个行业都在等成药验证。
四、全球进度:1款上市,6款III期,25款II期
按Insight数据,全球AI参与研发的药物里,已上市的只有一款,是BioXcel的改良型新药;申请上市的一款,是博瑞医药的GIPR/GLP1R肥胖适应症;进入III期的有6款,其中5款有国内机构参与;II期一共25款。
进度最快的是英矽智能的ISM001-055,今年7月启动III期。II期数据里,最高剂量组患者肺功能平均改善98.4毫升,安慰剂组反而下降了20.3毫升。已上市的同类药都只能延缓下降,此前还没有药物能让肺功能出现提升。剂泰科技的MTS-004是国内首款完成III期的AI制剂新药。华润三九引进的BGM0504已经在肥胖适应症上申请上市。
管线之外,BD交易同样密集。2024年至今,全球AI制药的大额授权合作接连落地,石药和阿斯利康185亿美元、诺华和Monte Rosa 57亿美元、英矽智能和礼来27.5亿美元、武田和英矽智能6亿美元。跨国大药企的逻辑很清楚,与其自己从零建AI团队,不如花钱买平台能力和候选管线。对AI制药公司来说,大额BD的首付款和里程碑付款,是目前最实在的收入来源。
五、产业链相关公司
1. AI制药平台:英矽智能、晶泰控股、剂泰科技、成都先导、泓博医药、华兰股份。
2. 综合及细分CXO:药明康德、康龙化成、凯莱英、药明生物、博腾股份、泰格医药。
3. 上游卖水人:金斯瑞生物科技、和元生物(基因合成与载体)、诺唯赞(试剂耗材)、奥浦迈(血清培养基)、百普赛斯(重组蛋白)、百奥赛图、南模生物(模式动物)。
4. 自建AIDD平台的本土药企:恒瑞医药、中国生物制药、复星医药、石药集团。
以上为行业及产业链资料梳理,仅供交流,不构成投资建议。
扫码加入知识星球获取更多行业报告
声明:本文仅为行业研究与学术交流之用,不构成任何投资建议或操作指引。市场风险客观存在,应基于独立判断与充分调研作出决策。
点击“阅读原文”,下载所有资源