ARTICLE · 1088623
Kimi把开源卖成了软件生意
国产模型出海,月之暗面先交了份像样儿的答卷!
K3上线两个月,海外营收同比增长近四倍,海外收入占总营收约一半儿。增量几乎全在B端,TogetherAI原生部署后,北美SaaS在代码Agent和法律文档场景跑起生产调用,Harvey拿K3当底座,Coinbase拿K3压AI成本。
增长里藏着裂缝~海外POC到生产的转化率高,尤其开发者和中小SaaS,一跑通就下载权重自建,API费和分成全省掉,这就是逃逸风险。国内大企业转化慢但留存高。
DeepSeek拿的POC不少,付费兑现弱一截儿。平台要中等token客户,太大的话迟早得自建......
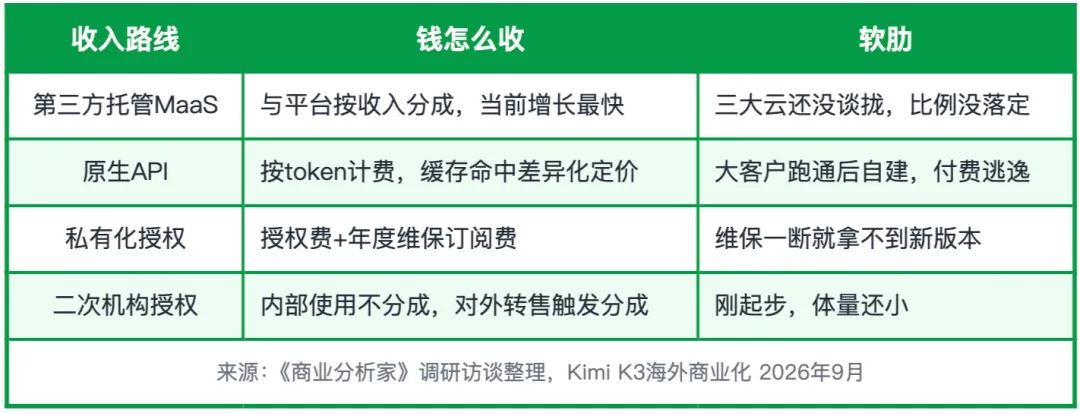
硬仗是三大云的谈判:谷歌、亚马逊、微软都在谈K3托管加分成,30%是月之暗面要价上限,谈判全停在早期。30%要得动吗?Marketplace渠道方通常抽15%—20%。
同样100块收入,行情下这笔钱月之暗面拿80多块、算力自己担。按30%的要价,月之暗面只拿30块,云厂商收70块却要把GPU算力全部扛下来,毛利直接压穿。预计落在15%—20%,谈崩退回渠道模式。没自家模型的TogetherAI反而先签了分成。
应对是把收费点从token挪走。短期卖配套付费服务:微调工具包、KV校验,上生产级评测得买这套工具。MoE调度、长上下文serving整套走商业授权。产品层主推Agent Swarm编排,闭源收费。
长期是版本分层,商业强化版不对外开放,只给签约客户。拿公开版做POC没问题,但月之暗面想在客户进生产之前就把商业版的合同签下来。
私有化授权收的几乎是传统软件的钱,基础授权费加年度维保,期限授权给三年,或永久授权按年缴维保。
不续约旧版本还能用,拿不到新模型和补丁。锁定效应也实,运营商客户一年三四百万美金,人家反而觉得便宜,业务流程全跟模型绑死。内部考核还加了SaaS生产token占比。
监管走风险分层:优先鼓励自助下载权重、云厂商私有环境自部署,Kimi碰不到客户prompt,只要不面向国内用户,备案做好问题就不大。
风险高的是另一头--官方托管MaaS,美国国会已在查国产大模型,被列入实体清单也有可能,云厂商合规团队可能是谈判最大阻力,签约得留退出条款。月之暗面还划了三条“不做的底线”:
我觉得这件事已经清楚了,月之暗面想把收入重心从token挪到服务、授权和订阅上,眼下的一步是把POC阶段那些想自建的大客户先谈进授权协议。剩下的全是谈判的事,分成条款谈得下来,托管这块才算得上长期稳定收入。
谈崩的话那就退回渠道模式,缺口要靠商业版订阅和配套服务补。要等多久呢?这得看三大云的合同什么时候签哦!
>作者:调研丨天涯;编辑丨阿酥
>投稿或合作,请联系邮箱:595977539@qq.com

感谢关注我们《商业分析家》研究团队,欢迎在评论区留言探讨交流,用数据还原真相🔎助你打破信息差,看透商业本质!
免责声明:本文仅用于行业交流与观点探讨,文中涉及的行业数据、调研访谈结论及相关测算可能存在统计偏差与信息局限。本文所载所有观点、目标价、估值及盈利预测等分析判断,均不构成任何的投资建议,因直接或间接参考本文内容作出投资决策而产生的一切后果与损失,《商业分析家》公众号及作者本人不承担任何法律责任。感谢您的关注哦!