ARTICLE · 1089046
佛燃能源,看看最新一期的业绩说明会提问,十足的“火药味儿”!
前些天力场君发了一篇小文章,对在港股上市的智谱(2513.HK),以及A+H两地上市的江波龙(301308.SZ),前次融资后不久又折价再融资的事情,发表了一些看法,也就是吐吐槽吧。文章发表后,有小伙伴在东财发文后面跟帖,说了这样一句:你炒个股跟个怨妇一样。
别说!还真别说!这句话说得,话糙理不糙,还越琢磨越有味道。
混迹在A股,客观上讲,有不少不公平、制度缺失的方面,从大小非减持到上市业绩变脸,从量化收割到“老鼠仓”、内幕交易,散户生存环境是蛮恶劣的。
但问题是,这些都是明牌呀,大家都知道的事儿,散户完全可以自由选择来这里玩还是不来这里玩,没人谁能逼着散户必须参与这场不公平的游戏;既然如此,还选择来这个场子里玩儿,那就别抱怨,抱怨也没用,风险自担、愿赌服输,是不是这个道理?
从这个角度来看,力场君也是该尽量少吐吐槽,何必净来添堵呢?闲着没事儿分享一些好玩儿事儿,乐一乐,不好吗?当然了,如果看到一些却不怎么地道的案例,实在憋不住,也就权当和小伙伴们一起观摩、记录这些“骚操作”吧,憋着也容易憋出病来。
说到好玩儿事儿,力场君想起来手里拿着的佛燃能源(002911.SZ),拿了有段时间了,小赚了一些,但也就是个蚊子腿,不值一提。至于买入的理由,在之前的发的文章也提到过,这次就不再多说了,也不作为任何投资建议和意见,“自身老韭”没这个资格。今天只来分享一些好玩儿的东西。
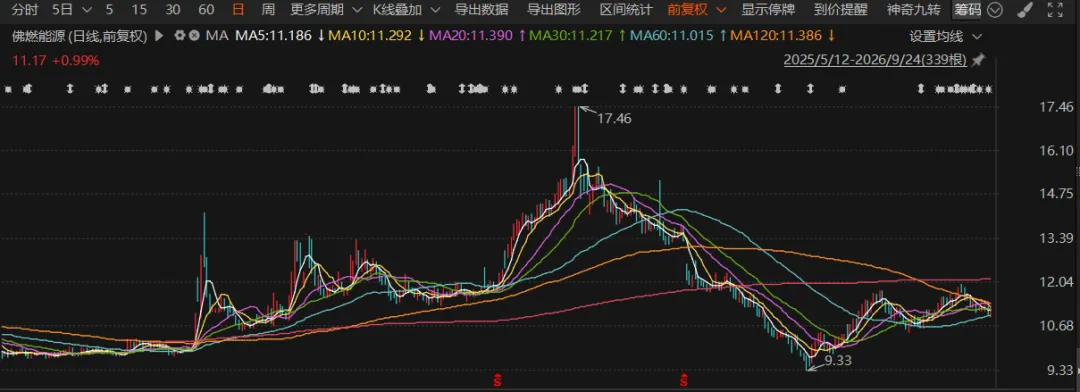
前两天看佛燃能源发布的最新一期的《投资者关系活动记录表》,公司通过全景网参加2026 年广东辖区投资者集体接待日暨辖区上市公司中报业绩说明会活动,接受了很多投资者的提问,公司管理层也做出了相应回答;回答的内容,和之前的公开信息披露差不大,没多少新东西。
引起力场君关注的是,几个投资者提问,很尖锐,甚至可以说“火药味儿十足”,不妨一起来看看。
比如有位投资者这样问:“公司在提重回报的时候,只是侧重提分红,稳定的高分红是好公司的表现之一。但公司有没有想过,市值一直没有显著提升,有什么好的回报?24年 2月到现在,瀚蓝环境从 11到 30,而你们从 6块到现在还在 11块多。对于整个市场而言,同时间周期计算,公司股票涨幅基本靠后。市值没提升,哪来的回报?”
再比如针对佛燃能源布局的燃料电池业务,有投资者提问:“请问董事长,佛燃能源的 SOFC十年内有没有可能商业应用?”还有问道:“为什么公司不收购优质的具备油气采掘的企业?”
品一品这些提问中的关键词,“涨幅基本靠后”、“十年内有没有可能”、“为什么不”,是不是也能感受到来自于提问的投资者心中的不满,和口中抱怨?
说实话,看到那几个提问,力场君挺理解的。持仓两三年,眼看着很多几百倍“市梦率”甚至还在亏损中的科技股,股价从十几块钱奔到几百块钱,自己手里这只每年分红的佛燃能源,还在慢吞吞地蹒跚而行,心里没点波澜那是不可能的。
这几句提问,与其说是向公司要答案,不如说是像力场君写的吐槽文章一样,是在向市场撒气,甚至是在向自己的选择撒气。
但问题是,大A这个市场,恰恰是最不吃“撒气”这一套的地方!问你,何时曾看见股价因为委屈就给补涨?何时曾看见提问问得尖锐,就给安排一个涨停?涨跌从来不看散户投入了多少情绪,适合不适合继续拿着,只看当初买入时的那个理由,到今天还站不站得住脚。
所以力场君越来越觉得,散户真正能攥在手里的变量,其实只有一个选择:审视持仓股票+审视自己。
说回到佛燃能源这只股票,城燃主业提供的是现金流和分红的确定性,SOFC、燃料电池则是十年为单位的慢变量赌注,用一个“两年没涨“的尺子,去量一件十年才有答案的事,这本身就是散户心理预期层面错配;真要看,就该去看它的供气量、价差、分红率、SOFC的中试进度这些能验证的东西。
理由还在,就安心拿着,赚自己看得懂的那份;理由破了,就干脆利落地走,别把“死扛”当“长期主义”,更没必要老是盯着别的股票的涨幅榜,生闷气。至于心里难免会产生的几分怨气,发泄出来倒也OK,只是在自己内心里还是明白,投资是自己选的,日子也是给自己过的,哪怕是“赌错”也别“堵心”,生活本来不就是这样嘛。