ARTICLE · 1093783
AI应用 | 中科创达(AI+智能汽车/端侧OS)——营收增44%毛利反降,物联网暴增133%背后的结构性隐忧
77.78亿营收增长44.45%,扣非净利暴增96%,看起来是一份亮眼的成绩单。但毛利率从34.29%降至31.67%,净利率仅5.79%,经营现金流连续下滑,2026H1甚至由正转负。中科创达正在用低毛利的商品销售换营收增长,高毛利的技术服务反而被挤到了第二位。这家深度绑定高通十余年的智能操作系统龙头,手里握着滴水AIOS、14B端侧大模型部署、全球14国40城研发布局,但68倍PE的估值要求远不止这些。
● ● ●
一、核心财务:增收不增利的结构悖论
2025年,中科创达实现营业收入77.78亿元,同比增长44.45%,增速创下近年新高。归母净利润4.50亿元,同比仅增10.47%;但扣非净利润3.44亿元,同比暴增96.43%,两者差距巨大。差距来自非经常性损益中政府补助1.21亿元,占非经常性损益总额的114.37%——这意味着2024年有大额非经常性损益推高了归母基数,2025年主业改善幅度远大于表面增速。
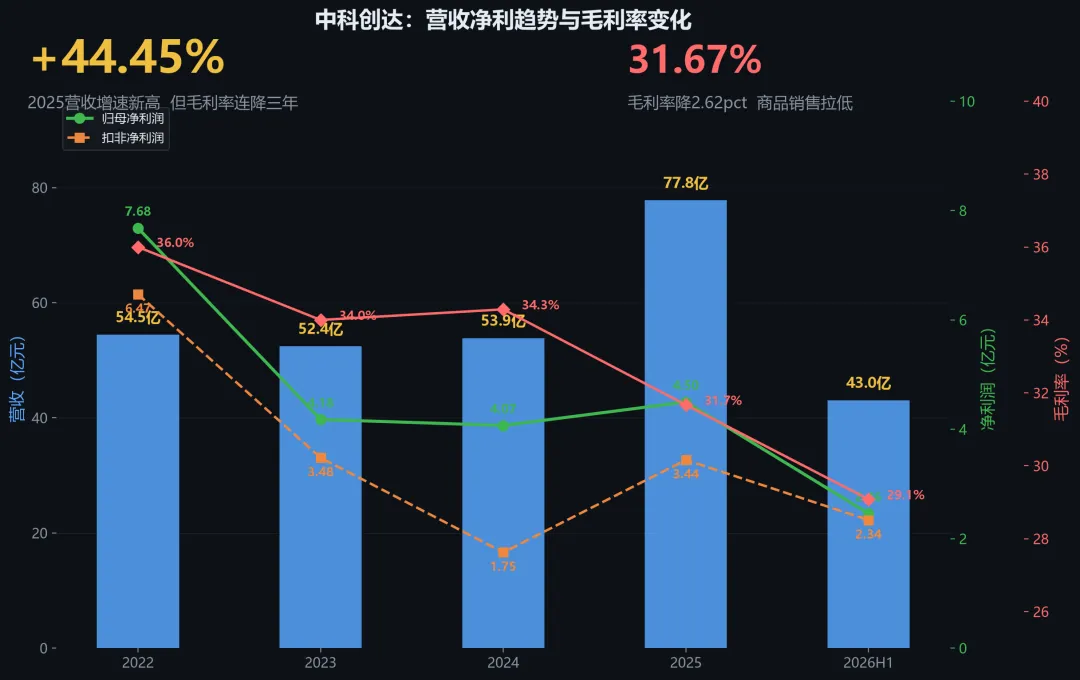
营收净利趋势与毛利率变化
真正的隐忧在毛利率。2025年主营业务毛利率31.67%,同比下降2.62个百分点。表面看降幅不大,但结构性问题严重:公司收入从"技术服务主导"转向"商品销售与技术服务双轮驱动",商品销售及其他业务收入占比首次升至33.30%,超越技术服务成为第一大收入来源,但该业务毛利率仅15.18%,直接拉低整体毛利率2.62个百分点。用低毛利的硬件转售换营收规模,这是中科创达当前最核心的商业模式挑战。
经营现金流净额6.80亿元,同比下降9.74%,增速远低于营收44%的增速。进入2026年,情况更加严峻:2026H1经营现金流为-0.64亿元,由正转负,主要系备货采购支出大增所致。存货激增至18.01亿元,较期初增长42.92%;应收账款扩大至30.63亿元,占归母净利润比重超过608%。高增长背后的营运资金压力已经实质显现,这是市场最需要警惕的信号。
● ● ●
二、业务结构:三大战线分化加剧
中科创达的业务分为三条线:智能汽车、智能软件、智能物联网。2025年三条线的表现分化明显。
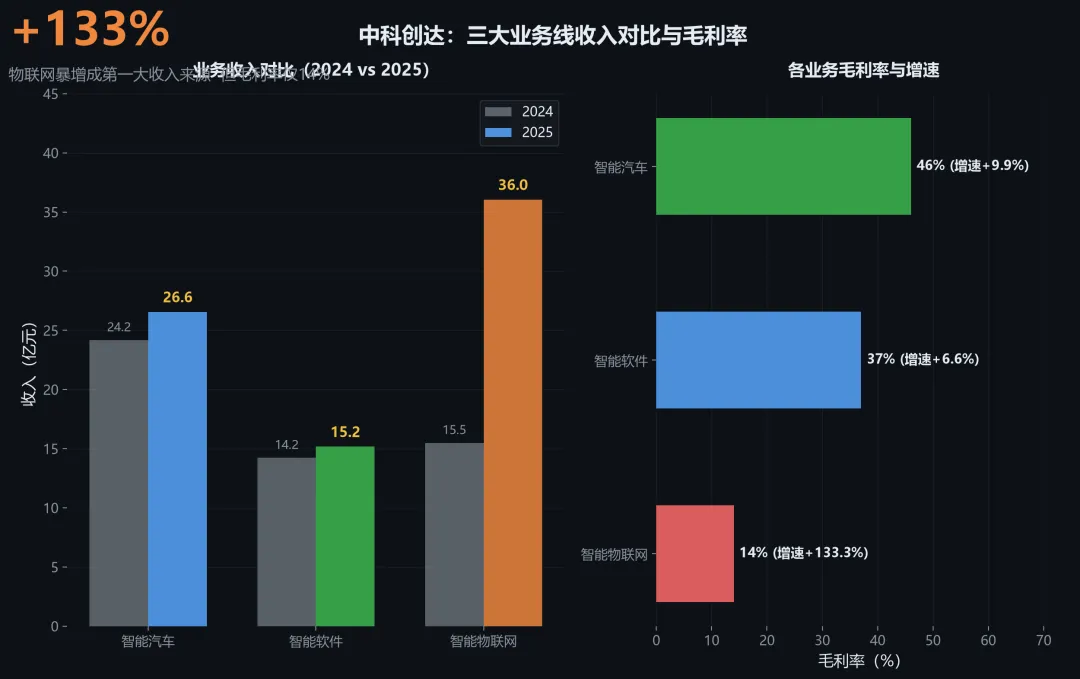
三大业务线收入对比与毛利率
智能汽车是公司的起家业务和利润基石。2025年收入26.56亿元,同比增长9.91%,毛利率约46%。增速从2023年的30%+降至个位数,原因是汽车厂商验收周期加长、部分车型出货不及预期。但这仍是公司毛利率最高的业务线,滴水AIOS的逐步落地有望支撑毛利维持在40%+水平。
智能物联网是增速最快的增长引擎。2025收入36.05亿元,同比暴增133.26%,已超越智能汽车成为第一大收入来源。但毛利率仅约14%,远低于其他业务线。这个业务覆盖AI眼镜、AMR机器人、手持终端等场景,核心问题是硬件采购成本随业务规模扩张增速快于收入,陷入越做越大、越赚越少的困境。
智能软件是传统基本盘。2025年收入约15.17亿元,同比增长约6.64%,毛利率约37%,主要围绕AI手机提供IP授权和软件定制。增速放缓但毛利率稳定,是现金牛角色。
一句话总结:高毛利业务增速放缓,低毛利业务暴增拉高营收但拖累利润,这就是中科创达增收不增利的结构性根源。
● ● ●
三、端侧AI:技术是真技术,但商业化够不够
中科创达在端侧AI的技术布局相当超前。2023年5月发布魔方Rubik大模型,覆盖边缘端、语言大模型、多模态和机器人四大场景。2025年4月发布面向中央计算的AI原生整车操作系统滴水OS 1.0 Evo,2026年1月在CES发布滴水OS 2.0 Pre,到2026年中已演进至滴水AIOS 2.1。
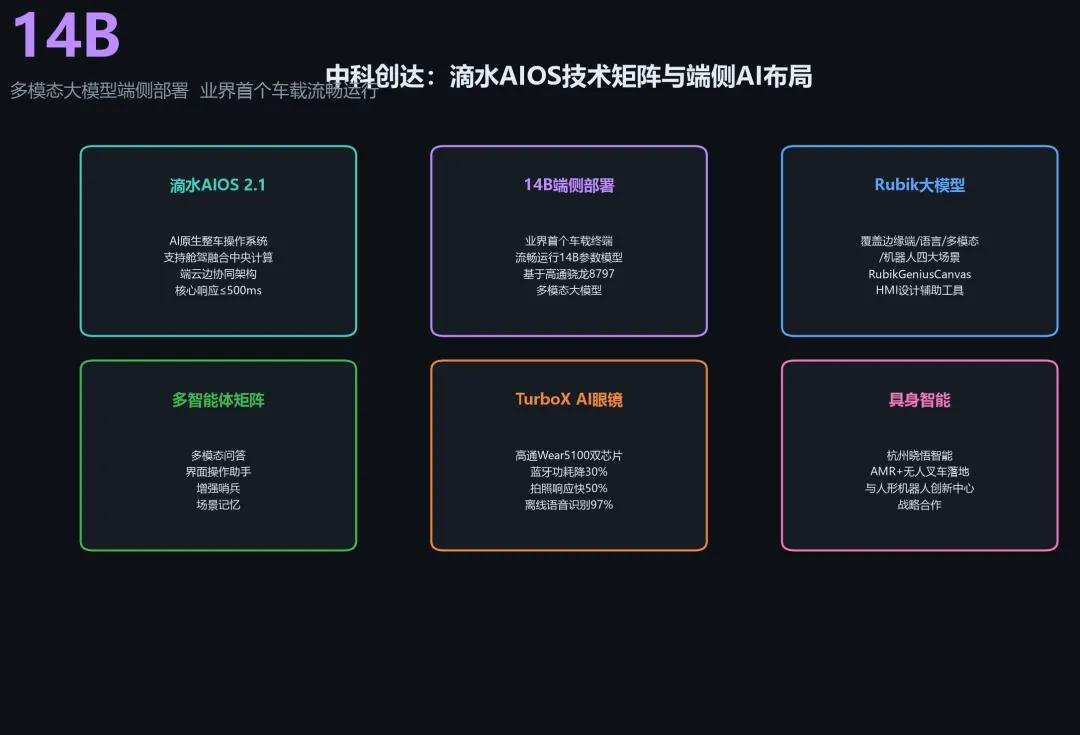
滴水AIOS技术矩阵与端侧AI部署
最亮眼的突破是在高通骁龙8797(Snapdragon Ride至尊版)平台上率先实现14B、7B多模态大模型端侧部署,业界首个在车载终端流畅运行14B参数模型。滴水AIOS构建了多智能体服务矩阵,覆盖多模态问答、界面操作助手、增强哨兵、场景记忆等核心场景,核心功能毫秒级响应(≤500ms)。
在物联网端侧,TurboX AI眼镜基于高通Wear5100双芯片架构,蓝牙功耗降低30%,拍照响应速度提升50%。AMR自主移动机器人和无人叉车已在多家500强企业产线落地。2026年1月,旗下杭州晓悟智能与北京人形机器人创新中心签署战略合作协议,正式进军具身智能赛道。
但技术的含金量和商业化的含金量是两回事。中科创达没有单独披露AI相关业务的收入口径,市场无法验证AI技术对营收和利润的真实贡献。在智能汽车业务增速降至9.91%的情况下,AI赋能能否带来实质性的收入增量,仍需观察。
● ● ●
四、生态绑定:高通十年战友与全球化版图
中科创达与高通的合作超过十年。从2017年全球首款高通820平台Hypervisor智能驾驶舱方案,到2019年SA8155平台座舱3.0,到2022年CES上SA8295平台座舱,再到2025年骁龙8797端侧14B大模型部署,每一代高通汽车芯片都有中科创达的参考设计同步推出。
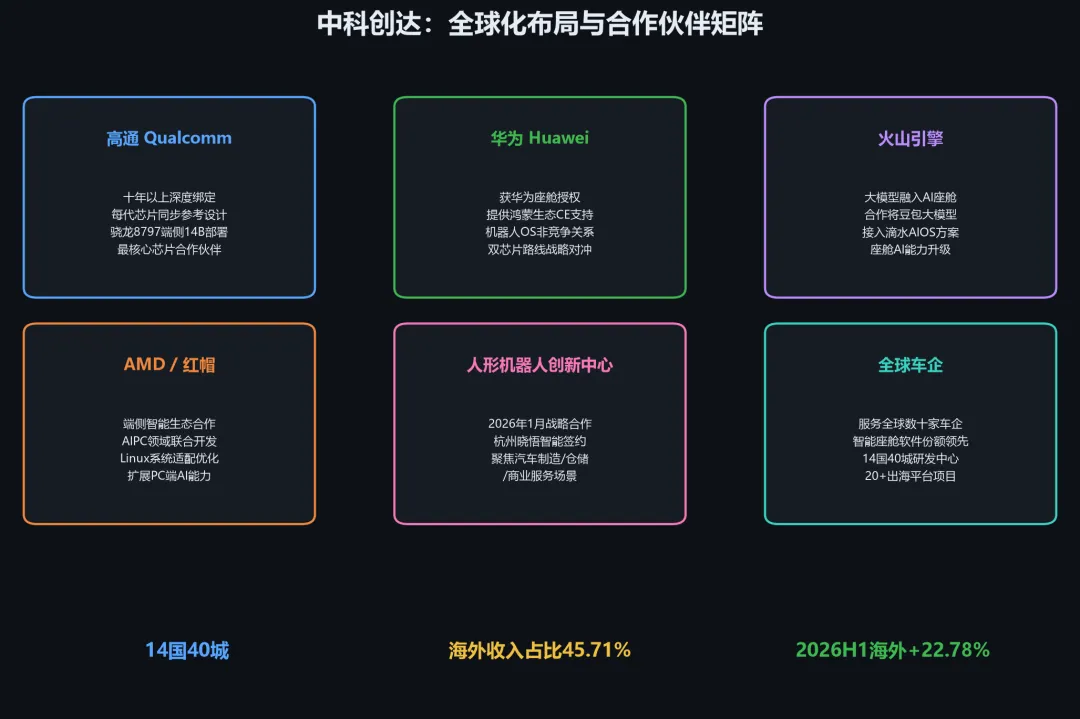
全球化布局与合作伙伴矩阵
2025年7月高通骁龙汽车日(印度新德里)和9月高通骁龙峰会(北京),中科创达均作为战略合作伙伴深度参展。这种"芯片+OS+生态"的三位一体模式,形成了极高的客户替换成本——一旦车企选用高通平台,中科创达几乎是标配的软件合作伙伴。这种绑定关系十余年未变,且随每一代芯片迭代加深。
全球化是另一张牌。公司在14个国家40余个城市完成研发布局,2025年海外收入占比约45.71%(欧美31.58%+日本及其他14.13%)。2026H1来自欧美、日本等海外收入19.12亿元,同比增长22.78%。全球化布局既分散了单一市场风险,也带来了汇率和地缘政治的不确定性。
与华为的关系值得关注。市场担心华为鸿蒙座舱与中科创达形成竞争,但公司明确表示双方在机器人OS领域非竞争关系,且子公司创思远达已获华为座舱授权,可基于华为核心产品向生态客户提供CE支持服务。在中美科技博弈持续的大环境下,同时绑定高通和华为两条芯片路线,反而是一种战略对冲。
● ● ●
五、估值辨析:68倍PE消化什么
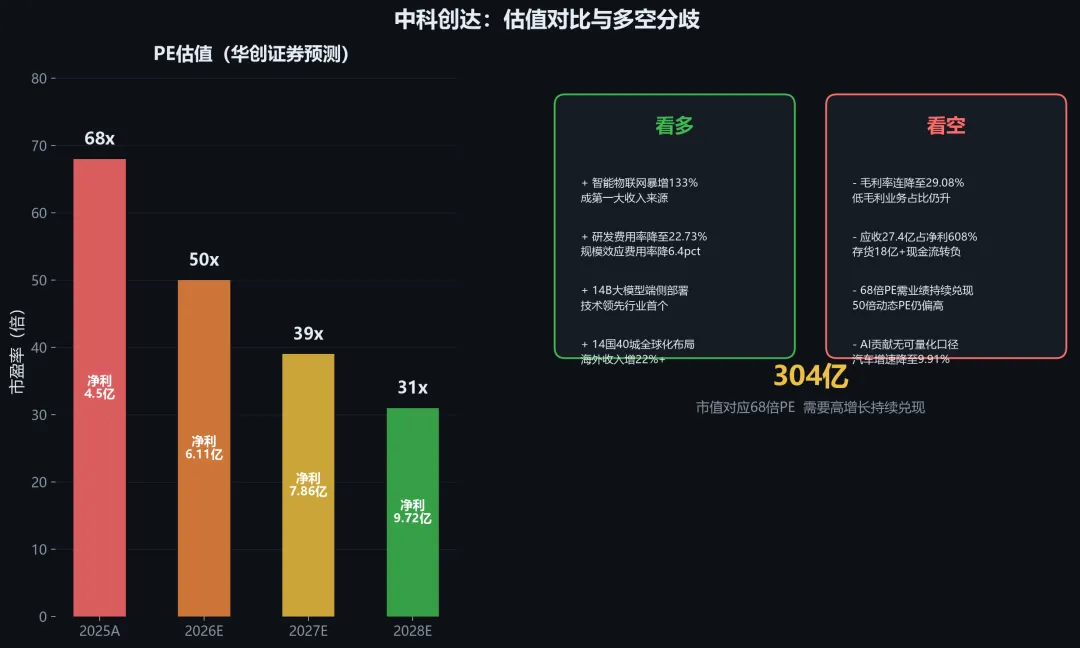
估值对比与多空分歧
2025年归母净利润4.50亿元,对应市值约304亿元(2026年5月),静态PE约68倍。华创证券预测2026年归母净利润6.11亿元(+35.7%),对应动态PE约50倍;预测2027年归母7.86亿元,对应PE约39倍。
看多的逻辑很清晰:一是AIOS战略成效显著,智能物联网爆发增长验证了端侧AI的需求真实存在;二是研发费用率从29.75%降至22.73%(非"维持",是实质下降),研发人员增至17,240人,规模效应开始显现,2026H1期间费用率大幅下降6.40个百分点至21.64%;三是全球化布局深化,海外收入增速稳定在22%+。
看空的逻辑同样有力:一是毛利率持续下行(34.29%→31.67%→29.08%),且低毛利的物联网业务占比仍在提升,毛利率未见拐点;二是应收账款27.40亿元占净利润608%,存货激增至18.01亿,2026H1经营现金流已转负;三是68倍PE即使按2026年预测也对应50倍,仍处于较高水平,需要业绩持续兑现。
● ● ●
六、风险与胜负手
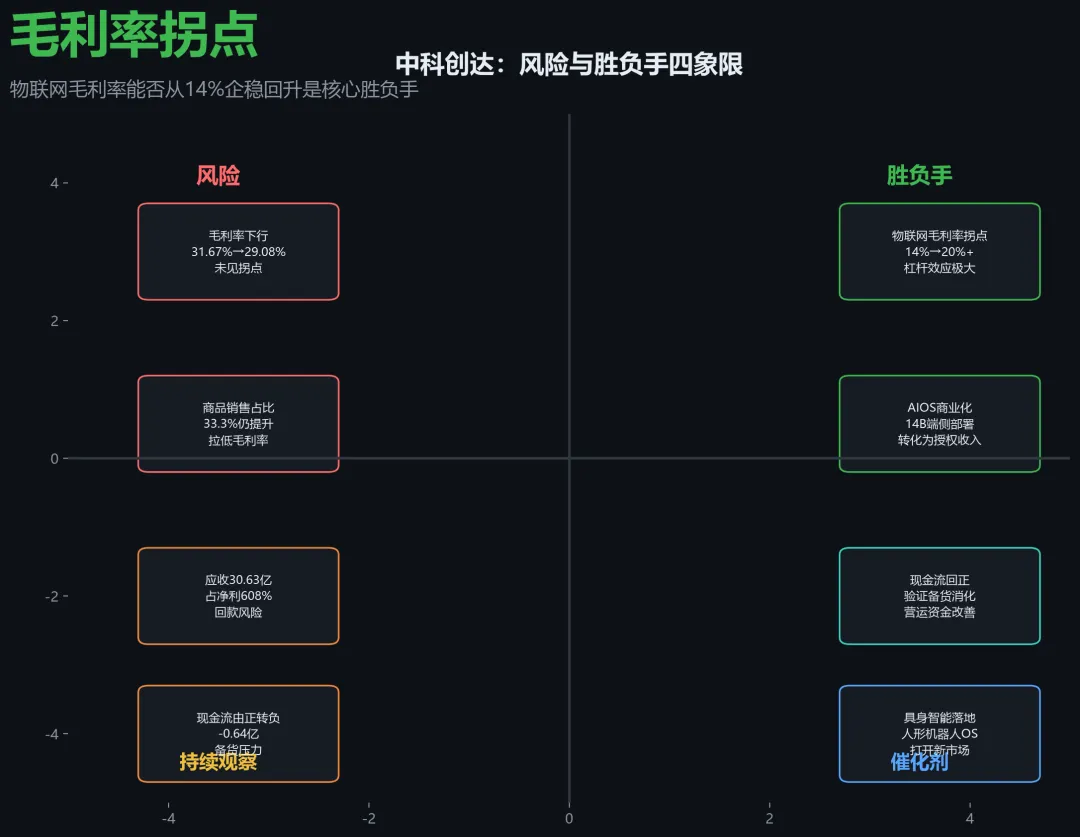
风险与胜负手四象限
最核心的风险有三层。第一层是毛利率结构性下行:低毛利商品销售占比从不到20%升至33.30%且仍在提升,高毛利技术服务增速放缓,毛利率拐点何时出现不明。第二层是!营运资金压力!:应收账款30.63亿、存货18.01亿、经营现金流由正转负,快速扩张期的资金占用已经实质显现。第三层是技术变现周期:14B大模型端侧部署、滴水AIOS等技术领先,但智能汽车业务增速仅9.91%,AI技术对营收的贡献缺乏可量化口径。
胜负手同样清晰。一是物联网毛利率拐点:当前毛利率仅14.36%且仍在下行,若能随规模效应企稳回升,对整体盈利的杠杆效应极大。二是AIOS商业化兑现:14B端侧部署能否转化为实质性的软件授权收入增量,而非仅仅是技术展示。三是现金流改善信号:2026H1经营现金流-0.64亿是重要警示,若全年能回正则验证备货消化能力,若持续为负则结构性风险暴露。
文中提及的公司仅为产业研究案例,不代表任何形式的个股推荐。
● ● ●
七、发展历程:从手机OS到AIOS
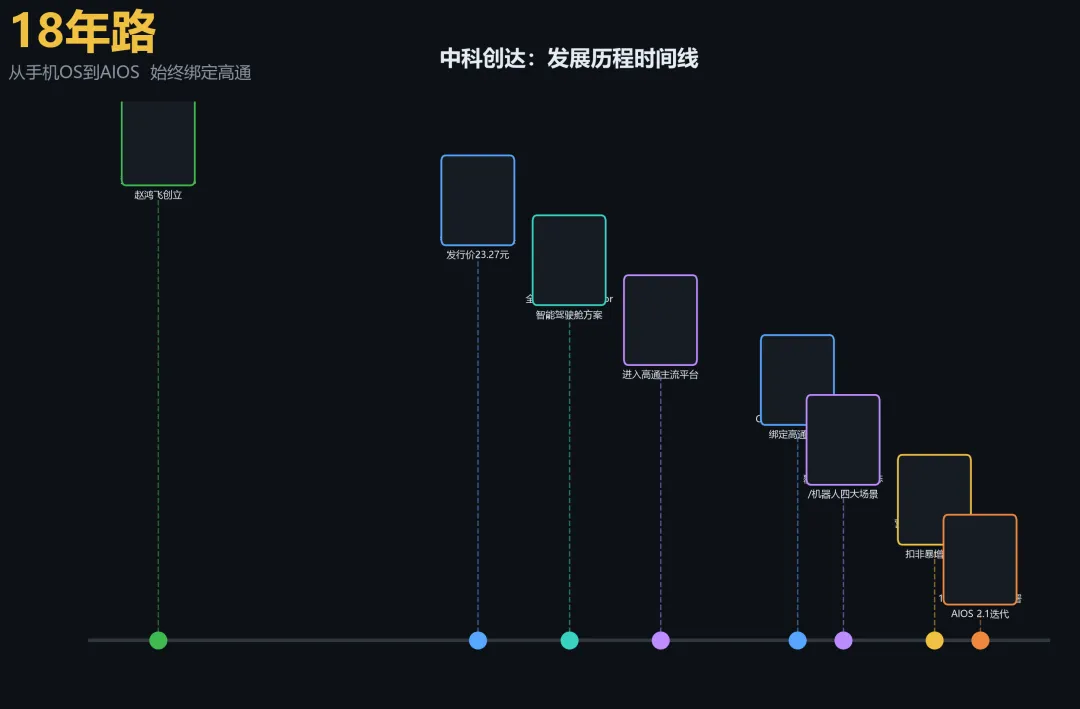
发展历程时间线
中科创达2008年成立,最初做手机安卓系统定制和优化。2015年创业板上市,之后逐步切入智能汽车领域,从最早的座舱系统到如今的整车操作系统。2023年发布Rubik大模型,2025年发布滴水OS 1.0 Evo,2026年CES发布滴水OS 2.0 Pre,年中迭代至滴水AIOS 2.1。
回顾这条路线,中科创达的底层逻辑始终是"操作系统+端侧智能",从手机到汽车到物联网到机器人,底层技术复用率50%-80%。但每进入一个新领域,都面临着从高毛利技术服务向低毛利硬件集成的毛利率摊薄问题。能否在AI时代实现从"卖系统"到"卖AI能力"的商业模式升级,是中科创达下一个十年的核心命题。