ARTICLE · 1098458
豆包工作 + Office 三件套:从销售明细到报表、报告、汇报稿
三份文件做完就算数?
一份材料
做完三个文件
豆包工作 · Excel · Word · PPT
一套销售明细 → 三份交付物
📦 7 Parts + Conclusion
👉 滑动
PART 01
备料
三份材料
PART 02
发送
一条任务
PART 03
先核计划
三点通过
PART 04
三份交付
各交什么
PART 05
验收
能打开不算完
PART 06
换成自己的
改哪两处
PART 07
常见问题
七个问答
PART ///
写在最后
绑回同一个源
三份文件难的不是做完,是数字对不上。
做月度复盘的人,大多经历过同一个场面。
Excel 里算一遍,写报告时再抄一遍,做汇报稿时又改一遍。三个文件出自同一份数据,却在三处各被加工了一次。等到会上被问「报表里这个数和汇报里怎么不一样」,回头一查,是三遍加工里有一遍手误。
问题不在做得慢,在数字有了三个版本。
这套练习给的解法很直接:只给一份数据源,一次任务做完三个文件,最后按清单自己验收。
具体是:一份销售明细 CSV,加上两份说明材料(复盘背景、领导要求),交给豆包工作,让它一口气交付 Excel、Word、PPT 三个文件,并且要求所有关键数字必须一致。
⚡ 快速了解
做什么:用一份销售明细,让豆包工作接着做完数据分析表、复盘报告和汇报稿三份交付物。
分几步:备好三份材料 → 一次发出一条完整任务 → 先核对执行计划 → 下载三个文件 → 对照验收表核对。
用哪些能力:豆包工作(读取本地文件、生成 Excel / Word / PPT)。
核心要求:全部数字以销售明细 CSV 为准,三份文件共用一份数据源,最后做一次交叉核对。
最容易漏的一步:验收。文件能打开只代表生成成功,不代表数字对得上。
📖 关键术语
01
PART
备料:三份材料,各管一段
PREPARE
一句话:数据、口径、交付要求,分别写在三份材料里。
这里准备了三份文件,分工很清楚:
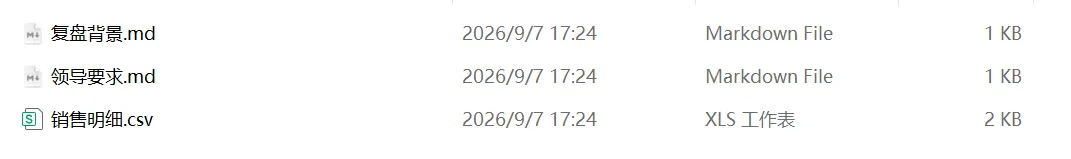
三份材料里,「复盘背景」最容易被当成可有可无。但恰恰是它交代了那条最关键的约束:8 月净销售额目标 50 万元、重点看城市与渠道与产品三个维度、找出退款率偏高的组合并提出 9 月动作。
它还顺手写清了已知限制:明细只覆盖 8 月 1 日到 8 月 30 日;没有预算、去年同期和客户画像数据;无法从现有材料确认的结论必须标注「待确认」。
这三句限制,直接决定了后面报告里哪些话能写、哪些只能标待确认。
数字打架,多半不是因为算错,是因为一开始没指定以谁为准。
02
PART
发送:一条任务,不拆三个
ONE TASK, NOT THREE
一句话:三个文件共用一份数据,就该在同一个任务里做完。
备料之后是发任务。练习页给了一段完整任务,可以直接抄:
请读取下面 3 个本地文件,完成一套「2026 年 8 月销售复盘」汇报材料:
1. ~/Downloads/office-suite/销售明细.csv
2. ~/Downloads/office-suite/复盘背景.md
3. ~/Downloads/office-suite/领导要求.md
请先检查文件和字段,再开始计算。全部数字以 CSV 为准,不要补造。
最终交付 3 个可下载文件:
· 2026年8月销售复盘_数据分析.xlsx:保留原始明细,增加汇总页和图表页;至少统计销售额、净销售额、退款率、订单数,并按城市、渠道、产品拆分。
· 2026年8月销售复盘_复盘报告.docx:1200 字以内,写清核心结论、数字证据、问题和 9 月动作。
· 2026年8月销售复盘_汇报稿.pptx:8 页以内,每页只讲一个重点,关键数字必须和 Excel 一致。
执行要求:
1. 先列一遍你准备采用的计算口径和交付结构。
2. 再生成三个文件,并做一次交叉核对。
3. 最后给出验收表,逐项写明文件名、页数或工作表、关键数字、是否一致。
4. 无法确认的信息请标注「待确认」。
5. 只在本地生成新文件,不修改输入文件,不上传、不发布。
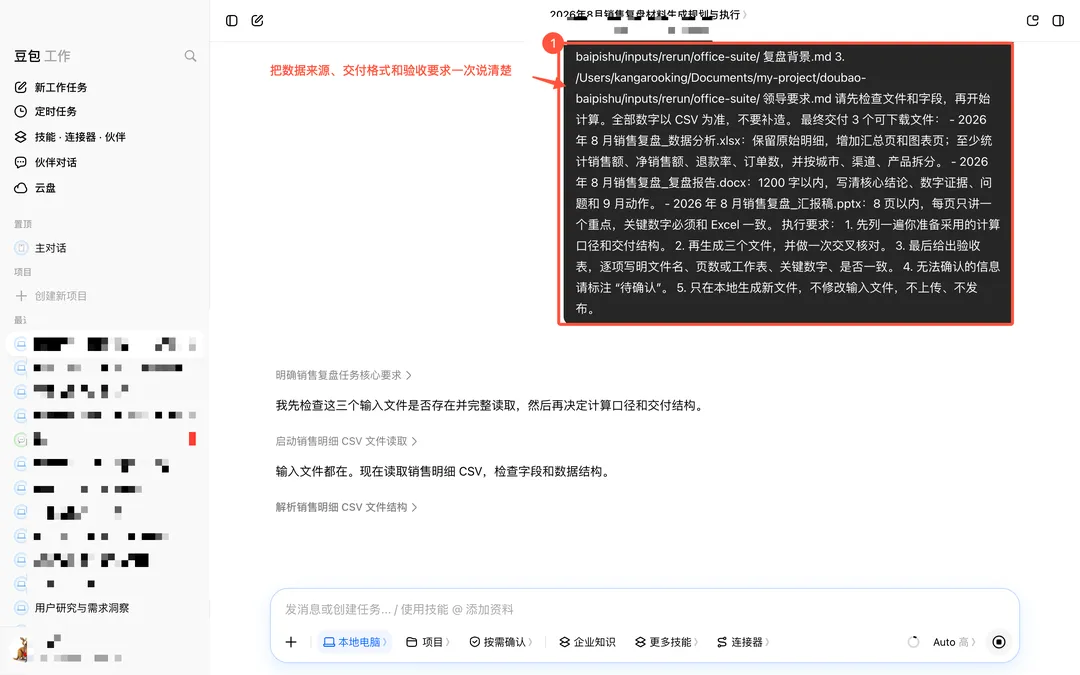
完整任务贴进对话后的界面
这段任务里,有五处值得单独看一眼:
· 「全部数字以 CSV 为准,不要补造」:把唯一数据源写死在指令里;
· 「先列一遍你准备采用的计算口径和交付结构」:把「先给计划再动手」变成硬性步骤;
· 「做一次交叉核对」:把一致性检查写成交付的一部分;
· 「无法确认的信息请标注待确认」:给不确定留一个合法出口,而不是逼它编一个;
· 「只在本地生成新文件,不修改输入文件,不上传、不发布」:划清动作边界。
练习页专门强调了一条:一次发送,不要拆成三个任务。理由是三个文件共用同一份数据,放在同一个任务里更方便交叉核对。拆成三次,每次都要重新读一遍数据,不仅多花时间,更重要的是失去了「互相印证」的机会:三份文件出自三个独立过程,数字一旦不一致,连追都不好追。
三份文件分成三次做,就把「互相对账」变成了「事后对账」。
03
PART
先核计划:看到三点就可以继续
CHECK THE PLAN FIRST
一句话:只确认它没读错材料,不必自己重算一遍。
任务发出去之后,它会先读三份文件,列出准备采用的计算口径和交付结构。
这一步不是让人重新算一遍,只是确认它没读错材料。练习页给了三条通过标准:
· 三个文件都已读取;
· 数字只以 CSV 为准;
· 三份交付物的结构已经列出。
三条都对上,再让它继续。这个「中途停一下」的设计,是整套流程里性价比最高的一个环节:在动手之前花一分钟确认方向,比做完之后返工便宜得多。
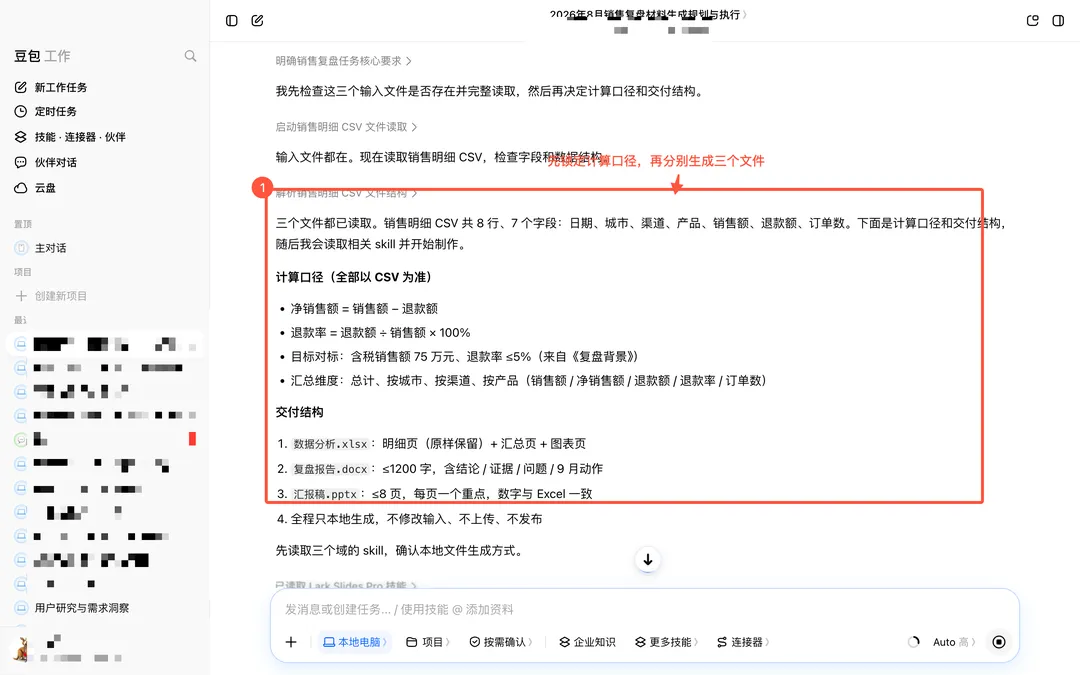
它会先列出计算口径与交付结构,确认无误再继续
先看清,再让它继续。
04
PART
三份交付:每份交什么
THREE DELIVERABLES
一句话:三份文件角色不同,但必须对着同一批数字说话。
确认完之后,它继续做表格、文档和演示文稿。三份东西各自要有什么,练习页写得很明确:
Excel(数据分析)
保留原始明细,增加汇总页和图表页;至少统计销售额、净销售额、退款率、订单数,并按城市、渠道、产品拆分。
Word(复盘报告)
正文 1200 字以内,写清核心结论、数字证据、主要问题和 9 月动作。
PPT(汇报稿)
总页数不超过 8 页,每页只讲一个重点,所有关键数字必须与 Excel 一致。
三份文件的角色其实不一样:Excel 是证据,Word 是判断,PPT 是结论。但它们共用同一批数字,这也是为什么非要一次做完。
Excel 是证据,Word 是判断,PPT 是结论,三份得对着同一批数字说话。
05
PART
验收:能打开不等于验收通过
ACCEPTANCE CHECK
一句话:能下载、能打开,只说明文件生成成功。
三个文件出来之后,全部下载到本地,逐个打开。
「能下载、能打开」只代表文件生成成功。练习页把这句话说得很直白:不要只看「已完成」,要逐项对照文件名、页数或工作表、关键数字和一致性。
验收清单大致是这样:
顺手按这套要求,把练习包里的销售明细算了一遍,可以当作验收时的参照:
整体
· 总销售额 548,800 元,总退款额 19,700 元,净销售额 529,100 元
· 订单数 1,071 单,整体退款率 3.59%,客单价约 494 元
· 对照 8 月净销售额目标 50 万元,完成率约 105.8%
按渠道(差距在这里)
按产品
按城市
一个能直接写进报告的判断:退款率偏高集中在渠道,而不是产品。电商渠道 5.43%,接近自营 2.82% 的两倍;拆到组合维度,电商与产品 C 的组合是 5.72%,为整体最高。三个产品各自的退款率只在 3.36% 到 3.81% 之间,差异远小于渠道之间的差异。
这就是「一份数据、三份交付」的价值所在:同一批数字,在表里是证据,在报告里是判断,在汇报稿里是结论。只有它们同源,最后那页 PPT 上的话才站得住。
以上数字由本文作者按练习包中的销售明细计算,用于示范验收口径;练习数据为练习用例,非真实业务数据。
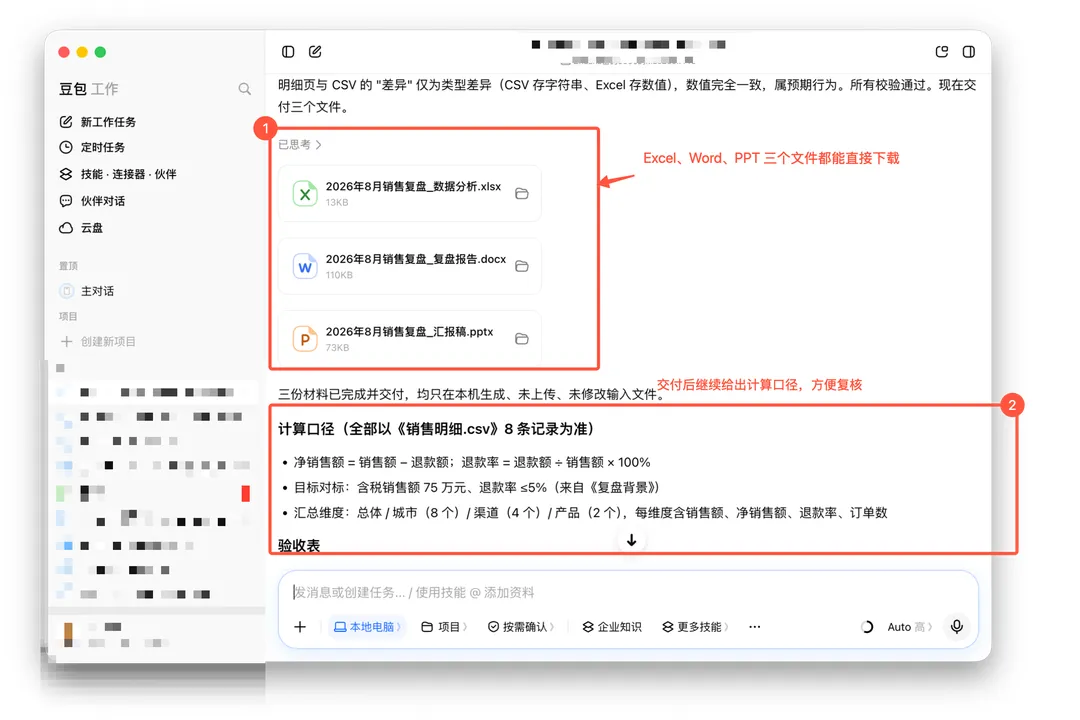
三个文件生成完成后,都能直接下载
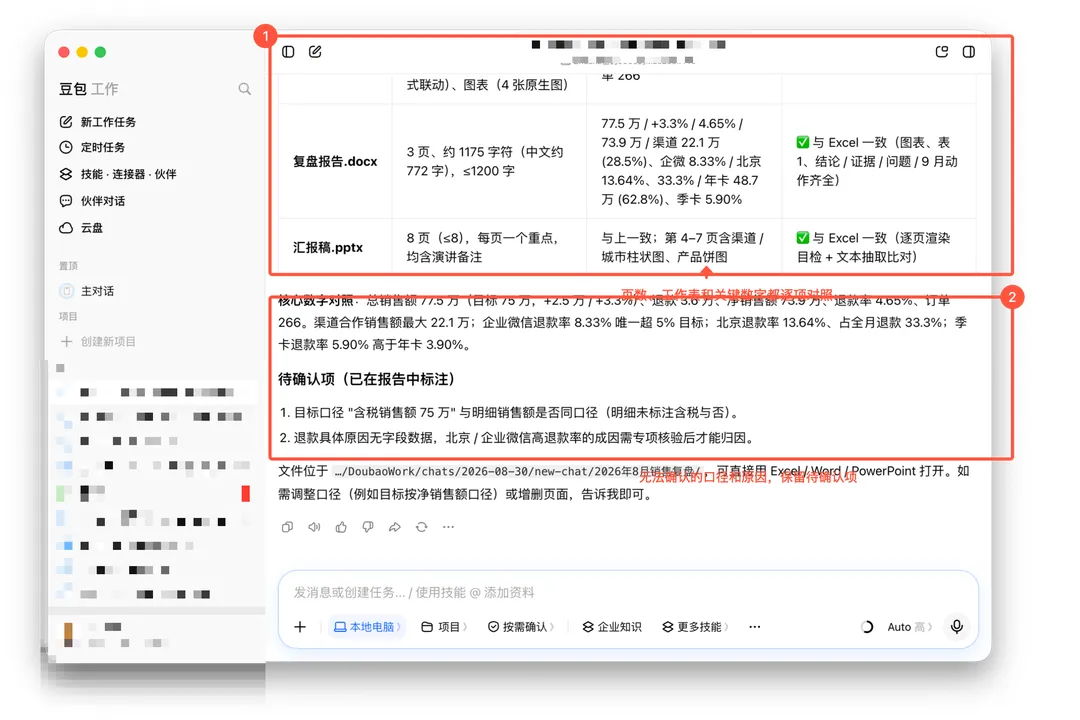
验收表逐项列出文件名、工作表或页数、关键数字与是否一致
能打开只是生成成功,数字对得上才叫交付完成。
06
PART
换成自己的材料,要改哪里
REUSE IT
一句话:只需要改两处,其余照搬。
这套流程不只适用于销售复盘。换成自己的材料时,需要动的只有两处:
· 前三个文件路径:换成本地实际的三个文件;
· 输出文件名:换成自己的命名规则。
其余部分(唯一数据源、三个交付文件、五条执行要求)都可以原样保留。原因在于后面那几条不是为销售复盘写的,而是通用的交付纪律:
· 指定唯一数据源,避免多份材料互相打架;
· 先给计划再动手,把方向确认前置;
· 交付后交叉核对,不把「能打开」当验收;
· 给不确定留出口,标注待确认而不是补造;
· 划清动作边界,只生成新文件,不改输入、不上传、不发布。
可复用的不是这段提示词,是它后面的那几条纪律。
07
PART
常见问题速答
FAQ
三个文件必须一次做完吗?建议一次做完。三份文件共用同一份数据,放在同一个任务里更方便交叉核对;拆成三次会失去互相印证的机会。
数字以哪份材料为准?以销售明细那份数据源为准。任务里要明确写清「全部数字以 CSV 为准,不要补造」。
材料里没有的数据怎么办?标注「待确认」,并保留无法确认的原因。练习背景里就明确写了:无法从现有材料确认的结论必须标注待确认。
中途需要人工重算吗?不需要。中途那一步是核对执行计划,看三个文件是否都已读取、数字是否只以 CSV 为准、交付结构是否列出,确认方向无误即可继续。
文件能打开就算完成了吗?不算。还要核对文件名、页数或工作表、关键数字和一致性,四项都过了才算交付完成。
Excel、Word、PPT 之间要核什么?核关键数字是否一致。要求里写死了「所有关键数字必须与 Excel 一致」。
会不会改动原始文件?任务里明确要求只在本地生成新文件,不修改输入文件,不上传、不发布。
///
PART
写在最后
BIND TO ONE SOURCE
回头再看开头那个场面:三份文件出自同一份数据,却各被加工一遍,最后在三个地方对不上。
这套练习真正解决的不是「做得快」,而是把三份交付物绑回同一个源:
· 备料阶段,三份材料把数字来源、计算口径、交付要求分开写清楚;
· 任务阶段,一句话钉死「数字以 CSV 为准」,并要求交付后交叉核对;
· 验收阶段,把文件名、页数、关键数字、一致性逐项过一遍,不确定的标待确认。
三个文件难的不是做完,是做完之后还能对上。
既然看到这里了,如果觉得有用,随手点个赞、在看、转发三连吧。
THANKS FOR READING