ARTICLE · 1098949
AI 算力爆发,高速光模块需求持续向上,机遇在哪?
人工智能产业的飞速迭代,正在重塑全球算力基础设施的底层逻辑。随着大模型训练、智能推理、超算集群规模化落地,AI算力迎来指数级爆发式增长,而作为算力网络的“高速血管”,高速光模块成为支撑算力传输的核心硬件,行业彻底跳出传统通信周期波动,迈入长周期、高景气的上行通道。当下800G规模化交付、1.6T加速商用、3.2T前沿迭代,叠加全球AI数据中心持续扩容,高速光模块实现量价齐升,产业链全方位迎来确定性机遇。
此轮光模块行业的爆发,核心驱动力并非传统宽带建设,而是AI算力架构升级带来的刚需变革。传统数据中心以云计算、存储传输为主,对光模块速率、带宽要求相对平缓;而AI算力集群的核心是海量GPU、CPU协同运算,大模型单次训练需要万亿级数据交互,算力芯片性能飞速提升的同时,设备间数据传输瓶颈愈发凸显,高速、超低时延的光互联成为算力高效运转的必备条件。
从行业现状来看,全球科技巨头持续加码AI基础设施资本开支,算力中心新建、扩容节奏持续提速,直接拉动高速光模块需求持续放量。当前行业产品迭代节奏清晰,400G产品逐步进入成熟期,800G成为市场主力出货产品,渗透率持续攀升;1.6T高速光模块订单密集释放、商用落地提速,机构持续上调出货预期;3.2T前沿技术完成多次迭代突破,为未来算力升级提前布局,形成“成熟产品稳基本盘、新品类拓增长空间”的良性格局,行业景气度持续高位运行。
 一、核心机遇:三大赛道全面打开增长空间
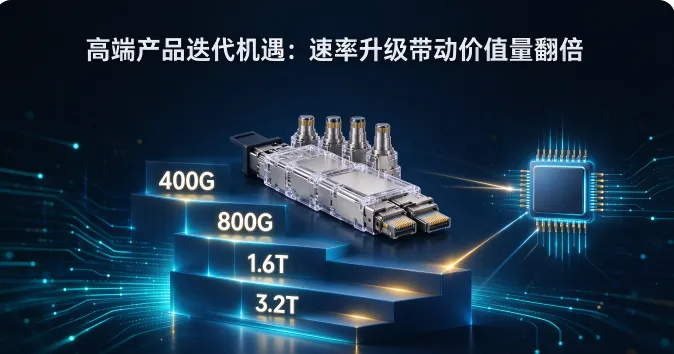
1. 高端产品迭代机遇:速率升级带动价值量翻倍
AI算力对传输带宽的极致需求,推动光模块产品快速迭代,每一轮速率升级都带来行业价值量的系统性提升。相较于传统低速光模块,800G、1.6T等高速产品技术壁垒更高、毛利率更优,彻底优化了行业盈利结构。2026年以来,国内头部光模块企业业绩持续亮眼,核心原因就是高端高速产品出货占比大幅提升,实现从“低价走量”向“高价提质”的转型。
随着全球头部云厂商、AI算力企业逐步完成高速架构切换,1.6T光模块将在未来两年成为市场主流,替代800G成为核心增量。高盛等机构大幅上调1.6T产品出货预测,充分印证高端产品的爆发潜力,而3.2T技术的持续突破,也为行业长期增长锁定了未来3-5年的成长空间。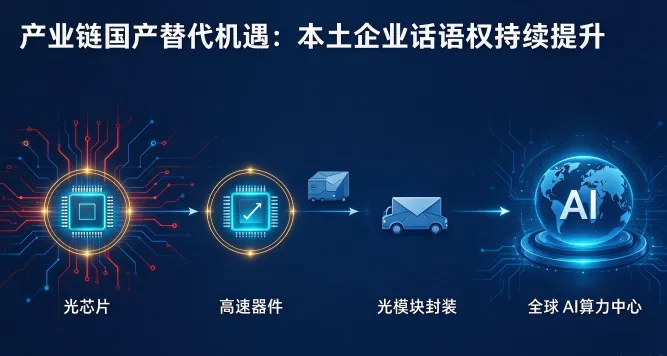
2. 产业链国产替代机遇:本土企业话语权持续提升
此前全球高端光模块市场长期由海外企业主导,但随着国内光通信产业链技术成熟,本土企业已实现高速光模块的全流程自主研发与量产,在全球AI算力建设浪潮中抢占核心席位。目前国内企业在800G、1.6T产品领域的出货量、交付能力均位居全球前列,产品远销海外主流算力中心,出海订单持续增长,成为全球光模块供应链的核心力量。
除了终端光模块产品,上游核心光芯片、高速器件、封装工艺等细分领域的国产替代空间同样广阔。过去高端光芯片依赖进口,随着国内技术攻关持续突破,高端光芯片量产能力逐步成型,补齐产业链短板。完整的国产产业链体系,不仅能够降低供应链风险,更能依托成本、交付、服务优势,持续扩大全球市场份额,形成全产业链的盈利机遇。
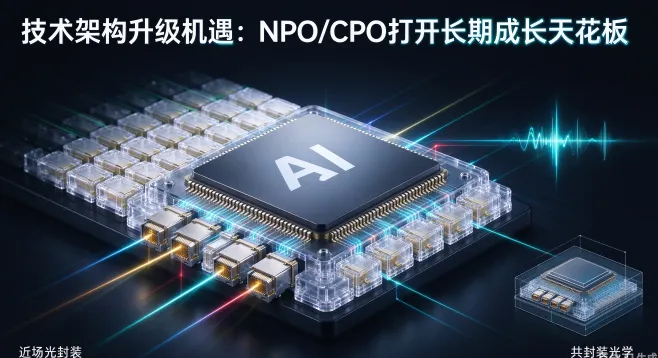
3. 技术架构升级机遇:NPO/CPO打开长期成长天花板
传统可插拔光模块的性能已逐步逼近物理极限,而AI算力的持续扩容对传输效率、功耗、集成度提出更高要求,推动光互联架构革新,NPO(近场光封装)、CPO(共封装光学)技术成为行业下一代核心方向。这类新技术将光器件与算力芯片高度集成,能够大幅提升传输带宽、降低时延与功耗,完美适配超大规模AI算力集群的建设需求。
当前行业头部企业已开启NPO/CPO技术的产业化布局,光博会等行业展会持续验证技术落地进度,随着技术逐步成熟、成本持续下行,将彻底打开高速光模块行业的长期成长天花板。不同于传统产品迭代,架构级升级将重构行业竞争格局,提前布局新技术、新工艺的企业,将抢占下一轮行业增长的核心红利。
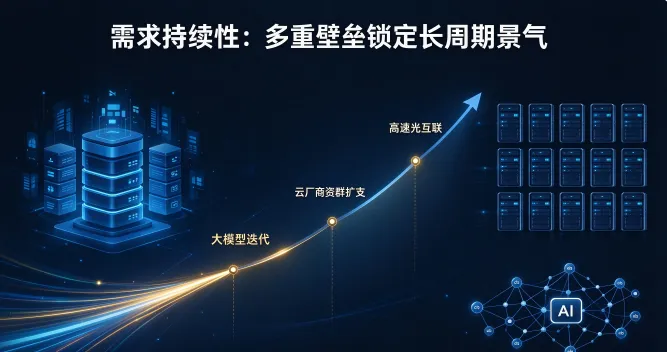
二、需求持续性:多重壁垒锁定长周期景气
市场最为关键的机遇逻辑,在于此轮高速光模块行情并非短期概念炒作,而是算力产业底层升级的长期刚需,具备极强的持续性和确定性。一方面,全球AI大模型的迭代落地从未止步,模型参数持续提升、应用场景不断丰富,从AI生成、智能驾驶到工业互联网、智慧政务,全场景智能化持续催生算力扩容需求,进而带动光模块需求稳步增长。
另一方面,全球算力基础设施建设仍处于中期阶段,各国均在加码算力中心、超算集群布局,资本开支维持高位。不同于传统通信设备的周期性更替,AI算力驱动的光模块升级,是算力性能匹配的硬性需求,迭代周期更短、替换需求更刚性,行业正式进入“长坡厚雪”的增长通道,未来数年景气度将持续延续。
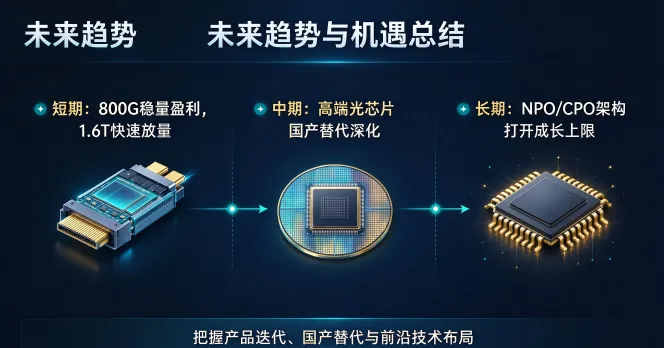
三、未来趋势与机遇总结
整体来看,AI算力爆发带来的高速光模块红利,已经从单一产品放量,延伸至产品迭代、国产替代、技术革新、出海扩张的全链条机遇。短期看,800G产品稳量盈利,1.6T产品快速放量,支撑行业业绩高速增长;中期看,高端光芯片、核心器件的国产替代持续深化,产业链利润逐步回流本土;长期看,NPO/CPO架构革新打开行业成长上限,推动行业持续升级。
在AI产业全面爆发的时代,高速光模块作为算力网络的核心基础设施,需求向上趋势明确,行业无周期成长属性凸显。对于产业链从业者与投资者而言,把握高端产品迭代节奏、国产替代进程与前沿技术布局三大核心方向,就能精准抓住本轮AI算力浪潮下的确定性成长机遇。