ARTICLE · 1110881
玻璃基板:撑起AI算力的新材料,材料只占一成成本
Step 1 产品拆解:玻璃基板拆开看,究竟由什么组成
| 3 μm | 150:1 | 3.8 |
这里说的玻璃基板,不是手机外屏那种盖板玻璃,也不是建材玻璃,而是一块电子级的超薄特种玻璃。它夹在芯片和电路板之间,作用是把多颗芯片高速连起来,同时承载信号传输与散热,是先进封装的「骨架」。
把一块 TGV 玻璃基板摊开,核心组成大致分四层:
为什么偏偏是玻璃?核心在电性能。玻璃是绝缘体,介电常数约 3.8,远低于硅的 11.7,高频信号损耗比硅低两到三个数量级。AI 芯片里数据流量极大,损耗低一点,信号就更稳、功耗就更小。再加玻璃能做成大尺寸方形面板,材料利用率比「圆形晶圆配方形芯片」高得多,这是它被业内一致看好的根本原因。
Step 2 制造工序:从一块玻璃原片到封装载板
| 290 孔/秒 | 60–70% | 90–95% |
整条产线可以概括为四道核心工序,每一道都直接决定良率。
第一道是激光成孔。主流工艺叫「激光诱导刻蚀」:先用飞秒或皮秒激光在玻璃内部沿路径扫描,把局部结构改性但不打穿表面,再放进氢氟酸基刻蚀液,改性区被快速腐蚀掉,形成光滑通孔。它的好处是无微裂纹、无碎屑、热应力低,深宽比能做到很高。国内设备已能做到 3 μm 孔径,但核心的超快激光器仍主要依赖进口。
第二道是金属化。玻璃本身不导电、和铜的附着力又弱,需要先用 PVD 溅射在孔壁和表面沉积一层薄薄的导电种子层,这是单环节设备价值最高的一步。第三道是电镀填铜,用脉冲电镀「自下而上」把整个孔填满,不能留空洞,这是当前最大的良率卡点。第四道是 RDL 布线,反复沉积、曝光、刻蚀,一层层做出微细线路,层间绝缘材料 PSPI 的用量也随之增长。最后经 CMP 平坦化、退火、光学与电性检测,才算成品。
这里有个容易被忽略的点:过去人们担心玻璃太脆、容易裂,如今业内普遍判断脆性已不是核心障碍,产品通过了热循环、机械冲击等可靠性测试。真正的竞争焦点,已经转移到高精度通孔良率、多层互连一致性和规模化成本控制上。
Step 3 产业链上中下游:只讲环节,不讲公司
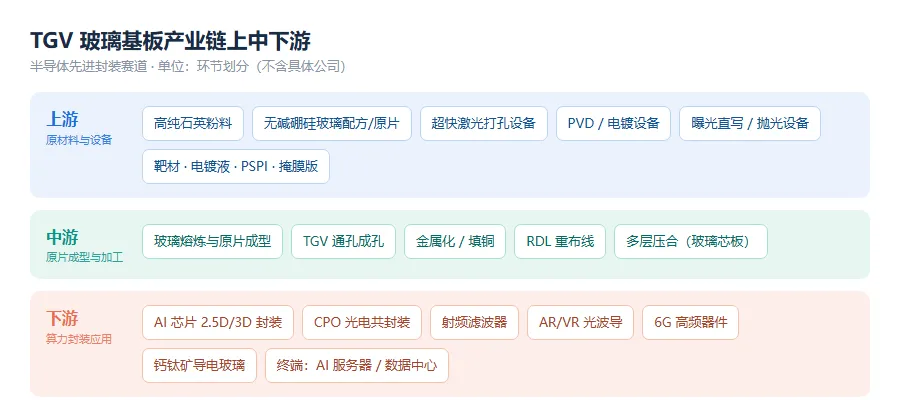
高纯石英粉料、无碱硼硅玻璃配方与原片;TGV 超快激光打孔、PVD、电镀、曝光直写、抛光等设备;靶材、电镀液、PSPI 绝缘材料、掩膜版等耗材。这一段壁垒最厚,高端原片长期由海外厂商主导。
玻璃熔炼与原片成型,以及成孔、金属化、填铜、RDL、多层压合等精密加工,最终做成玻璃中介层或玻璃芯板。面板厂凭借大面积精密加工的同源经验跨界切入,形成「显示—封装」能力复用。
主线是 AI 芯片 2.5D/3D 先进封装与 CPO 光电共封装,终端是 AI 服务器与数据中心;其他新兴方向还包括射频滤波器、AR/VR 光波导、6G 高频器件、钙钛矿导电玻璃等。下游越多元,行业抗面板周期波动的能力越强。
Step 4 成本结构:一块玻璃基板,钱到底花在哪
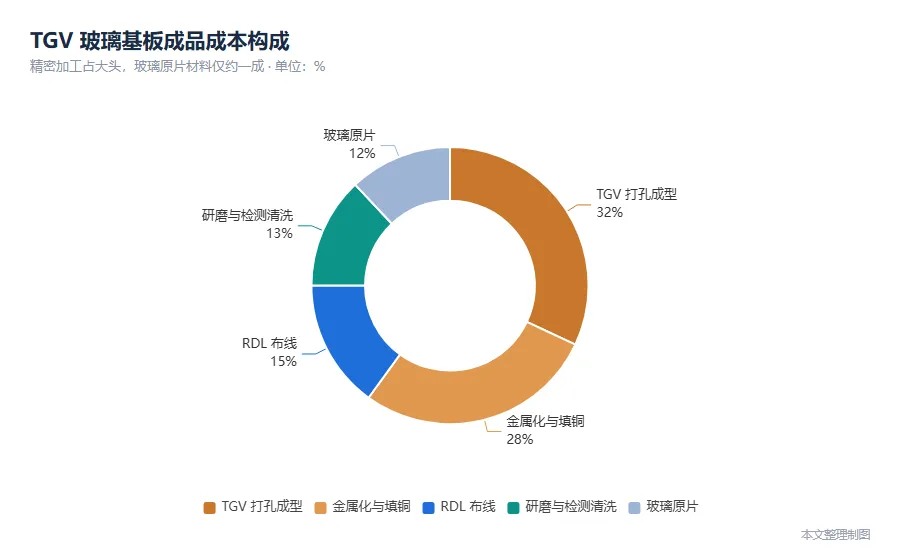
这组数字里藏着全文最反直觉的一点:玻璃原片作为材料,只占成品基板成本约一成,真正花钱的是打孔、金属化、填铜这些精密加工。但从利润分配看,掌握玻璃配方与熔制工艺的原片厂商,毛利率可达 45%–70%,吃走了产业链大部分利润;而只做代加工的环节利润很薄。材料占成本低,却因为配方壁垒而最赚钱,这正是高科技材料的典型特征。
从价格看,大尺寸(约 510×515mm)完成 TGV 的基板价格在 1500 美元上下,每增加一层 ABF 增层加价约 80–100 美元,高层数产品可达 4000–5000 美元。随着良率提升和产能扩大,价格有明显下降空间,这也是玻璃基板能否大规模替代硅中介层的关键。
Step 5 技术特点与壁垒:为什么这是一门「良率生意」
良率是衡量这些壁垒最直接的尺子。当前行业综合良率多在 60%–70%,量产门槛至少要 75%–80%,有竞争力的水平则要到 90%–95% 以上。更关键的是孔径:10 μm 的通孔良率已经较高,但高端 AI 芯片需要的 3 μm 孔径,良率仍然偏低。通孔一变小,良率就明显掉下来,这也是头部厂商还需要两三年爬坡的原因。
Step 6 定价逻辑与商业启发:看懂定价,才看懂这门生意
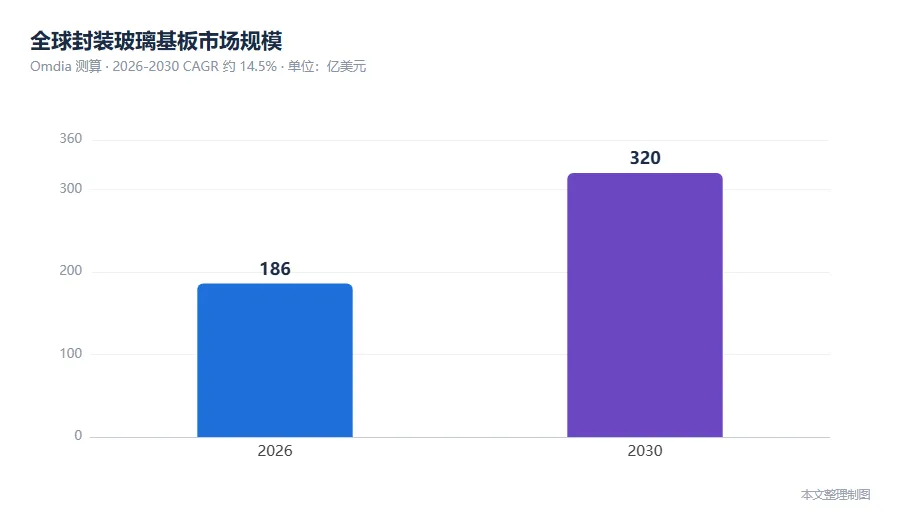
市场规模是最直观的晴雨表。据 Omdia 测算,2026 年全球封装玻璃基板市场约 186 亿美元,2030 年有望突破 320 亿美元,年复合增速约 14.5%。也有机构按「玻璃基板 + TGV」整体口径估算,2026 年约 70–80 亿美元、2030 年有望突破 1000 亿元人民币,年复合增速超 60%。不同口径数字有差异,但指向同一个判断:这是未来几年半导体材料里增速最快的赛道之一。
落到产业逻辑上,玻璃基板当下高度依赖 AI 算力资本开支,需求弹性大,但也要警惕技术量产不及预期、短期玩家涌入导致产能过剩等风险。对普通读者的启发很直接:看懂 AI 算力之争,不能只盯着 GPU 本身,芯片之间那块「连接材料」同样是关键。原片配方决定利润,通孔良率决定量产,谁先把这两件事做扎实,谁就能在「后硅中介层时代」占据先机。
1. 上海证券报 ·《下一代封装材料站上风口 玻璃基板步入商业化元年》(Omdia:2026 年 186 亿美元、2030 年 320 亿美元,CAGR 14.5%)
2. 财联社 ·《玻璃基板产业链四大方向》(上游原片与核心设备、中游两条路线、下游应用)
3. 雪球 ·《先进封装的下一步 TGV 玻璃基板产业链》(原片毛利率 45%–70%,加工环节成本细分)
4. 21 财经 ·《一块玻璃基板,如何撬动千亿半导体新赛道》(行业综合良率与 3 μm 孔径卡点)
5. 电子工程专辑 ·《玻璃通孔 TGV 的制备工艺与技术路线》(激光诱导刻蚀工艺、深宽比)
6. 长桥证券 ·《从 Glass Bridge 拆解玻璃基产业链》(四道工序、PVD 价值量、PSPI 材料)