ARTICLE · 1111064
Muse 22天500万下载:AI助手门槛降到零,大厂犯难
国庆这几天,我一直在刷一个国内还用不上的 App 的消息。
它叫 Muse,Meta 出品。9月30日第三方机构 Sensor Tower 的一份数据被转得到处都是:上线第22天,它在美国的累计下载突破500万次。
ChatGPT 当年走到这个数字花了56天,Grok 103天,Claude 492天。
我还注意到一个小细节,不少转发把它的名字写成了"Metamuse"。得先掰扯清楚:产品就叫 Muse,背后的模型叫 Muse Spark,两者别混。
数据很唬人,但我更想回答另一个问题。
替人在云端办事的 AI,去年的 Manus 就做过,阿里千问过年已经能帮你点奶茶,OpenAI 同周也甩出了同类产品 Dots。拆开来,零件人人有份,模型、云电脑、记忆、工具调用。
凭什么这一次火的是 Meta?它走红之后,字节、腾讯、阿里又为什么几乎同时坐不住?
一、Muse 到底是个什么东西:云端给你开的一台"专属电脑"
先说它和 ChatGPT 的差别,这是理解后面一切的前提。
ChatGPT 是个聊天框,你问一句它答一句,答完就停在原地等你,干的是"生成一段话"的活。
Muse 的定位完全两样。Meta 官方稿管它叫"个人 AI Agent",你把事情交代给它,它自己动手去办。
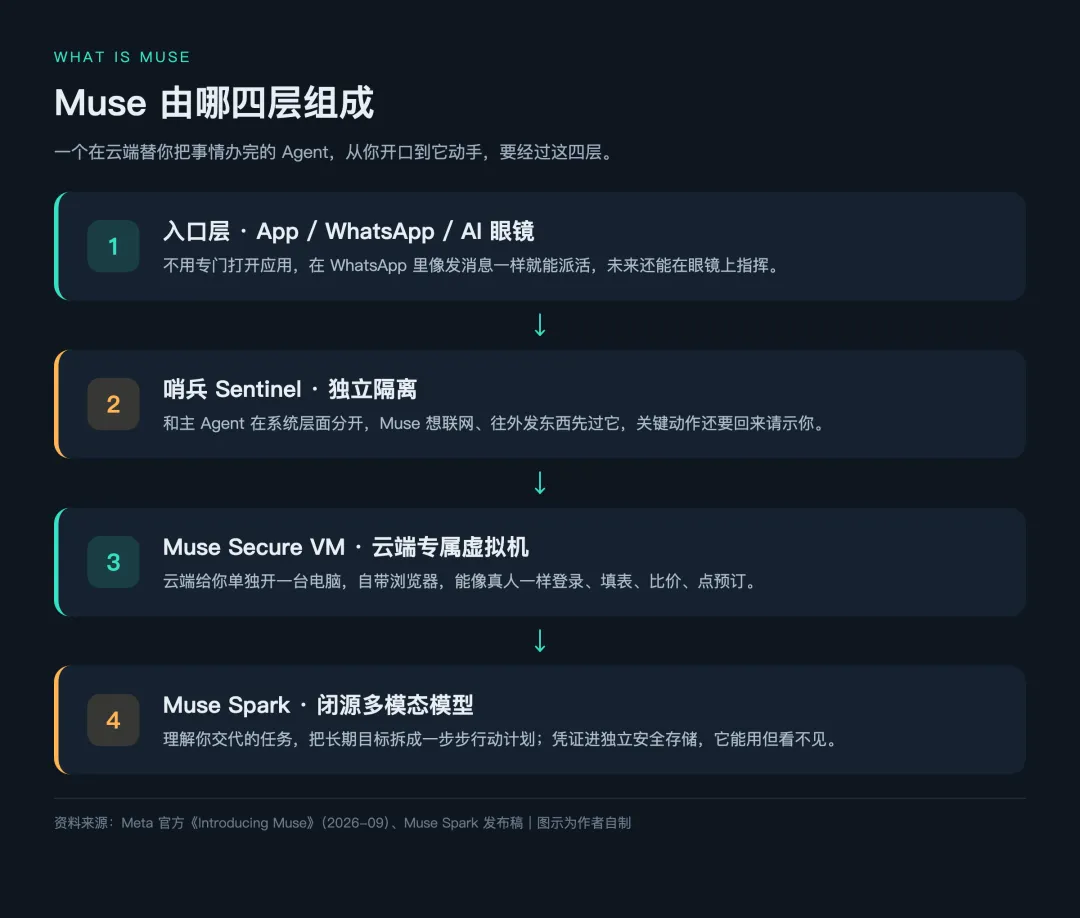
怎么办到的?核心是 Muse Secure VM。
VM 是虚拟机。打个比方,Meta 在云端给每个用户单独开了一台电脑,里面住着你的 Agent,还装了一个它自己的浏览器;你授权过的邮箱、账号、凭证都放在里头。
于是它能像真人一样打开网页、登录、填表、比价、点预订,而不是只能调几个事先接好的接口。
官方材料里还有几个设计,我觉得很关键,也最容易被一笔带过:
关掉 App,它照样干活。等退款、蹲降价这种要反复刷的事,你锁屏甚至关机都不影响,它在云端继续;到了发邮件、付款这种要拍板的节点,再回来找你确认。 同一台机器上还跑着一个独立"哨兵"(Sentinel),和主 Agent 在系统层面隔开。Muse 想往外发东西,先过哨兵这关。 它看不到你的密码和支付信息,凭证进的是独立安全存储,能用但看不见。 付款走 Stripe 的 Link,生成一张一次性虚拟卡,真实卡号不暴露给商家;Muse 也是头一个被纳入 Link 购物保障的 Agent。 你甚至不用专门开它的 App,在 WhatsApp 里直接跟它说话就能派活。对普通人愿不愿意上手,这一条分量很重。
所以在我看来,Muse 卖的不是更聪明的大脑,而是一台预先装好、安全由 Meta 兜底、张嘴就能差遣的云端电脑。
二、22天500万,这个"神话"里有多少水分
先把增长时间线摆清楚,数据同样来自 Sensor Tower 和 Meta 官方:
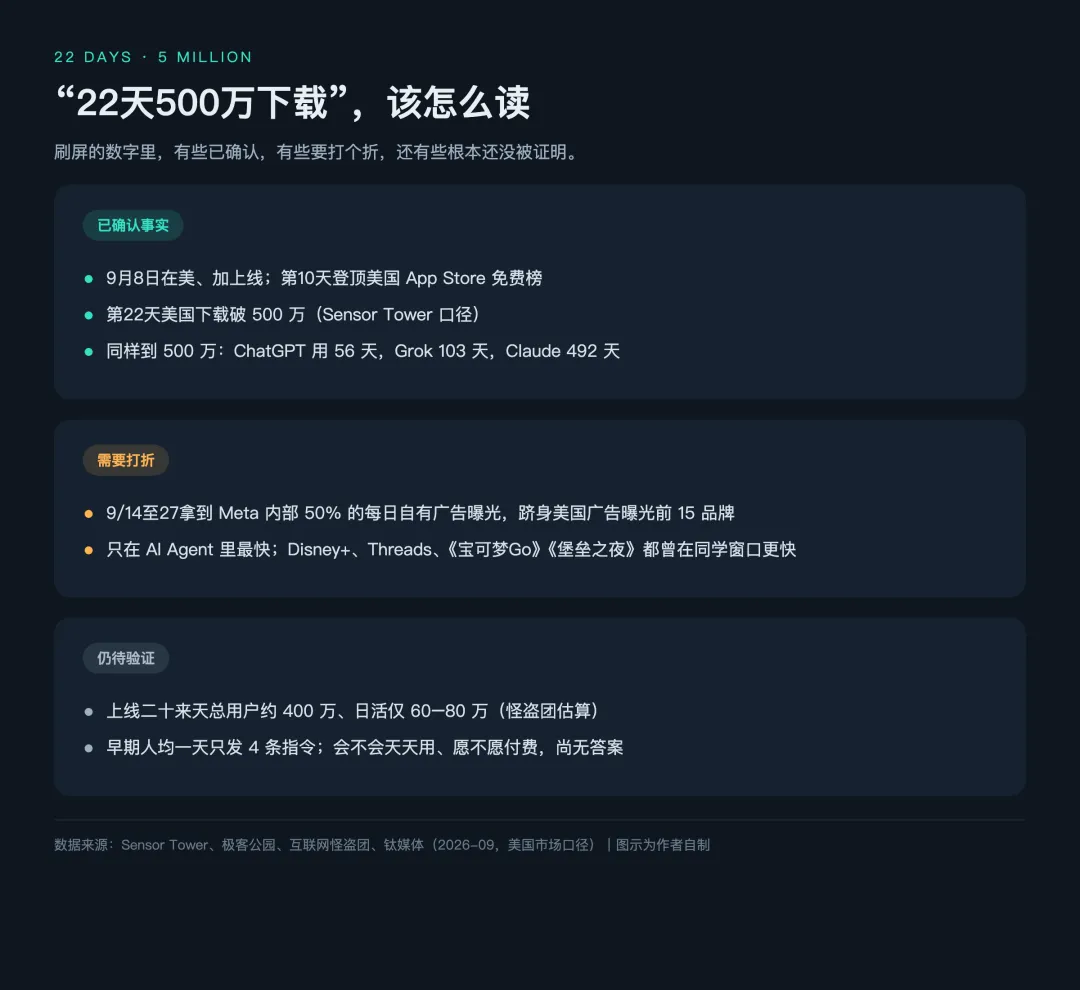
9月8日在美、加上线,iOS、安卓、网页端同步; 9月18日,第10天,登顶美国 App Store 免费榜,把 ChatGPT、Gemini、Claude 压在身后; 约两周,累计下载超250万; 9月30日,第22天,美国区破500万。
AI 应用里,这速度确实头一份。但转发时,有三个"折扣"大多被省掉了。
其一,广告砸出来的成分不小。Sensor Tower 记录,9月14日到27日这两周,Muse 拿到 Meta 内部广告资源50%的"每日自有曝光",还排进美国广告曝光前15的品牌。等于公司在自家 Facebook、Instagram 的流量池里,硬把它推到用户眼前。
其二,它谈不上"有史以来最快的 App"。Sensor Tower 自己就点名,Disney+、HBO Max、Threads、《糖果传奇》《宝可梦Go》《堡垒之夜》都曾在同样窗口拿到更高下载。Muse 领先的范围,只在 AI Agent 这门新生意里。
其三,也是我最在意的:下载量和用起来是两回事。
互联网怪盗团估算,上线二十来天,Muse 总用户约400万,日活只有60到80万,而且还只在美加等少数市场。钛媒体援引的更早数据更直白,上线一周试用50万、日活约25万,人均一天只发4条指令。
对一家手握三十多亿用户的公司,这个日活还很小。
更稳妥的说法是,Muse 证明了普通人愿意下载、也愿意试一个办事型 AI;但"会不会天天用、愿不愿意掏钱",它还没证明。
三、为什么偏偏是它火:赢在"打包"和"分发"
回到开头的疑问。Manus 去年就能在云端跑任务,千问过年能点奶茶,OpenClaw(网友叫它"龙虾")让很多人头一回在本地养起 Agent,OpenAI 同周也发了 Dots。
单说"AI 替你操作电脑",Muse 排不进最早那批。
那它做对了什么?我盘下来,是三件别人没能同时做到的事。
头一件,把麻烦的配置全抹了。
OpenClaw 这类本地 Agent 得"养",装环境、选模型、配 API Key、调工具,出问题自己排查。控制权和数据都留给你,门槛也在这儿。
Muse 走另一头,虚拟机 Meta 在云端配好,安全方案 Meta 打包负责,你啥也不用装,下载下来张嘴说人话就行。怪盗团团长裴培的说法是,它把 Agent 的门槛"基本降低到了零",字面意义上"有手就能用"。
第二件,敢替你碰涉及钱的操作,还把责任揽了。
本地 Agent 搞砸了算你的。Muse 在云端、Meta 兜底,配上一次性虚拟卡和购物保障,才敢做下单、比价、砍账单这种一出错就有真金白银损失的事。普通人敢用,是因为有人替这个风险背书。
第三件最要命,它不用从零获客。
ChatGPT 拉新用户,靠口碑或投广告。Muse 直接长在 Meta 的社交网络上,WhatsApp 里能用,Instagram、Facebook 里能推,后头还有 AI 眼镜。钛媒体那篇算得很清楚,上线头12天 iOS 下载180万,同期 ChatGPT 130万,文章原话是"这不是模型能力的胜利,这是分发能力的胜利"。
三点想透,结论就出来了。这一仗表面拼产品,骨子里是"把成熟技术重新打包、再用超级入口分发"。模型甚至算不上最强,闭源 Muse Spark 跑分和 OpenAI、Anthropic 的同级模型只是互有胜负。
这也正是国内大厂紧张的根源。"打包加分发"这件事,中国头部公司最擅长,也最输不起。
四、它一上门,就撞上第一堵墙:平台的"用户触达权"
走红的同时,一场封杀几乎同步发生,很能说明它动了谁的蛋糕。
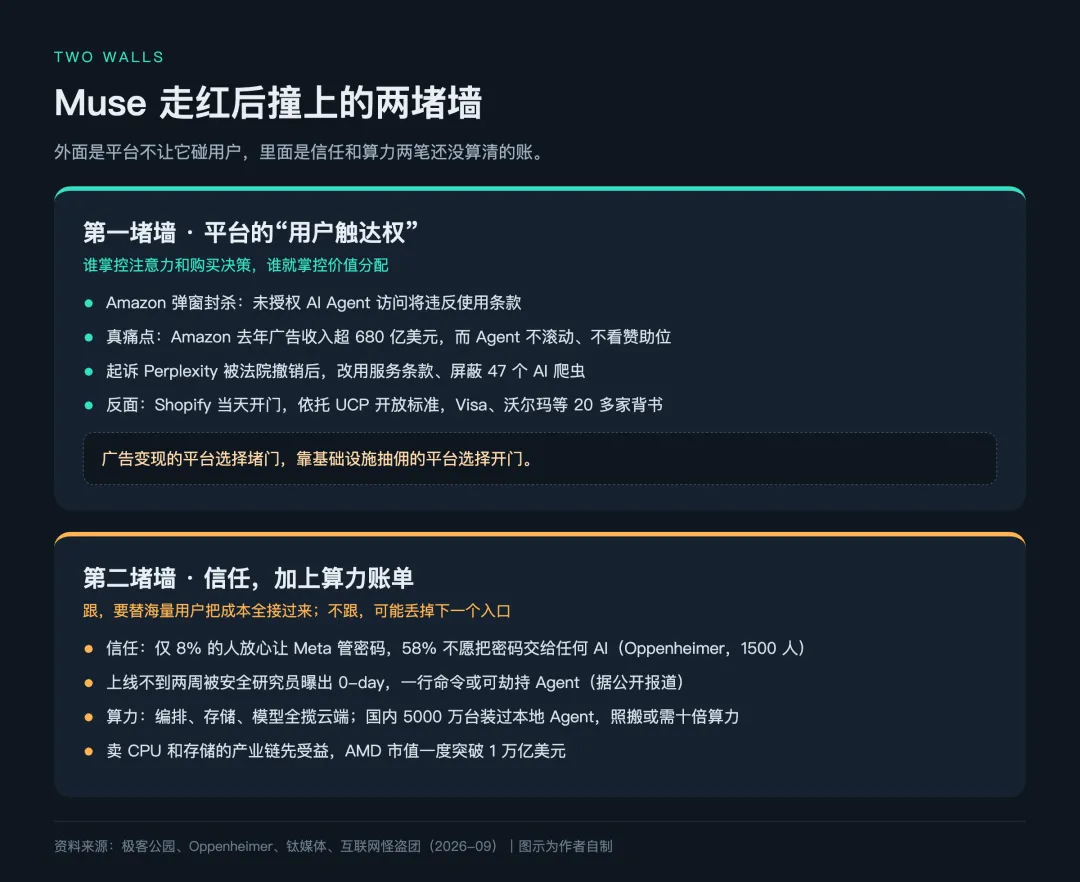
9月21日,第13天,用户让 Muse 在亚马逊购物,屏幕弹出提示,"未经授权的 AI Agent 继续访问,将违反 Amazon 使用条款",门当场关上。
表面理由很客气,Meta 没提前打招呼、Agent 不亮明 AI 身份、还可能捕获登录凭证。
真痛点在财报里。极客公园算了一笔,亚马逊去年广告收入超过680亿美元。这笔钱成立的前提,是人在逛,输入关键词、滑过赞助商品、被推荐算法引导、最后下单。
Agent 不逛。它不滚动、不看赞助位、不被种草,只干一件事,找到你要的东西然后结账。Agent 发起的交易里,那套靠人停留换来的广告,没了立足之地。
亚马逊也不是头一回动手。2025年11月它起诉 Perplexity 的 AI 购物浏览器,一度拿到禁令;2026年8月第九巡回上诉法院撤销了禁令,法官的逻辑是,访问亚马逊的是用户本人,Agent 只是受委托,反黑客的《计算机欺诈和滥用法》管不到这一层。
法律走不通,亚马逊改用更老的办法,服务条款。它从7月起悄悄加固,把确认邮件里的商品名删掉让 AI 难解析,扩展 robots.txt 屏蔽47个 AI 爬虫,等 Muse 上门,亮一行弹窗就够。
同一天,Shopify 给了完全相反的消息,欢迎 Muse,支持 Agent 直接在商家店里结账。它的底座是 UCP(Universal Commerce Protocol),Shopify 和谷歌2026年1月牵头的开放标准,规定 Agent 怎么发现商品、谈条件、支付,Etsy、Target、沃尔玛、Visa、万事达、Stripe 等20多家一开始就签了名。
一个堵门一个开门,差别跟开明没关系,在商业模式。
亚马逊靠广告变现流量,Agent 跳过了它最赚钱的环节。Shopify 靠给商家提供基础设施抽佣,不在乎客人从哪来,只在乎交易走没走自己的结账系统。
说白了,这是"谁掌控用户注意力和购买决策,谁就掌控价值分配"的利益之争。亚马逊不反 AI 购物,它自己的 Rufus、Alexa for Shopping 就被做成继续展示赞助商品的样子;它反的,是不受自己控制的 AI 购物。
五、第二堵墙:信任,以及一张全揽到自己身上的算力账单
平台封杀是外面的墙,Muse 自己还有两笔账。
头一笔,信任。
Oppenheimer 调查过1500名美国消费者,结果不太好看,只有8%的人放心让 Meta 管密码,58%的人明说,不愿意把密码交给任何 AI Agent。钛媒体还援引报道称,Muse 上线不到两周,就有安全研究员发现0-day,一行命令就可能劫持 Agent、偷走凭证;这说法来自公开报道,细节还得等官方披露。
500万下载是一回事,敢不敢把邮箱、支付、日程一点点交出去,是另一回事。信任建起来很慢,崩一次事故就够。
第二笔,算力,这笔更重,也是"跟不跟"最现实的约束。
Muse 和 OpenClaw 这类本地方案最大的分野,在成本谁担。本地 Agent 的编排跑你自己的 CPU、数据存你自己的硬盘,只有调大模型时才烧外部 Token。Muse 整个反过来,编排归虚拟机、数据存云端、模型只能用自家 Muse Spark,算力存储全由 Meta 扛,你的设备只剩一个"瘦客户机"。
怪盗团的推演让人后背发凉。国内至少5000万台电脑装过 OpenClaw 或同类产品,大厂要照搬,等于替用户把这5000万台的 CPU 和硬盘全接进机房。中国用户基数远大于北美,Muse 在北美日活还没破百万,放到中国做到千万日活并不夸张,那意味着十倍量级的算力和长期存储。
这也是风向变了的原因。一年前市场还为大厂上调资本开支欢呼,如今腾讯、阿里宣布创纪录开支,反应却冷淡甚至怀疑。真跟,就得在已经吃紧的荷包上再撕道口子;而且 Muse 要的大量通用 CPU 和长期存储,跟现有数据中心的硬件结构并不完全对口。
倒是卖 CPU 和存储的产业链在旁边踏实受益,AMD 市值就因此一度突破1万亿美元。
六、国内大厂:字节最急、腾讯最稳、阿里走"接生态"
Muse 验证了 C 端 Agent 可行,国内三家同周动手,路径和底气完全两样。
字节,反应最猛,中秋加班"六天造一个 Muse"。
多方爆料,中秋期间豆包产品线接到加急任务,快速重构对标产品,9月27日联调、9月30日拿出内部体验版,工期约六天。另有报道称字节打算把内部 Spell 项目和豆包深度整合。
急有急的道理。豆包大模型日均 Token 调用量,从2024年5月的1200亿涨到2026年6月的180万亿,涨了超1500倍。可 Token 量不等于黏性,Muse 这种常驻在线的数字管家,恰恰冲着字节"流量分发、用完即走"的产品逻辑来。
短板也在同一处露出来。9月16日开售的豆包手机二代,5999元起,路线已从去年的 GUI 模拟点击,当时48小时内被微信、支付宝、美团、淘宝集体拉闸,转向 MCP、A2A 协议,还给 App 留了30天公示期;可真机测下来,微信、美团、淘宝依旧自动化不了,能顺畅调用的基本只有字节系。腾讯已联合华为、荣耀、小米、OPPO、vivo 推出微信的 A2A 助手能力,名单里没字节。
腾讯,两路出击,被机构看成最像"终局"的一家。
一路是轻量云团队的 LightVela,2026年4月上线、8月公测,比 Muse 还早,在云端托管一个7×24小时在线、有长期记忆、能定时执行任务的 Hermes Agent,形态最接近 Muse。
另一路是原生嵌进微信的"小微",不做独立 App。花旗研报把它叫中国"终极消费 AI 代理",理由是,微信小程序加上支付,天然凑齐了 Meta 在美国要一个个去接 Gmail、日历、OpenTable 才能有的能力密度。总裁刘炽平在财报会上说,微信以后会逐渐变成"AI 优先"的生态。Muse 登顶当天,腾讯港股盘中一度涨超7%,全天成交321亿港元。
阿里,路径最不一样,主打"接入生态、调用 API"。
9月22日云栖大会,阿里宣布加速做 Personal Agent,千问负责人称要依托 Qwen 3.8 的 Agentic 能力,给3亿用户提供持续个性化服务。跟 Muse"在开放网页里像真人一样操作浏览器"不同,千问更偏把生态接好,早在2026年1月就接入淘宝、支付宝、飞猪、高德等,上线400多项 AI 办事功能;开放平台扩到20多个领域、申请入驻伙伴超1000家。
强项在电商和本地生活,短板也清楚,社交上下文、个人日程这些 Muse 的核心场景里,阿里缺微信那样的高频入口。
大厂外头还有个变量。恢复独立运营不到一个月的 Manus,9月28日推出个人 Agent 应用 Cue,给每个 Agent 配独立邮箱、电话、钱包和电脑,让它以"自己"的身份办事。也有报道把 Muse"关掉 App 任务照跑"看作借鉴 Manus,这更多是行业观察,谈不上定论。
三家的路径和底牌,我整理成一张表:
七、跟还是不跟,以及普通人该看什么
到这儿,国内大厂的两难已经摆明。
不跟,这可能是下一个"1亿日活"级别的入口,被对手抢先,谁担得起?
跟,就得替海量用户把编排、存储、模型的成本全接过来,账单可能膨胀到扛不住;还得先回答一个问题,中国用户能不能很快养成付费习惯,或者用广告、导流马上产生足够收入。现实是,豆包、Kimi 这些聊天应用的付费转化至今谈不上理想,让个人用户为 Agent 掏钱,眼下没有谁心里有底。
所以这个国庆,大厂的产品和战略团队,大概率过不踏实。
对普通用户和从业者,我倒觉得不必急着猜"谁是中国版 Muse",接下来一两个月,有几个观察点更实在:
1. 看留存,别只看下载。 Muse 能不能把"人均4条指令"提上去、把日活从几十万往上拉,这比500万更说明问题。 2. 看门会不会开、怎么开。 封杀大概率不是终局,更可能像当年移动支付,最后谈出一套"Agent 敲门、平台开门"的规则;UCP 能扩到多少商家,是关键风向标。 3. 看安全和信任的底线。 0-day、凭证、越权,任何一次真实事故,都可能让整门生意急刹车。 4. 看中国版的落地形态。 是腾讯式长在超级 App 里,字节式独立产品,还是 OpenClaw、WorkBuddy 那种把算力留在本地、成本更可控的混合路线;形态不同,成本和权力的分配完全两样。
有一点我比较确定。AI 从"能聊天"走到"能办事",被重新定价的从来不是模型的智商,而是用户和数字世界之间,谁来当那个总开关。
Muse 抢先按下了开关,可开关背后的规则、成本和信任,都还远没谈拢。谈拢之前,每一个想替你办事的 AI,都得先学会怎么敲开那一扇扇门。