ARTICLE · 1112499
你以为AI就是堆GPU?一颗接口芯片,已经涨了10倍
被追捧的是 GPU,被忽略的这颗小芯片,才是这波身价翻 10 倍的主角。
服务器内存条上有一颗小芯片,管的是CPU和内存之间传数据的节奏。过去一颗值6到7美元,2026年,新一代方案里它的身价跳到了50到70美元。同一个位置,干的是同一种活,价格翻了10倍。
这种事在芯片行业不多见。芯片价格通常一年年往下走,涨10倍的剧本,一般只在供需严重错配时才出现。但这次不一样:不是缺货,是需求变了。变的是AI做事的方式。
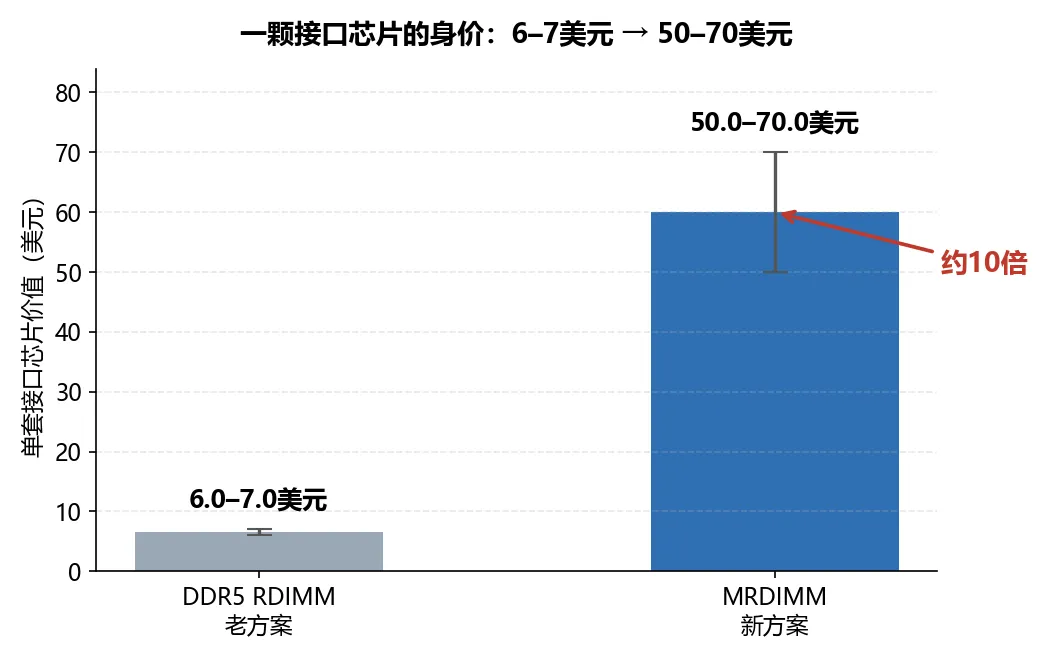
一颗接口芯片从 6到7 美元跳到 50到70 美元,涨了约 10 倍。数据来源:伯恩斯坦研报
这颗芯片叫内存接口芯片,业内常说的是RCD,寄存时钟驱动器。名字拗口,功能很好理解:CPU和内存之间每秒传几十亿次数据,谁先谁后、什么节奏,得有个中间人统一发令,RCD就是这个发令的。它不生产数据,只管让数据准点到位。听着像杂活,位置却卡在要道上,全服务器每一笔内存访问都得过它。
训练大模型的时代,主角是GPU。几千上万张卡一起灌数据、算梯度,CPU的作用是把这些卡喂饱,配角里的配角。伯恩斯坦给过一个配比:那时候一台服务器配12到16张GPU,才配1颗CPU。到了推理时代,比例变成1比4到8。而现在这波Agentic AI,也就是让AI智能体自主干活的时代,配比正在走向1比1到2。
配角怎么翻身的?看智能体都在干什么就明白了。一个Agent接到任务,要调度成千上万个小计算,要反复读写模型的临时记忆,业内叫KV cache,相当于它干活时摊在桌面上的草稿,还要随时调用外部工具和接口。这些活有个共同点:单笔都不大,但零碎、高频、讲究先后次序。GPU擅长大批量整齐划一的计算,处理这些碎活不在行,干得又贵又别扭。擅长调度和衔接的CPU,恰恰是干这个的料。据伯恩斯坦测算,在Agent负载里,CPU侧处理能占到端到端任务完成时间的50%到90%。这就是那句总指挥的来历:任务越自主、越碎,越需要一个指挥调度一切的角色,CPU从台下走到了台上。
CPU一忙,新的瓶颈立刻露头。总指挥调度得再快,每一条指令都要去内存取数据,可内存和CPU之间的通道,卡在那颗管节奏的接口芯片上,指挥再快也只能干等。要解开这个结,得换一套芯片,那10倍身价就是这么来的。
传统内存条走DDR5 RDIMM标准,就是靠那颗6到7美元的接口芯片管节奏,带宽6400 MT/s,到头了。新方案叫MRDIMM,做法简单粗暴:一颗主控芯片MRCD带10颗配套芯片MDB,组队干活,把带宽拉到8800到12800 MT/s。芯片从1颗变11颗,单套接口芯片价值量从6到7美元跳到50到70美元。贵了10倍,占一根128GB内存条的价格却只有2%上下。这笔钱服务器厂商付得起,因为买来的是整台机器的内存带宽,而带宽此刻就是Agent工作流的咽喉。
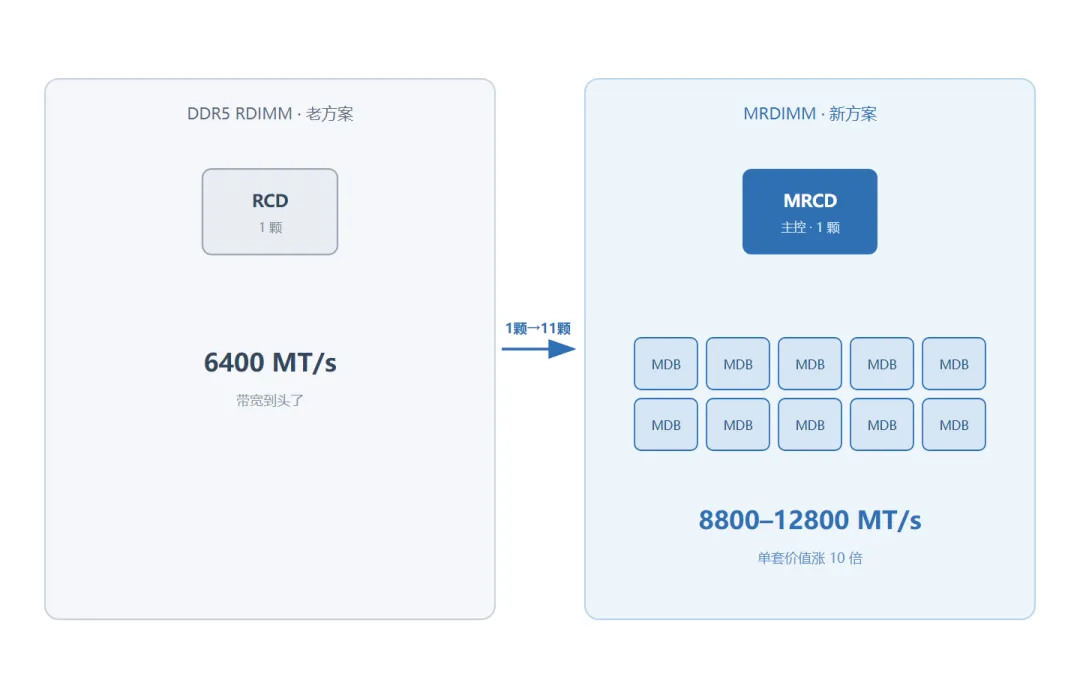
新方案用 1 颗主控加 10 颗配套组队,把带宽从 6400 拉到 8800 MT/s 以上。
小芯片的大市场就是这么长出来的。据伯恩斯坦的测算:内存接口芯片整个市场2025年约16亿美元,到2030年预计做到200亿美元,五年复合增速65%。增量的大头就是新架构那套芯片组合,预计占2030年市场的73%。底层还有个量的支撑:不含英伟达体系的服务器CPU出货量,预计从2025年的3060万颗涨到2030年的8930万颗,年增24%。CPU多起来,配的内存条多起来,每根条子上的接口芯片还更值钱,量价齐升。
10倍身价不是凭空蹦出来的。DDR4时代接口芯片一套2到3美元,DDR5涨到6到7美元,MRDIMM整套50到70美元,代际之间翻倍起步,到了这一代直接跳十倍,背后是内存带宽从够用变成了瓶颈。
按伯恩斯坦的口径,每根内存条上接口芯片的平均价值,2025年是5.9美元,2030年预计到16.3美元。这两个数是平均数,把新旧条子混在一起算的,所以远低于新方案单套的50到70美元。平均数能从5.9涨到16.3,靠的不是涨价,是新一代产品在一根根条子上换装。
200亿也不是钉死的数字。同样的假设下,2030年的TAM敏感性从80亿美元到380亿美元,200亿是中性的那一档。区间拉得这么开,看多的取高、看空的取低,谁都找得到撑自己的数。
份额归谁,答案集中得罕见。2024年,全球内存接口芯片三家公司分掉了约92%:澜起科技约37%,瑞萨约36%,Rambus约20%。国内另一份华创证券的测算口径接近,前三家占93.4%。一个两百亿美元规模的市场,只剩三家有资格做,这种格局在半导体里比技术领先本身更稀有。
为什么没人进来卷?两道门槛。第一道是标准:内存接口芯片必须进JEDEC标准,这是全球内存行业定规矩的组织,进不了名单就没有供货资格,而进名单要和三大厂、内存条大厂一起把标准磨出来,周期以年计。第二道是验证:一颗接口芯片上了服务器,要跟不同厂商的CPU、内存颗粒配一遍,稳定性测试跑18到24个月才敢量产。服务器一开就是几年不停机,没有客户愿意为省几美元的芯片去赌整机停机。于是澜起、瑞萨、Rambus这三家越做越稳,后来的连报价机会都难拿到。
澜起在这三家里占着头名,业绩已经先动起来。2026年二季度营收18.75亿元,同比增长33%;净利润11.5亿元,同比增长81%;毛利率61.8%。产品结构也在换挡:新一代高速率的RCD占出货量已过半,更新的两代一代量产一代送样。创新产品收入5.38亿元,同比增长81%。毛利率六成的生意,配上这样的增速,说明10倍身价的新产品不只是纸面故事。卖方按这个势头给出的盈利路径更陡:华创预测澜起2026到2028年营收74.1亿、100.2亿、127.9亿元,净利润35.65亿、48.87亿、65.05亿元,三年利润翻近一倍。这些虽然还仅仅是预测,但它标出了市场按新产品节奏给这家公司算的账。
配套环节也在同一个链条上。每根DDR5内存条上除了接口芯片,还要有一颗SPD芯片记录规格参数,这个位置的全球供应商主要就是与澜起绑定的聚辰股份和瑞萨两家。主芯片带动配套芯片,一根条子上,中国公司分到的份额比表面看到的更多。
需求的总闸门在云厂商手里。财信证券的汇总显示,2026年全球九大云服务商的资本开支合计约8300亿美元,同比增长79%,这些钱落下去,买的是服务器和存储;服务器用的DRAM(含HBM)已经占到全部DRAM需求的一半以上。云厂商每多建一座机房,内存条和它身上的接口芯片就多一排。
供给那头反而更紧。DRAM大厂把产能往HBM上切,HBM的产能占比从2025年的19%升到2026年的23%,常规内存条被挤到次要产线,DDR5的稳定供货变得金贵。服务器厂商愿意为省心省带宽的新一代内存方案付溢价,接口芯片的价值量有了供需两头的共同支撑。
接口芯片还有一块红利,来自内存涨价。服务器内存这两年涨得凶,DRAM合约价2026年二季度环比涨了58%到63%,伯恩斯坦预计2027年起服务器内存会出现大缺口,2028年缺口规模到110亿GB。缺口怎么补?有个叫CXL的接口标准,让服务器像插扩展卡一样给内存扩容,把旧一代DDR4内存条复用起来:128GB的配置用CXL方案约920美元,换原生DDR5要3500美元左右,省74%。这门生意2027年市场才0.18亿美元,预计2030年做到82亿美元。澜起也是主要玩家之一,伯恩斯坦按中国市场拿50%、海外拿10%的份额假设测算,单CXL一项就能给它2028年的营收预测再添一成。
接口芯片吃的是两块红利:Agentic AI让CPU回到C位的配比红利,和内存涨价逼出来的替代红利。
澜起手里还有一张牌:PCIe Retimer,就是服务器里给高速信号中继放大的芯片,华创的数据里它市占率10.9%、排全球第二。运力芯片的第二曲线,已经在报表外长大。
不过,这些毕竟还是预测,有三处得留神。
最直接的是放量节奏。MRDIMM的渗透率2026年预计才2%到3%,伯恩斯坦自己给的2030年目标也不过是25%以上,对照DDR5当年放量5年后拿下80%的份额,这条爬坡曲线走得不会快。200亿美元的TAM是五年后的终局,中间隔着的是逐年换装的服务器采购周期,任何一年的不及预期都会被市场放大。第二处在技术路线:Agentic负载的形态还在变,如果未来的模型架构把更多调度和记忆管理搬回GPU侧,CPU:GPU的配比收敛就会打折,整套逻辑的地基跟着松动。第三处是竞争,瑞萨和Rambus也在同步推新一代产品,三家的份额差距不大,一代产品的先后几个月就能改写座次。
所以这颗小芯片的故事,现在读到的是确定性和不确定性的分界线:格局确定,三家分92%;需求方向确定,Agent负载让CPU回到舞台中央。不确定的是速度,从2%到25%的渗透率之间隔着四年,每年都要重新证明一次。
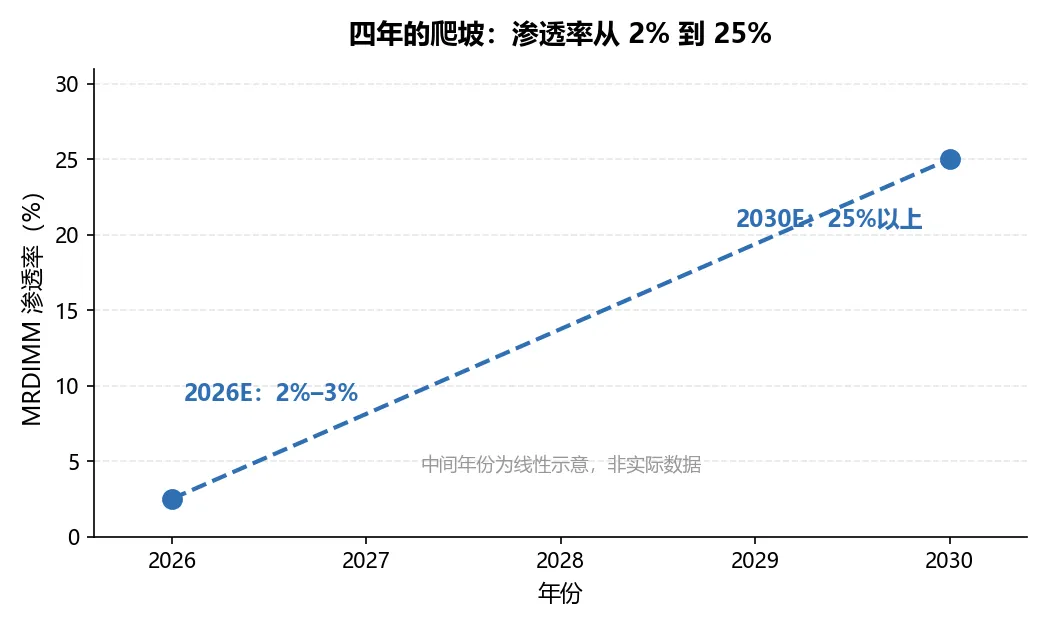
MRDIMM 渗透率从 2026 年的 2%到3% 爬到 2030 年的 25% 以上,中间为机构预测示意。数据来源:伯恩斯坦研报
卡在要道上、只此三家、正在换挡,这是内存接口芯片眼下的全部事实。四年的爬坡路,这门生意本身没问题,真正要盯的是它每一年能不能兑现。
数据来源:伯恩斯坦《澜起科技》系列研报(2026-08至09)、高盛(2026-08-30)、华创证券(2026-08-18)、财信证券(2026-08-12)等;市场规模与渗透率为机构预测值,仅供参考,不构成投资建议。