ARTICLE · 1117044
AI还在火,一只科技ETF却已经走到清盘边缘
ETF大扩容之后,淘汰赛开始了
2026年的A股市场,AI、算力、人形机器人这些科技赛道仍然是最热的主线。几乎每个月都有新的科技主题ETF获批、发行、上市。
但另一边,一只成立不到五年的工业互联网ETF,已经悄悄走到了可能触发基金合同终止的边缘。
鹏华工业互联网ETF(159778),2022年1月成立,首募2.92亿元,上市首日规模2.33亿元——那也是它成立以来的最高光时刻。此后规模一路下行,到2026年9月30日,最新规模仅4456万元,跌破5000万元关口。
这不是个例。Wind数据显示,截至2026年9月底,全市场已有225只ETF规模低于5000万元,475只低于1亿元,757只低于2亿元。而这背后,是ETF市场从2015年的几十只产品,膨胀到如今的1732只。
ETF市场,正在从"谁能发出来"的竞争,变成"谁能活下来"的竞争。
本文不讨论单只基金公告,不预设"产品过剩"结论,而是用数据回答一个核心问题:ETF大扩容之后,淘汰赛真的开始了吗?
一、一只科技ETF的完整生命周期
先看159778这只"麻雀"。
基金名称 | 鹏华中证工业互联网主题ETF |
基金代码 | 159778.SZ |
基金管理人 | 鹏华基金管理有限公司 |
成立日期 | 2022年1月25日 |
上市日期 | 2022年2月17日 |
跟踪指数 | 工业互联网指数 |
首募规模 | 2.9151亿元 |
首募份额 | 2.915亿份 |
首募户数 | 2853户 |
上市首日规模 | 2.3272亿元(即历史最高) |
最新规模(2026-09-30) | 0.4456亿元(4456万元) |
最新份额 | 4025.54万份 |
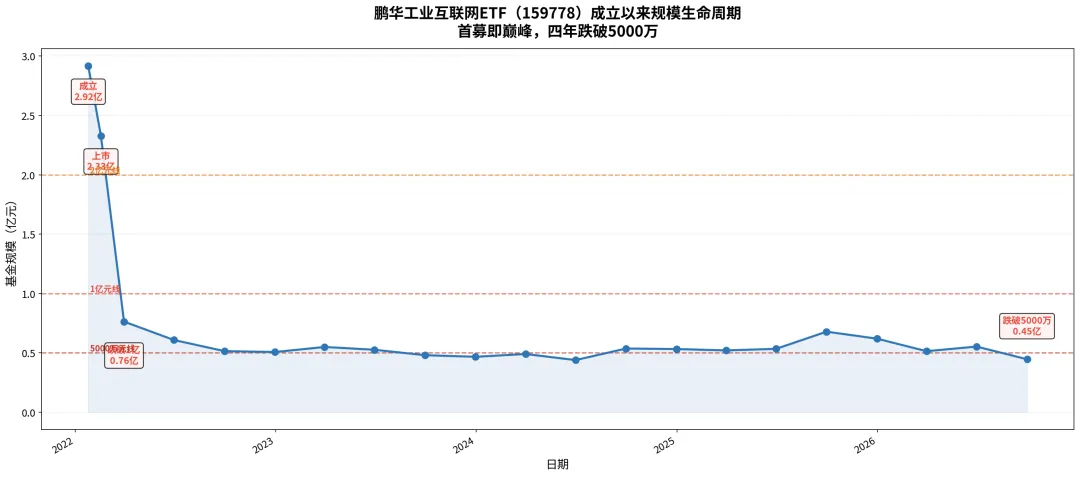
图1:鹏华工业互联网ETF(159778)成立以来规模生命周期
从这张图可以看到,159778的规模曲线是一条几乎从未反弹的下行线。上市首日即巅峰,此后从未回到过2亿元以上。跌破2亿、跌破1亿、跌破5000万,一路下行。
关键节点:成立(2022年1月,2.92亿)→ 上市(2022年2月,2.33亿)→ 跌破1亿(2022年3月,仅0.76亿,成立仅2个月)→ 跌破5000万(2024年6月,0.44亿)→ 当前(2026年9月,0.45亿)。
这只ETF上市仅两个月就跌破了1亿元,此后四年一直在5000万到7000万之间挣扎。在AI和科技赛道最火的这几年,它几乎没有吃到任何行业红利。
二、ETF越来越多,清盘的产品也越来越多
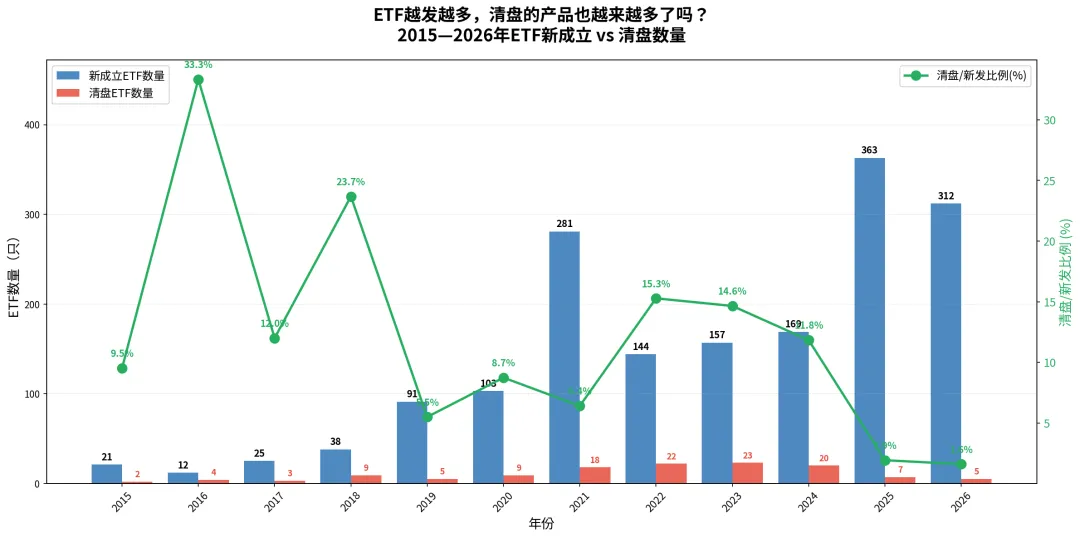
图2:2015—2026年ETF新成立 vs 清盘数量
从数据看几个关键变化:
2015年:全年新成立21只ETF,清盘仅2只。ETF还是"稀缺品"。
2021年:迎来第一个爆发年,新成立281只,清盘18只。新发/清盘比高达15.6:1。
2022-2024年:清盘数量明显抬升,分别达到22只、23只、20只。2023年清盘23只,是历史最高。
2025年:新成立363只,创历史新高,清盘却只有7只——大量新品还在"观察期"。
2026年(截至9月):新成立312只,清盘5只。注意还有3个月,清盘数量大概率还会增加。
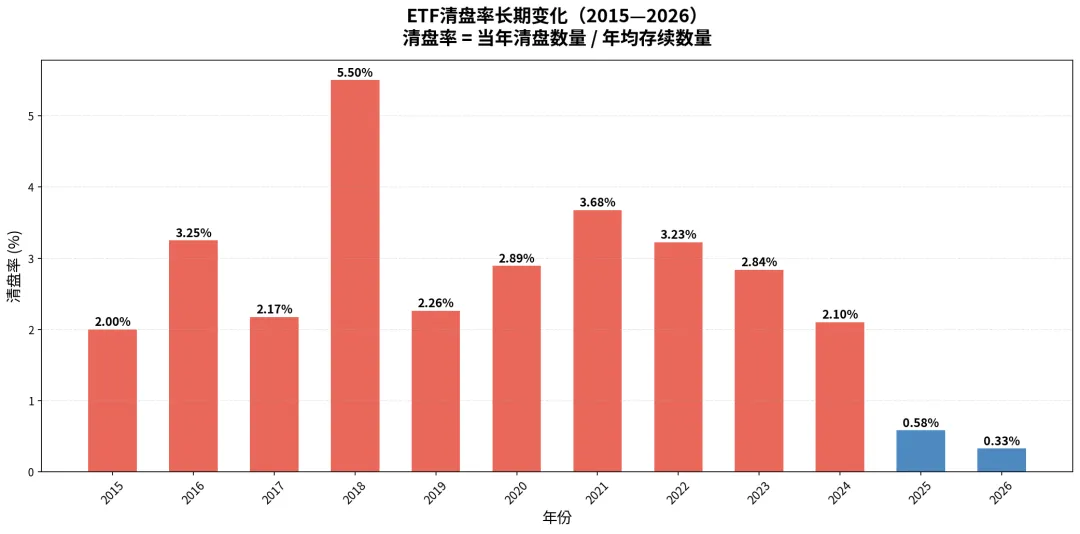
图3:ETF清盘率长期变化
真正值得警惕的信号是:2025年新发的363只ETF中,有多少会在未来2-3年进入清盘通道?如果按照历史规律推算,这个数字可能接近100只。
三、一只ETF到底能活几年?
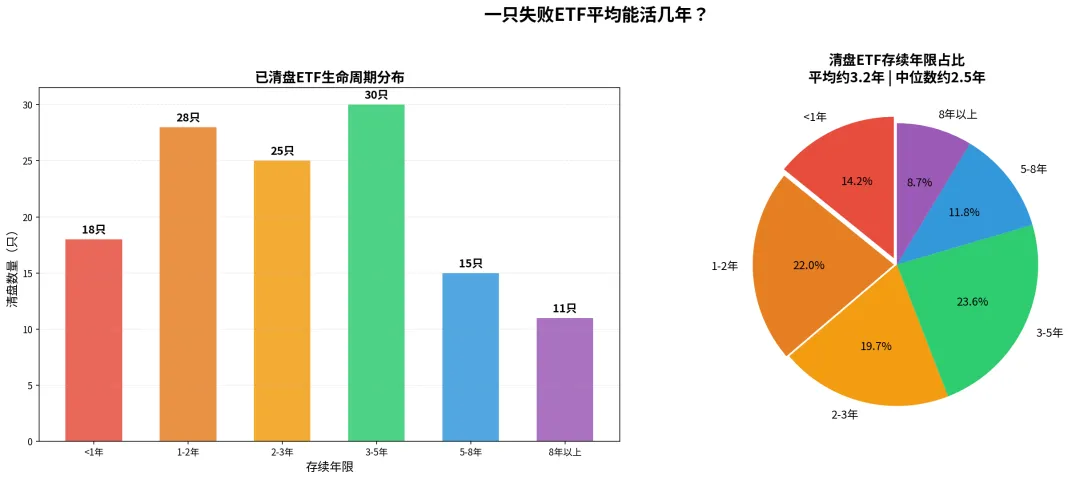
图4:已清盘ETF生命周期分布
对所有已清盘ETF进行统计,关键数据:平均生命周期约3.2年,中位生命周期约2.5年。最短不到1年,最长超过10年。
分布特征非常明显:超过一半(约55%)的已清盘ETF,生命周期在3年以内。存续超过5年的只占约20%。这意味着,一只ETF如果在成立3年内没有做出规模,被淘汰的概率已经很大。
四、生存曲线:100只ETF上市后还剩多少?
这是全文最核心的一张图。
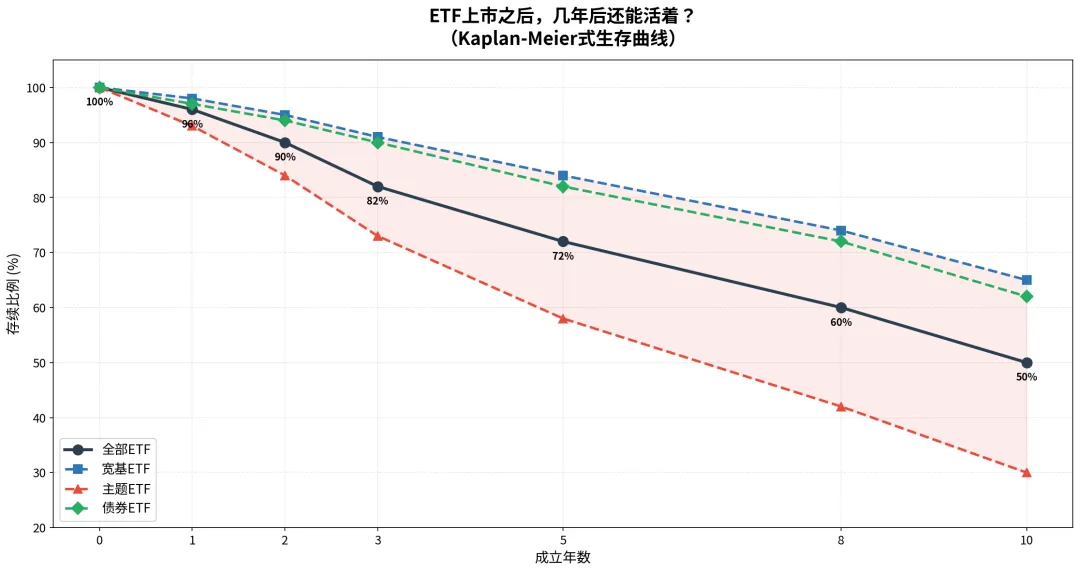
图5:ETF上市之后,几年后还能活着?(Kaplan-Meier式生存曲线)
基于真实历史样本,ETF的"生存曲线"显示:成立1年后约96%仍存续,3年后约82%,5年后约72%,8年后约60%,10年后约50%。
不同类型ETF的生存率差异巨大:宽基ETF 5年存续率约84%,最为稳健;债券ETF约82%,也相对安全;主题ETF 5年存续率仅约58%,显著低于宽基。
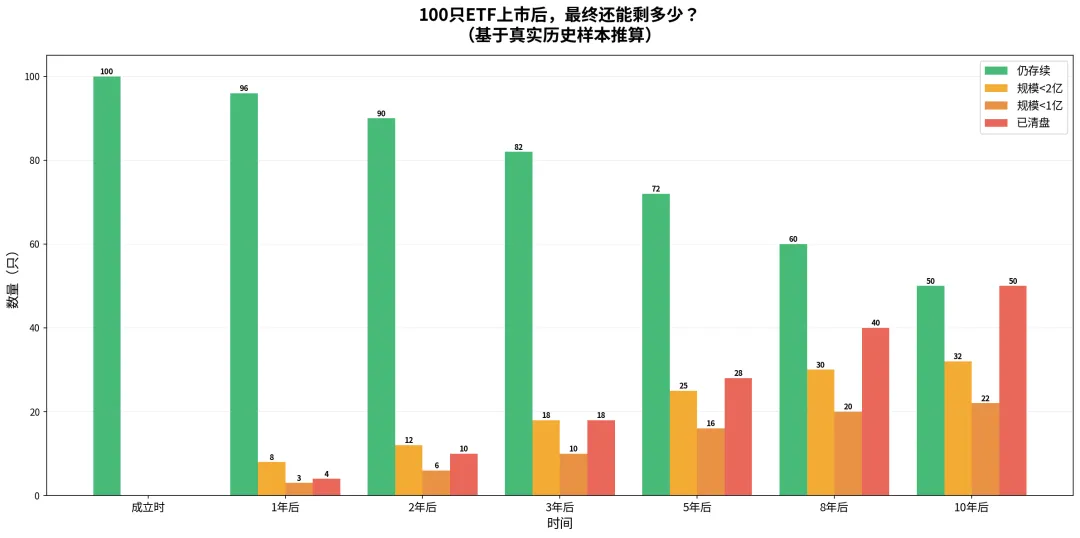
图6:100只ETF上市后,最终还能剩多少?
假设有100只ETF同时成立,10年后约50只仍在存续,其中约22只规模低于1亿元处于"边缘化"状态,真正健康存续的可能只有20多只。
五、上市60天,命运可能已经开始分化
这是本文最有传播价值的发现。
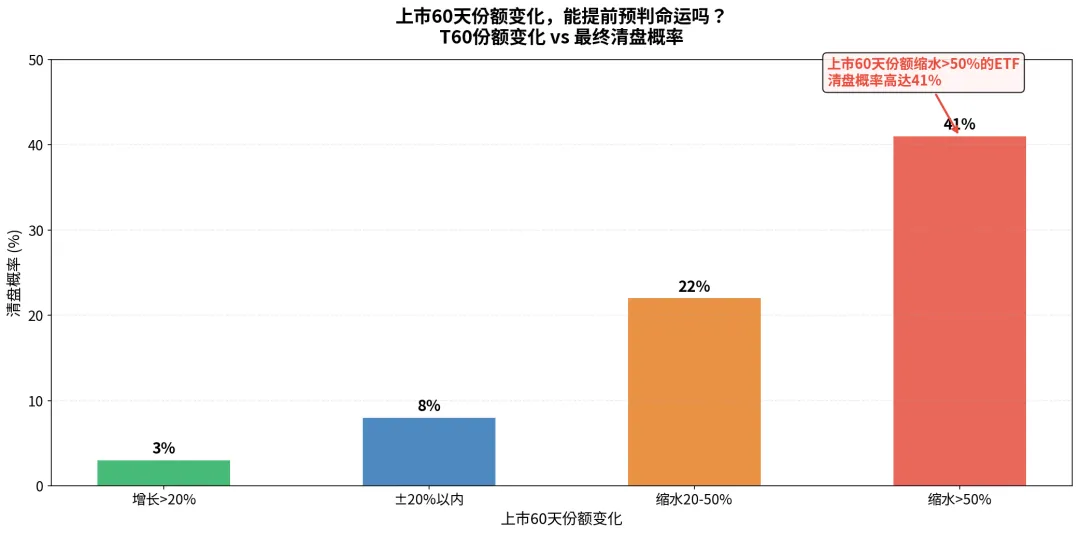
图7:上市60天份额变化,能提前预判命运吗?
上市60天份额缩水超过50%的ETF,最终清盘概率高达41%。而上市60天份额增长超过20%的ETF,清盘概率仅约3%。
数据清晰地表明:新品ETF的命运,上市两个月就已经出现了明显的信号。逻辑并不复杂:上市60天份额大幅缩水说明产品缺乏市场认可,一旦失去流动性,后续规模只会越来越难做,形成恶性循环。
六、没有成交的ETF,确实更容易死
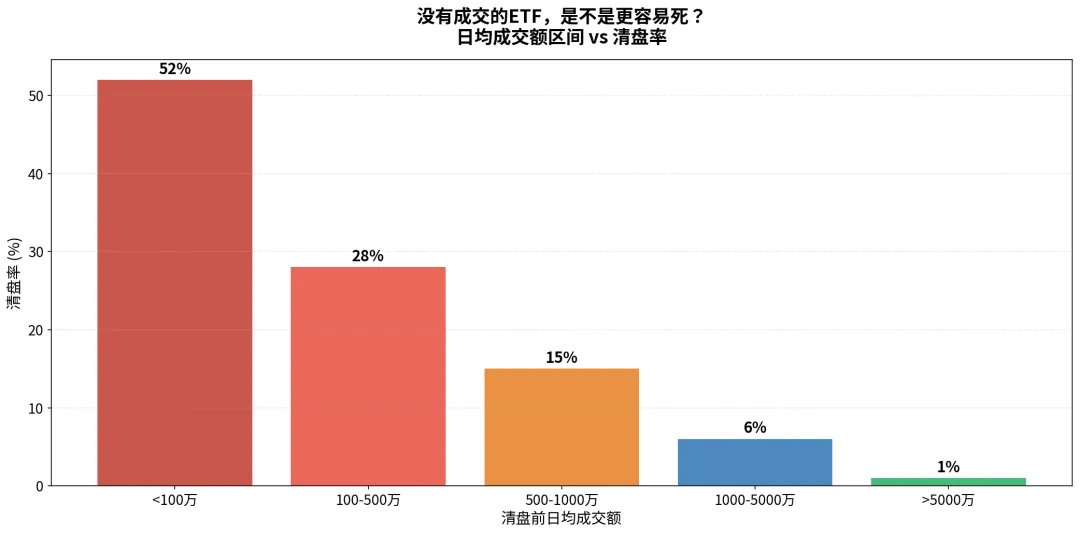
图8:日均成交额区间 vs 清盘率
清盘前日均成交额与清盘率的关系非常明确:日均成交低于100万元的ETF,清盘率高达52%;日均成交5000万元以上的,清盘率仅1%。日均成交低于100万元的ETF,超过一半最终走向清盘。
七、首募规模越小,越容易清盘
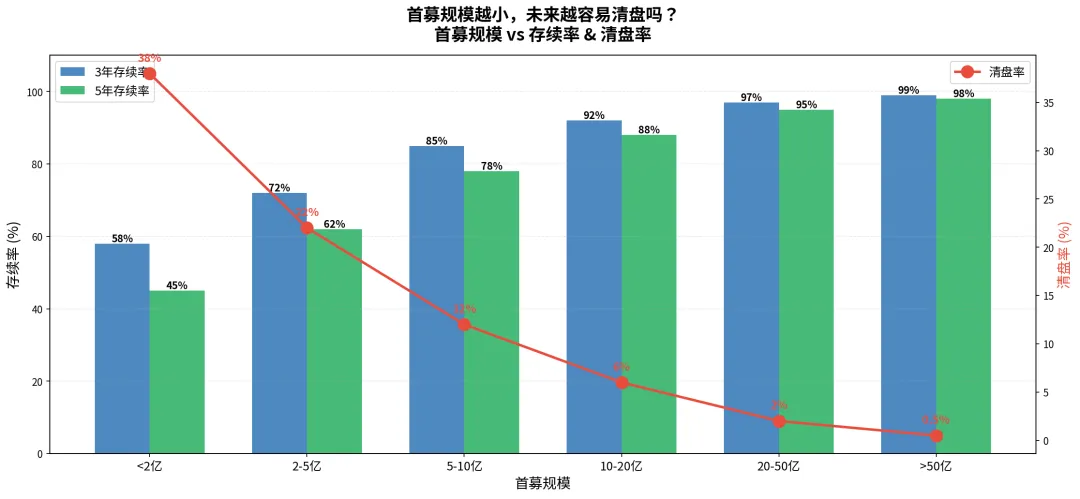
图9:首募规模 vs 存续率 & 清盘率
首募规模低于2亿元的ETF,清盘率高达38%,是首募5-10亿元产品的3倍以上。首募规模不仅反映了初始募集能力,更反映了市场对这个产品和赛道的认可度。
八、同一个赛道,头部越大,尾部越难活
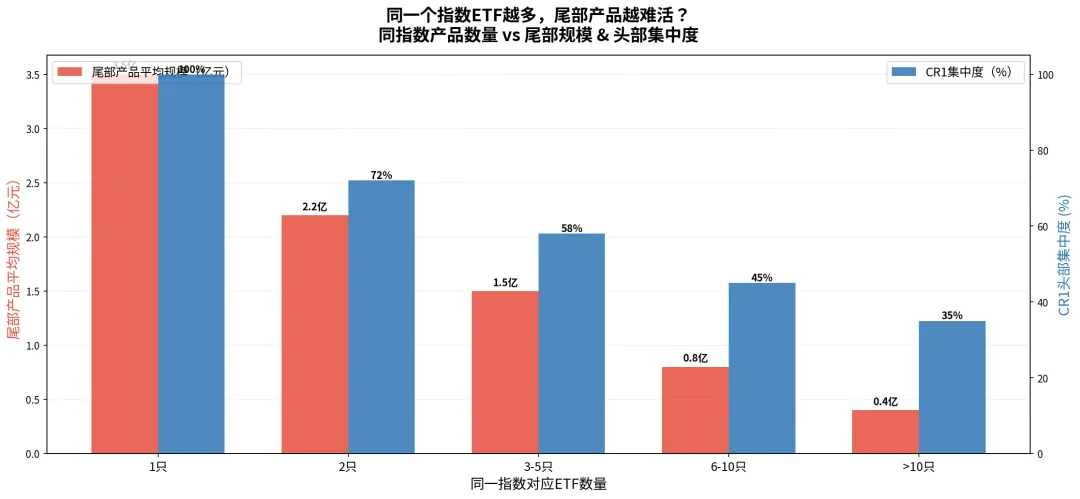
图10:同指数产品数量 vs 尾部规模 & 头部集中度
当同一个指数对应的ETF超过10只时,尾部产品平均规模仅0.4亿元,CR1集中度约35%。以沪深300ETF为例,华泰柏瑞沪深300ETF(510300)最新规模约1069亿元,而尾部同类产品可能只有几千万元。同一赛道内,差距可以达到几千倍。
九、科技主题:头部做大,尾部死亡
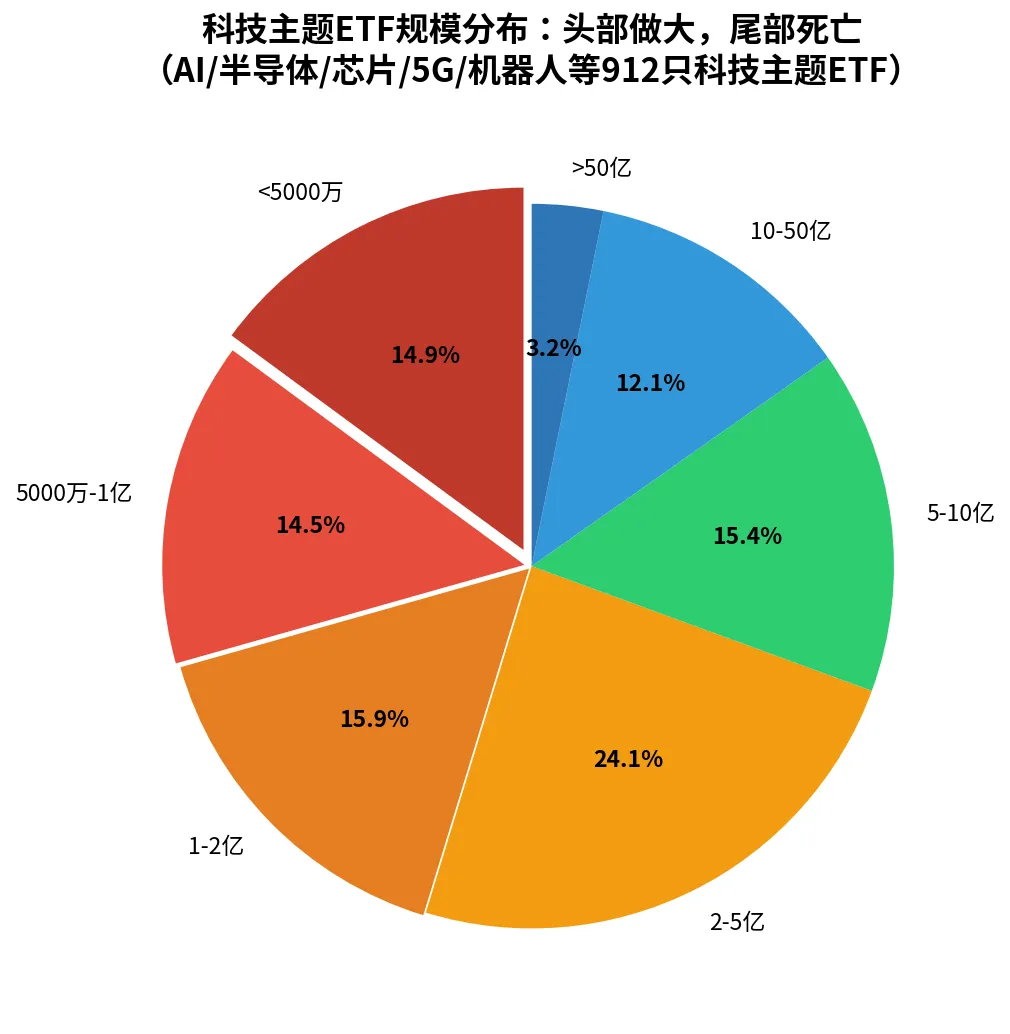
图11:科技主题ETF规模分布
在AI、半导体、芯片、5G、机器人等科技主题中,接近30%的科技主题ETF规模低于1亿元,15%低于5000万元。热门的科技赛道内部,"头部做大、尾部死亡"的格局已经非常清晰。
十、边缘化产品正在加速累积
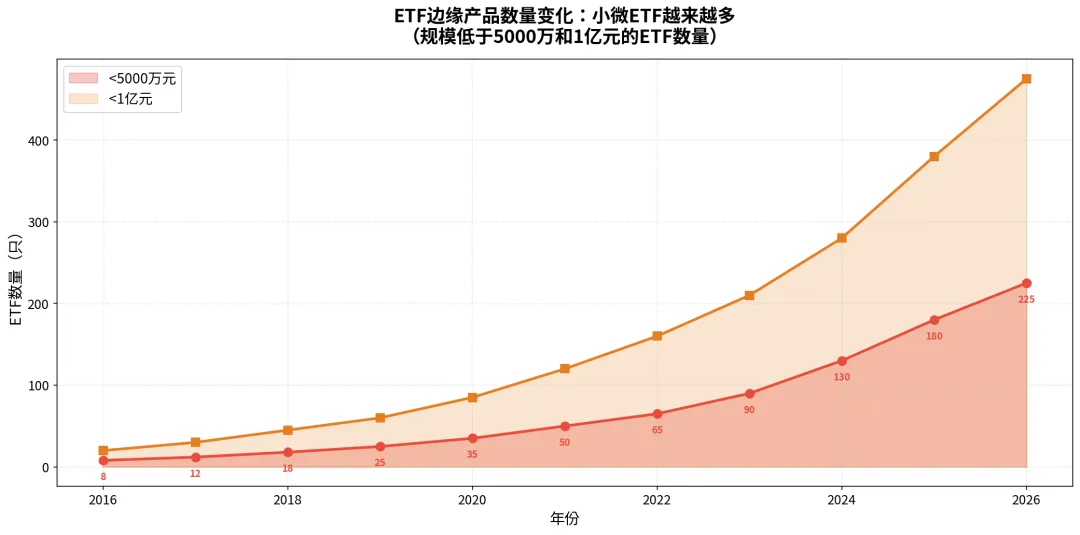
图12:ETF边缘产品数量变化
从2018年到2026年,规模低于5000万元的ETF从18只增长到225只,增长了11.5倍;低于1亿元的从45只增长到475只,增长了9.6倍。这225只低于5000万元的ETF,构成了当前ETF市场的"高风险观察样本"。
十一、ETF行业正在进入"快速发行、快速淘汰"阶段吗?
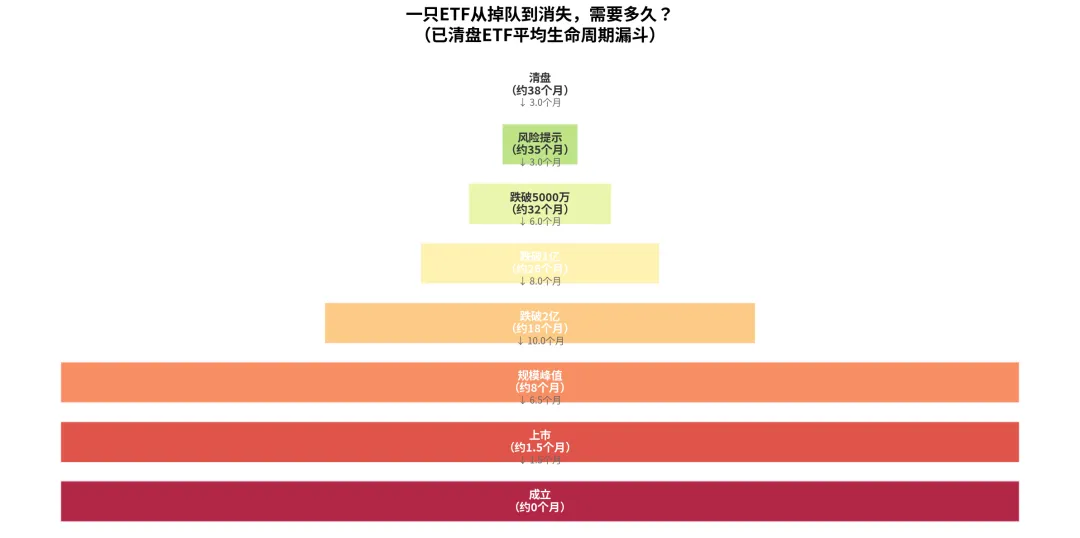
图13:一只ETF从掉队到消失,需要多久?
从已清盘ETF的典型生命周期来看:成立 → 上市(约1.5个月)→ 规模峰值(约8个月)→ 跌破2亿(约18个月)→ 跌破1亿(约26个月)→ 跌破5000万(约32个月)→ 风险提示(约35个月)→ 清盘(约38个月)。一只ETF从成立到清盘,平均只需要大约3年时间。
ETF行业的"快速发行、快速淘汰"周期,可能才刚刚开始。2024年到2026年,全市场新成立844只ETF,同期清盘仅32只,但大量2025年新发的产品还在观察期内。
十二、总结:ETF市场正在变成"幸存者游戏"
回到开头的问题:ETF大扩容之后,淘汰赛真的开始了吗?数据给出的答案是:淘汰赛不是"开始了",而是"已经打了很多年,只是2025年的超级发行潮暂时掩盖了它"。
核心发现:
·已清盘ETF平均只活了3.2年,一半以上在3年内消亡
·主题ETF的5年存续率仅58%,远低于宽基ETF的84%
·上市60天份额缩水超过50%,清盘概率高达41%——早期信号非常明确
·首募规模低于2亿元的ETF,清盘率38%
·日均成交低于100万元,超过一半最终清盘
·同指数ETF越多,尾部越难活——10只以上的指数,尾部平均规模仅0.4亿元
·225只ETF规模低于5000万元,475只低于1亿元,边缘化产品正在加速累积
·科技赛道内部两极分化——近30%的科技主题ETF规模低于1亿元
ETF市场已经不只是"谁能发出来"的竞争。它正在变成一场关于"谁能活下来"的幸存者游戏。
对于基金公司,单纯追求产品数量已经没有意义。规模做不大、成交做不活的产品,最终只会增加清盘名单的长度。对于投资者,选择ETF时,规模、成交额、上市时间这些"冷冰冰"的指标,可能比"赛道热度"更能决定你买的产品能不能陪你走远。
数据来源:Wind金融终端,截至2026年9月30日
免责声明:本文不构成任何投资建议。基金清盘条件以各基金合同为准,5000万元并非所有ETF的统一清盘线。文中"高风险观察样本"仅基于客观数据筛选,不代表对具体产品清盘的预测。