ARTICLE · 1117042
AI服务器卖到缺货,最抢手的竟是一根小钻针
国庆假期最硬核的财经故事
10月2日,一篇《一根小钻针,撑起1400亿》刷了屏。
主角不是芯片厂,不是大模型,是PCB钻针。
看这里:财经天下10月2日(网易号):《一根小钻针,撑起1400亿》——全球最大PCB钻针制造商鼎泰高科成为这轮AI行情最直接的受益者
一种在电路板上打孔的小金属针,用一段时间就磨坏,
单价低到通常没人关心它是什么牌子。
上半年净利涨了三倍多,后面细说。
就是这个小物件,撑起一家市值1400多亿的上市公司。
AI最风光的地方在机房,AI最较真的地方却在车间。
全球最大的PCB钻针制造商,叫鼎泰高科,总部东莞。
截至9月30日收盘,股价341元,总市值约1431亿元。
更巧的是,它刚在国庆前完成了A加H两地上市。
假期里,它的故事正好被更多人读到。
这篇文章拆清楚:钻针怎么突然值钱,这家公司凭什么,
以及热闹背后要泼的冷水。
全世界三成钻针的出生地
先看市场地位。
弗若斯特沙利文的数据:按2025年销量计算,
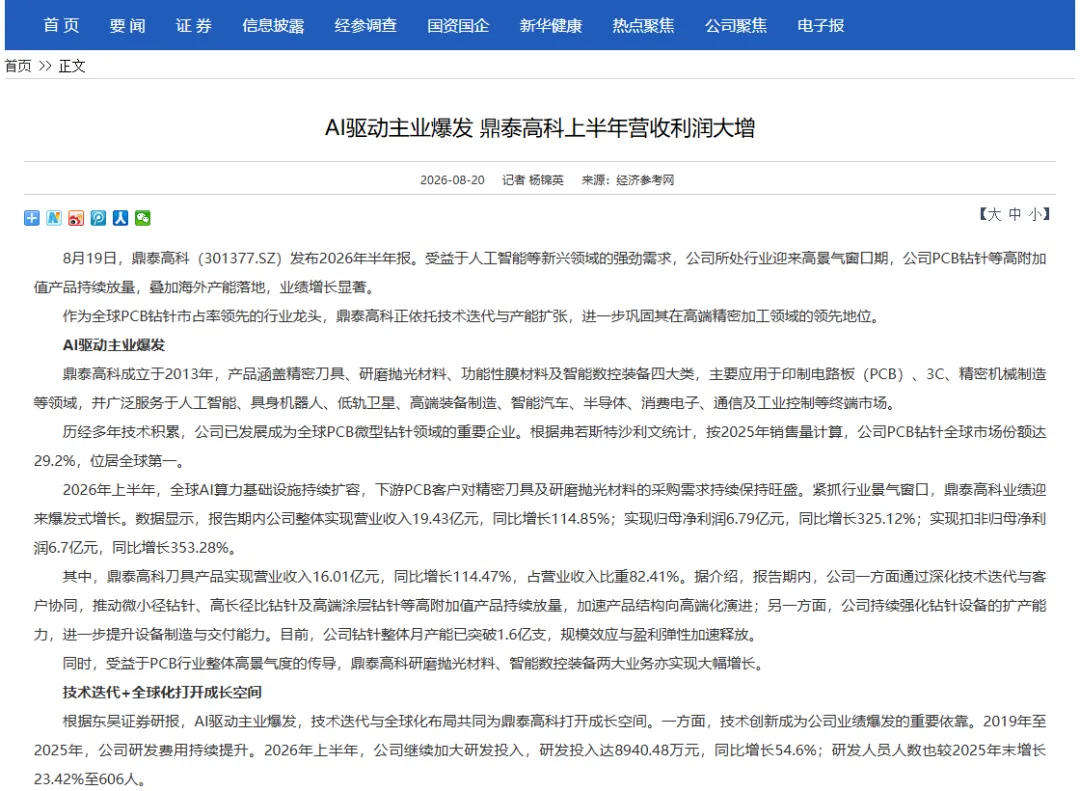
看这里:经济参考报:2026上半年鼎泰高科营收19.43亿元(+114.85%)、归母净利润6.79亿元(+325.12%);按2025年销量全球市占率29.2%排名第一
鼎泰高科占全球PCB钻针市场的29.2%,排名第一。
全世界每打出10个PCB孔,就有接近3个是它家的钻针钻出来的。
2025年它卖出精密刀具12.63亿支,同比增长38.56%。
钻针是典型的耗材生意:产线不停,采购不止。
客户板厂导入一家新刀具供应商,通常要6到12个月认证。
鼎泰高科早早进了头部板厂的供应体系,先发优势明显。
这家公司还有个狠活:造钻针的设备大部分自己造。
自研的多工位磨削机、全自动研磨机顶上,
扩产从组装设备到投产只要约两个月,
同类厂从海外订设备,周期约八个月。
先发优势,是耗材生意最深的护城河。
做耗材的公司很多,把耗材、设备和交付捏在一起的很少。
流水线女工到东莞女首富
创始人王馨的故事,比财报更扎实。
1989年,16岁的她从河南新野来到东莞,
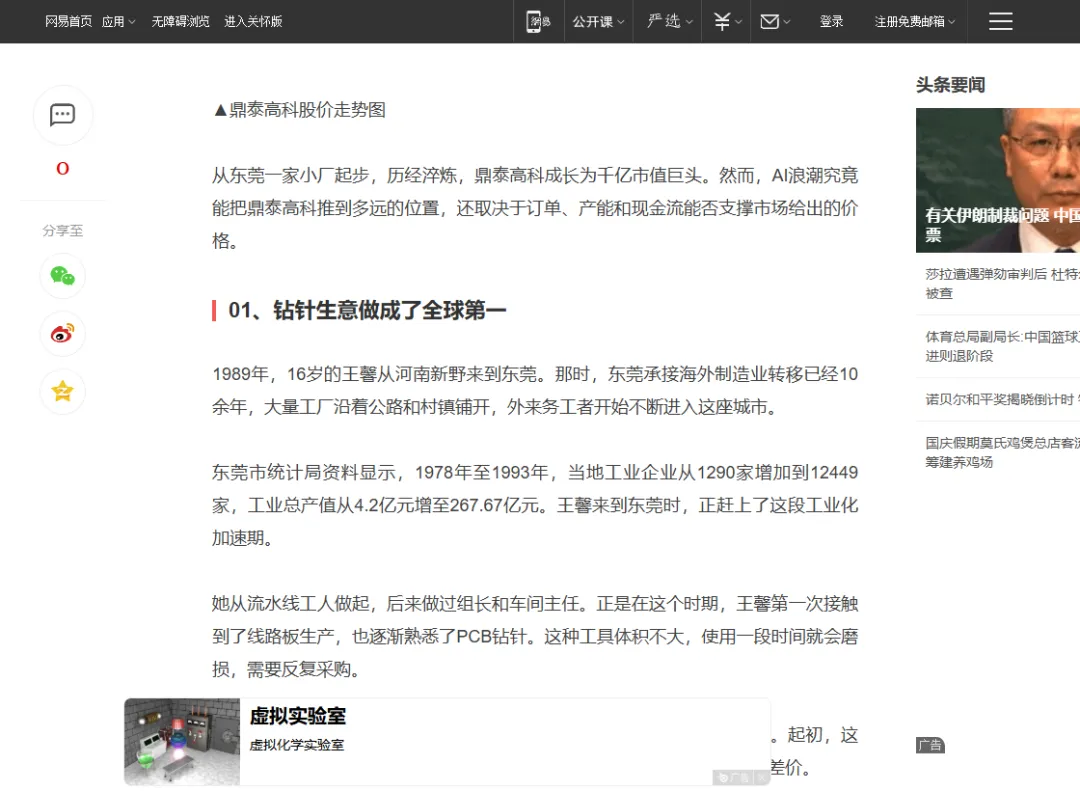
看这里:财经天下:1989年,16岁的王馨从河南新野来到东莞,从流水线工人做起,逐渐熟悉PCB钻针
从流水线工人做到组长、车间主任。
就是在那几年,她第一次接触到线路板和钻针。
八年左右后她出来创业,选的还是最熟悉的钻针。
最早只是买进钻针简单加工再卖出,赚差价。
创业前八年,她赚的是辛苦差价。
真正的转机,是把贸易做成了制造。
生意做久了她看透一件事:只要产线转着,
钻针就会磨损,客户就会回来。
单支价值有限,但需求随PCB产量持续放大,这是门越做越大的小生意。
2022年公司在创业板上市,今年7月又登陆港交所。
6月22日盘中,股价创出666元的历史高点,
距离2025年4月19.12元的低点,涨了三十多倍。
十四个月三十多倍,资本市场把一家耗材厂当成了AI核心资产。
AI把钻孔这道工序变贵了
转折点在AI服务器。
PCB是电子设备的底板,芯片和零件都装在上面。
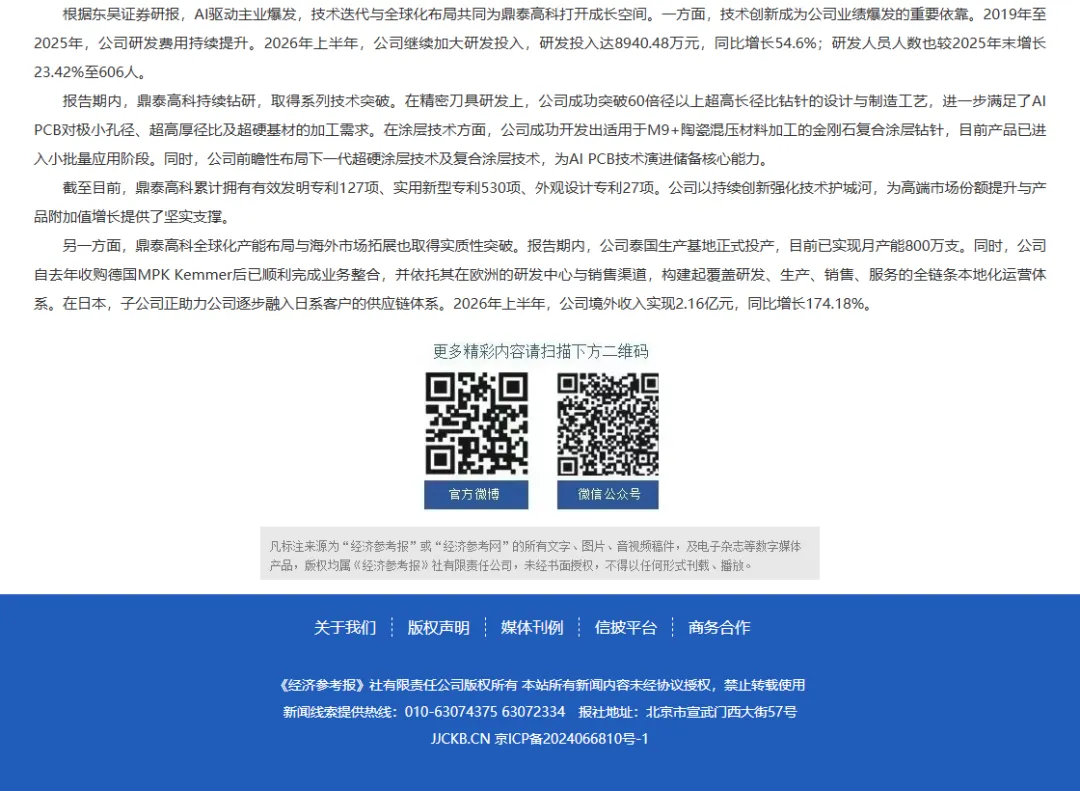
看这里:经济参考报:泰国生产基地正式投产,月产能800万支;上半年境外收入2.16亿元,同比增长174.18%
AI服务器要连更多芯片、跑更快的数据,
底板做得更厚,孔打得更小更密,材料更难加工。
孔越小板越厚,钻针越容易偏移、折断、磨损。
鼎泰高科的高端化,正好接住这波需求。
板厂为保证成品率,开始买更细、更耐磨的高端钻针。
需求放量的同时,客户第一次愿意为高端钻针付高价。
工艺越刁钻,越考验钻针的材料和涂层。
这正是高端产品溢价的来源。
鼎泰高科的应对是产品换代:
用于小孔的微型钻针,销量占比从29.65%升到33.2%;
更耐磨的涂层钻针,占比从39.40%升到49.5%。
它还突破了60倍径以上超高长径比钻针的制造工艺,
金刚石复合涂层钻针已经小批量应用。
结果直接写在财报上:上半年刀具业务毛利率55.35%,
一年前这个数字只有38.67%。
同一个车间,同样的厂房,产品换一代,毛利率直接换了台阶。
产能拉满,钱也没闲着
业绩爆发,扩产跟上。
上半年营收19.43亿元,同比增长114.85%;
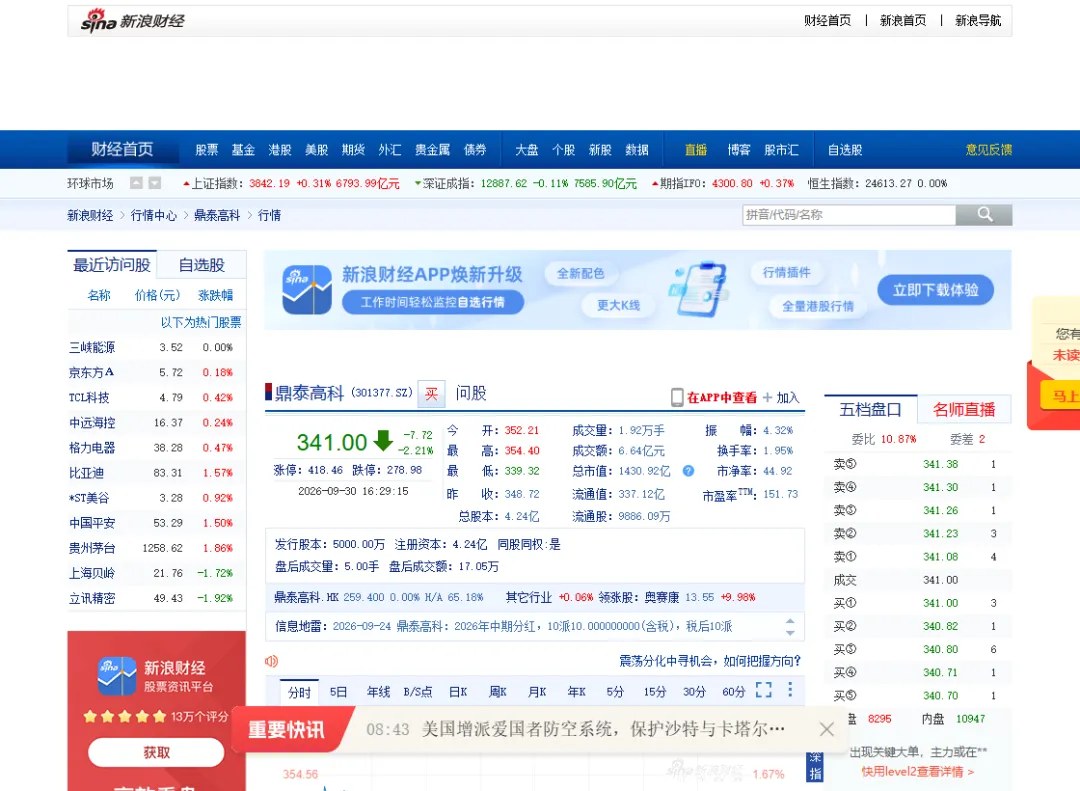
看这里:新浪财经行情页:鼎泰高科9月30日收盘341.00元,总市值1430.92亿元,市盈率151.73
归母净利润6.79亿元,同比大增325.12%。
钻针月产能从1亿支以上提到1.6亿支以上。
扩产节奏,直接决定它吃下多少行情。
泰国基地正式投产,每月再添800万支。
上半年境外收入2.16亿元,同比增长174.18%。
3月公司宣布在东莞厚街投建智能制造总部基地,
计划总投资50亿元,约为2025年全年营收的2.3倍。
7月完成港股发行,募资约48亿港元。
这些钱大部分砸向海外产能和新设备。
对股东的回报也大方:中期拟每股派1元,
分红比例在A股半年度分红中并列第9位。
一边扩产能一边高分红,这家公司的信心写在行动里。
但50亿投下去,从开工到全面达产最长要走9年,赌的是AI景气能延续整个周期。
热闹背后的三盆冷水
财报越漂亮,越要看看背面。
第一盆冷水:现金流。
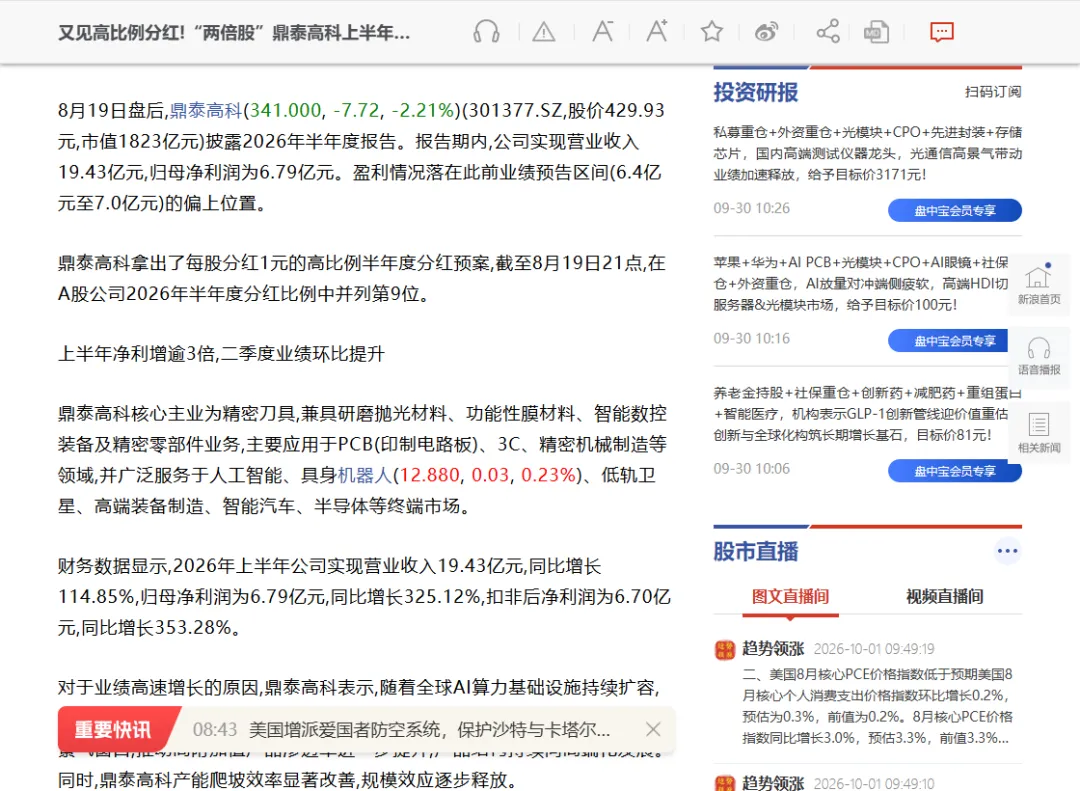
看这里:新浪财经8月19日:鼎泰高科拟每股分红1元,分红比例在A股公司2026年半年度分红中并列第9位
上半年净利润6.79亿元,
经营活动现金流却是负4547万元。
钨价上涨,公司提前囤原材料,存货多占6.66亿元;
生意太好,应收款又多占约8.51亿元。
钨是钻针的主要原料,钨价今年一路上行。
三盆冷水浇完,再看它怎么接。
原材料、应收款两头挤压,是高增长的隐形代价。
这不是它一家的烦恼,是整个板块的通病。
利润是观点,现金流是事实,扩张期公司最怕账上有利润、兜里没现金。
第二盆冷水:估值。
市场已经按150多倍市盈率给它定价,
这个价格包含了AI需求、业绩、产能全部乐观预期。
第三盆冷水:周期。
钻针受益于PCB扩产,而PCB扩产有明确的建设节奏,
等新产能释放时景气是否延续,没人能打包票。
十倍股最大的风险,往往是预期跑到了公司前面。
接下来盯三个信号
往后看三个信号。
一看高端钻针占比:涂层钻针能否站上60%。
二看现金流:应收款能否随订单回笼。
三看泰国基地爬坡:海外大客户导入进度。
三个信号都指向同一个问题:业绩暴涨能不能沉淀成现金和长期订单。
对产业链上的读者,这条新闻是个提醒:
AI的账要从终端一路算到最上游的耗材。
财报是过去的成绩单,别当未来的保票。
钻针、覆铜板、MLCC这些「边角料」,
都在这轮行情里被重新定价。
当所有环节都被重估一遍之后,
下一阶段的超额收益,属于还能拿出真增量的公司。
一个互动问题
最后留个互动。
A队:耗材加设备加交付,鼎泰高科的护城河是真的。
B队:150倍市盈率买一根钻针,击鼓传花而已。
你站哪边?评论区聊聊。
顺手把29.2%这个数字记下来,它是这家公司最硬的底牌。
关注倾刻海外,每天一篇海外科技商业判断,硬科技供应链这条线我会持续盯。
本文的内容有90%以上是基于自己原创的,只有少量的素材是借助AI辅助,但是所有的内容都经过我的严格审核和斟酌。
个人观点,仅供参考
前面几篇文章也不错,欢迎大家看看:
📄 AI公司开始拿算力做融资,客户要小心被成本转嫁 【倾刻海外】
📄 银行买AI系统前,先问这5张表谁来填 【倾刻海外】
📄 AI语音助手能替你办事了,先关掉这3类权限 【倾刻海外】
📄 Even Realities估值10亿美元:智能眼镜这次先把摄像头拿掉了 【倾刻海外】
📄 Uber和Waymo在华盛顿硬碰硬,robotaxi真正争的是规则入口 【倾刻海外】
📄 团队跑开源模型前,先测这4个芯片锁定成本 【倾刻海外】
📄 扫地机器人也被列入安全名单:隐私要紧,还是便宜硬件先没了 【倾刻海外】
📄 机器人会听懂指令了,工厂老板先别急着裁人 【倾刻海外】
📄 企业想拥有自己的 Agent,Prime Intellect 赌的是不再租大脑 【倾刻海外】
📄 私人AI要管健康和钱:Meta想贴身服务,用户先问谁守边界 【倾刻海外】
📄 Cloudflare开始拦AI爬虫:你辛苦写的内容,还该免费喂模型吗? 【倾刻海外】
📄 Venus拿到9100万美元,高速飞行最先赚钱的地方可能不是客运 【倾刻海外】
📄 跨境投放用AI做素材前,先查这5个创意坑 【倾刻海外】
📄 别再盲目日更了,真正拖垮账号的是无效更新 【倾刻海外】