ARTICLE · 1119316
某厂,暂停AI芯片海外推广,原因是这...
徐值军表示,升腾(Ascend)芯片在中国AI加速卡市场的份额,已超越英伟达。
据某厂在全连接大会最新公布的数据,某厂升腾系列AI芯片在中国市场的市场份额已达50%,而英伟达——只有8%了。
到2024年,英伟达还占有国内市场的70%,出货量190万张,升腾64万,约占国内市场的23%。
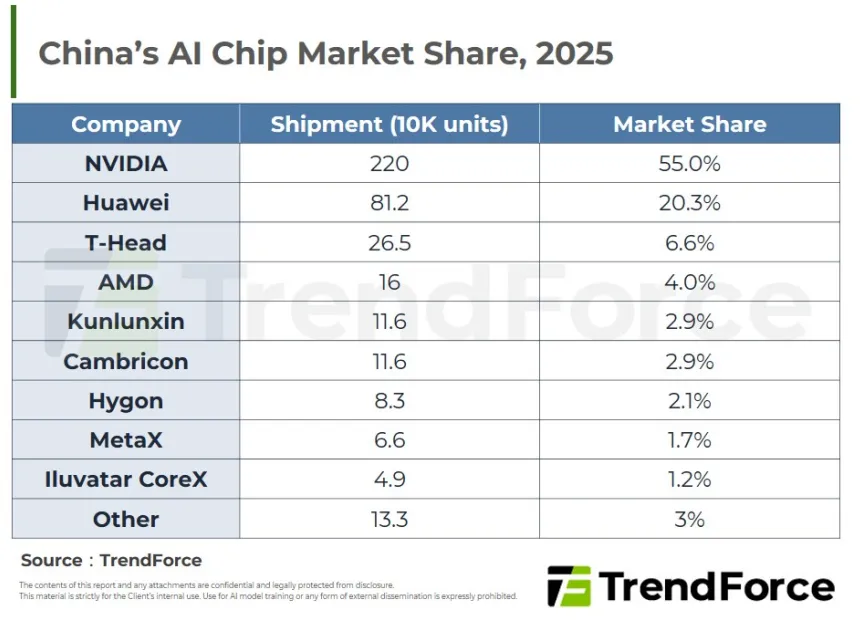
就算到了一年前的2025年,英伟达仍然以55%市场份额,名列中国市场的AI加速卡出货量第一。这一年,国内AI加速卡市场的销售数量,约为400万块。国内芯片企业总出货量约165万块,市场份额共计约41%。
根据Trendforce针对2025年国内市场的调研数据,英伟达220万块出货量排名第一。升腾以81.2万块的出货量排名第二,市占约20.3%,阿里巴巴平头哥以26.5万块的出货量排名第三,AMD排第四,出货量16万块。
实际上,国内外市调机构对此也已心中有数——
2026年8月10日,市调机构TrendForce发布报告:2026年中国高端AI芯片市场中,国产解决方案的份额将接近90%。伟达、AMD等海外产品的市场空间可能只剩10%左右。
某厂迎来的泼天富贵,来自于三个方面的因素共同推动——
这个不多说了,黄仁勋最有深刻体会。奈何多次苦谏无果,进言都快成禁言了。
第二:国内对AI芯片国产化的大力推动——
2026年3 月 25 日,工信部、发改委联合印发《AI 算力产业链升级行动计划》。计划明确2026年底建成30个国家级智算集群,单个集群算力不低于1000PFLOPS,并制定了核心器件国产化率不低于70% 的硬指标。
举个栗子:
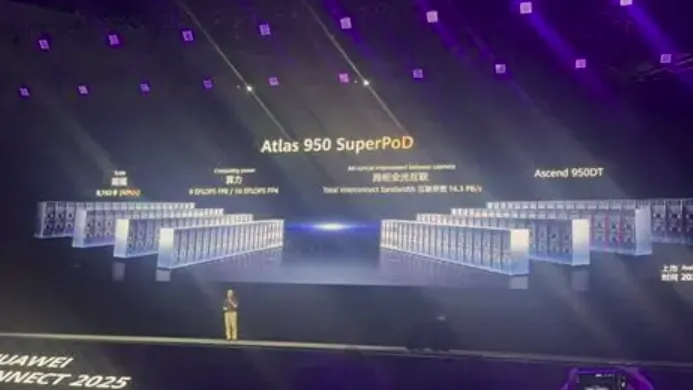
未来两年东大有6至7家前沿AI实验室训,练10万亿至40万亿参数规模的基础大模型。考虑到数据中心电网与电力输送承载力,某厂将提供(目前正在在部署和测试)25.6万张计算卡Atlas 950 SuperPoD超级节点。
第三: 某厂自身努力与国内产业链的协同配合
某厂这几年在AI加速卡方面的产出丰富,可见其多年投入开始结果——以Peerium计算架构与UnifiedBus高速总线技术为核心的SuperPoD解决方案,可支持百万级处理器协作。全新的Peerium计算架构与UnifiedBus(灵衢总线)技术,可支持多达一百万个处理器实现对等互连,打破传统主从设计范式,大幅提升大模型训练的模型浮点运算利用率(MFU)。
更加令人欣喜的是:仅仅2024年,升腾最大障碍还在于PyTorch与CUDA形成的软件壁垒。但近18个月来,模型数学与程序设计复杂度提升,新编译器语言的不断涌现,前沿实验室已不再过度依赖CUDA,软件差距正大幅缩小甚至趋于平衡——升腾的软件生态终于开始看到曙光。
国内AI芯片市场,正在疯狂扩张中——2020年,我国AI芯片市场才20亿美元。而10年后的2030年,摩根士坦利在2026年月底的报告中预测,2030年国内AI芯片总体市场规模,将达到约670亿美元,为全球市场规模的1/4。
2025年,马来西亚客户,选用了某厂AI芯片打造本地AI数据中心,成为升腾芯片首次在海外部署。2026年初,某厂在西班牙巴塞罗那举行的MWC 2026期间,首次在海外展示最新的超节点产品和解决方案,并计划2026年第四季度进入韩国AI芯片市场。但因为国内市场需求扩张速度太高,某厂产能告急,因此不得不暂时搁置了全球AI芯片的推广计划。
这,真是幸福的烦恼啊!