ARTICLE · 1120629
AI,正在等它的沃尔克时刻
(本文约 2400 字,读完约 6 分钟)
唐哥的投研笔记 · 宏观叙事系列
先说结论:所谓「二次沃尔克时刻」,说的不是通胀一定回来,而是 AI 的全部估值,都建在「利率永远低、央行永远救」这条暗线上–沃尔克时刻,就是这条暗线被当众切断的那一夜。
这篇我用四块讲清楚:① 沃尔克当年到底重置了什么;② AI 的定价地基,为什么是「永久低利率」;③ 火种为什么没灭–其中一把还是 AI 自己点的;④ 什么情况下我这个判断会错,外加一张跟踪清单。
一、沃尔克重置的不是利率,是信用
大多数人知道沃尔克,知道 21.5% 的利率、10.8% 的失业率。但这些都只是账单。账单不是重点,他买回来的东西才是重点。
1979 年 10 月 6 日,星期六晚上,沃尔克宣布美联储不再钉住利率,改为直接控制货币供应量。翻译一下–从那天起,美联储不再承诺「把利率按在多少」,只承诺「把印钞机管住」。利率涨到多少,市场说了算。
代价按季度到账:两次衰退,失业率冲到 10.8%(大萧条以来最高),通胀从 14.8% 一路压到 3%(数据来源:BLS、圣路易斯联储)。
但真正的产出只有一件:此后四十年,市场无条件相信美联储敢下狠手。1982 年 8 月美股见底,是一轮超级牛市的起点–注意,牛市不是从降息开始的,是从「央行证明了自己敢痛下杀手」开始的。
这里有个反直觉的地方:低通胀时代所有资产的估值,锚不是利率本身,是这份信用。市场默认的剧本是–通胀抬头,央行会救;资产崩了,流动性会接。
所以「沃尔克时刻」的准确定义是:当所有人发现央行这次真的不救的时候,定价体系一夜重估。 1979 年重估的,是「通胀是暂时的」这个幻想。问题是–今天的市场里,压着的是哪个幻想?
二、AI 的定价地基:一条「永久低利率」的暗线
先看一个现象:过去两个月,闪迪涨 42.39%、美光涨 29.41%、SK 海力士涨 29.88%;而 9 月单月,创业板跌 8.77%、恒生科技跌 8.07%(数据来源:公开行情整理·制图:唐哥的投研笔记)。撕裂的原因我上篇拆过–涨价链吃的是毛利率,开支链吃的是资本开支的预期。
这篇把镜头再拉远一层:不管是涨价链还是开支链,全都站在同一条暗线上–折现率。
为什么?AI 资产的现金流结构,几乎全是「长久期」:数据中心建三到五年,大模型的回报周期没人算得清,云计算的收入要 N 年后才逐步兑现。长久期资产有个数学性质–现金流越靠后,估值对折现率越敏感。 折现率上行 1 个点,对明年就要回款的生意是擦伤,对「五年后才开始赚大钱」的生意是截肢。
再看这轮 Capex 的打法。四大云厂商的年度资本开支已站上数千亿美元量级,而且相当一部分不是拿经营现金流硬扛–发债、SPV、循环信贷,金融工程的味道越来越浓(数据来源:公开财报与债券发行统计)。
这套打法在什么前提下成立?只有一条:融资成本长期趴在低位,且随时有人愿意接盘这些债。
所以问题可以问得很直白:这轮 AI 行情里,有多少个百分点的估值,本质是「市场相信央行永远不会让利率真的伤人」?没人能给出精确数字。但有个检验方法–每当市场对降息的预期动摇一次,AI 硬件的估值就抖一次。九月的 A 股半导体已经演示过一遍:预期一撤,开支链先跌为敬。
这就是暗线的位置:AI 估值 = 叙事 + Capex + 一个从未被测试过的前提。沃尔克时刻,就是这个前提被测试的那天。
(如果你上一轮没跟着九月复盘的链条走,先点个在看–上面这些,是全文的地基。)
三、火种没灭:三个通胀入口,一把是 AI 自己点的
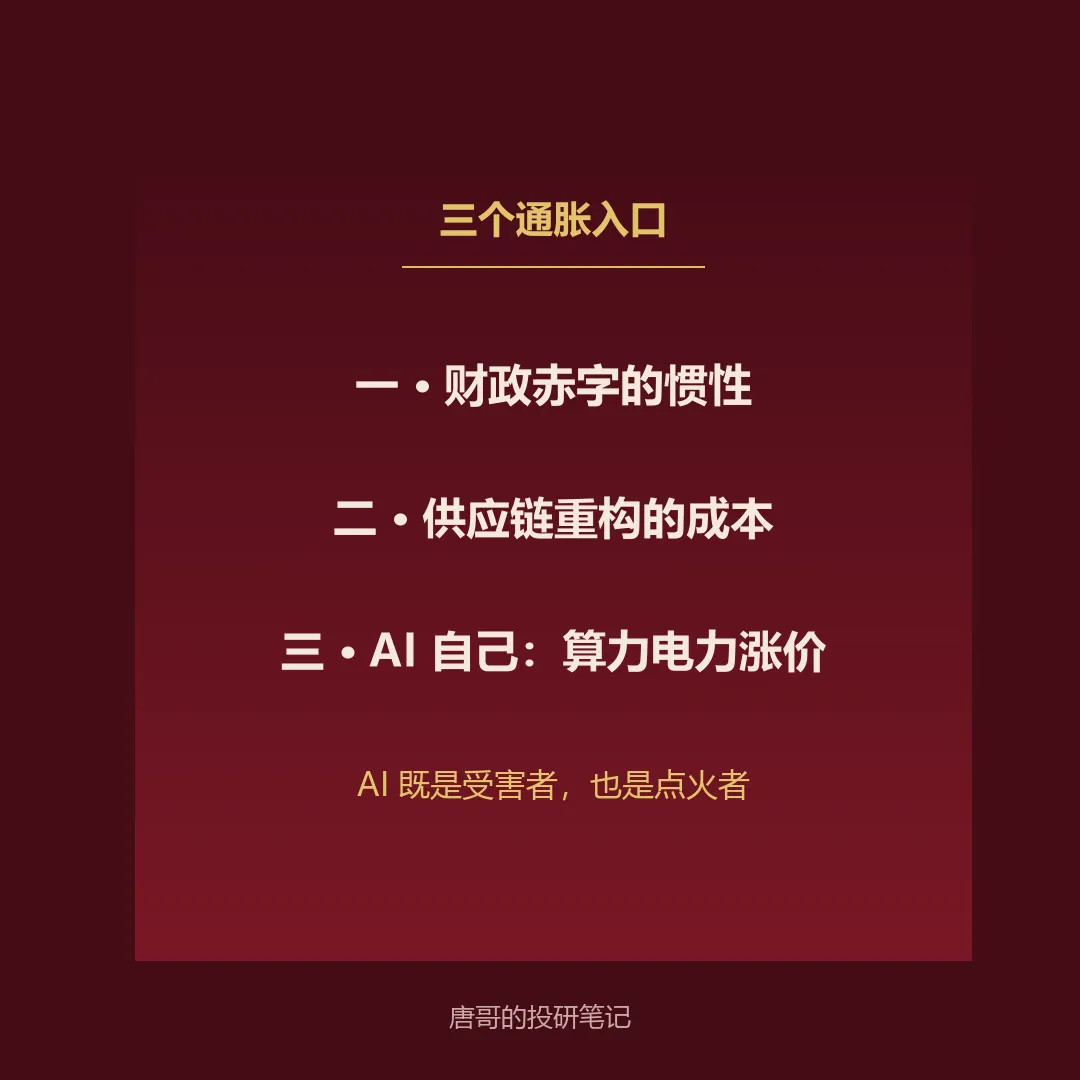
入口一,财政赤字的惯性。美国财政赤字占 GDP 的比例,常年维持在和平时期罕见的高位,付息成本已经超过国防开支(数据来源:CBO 统计口径)。赤字是通胀的火种,这一点不需要争论,只需要时间。
入口二,供应链重构的成本推进。关税、制造业回流、友岸外包–每一个词翻译成财务语言,都是「把最便宜的那一环换贵」。全球供应链过去三十年的通缩红利,正在被主动拆掉。这是成本推进型通胀,央行最头疼的那种。
入口三,AI 自己就是通胀制造机。这块多数人没往深想。AI 的三大要素–算力、电力、数据,前两样都在涨价:存储长协价一个季度一个台阶,闪迪敢给 80% 的底价毛利率、锁 940 亿美元长协,说明原厂认定涨价是范式、不是补库;数据中心对电力的吞噬,正在推高局部电网的价格–全球电价里「AI 溢价」这个词,迟早会出现在统计口径里。
看明白了吗?AI 一边是通胀的受害者,一边是通胀的点火者。它烧的钱越多,火种越旺。
🔴 涨价从成本端走进实体物价;🔵 物价逼央行转鹰;🟢 央行转鹰、折现率上行,AI 的长久期估值先挨刀。这条链的每一个环节都还没发生–但它每时每刻,都在积攒发生的概率。
四、历史的镜子:像 2000 年的光纤,不像 1996 年的互联网
有人会说:每次技术革命都伴随 Capex 狂热,互联网不也杀完估值又创新高了吗?
对,但要看清两轮的差别。互联网 1996-2000 那轮,真正爆掉的是电信运营商的光纤 Capex–资本开支远超经营现金流,靠发债和概念融资;泡沫破裂后光纤大量闲置,「dark fiber」成了时代的墓志铭。但搞出真技术的公司,在废墟上长成了巨头。
所以历史给的脚本有两种:巨头死、技术活。算力大概率也一样–GPU 会过剩,AI 不会消失;死的是杠杆,活的是技术。
而沃尔克时刻在这个脚本里的位置很精确:它不是「AI 叙事证伪」,是「折现率证伪」–哪怕 AI 的产业逻辑一个字都不错,只要信用地基被重置,长久期资产照样先死一次。1980 年代的美国实业没有错,照样挨了 21.5%。
五、什么情况下我错了
我的框架必须自带证伪条件,不然和喊单没区别。
这个判断错的前提只有一种:AI 的生产率红利真实落地,增长跑在通胀前面。如果全要素生产率因为 AI 显著回升、单位产出的成本下降,那通胀会被增长自然消化–央行不需要狠手,市场不需要重置。那就不是 1980 年的沃尔克剧本,而是 1990 年代的格林斯潘剧本:利率不高不低,牛市慢慢长大。
说白了,AI 的终局只有两条路:要么它的生产率红利大到足以供养自己的估值,要么它的 Capex 泡沫大到必须由一次沃尔克时刻来清账。 中间状态–靠低利率吊着、不生不死–在数学上最不稳定。
六、跟踪清单:四个先行指标
别猜时点,盯信号。按重要性排:
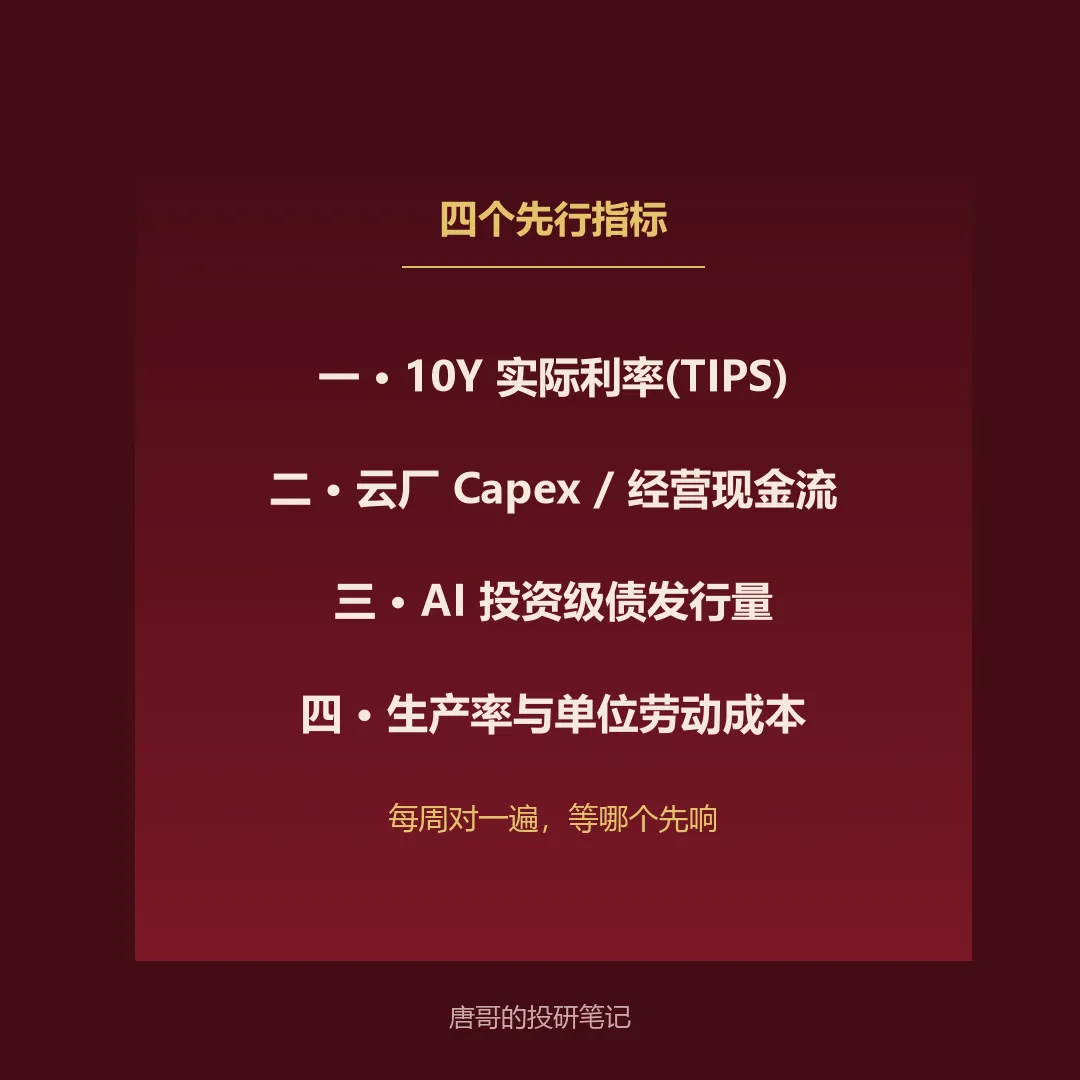
🔴 十年期美债实际收益率(TIPS)–长久期资产的共同折现锚。突破前高,就是沃尔克时刻的第一次敲门。这是四个里唯一可能「先于一切」的信号。
🔵 云厂商 Capex / 经营现金流比率–这个比率越高,对外部融资依赖越重,对折现率越脆弱。三季报季重点看指引,有下修就是链条松动。
🔵 AI 相关投资级债券发行量–发债是 Capex 的暗渠。发行放量,说明「烧别人的钱」在加速;利差走阔,说明信用市场先闻到味了。
🟢 劳动生产率与单位劳动成本–这是证伪我判断的指标。生产率回升、单位成本回落,格林斯潘剧本接管,本文作废。
⚠️ 风险:本文是框架推演,不是时点预测–沃尔克时刻可能三年不来,也可能一个季度就到,折现率从不预约;通胀入口三(AI 自燃)传导链条长,任一环节被生产率提升抵消,火种就熄;历史类比的本质是「结构相似」,不是「剧本重播」,1980 年代没有 AI,2026 年也不会有第二个沃尔克;「定价信用」是我自造的概念,市场若不按这个框架定价,我就认错。
💡 启示:用九月那套三层链条审视持仓–涨价链有现金流护甲,开支链是折现率的裸奔仓位,同样面对沃尔克时刻,两种仓位两种命运;跟踪清单四条每周对一次就够,信号没到之前一切波动都是噪音;最要紧的一条,这个框架不是让你清仓 AI,是让你知道仓位里有几个点的估值,是「央行信用」撑着的–知道自己站在哪块地基上,比预测地基哪天裂开更重要。
🔥 ▸▸ 沃尔克杀的是通胀,留下的是信用;下一次重置,被杀的可能是估值,留下的是算力。 ◂◂
建议收藏。四个先行指标每周对一遍,等哪个先响。也留个问题:AI 的终局,是生产率红利养活自己的估值(格林斯潘剧本),还是 Capex 泡沫等着一次清账(沃尔克剧本)?评论区站个队。
(唐哥的投研笔记 · 完)