ARTICLE · 1120630
AI观察:Anthropic公司的IPO招股书
路透社拿到了Anthropic的IPO招股书,并于9月28日独家披露其中财务数据。
一、招股书在哪里?事实根据,目前传闻落实
Anthropic于2026年9月向美国SEC递交了S-1招股书(草案),计划进行首次公开募股(IPO)。这份长达261页的招股书不仅是一份上市募资材料,也是一份全面的风险揭示书,详细披露了公司的财务状况、估值预期、风险因素及治理架构。
历经四个月监管来回修改,Anthropic公司的IPO招股书终于被曝光。注意:是被曝光,不是官方披露,仅供参考。
对于我们观察者的意义:对于整个AI行业而言,Anthropic的IPO成败意义深远。
二、主要内容
(一)募集原因、资金、估值
1、估值:据各种路边消息,2万亿美元甚至更高(招股文件本身没有写明确切估值,发行股份数量、每股价格全部留白);很夸张...
2、上市时间:多位投资方透露,公司预计10月挂牌。如果AI板块出现大幅回调,不排除推迟上市节奏。
3、融资金额:未披露。
4、募集逻辑(硬逻辑):2025年末公司现金及短期投资余额202.8亿美元,手里的现金储备已经很难支撑长期算力扩张,这也是推动IPO募资最直接动因。
5、股东:
亚马逊累计对Anthropic投资约40亿美元,谷歌投资约20 亿美元;二者既是财务投资者,同时也是云服务供应商。
H轮融资引入黑石、富达、新加坡GIC、三星、美光等财务与产业投资方,私募阶段投后估值达到9650亿美元(接近1万亿,pre-IPO轮)。
6、上市后股权结构:
为防止上市之后激进投资者干预公司方向,尤其是AI安全策略,Anthropic计划设立Founder LLC实体,七位联合创始人通过该实体持有50.1%投票权。普通二级市场买入的普通股投资者拥有分红收益权,但对重大事项没有实际决定性投票权。这种设计借鉴双层股权逻辑,但形式不是传统AB股,而是外部受托实体架构。
(二)公司经营现状、市场地位、客户、需求
1、部分重要数据一览:
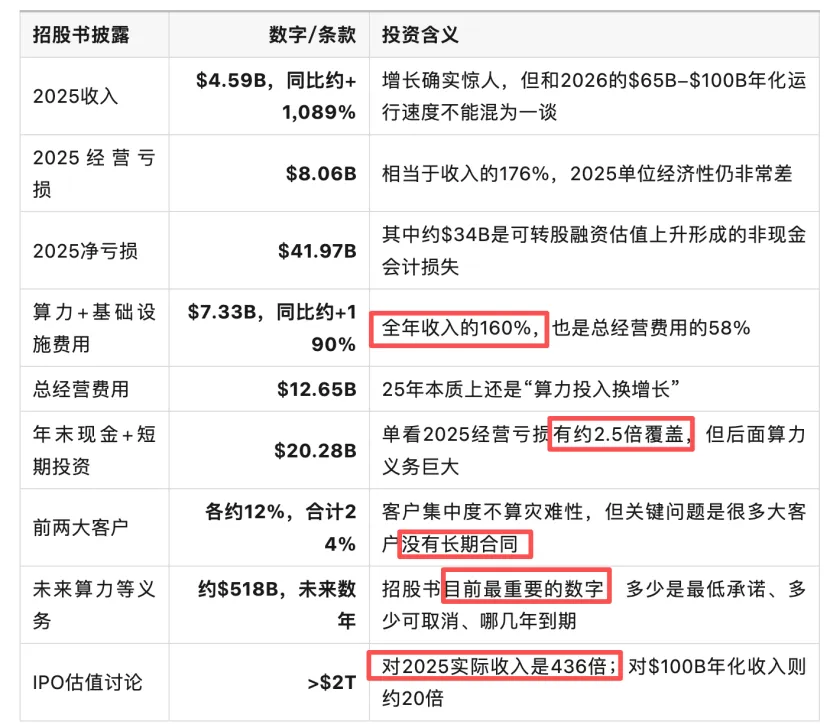
2、招股书披露,2025财年公司营收45.9亿美元,同比增长约12倍;但净亏损高达420亿美元。这420亿里,约340 亿是非现金的会计费用,来自融资过程里的股权重估,不是真金白银烧掉的。剔掉这部分,它2025 年的实际经营亏损约80.6亿美元。
3、2024年情况:2024年运营亏损为29.8亿美元,运营亏损仍在扩大。
4、2026年年化收入:未知。
5、收入口径(听到的时候,要注意区分:招股书专门提示投资者,不要简单拿市场流传ARR数字等同于正式财报营收):
一级市场AI公司普遍喜欢对外公布ARR年化运行率,也就是把最近一个季度收入直接放大成全年数字。
私募阶段传出过650亿美元ARR说法,但是招股书正式 GAAP 2025全年营收仅45.9亿美元。
6、Anthropic给投资者的预测是2025毛利率约40% → 2026约63%。(这些数据有待考证)
7、成本:Anthropic主力模型调用成本是OpenAI旗舰产品的2.5倍以上,而我国开源模型的成本更低。
8、产品:Claude Code。面向程序员的AI编程工具上线后迅速成为开发者群体中的主流产品,全球约4%的GitHub公开代码提交由它生成。
9、客户集中度:营收结构上另一个值得警惕的细节,是2025 年将近四分之一(约24%)的收入仅来自两个客户。招股书没有明确披露两大客户身份,市场普遍猜测包含战略投资方亚马逊。
Anthropic大约85%的收入来自企业API和开发者订阅,和OpenAI高度依赖ChatGPT个人订阅的模式不同。
招股书披露,财富10强里面有8家已经成为Claude生产环境客户,超过1000家企业年度付费金额大于100万美元,体现B端渗透率快速上行。
10、客户类型:Anthropic 收入绝大部分来自企业客户调用 Claude 模型,尤其是长文本、代码处理这类高 token 消耗场景。
分析:模型能力越强,企业愿意支付更高单价,但训练、推理的边际成本下降速度,远不及传统互联网软件。这就构成基础大模型企业的核心矛盾:收入可以快速放大,但成本很难快速摊薄,规模扩张的同时,资本开支会持续走高。
(三)市场、行业判断
1、招股书披露的未来数年5180 亿美元算力与云基础设施承诺,是这份文件对整个 AI 产业链影响最大的信息。市场参与者迅速形成共识,这笔长期大额订单,最大受益者不是 Anthropic 本身,而是算力卖铲人,芯片厂商、云服务商、数据中心运营商。
评价:Anthropic是直接链接“付款人(消费者)”和“基础设施”的核心企业,类似的美国还有OpenAI了。AI的叙事和故事,其实是真的,只是这个火车头Anthropic拉得动这么大的车身(算力卖铲人,芯片厂商、云服务商、数据中心运营商)么?这是我们需要观察和思考的。
2、招股书里写着,Anthropic 未来数年在云服务、算力、基础设施上的合同义务合计约 5180 亿美元。
3、业务选择:招股书说,公司没有开发某些本来很有吸引力的产品,比如图像和视频生成,把算力用于研究和安全。
4、招股书里明确说,客户使用量和收入由新模型驱动,而且“持续、重叠的模型发布节奏”是保持前沿地位的必要条件。
评价:
(1)本来“训练、推理的边际成本”不像互联网可以迅速下降。
(2)现在持续大量,保持领先的投入又是必须,在中国AI不断进攻的时候,Anthropic为技术领先的投入“性价比”还那么明显么?什么时候才能让优势固话下来,快速降低“边际成本”呢?
(3)一旦投入,不能领先,客户群体“没有长期合同”,收入和规模就会奔溃?
(四)风险
1、带给世界和人类的风险
(1)Anthropic 在文件里明确警告投资者,先进人工智能可能给人类带来"灾难性或生存性风险"。
(2)文件引用内部研究员观点:未来十年AI带来人类毁灭风险概率超过10%。
(3)点评:类似他在IPO,我们被动提升被团灭的可能。
2、路透社审阅时点出,风险提示占了80 页,几乎是业务描述的两倍。而公司自己对未来的描述更夸张:它预计 AI 对全球经济的影响将超过工业化、电气化和互联网。
3、(分析)Anthropic大额的亏损,5180 亿美元算力与云基础设施承诺等。
(1)是否可以在未来可持续:很大程度上,依靠AI 的应用落地(获得收入)速度跟不跟得上它买算力(支出)的速度。
(2)系统风险:这不是一家公司的风险,是整个算力链条(算力卖铲人,芯片厂商、云服务商、数据中心运营商)上所有签了长约的人,都在为这个叙事扩产、提估值,投资人也在疯狂。
4、估值风险
(1)高增速来自需求爆发,但毛利率还处在爬坡阶段,并没成熟且稳定。
(2)不考虑OpenAI,国内的开源模型持续降价竞争,逼的你高毛利如何维持都是问题。
(3)高收入对应的是基建高投入或云厂商的高支出,还有模型的先进性投入,这些都会持续提升当期的成本。如果开源不断缩小能力差距,会挤压闭源大模型定价空间。
(4)如果保证公司的神话不灭,除了信仰,长期很难保证。
三、 Anthropic公司实控人
CEO Dario Amodei
达里奥·阿莫迪(Dario Amodei)是人工智能公司 Anthropic 的联合创始人兼 CEO,也是 Claude 系列大模型背后的核心人物。
出生与家庭:1983 年生于美国旧金山(所以80后们,你们岁数已经很大了,要是还在当“牛马”,奋起啊,你们可以做很多事情),意大利裔美国人。父亲是皮具工匠,母亲在图书馆工作。
教育经历:本科就读于加州理工学院,后在斯坦福大学获得物理学学士学位,在普林斯顿大学。获得生物物理学博士学位,并在斯坦福大学医学院从事博士后研究。
阶段 | 经历 | 主要贡献 |
2014 | 百度硅谷 AI 实验室 | 参与 DeepSpeech 2,观察到模型性能随算力、数据增长而提升的规律 |
2015 | Google Brain | 从事语音识别与机器学习研究 |
2016–2020 | OpenAI | 历任 AI 安全研究负责人、研究副总裁,参与 GPT-2、GPT-3,并共同发明 RLHF |
2021 至今 | Anthropic | 创立公司,担任 CEO,主导 Claude 系列模型与“宪法 AI”路线 |
产品方向 | 代表产品 | 定位 |
通用大模型 | Claude Haiku / Sonnet / Opus | 覆盖低成本、均衡、旗舰三类场景 |
高端模型 | Claude Fable 5、Mythos 5、Opus 5.5、Sonnet 5.5 | 面向复杂编程、科研、企业自动化 |
编程智能体 | Claude Code | 面向开发者的终端/IDE 编程助手 |
协作与行业应用 | Claude Cowork、Claude Gov、Project Glasswing | 面向企业协作、政企安全、生命科学等 |
开发者生态 | Claude API、MCP 协议、Anthropic Labs | 面向第三方集成、插件与实验性产品 |
好啦,宝子们,这是我能整理到的更多的有用信息,我们后期持续更新和观察。