ARTICLE · 1125166
AI芯片上涨,硬盘一夜跌10%:同一条链上的两本账
上周五美股收盘,跟 AI 沾边的那批股票又涨了:英伟达盘中摸到历史新高,市值逼近 5.7 万亿美元。同一天,做机械硬盘的希捷和西部数据,各自跌掉一成。
两件事发生在同一条产业链上。一头是算力,一头是存储。中间隔着一条老规矩:谁扩产,谁掉价。
先把上周整周的账摊开。
道指整周跌 1.26%,标普 500 跌 0.27%,纳指涨 0.45%,而且是连涨三周。三个指数走出两个方向,说明大家买的不是"美股"这两个字,是"算力"这件事。
港股那边就没这么体面。恒指一周跌 537 点,连跌第四周,光上周五一天就跌 2.60%,收在 23972 点。长假里港股通停着,南向资金缺席,本地盘子薄,抛一点就显得重。
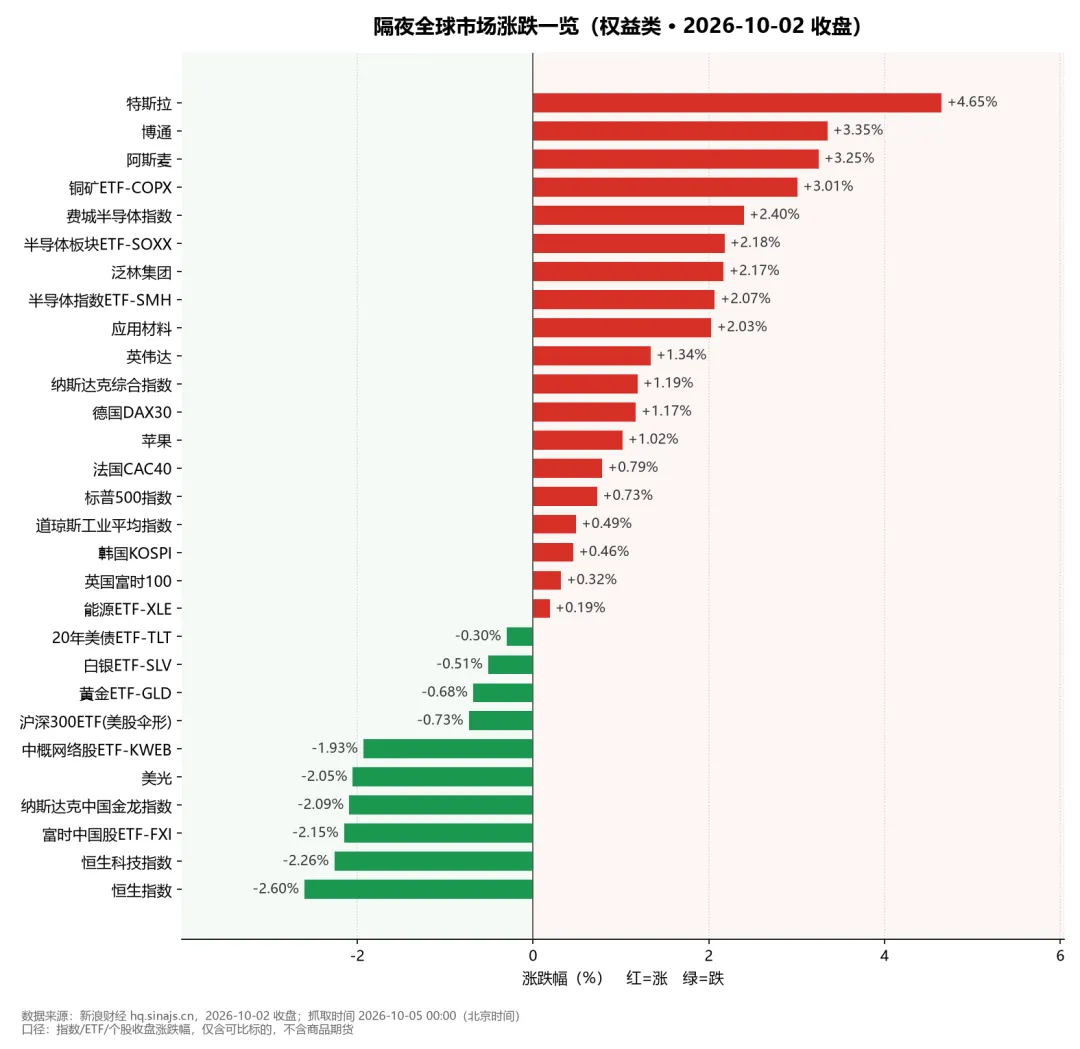
图1 数据来源:新浪财经 hq.sinajs.cn,2026-10-02 收盘
顺着这条链往订单那一头走,先动的是芯片。
ARM 涨 5.18%,博通涨 3.35%,台积电涨 2.96%,英伟达涨 1.34%——收盘市值接近 5.7 万亿美元,盘中最高摸到 237.88 美元,是历史新高。
再往上游一格是设备。阿斯麦涨 3.25%,泛林集团涨 2.17%,应用材料涨 2.03%,费城半导体指数涨 2.40%。
设备股是这条链上最钝的一环,报表永远慢半拍。它涨,说明赌的不是这个季度,是明年的产能。
还有一环容易被跳过:光互联。给数据中心供光器件的 Lumentum 涨 3.79%,Ciena 涨 3.22%。服务器堆得越多,中间那些"线"的用量越实。
链条的另一头,方向翻了过来。
希捷跌 10.21%,西部数据跌 10.22%,一天各没了一成。闪迪跌 3.79%,美光跌 2.05%。
导火索是一则扩产消息。日经新闻 10 月 2 日报道,东芝准备投约 600 亿日元扩建菲律宾的硬盘工厂,目标是在 2027 财年之前,把面向 AI 数据中心的硬盘产能翻倍。
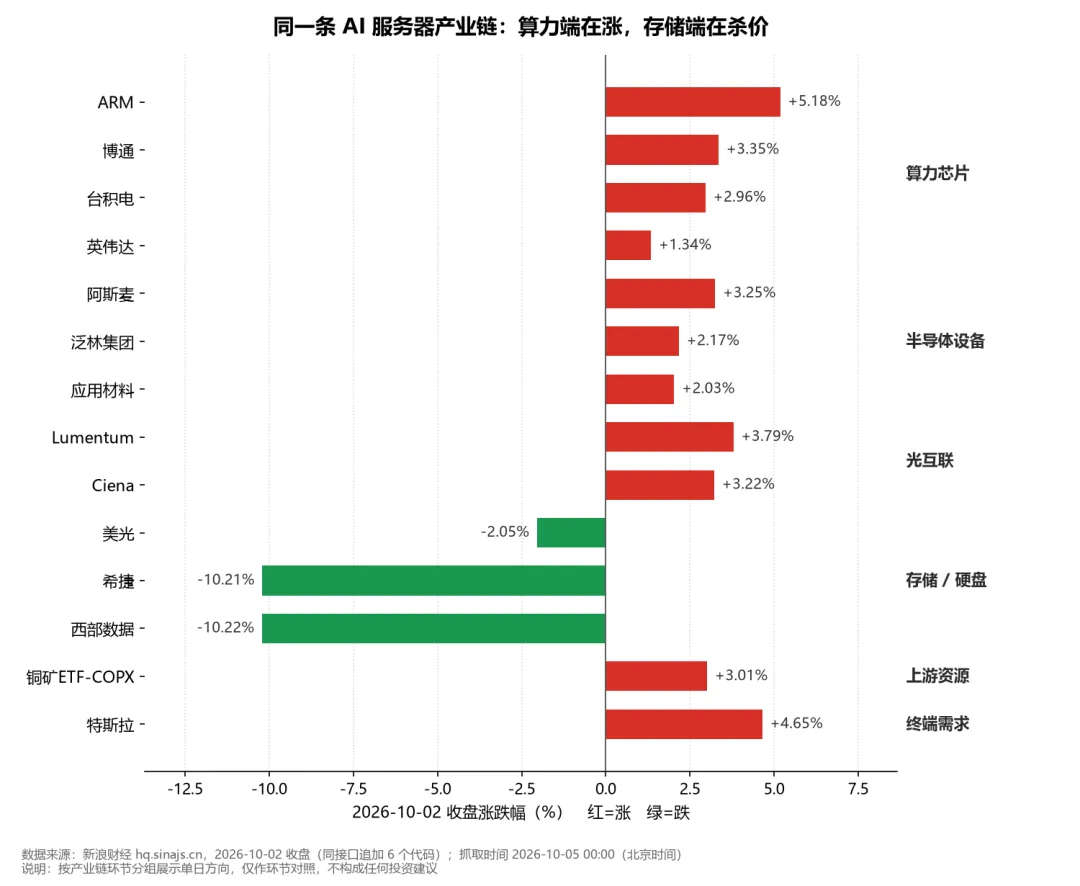
图2 数据来源:新浪财经 hq.sinajs.cn,2026-10-02 收盘
把这条链上的涨跌幅一个个抄进表格的时候,最扎眼的不是英伟达的新高,是希捷那个 -10.21%。
我一开始没太看懂:硬盘眼下还是紧俏的,扩产投产要等到 2027 财年,股价当天就先跌为敬。想通也简单——涨的时候按"缺货"定价,跌的时候按"扩产"定价,中间的时间差不看。
同一个逻辑往下走,落到国内大致是两头。
一头贴近算力:半导体设备材料、光模块、PCB 这几个环节,隔夜情绪偏暖。另一头是存储,短期情绪偏冷。
这里说的只是环节之间的对应关系,不点任何个股,也不是方向建议。外盘能影响的只有开盘前半小时的情绪,全天还得看国内自己的资金和政策。A 股国庆休到 10 月 7 日,10 月 8 日周四复市,港股通同日恢复。
上周跌得比存储更狠的,是另外一条线,只是没多少人提。
COMEX 黄金一周跌 3.58%,收 4166.60 美元/盎司;白银一周跌 6.42%;铂金跌 4.56%,钯金跌 7.79%。费城金银指数一周跌 5.63%。
原因不复杂。上周五公布的美国 9 月非农只增加 2.9 万人,市场原本预期 9 万,10 月加息的押注因此降到 20% 左右。加息压力一松,避险那一边就得撤。
铜同理,COMEX 铜一周跌 2.95%,收 6.579 美元/磅。有意思的是铜矿股上周五逆势涨了 3.01%(COPX)——股和价分叉,先记一笔。
这周要盯的事排得满。
周三(10 月 7 日)美联储公布上月议息会议的纪要,这是本周分量最重的一份文件。9 月非农刚砸下来,市场想知道内部当时是怎么讨论的。
周一到周四还陆续有 ISM 服务业、贸易帐和初请失业金,威廉姆斯、鲍曼、洛根几位美联储官员本周也都有公开发言。
假期还剩三天,账先记着,开盘再看。你更关心算力这头还是存储那头,评论区聊。
这个号不荐股、不预测涨跌,只把账本摊开给你看。
本内容仅为个人研究记录,不构成任何投资建议。