ARTICLE · 1138554
为什么每个APP都想借钱给你?
你有没有发现,手机里几乎所有的APP,都想借钱给你。
点一份二十块的外卖,付款页弹出"本月吃下月还";打个车,行程结束送你一张"借钱免息券";刷个短视频,"最高可借20万,1分钟到账"的广告比正片还长;连修图软件和天气软件,都在角落里藏着一个"借钱"入口。
百度热搜上,"为什么每个APP都想追着借钱给你"挂了一整天。这大概是当代互联网最大的未解之谜,也是一门被严重低估的生意。
流量变现的尽头,是金融
答案其实一句话就能说透:放贷,是互联网公司离钱最近的生意。
一个APP辛辛苦苦做到上亿用户,靠什么赚钱?卖广告,要看广告主脸色;做电商,要建供应链、管物流、处理售后;做游戏,要赌爆款。
而借钱不一样。你有流量,我有用户画像——知道你常点什么外卖、打什么价位的车、买什么东西分几期。这套画像用来放贷,比银行更懂你还不还得起。
于是几乎所有的平台都走上了同一条路:要么自己下场放贷,要么给金融机构导流赚佣金。你以为你在刷视频、点外卖,其实在平台的账本里,你是一个个行走的"授信额度"。
互联网的尽头不是元宇宙,是小额贷款。这句调侃,早就成了行业心照不宣的现实。
你看到的利率,和你实际还的利率
借钱入口无处不在也就罢了,更隐蔽的是利率的话术。
广告里最爱写的是"日息万五",借一万块,一天利息五块钱。听起来是不是毫无压力?
但把日息换算成年化利率:万分之五乘以365天,约等于18.25%。如果再加上服务费、担保费,实际成本可能更高。而银行一年期存款利率是多少,大家心里都有数。
还有分期。页面告诉你"每期手续费仅0.6%",但因为你每个月都在还本金,欠的钱越来越少,手续费却按最初的本金收,实际年化利率往往接近手续费率的两倍。
这不是说借钱本身有错。应急周转、正规使用,信贷工具确实是现代生活的一部分。问题在于,当"借一万一天只要五块"的话术反复轰炸,很多人对真实资金成本已经失去了感觉。具体的利率和费用,一切以借款合同和页面展示为准,签之前,多看一眼。
监管的绳子,一直在收紧
平台之所以敢这么疯狂地推,是因为这门生意一度野蛮生长。但这几年,监管的绳子一直在收紧。
从网络小贷新规抬高准入门槛,到个人征信管理收紧、借贷信息纳入征信体系,再到要求贷款广告明示年化利率、不得诱导过度负债,每一条都在给这个行业套上缰绳。
对普通人来说,这意味着两件事。第一,你在APP上的每一笔借款,都可能留在征信记录里,影响未来买房买车的贷款审批。第二,那些连年化利率都不敢明写的平台,离得越远越好。
借钱越来越方便,从来不是借钱越来越便宜,更不是借钱没有代价。
给普通人的三条提醒
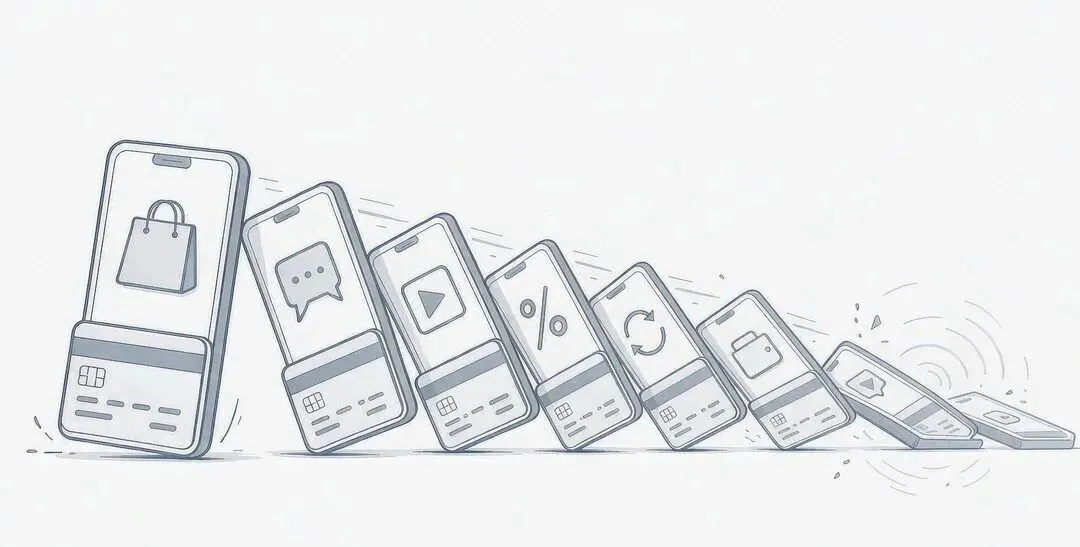
以贷养贷是深渊的入口,从“先周转一下”开始
第一,不点来路不明的"测测你能借多少"。很多额度测试会查询你的征信,点一次查一次,查询记录多了,银行会以为你很缺钱。
第二,把"日息"自动换算成年化再决定。心里过一遍乘法:日利率乘以365。算完还觉得便宜,再借不迟。
第三,永远不要用A平台的钱去还B平台的账。以贷养贷是深渊的入口,所有的债务崩盘,都是从"先周转一下"开始的。
APP追着借钱给你,不是因为它关心你,而是因为它算准了你。看清这一点,你就赢过了大多数人。
你的手机里,有多少个APP藏着借钱入口?评论区数一数,看看谁的最多。
觉得有提醒价值,点个"在看",转给身边那个总爱说"先分期,慢慢还"的朋友。