ARTICLE · 1139988
为什么APP总想借钱给你?
点蓝字关注我,记录35岁重新出发的自己
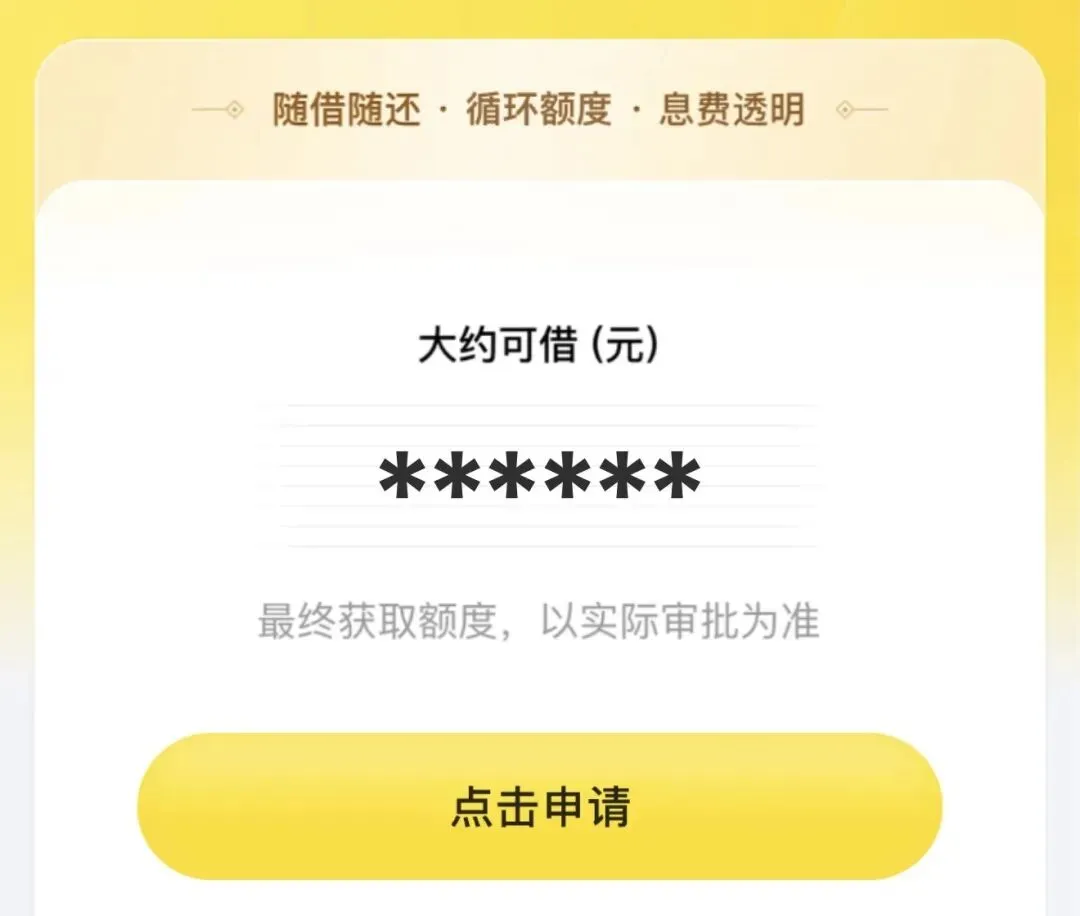
现在点一份几十块的外卖,都可能先碰到:
“月付”
“额度”
“开通立减”
我只是想买顿饭,APP却已经替我想好了:
没钱也没关系,可以先借。
打个车,也可能弹出借钱入口。
逛个购物APP,更不用说了。
有时候我都觉得挺奇怪。
以前提到借钱,脑子里想到的还是银行。
填资料、查征信、审核……
怎么想,都不是一件随手就做的事。
现在完全不一样了。
几十块钱的外卖,可以“先享后付”。
几千块的东西,拆成十二期以后,看起来突然就没那么贵了。
你甚至没有一种:
“我要借钱了。”
的感觉。
更像只是换了一个付款按钮。
这才是最容易让人忽略的地方。
01
东西没变便宜,只是“痛感”被切碎
有时候,真正让人花钱的,不是“你能不能买得起”。
而是:
它能不能让你暂时感觉不到贵。
比如一件3000块的东西。
一次性付款,你可能会犹豫:
“算了,也不是非买不可。”
可页面换一种写法:
“每月只需299元。”
感觉马上就不一样了。
299,好像也还行。
再给你一张:
“开通立减20元”
“首期免息”
原本已经准备放弃的东西,可能又被你放回购物车。
可认真想一下:
东西没有便宜。
工资也没有增加。
只是花钱的痛感,被切成了很多小块。
3000块让人心疼。
299块,好像就没有那么疼了。
一笔一笔下来,我们越来越容易忘记:
这些钱最后还是要从未来的收入里还。
02
最让人放松警惕的,不是“大额贷款”
我后来发现,真正容易让人放松警惕的,反而不是:
“贷款10万元。”
这种大家一眼就知道是借钱。
看到“贷款”“利息”“额度”,反而会本能地多想一下。
真正容易忽略的,是:
“先享后付。”
“开通立减。”
“0元下单。”
“每月只需299。”
看起来都很轻。
甚至还有一点“占到便宜”的感觉。
真正厉害的是,它越来越不像借钱了。
钱还是借的。
只是“借钱”两个字,被藏起来了。
平台为什么这么热心?
说到底,这也是一门生意。
把信贷放进消费场景里,你当下付款的压力小了,原本可能不买的东西,也更容易下单。
问题也就在这里。
几十块、几百块的日常消费,本来就不会让人特别警惕。
流程再顺一点,优惠再给一点,“借钱”和“付款”之间的界限,就越来越模糊了。
今年9月30日起,《金融产品网络营销管理办法》已经正式实施,对金融机构与第三方互联网平台合作、金融产品网络营销等作出了更明确的规范,并要求平台清晰展示实际提供金融产品的机构,进一步厘清平台与金融机构之间的边界。
换句话说,借钱这件事,确实不应该被包装得让人越来越感觉不到自己在借钱。
03
最怕的,不是暂时没钱
我当然不是说借钱一定不好。
真遇到急事,正规的信贷本来就有它存在的价值。
怕的是另一种情况。
明明没有急事。
明明这个东西也不是非买不可。
原本看完价格已经准备说一句:
“算了。”
结果看到:
“一个月才两百多。”
又觉得:
“好像也还行。”
一次没感觉。
两次也没感觉。
外卖月付一点。
购物分期一点。
信用卡一点。
再加上各种小额借款。
等还款日一起到了,才发现:
每一笔都不大,加起来却已经变成了一笔不小的固定支出。
以前普通人借钱,最大的门槛是:
能不能借到。
现在有时候反过来了。
借钱越来越容易以后,真正需要问自己的反而是:
这么容易借到的钱,我真的需要吗?
我现在越来越觉得,最怕的不是暂时没钱。
没钱的时候,人反而知道收着点。
真正麻烦的,是明明兜里的钱不够,手机里却到处都有人告诉你:
“没关系,先花。”
因为借来的钱有一个特点。
花出去的时候,很像自己的。
还的时候,才会想起来它不是。
END
关于我
以前为客户做设计,现在更想做属于自己的设计。想到什么、学到什么、经历什么,就一点点记下来。重新出发,慢慢来。

求点赞
求分享
求喜欢