ARTICLE · 1148477
为什么每个APP都想借钱给你?不是你不自律,是你被围猎了
📌 本文看点
01
她愣住了,说了一句特别朴素的话,一个修图软件,为什么想借钱给我?
02
那你有没有想过一个问题,这些弹窗,为什么总挑你最没抵抗力的时刻出现?
事情是这样的。
前几天我刷到人民日报的一篇报道,看完之后心里堵了半天。
一个00后女孩,打开修图软件,修好一张自拍照,准备发朋友圈。修图结束的页面上,在「帮我修图」旁边,安安静静躺着一个她从来没见过的按钮。
「借钱」。
01她愣住了,说了一句特别朴素的话,一个修图软件,为什么想借钱给我?
我看完第一个反应,是打开自己的手机翻了翻。外卖软件,能借。打车软件,能借。视频软件,能借。连给我家宽带交费的那个APP,都热情地表示可以借我二十万。。。
记者还真去测了,二十多款常用APP,购物、娱乐、出行、外卖,一大半都给你留好了借钱的位置,就等着你哪天路过。
你可能会说,我不点不就行了。
先别急,听完下面这几个人的事,你再看看这句话还说不说得出口。
一个大学生,追剧追得正上头,看到「免费领1个月VIP」,点了。页面一跳,到了一个借贷平台,让他填身份证号、手机号。他为了省二十几块的会员费,差点先成为一个借款用户。
一个95后姑娘,打车结束,支付页面弹出一个挺醒目的优惠提示,她下意识地点击、刷脸、验证,一气呵成。直到「确定是否贷款」几个字弹出来,她才猛然惊醒。她事后说,过程太顺了,顺到你根本察觉不到那是贷款。
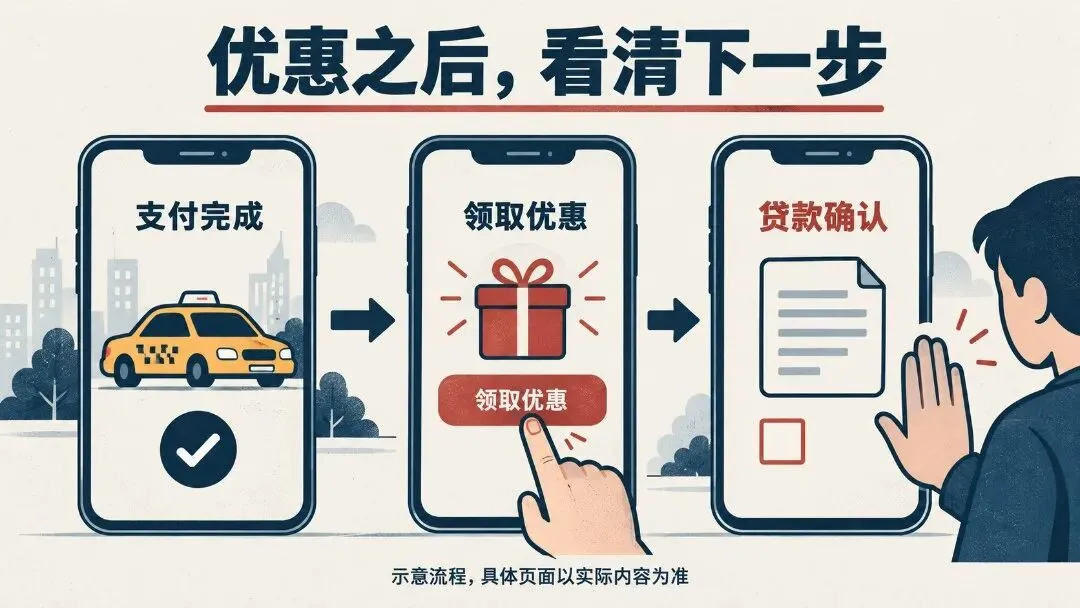
这句话我盯着看了很久。
顺,太顺了。付款顺,领优惠顺,点额度也顺。所有的顺,都是有人一行一行代码写出来的顺。
还有一个80后的姑娘,一直觉得「分期」和「贷款」不是一回事。直到有天拉出自己的征信报告才发现,那些轻飘飘的「分期付款」,在银行系统里是一条消费金融公司的个人贷款记录。
她没有借过一分钱。她只是分了几次期。
02那你有没有想过一个问题,这些弹窗,为什么总挑你最没抵抗力的时刻出现?
不是巧合。一位在大厂金融部门干过多年的算法工程师,把这套逻辑讲得很透。算法会从你的消费频次、品类、金额里,一点点推算你的收支状况。当你每月消费接近甚至超过收入,当你频繁使用消费信贷,尤其是信用卡账单日之后、还款日之前的这几天,算法会判定你进入「支付压力期」。
那是推送借贷信息的「黄金窗口」。
你习惯晚上十点以后刷电商,那借贷广告就等你到晚上十点。它还会伪装成「积分到期提醒」「支付成功红包」「AI专属顾问咨询」,入口五花八门,点进去的路全通向同一个地方。
更绝的是分层。你要是从来没点过任何红包和借贷推广,系统会把你标记成「低意向用户」,降低推送频率。可只要你点过一次,哪怕就一次,你马上会被打上「易转化」的标签。
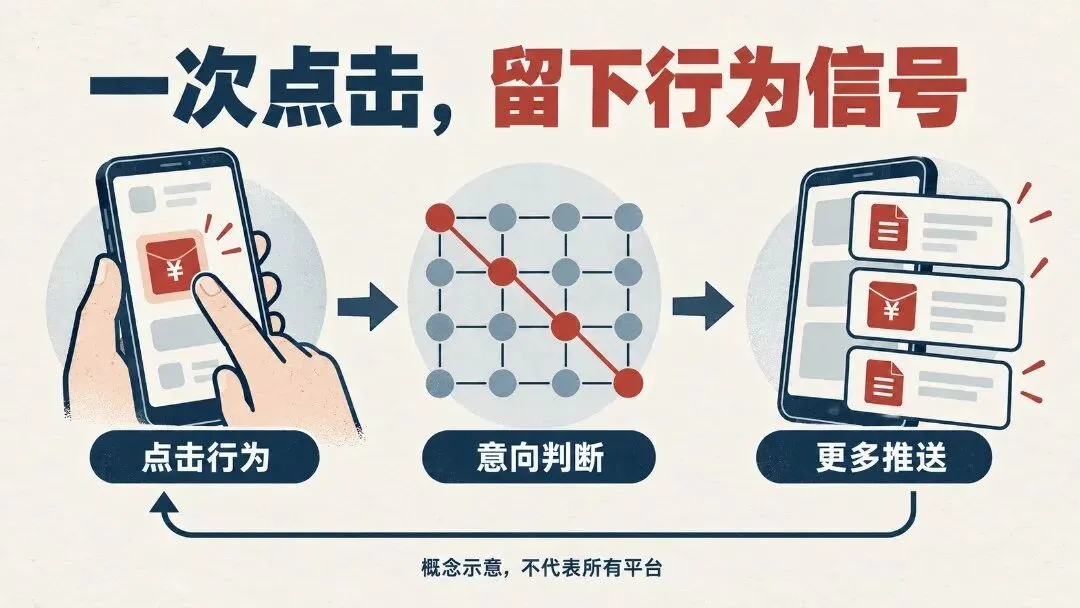
我的手指头,成了别人模型里的训练数据。
再说这门生意本身有多好做。平台把钱放出去,年化利率通常在3%到24%。而平台的资金成本呢,低得多,把一摞贷款打包成资产支持证券,卖给投资人。2025年中原消费金融发的那期ABS,规模15个亿,其中最大的一档,年化利率只有1.95%。
3%
年化利率通常
15
规模
1.95%
年化利率
一边收24%,一边付1.95%。中间的差价,就是养活整条链的利润,也是设计你手指的预算。
24%
一边收
1.95%
一边付
而代价长什么样,报道里也有。32岁的林悦,手机里躺着8个APP的还款提醒,每一笔单看都「无伤大雅」,几百到一千出头,加在一起,待还计划排到了2028年。她没买房没买车,却成了月光族,而且是为过去的消费月光。
27岁的李哲更惨一点。换个手机,发现借钱如此容易,顺手点入,从此以贷养贷。等你在一个平台借过钱,其他平台很快会围上来。借1万实际到手8千的,借5千一周后还6千的。最后滚雪球滚到失控,向父母求助收场。
所以我后来想明白了一件事。
你以为你是在付款,其实你是在签一张借条。
你以为是你没忍住,其实是有人花了十年,就研究怎么让你忍不住。
这边是正规军,产品团队、算法团队、行为心理学顾问、一轮又一轮的A/B测试,每个人都背着KPI。那边是你,加你那只晚上十点还在刷手机的手指。
这不叫意志力的失败。这叫不对等。
写到这,我得踩一脚刹车。
因为我知道屏幕前的一些人,此刻心里可能不太舒服。也许你也在那个优惠弹窗上鬼使神差地点过一下,也许你手机里的还款提醒比闹钟还密,也许你也拉过一次征信报告,看着上面几条自己都不知道什么时候冒出来的贷款记录,心里咯噔一下。
有点难堪对吧。觉得自己怎么这么好骗。
但我想跟你说句掏心窝子的话,这不是你的错。
这是一门生意。
你不是败给了自己的欲望,你是站在了一整条产业链的对面。对面那些把「借钱」按钮放在「帮我修图」旁边的人,那些把「每天仅需0.11元」的字号调大、把真实年化利率的字号调小的人,他们下班以后,也一样被别的APP追着借钱。他们只是希望你不明白。
0.11元
那些把「每天仅需」
而羞耻这个东西,对那门生意来说是最贵的燃料。因为羞耻的人不敢开口求助,不敢看征信报告,不敢跟家里人说实话。这门生意最希望看到的就是你闭嘴,一个人扛。
所以把「我怎么这么不自律」换成「原来是这样」,你会发现能做的事一下子多了起来。
监管也在动真格。今年3月,金融监管总局和央行出了新规,贷款平台必须以弹窗展示综合融资成本明示表,强制阅读,逐项列明每一笔息费,确认了才能签。分期乐、奇富借条这些头部助贷平台被约谈,携程、高德、同程六家出行平台也因为营销不规范被约了。往后连「低门槛」「秒到账」这种话术,都不让用了。
栅栏在修。但栅栏修到你手机上之前,你最好先认识一下那些按钮的原理。
说到这,如果你想提高自己的认知,不再中资本的陷阱,那么一定要去读《
影响力》这本书。
先把丑话说在前面。这本《影响力》,不谈网贷,不谈消费主义,全书一个字没提借钱APP。你要是想看一本骂平台的书,它不是。
它讲的东西,比这个深一层。
书的开篇是一个特别邪门的故事。雌火鸡是种典型的「好妈妈」,护起崽来不要命。但它识别自己宝宝的方式简单得吓人,就听一声「叽叽」。小火鸡叽叽一叫,它就把孩子拢到翅膀底下。
研究者做过一个实验,把一台会播放叽叽声的录音机,塞进一只臭鼬标本里。臭鼬,是火鸡的天敌。
结果这只一边泛着臭鼬的光、一边叽叽叫的标本,被火鸡妈妈稳稳地拢到了翅膀底下。
录音机一停,标本立刻被啄。
叽叽声就是开关。声音一响,程序运行,妈妈模式启动。声音一停,程序关闭。
写这个实验的人叫罗伯特·西奥迪尼,亚利桑那州立大学的社会心理学教授,在这本书里他给这起了个名字,叫「按一下就播放」。他说人类也一样,脑子里装了一堆这样的开关,只是我们自己不知道。因为要是认每一样东西都动脑子,人一天也活不下去,所以进化给我们装了捷径。捷径本身是好东西,省电。
问题是,捷径是能被别人模仿和触发的。
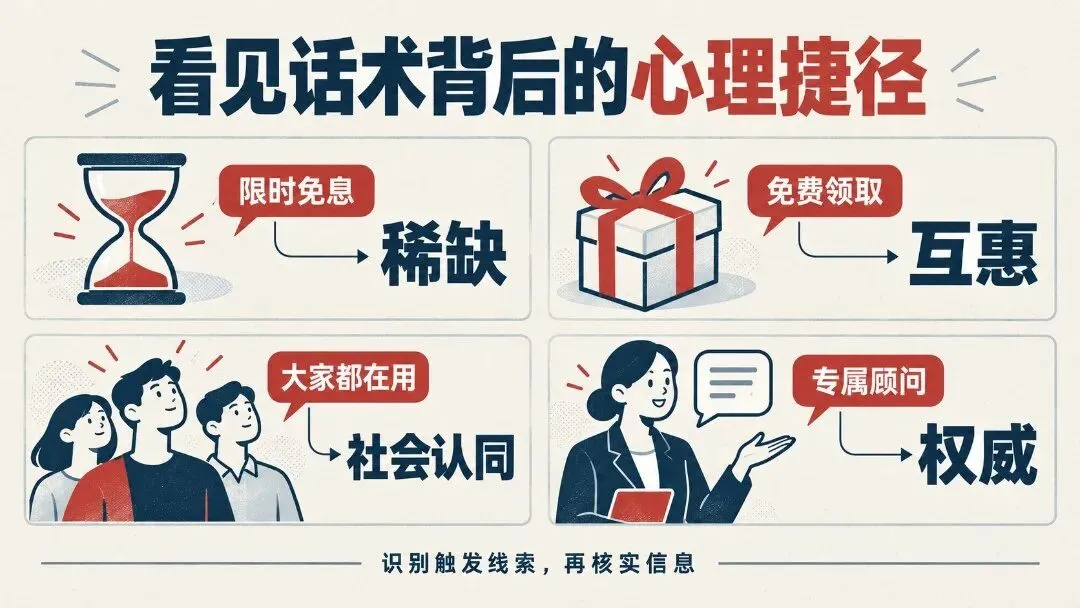
你回头看一眼那些借钱按钮。
「限时免息」,按的是稀缺。「免费领1个月VIP」,按的是互惠,收了人家东西,你总觉得欠点什么。「已有XX万人成功开通」,按的是社会认同。「AI专属顾问」,按的是权威。点过一次就对你加倍推送,按的是承诺与一致,你动过一次手指,大脑就想让你表现得前后一个样。
七种心理武器,1984年就写在这本书里了,全球卖了几百万册。2021年,七十多岁的西奥迪尼自己动手升级了一版,加了第七种武器「联盟」,案例全部换成了近十年的。
是每一章的最后一节。那一节的名字,就叫「如何防范」。
书里给的办法拢共三步。第一,遇到想让你立刻做决定的东西,先给身体按个暂停,谁催你都停三秒。第二,问自己一句,是不是有「叽叽」声在我耳边响。第三,去核实信息本身,而不是被那个声音推着走。
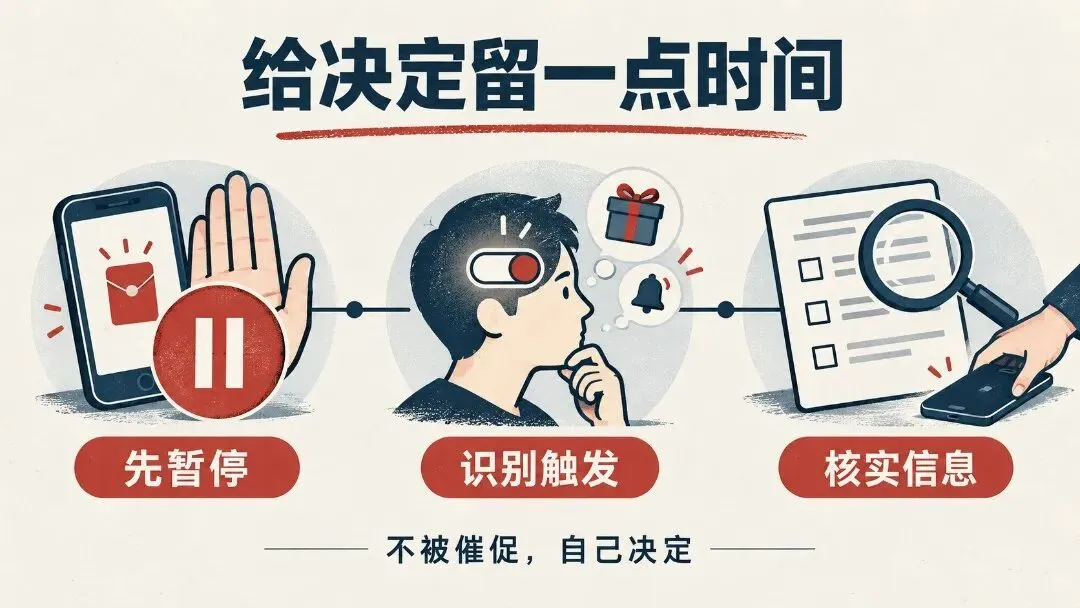
坦率的讲,我以前觉得这种书是给做销售、做营销的人看的,教你怎么说服别人。看完才发现,它的另一半身份是一份防御手册。教说服的那一半有多锋利,教你防的那一半就有多结实。
我不敢说我看完就百毒不侵了,上礼拜我还对着一个「限时立减」犹豫了三秒。但现在那三秒里,会有个声音提醒我,哎,叽叽声响了。
就这一个问题,够用了。
这本书我推荐给几种人。
如果你最近正被这些弹窗追着跑,每天都要在支付页面躲弹窗,你需要它,它能把你看不见的机关,一个一个指给你看。
如果你家里有刚上大学的孩子,第一次独立管钱,第一次面对二十万额度的诱惑,这本书建议你直接放进他行李箱。比唠叨一百句「花钱省着点」都管用。
如果你自己正背着几笔说不清的分期,心里有点乱,那这本书可能是你此刻最需要的盟友。它会告诉你,让你陷进去的不是你人格里的漏洞,是你脑子里的捷径被人看清了。而看清这件事,是能学会的。
顺手再说三件今天就能做的事,跟书无关,做了再说。
第一,打开你不常用的APP,去设置里找「额度管理」或者「借款设置」,把授信关掉。关不掉的,去问客服,问到底。
第二,去人民银行征信中心官网查一次自己的征信报告,一年有两次免费机会。重点看有没有你不认识的贷款记录。上面那位「被分期」的姑娘,就是查了才知道。
第三,以后再看到「每天仅需XX元」,别看每天,心里给它乘个几百,换算成年化,再决定动不动手。
最后,再说回那只火鸡。
那些弹窗明天还会来。晚上十点的推送会来,还款日前的「专属额度」会来,伪装成红包和积分提醒的路标也会来。「叽叽」声不会消失,因为它是我们脑子出厂自带的,拆不掉,也不必拆。
区别只在于,听过火鸡故事的人,会在那声叽叽响起的时候,多停那么一秒。
一秒,够看清那只臭鼬了。
以上,既然看到这里了,如果觉得不错,随手点个赞、在看、转发三连吧,如果想第一时间收到推送,也可以给我个星标⭐~
谢谢你看我的文章,我们,下次再见。