ARTICLE · 1150061
AI Agent需要钱包,金融基础设施会怎样变?
让AI帮忙挑酒店,和让AI直接付房费,是两件事。
前者给建议,后者动用我们的钱。当AI Agent——能调用工具、连续执行任务的智能代理——开始替人下单,支付行业也会迎来一类新的客户需求。
Agent需要怎样的钱包?交易增加之后,收入会流向谁?
01一次任务,怎样变成一串交易
可以设想一个任务:帮我安排下周出差,在预算内订好机票和酒店。
交给Agent后,软件需要拆解目标、调用不同服务,并根据结果继续行动。一句需求,背后可能对应多个商户和多笔支付。
其中一部分只是原有消费换了入口。酒店还是那家酒店,房费也没有因为AI下单就增加。支付行业能否获得增量,要看Agent能否减少中途放弃,让更多需求真正成交。
另一部分,则可能来自过去不值得单独付费的小任务。比如,研究Agent为了完成一份分析,临时购买一份数据、调用一次收费检索,或者租用一小段算力。
如果每次都要人注册账户、充值、确认,小额服务很难顺畅接入任务。软件能在预算内自动采购后,原本嫌麻烦而放弃的需求,就有机会变成交易。
Agent带来的机会,既包括重新分配已有订单,也包括降低交易门槛,形成新的付费需求。
模型判断更便宜、执行更可靠,会让更多任务值得交出去。随后,支付频率和交易对象也可能增加。这个变化能走多远,取决于完成任务的总成本,包括模型、外部服务、支付和出错后的处理成本。
02钱包里,先装进身份和规则
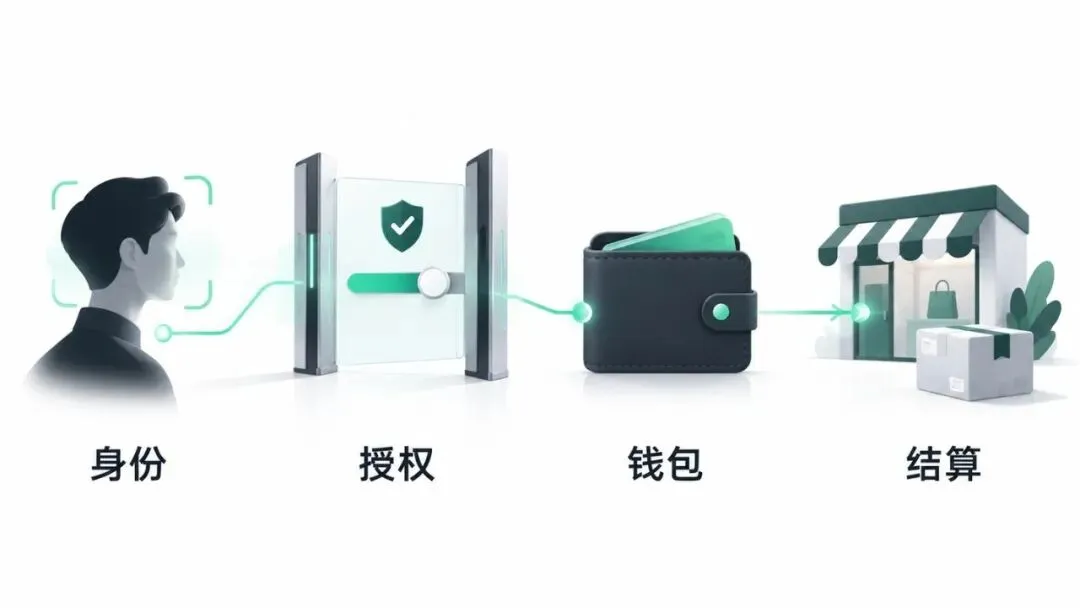
一旦软件能够花钱,就需要回答四个问题:代表谁、能做什么、钱在哪里、如何付给对方。
身份把Agent与用户或企业联系起来;授权规定它的活动范围;钱包或账户提供可用资金;支付与结算系统负责把钱转到收款方。
这些环节可以由不同公司提供,也可以被整合进同一个产品。我们口中的“Agent钱包”,有时是存放资金的链上地址,有时只是调用已有银行卡的支付权限。
例如,“每晚不超过800元”仍然不够完整。酒店是否可取消?能否提前扣款?价格变化后要不要重新确认?规则越清楚,用户越有可能放心地让软件连续执行。
Visa的智能商业方案就在处理这些问题:为Agent绑定支付凭证、验证用户指令,再核对支付动作是否符合授权。支付凭证可以理解为代替真实卡号、用于特定支付场景的数字通行证。
交易出了问题,还要能查清当时授权了什么、软件实际做了什么。这直接关系到退款、争议处理,以及下一次是否愿意继续授权。
让AI安全地花钱,需要一套能限制权限、追踪交易和处理错误的系统。 这也是支付基础设施有机会持续收费的原因。
03银行卡和稳定币,分别解决什么
买机票、订酒店这类消费,接入已有银行卡网络是一条自然路径。商户已经有收款和售后流程,Agent只需在用户授权下发起购买。
对Visa这类公司来说,已有的商户连接、认证和交易处理能力,可以继续服务新的购物入口。AI越能融入这套体系,商户需要改造的环节就越少。
软件之间的资源采购,需求会有不同。
一个Agent可能临时向不同服务商购买数据,每次金额很小,还希望付款后立刻继续任务。这时,支付工具能否方便地被程序调用、能否低成本处理小额交易,就更重要。
稳定币由此获得了应用空间。它是力求维持相对稳定价值的数字代币,USDC以美元为锚,软件可以通过链上钱包持有和转移它。
Coinbase的Agentic Wallet已经支持Agent持有USDC,并通过x402为服务付款。x402可以理解为一种把付款接入软件服务请求的协议。人负责充值和设置限额,Agent在规则内采购。
当然,企业也可以采用预充值、订阅或月结。若服务商比较固定,集中结账同样方便;面对临时、跨平台的服务采购,可编程钱包才更容易体现灵活性。
因此,两条路线的竞争会发生在具体任务里:商户接受什么、费用是否划算、退款如何处理、合规能否满足。稳定币的采用,需要来自这些环节的实际改善。
04谁接触用户,谁连接交易
把整个过程串起来,Agent金融基础设施有几个不同的位置。
最上游是入口:谁接到用户的需求,谁就有机会影响商品推荐、服务选择和付款路径。模型或应用平台掌握的,是交易开始前的选择权。
往后是身份与授权、钱包与资金、支付与结算。它们分别解决信任、预算和资金转移。商户一侧,还需要准确的商品、库存、价格和订单系统。
Shopify的Agentic Storefronts就在连接商户与AI购物渠道,并接入结账和订单管理。消费者可以从聊天窗口开始购物,后面的库存、履约和售后仍需要商业系统支撑。
这些位置的价值不一样:入口影响订单流向,支付网络承接交易,钱包方便软件使用资金,商户系统保证商品能被找到、订单能被完成。
一家公司的议价能力,取决于它掌握的环节是否难以替代。入口若能方便切换支付服务,就有条件压低费用;基础设施若连接了大量商户,并积累可靠的授权和风控能力,也更容易被持续使用。
这场竞争会同时围绕用户入口和交易网络展开。 做出钱包只是接入这条链,持续被选用才能形成生意。
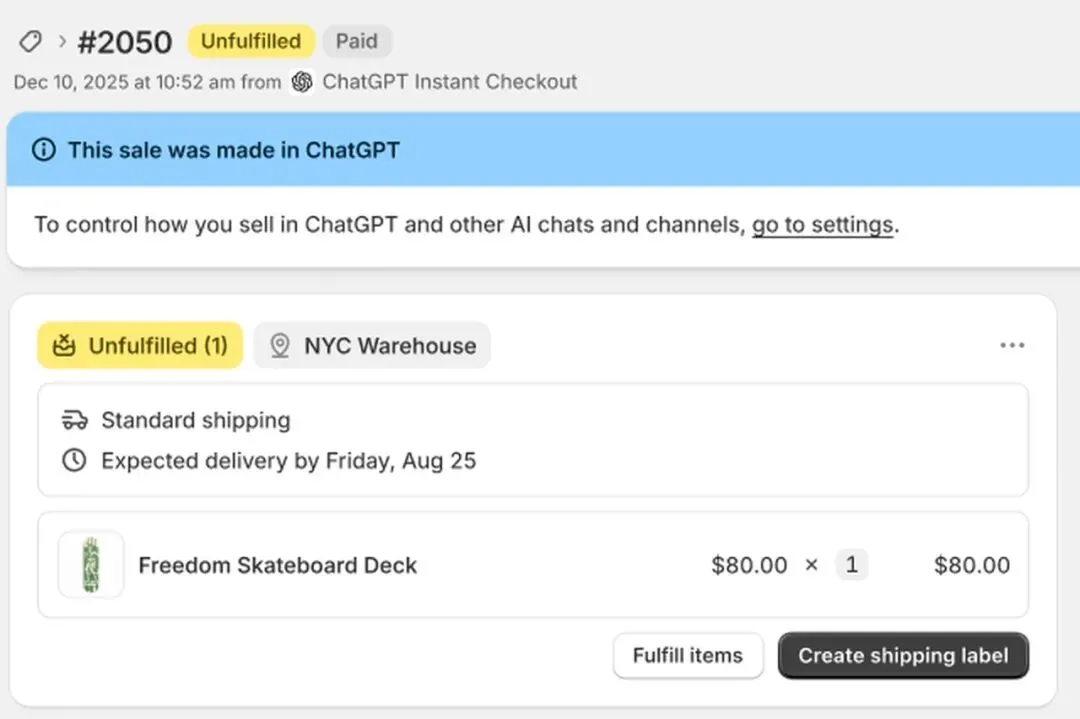
图3:来自AI购物渠道的订单。来源:Shopify。
05交易增长,怎样传到利润
研究相关公司,可以沿着各自的收费方式往下推。
Visa对应的是交易网络。Agent促成更多订单,有机会增加网络业务;已有消费只是换了下单方式,对总交易规模的推动就有限。新增认证、风控等服务,也需要找到愿意付费的客户。
Coinbase对应的是钱包和链上服务入口。钱包被持续使用后,可能带来资金转入、兑换等服务需求。值得跟踪的是活跃付费客户、服务收入与维护成本,钱包创建量主要说明接入规模。
Circle的逻辑更接近资金余额。公司在2026年5月推出Agent Stack,参与Agent工具和服务建设;现阶段收入结构中,储备收益仍占重要位置。
2026年第二季度,Circle总收入及储备收益约7.01亿美元,其中储备收益约6.68亿美元,来自支撑稳定币兑付的储备资产。
同一季度,平均USDC流通量同比增长25%,储备收益增长5%。公司解释,储备回报率下降抵消了部分规模增长。
Agent交易要推动这部分收益,需要进一步带动平均资金余额。 同一笔USDC转得更快,可以支持更多交易,却不一定需要同比例增加余额。余额增加后,利率和分销成本又会影响最后留下的利润。
Shopify则要看AI渠道带来了多少成交,以及商户是否因此更多使用它的结账、支付等商业服务。新渠道能否增加订单、提高商户留存,比接入了多少个AI入口更接近经营结果。
沿着这条链,采用、成交、收入和利润,是需要逐步验证的不同阶段。
最后
模型负责理解目标,金融基础设施负责把授权变成可执行、可追踪的交易。
传统支付网络承接消费订单,链上钱包寻找软件采购需求,商户平台连接商品与履约。各自的机会,都要通过持续使用和明确收费兑现。
接下来值得跟踪的,是人愿意交出多少授权、Agent完成了多少真实交易,以及哪些公司因此获得了新增收入和利润。
AI的钱经过哪里,价值就可能在哪里形成;能留下多少,取决于那个环节提供了什么不可轻易替代的服务。