ARTICLE · 1153277
为什么每个APP都想抢着借钱给你
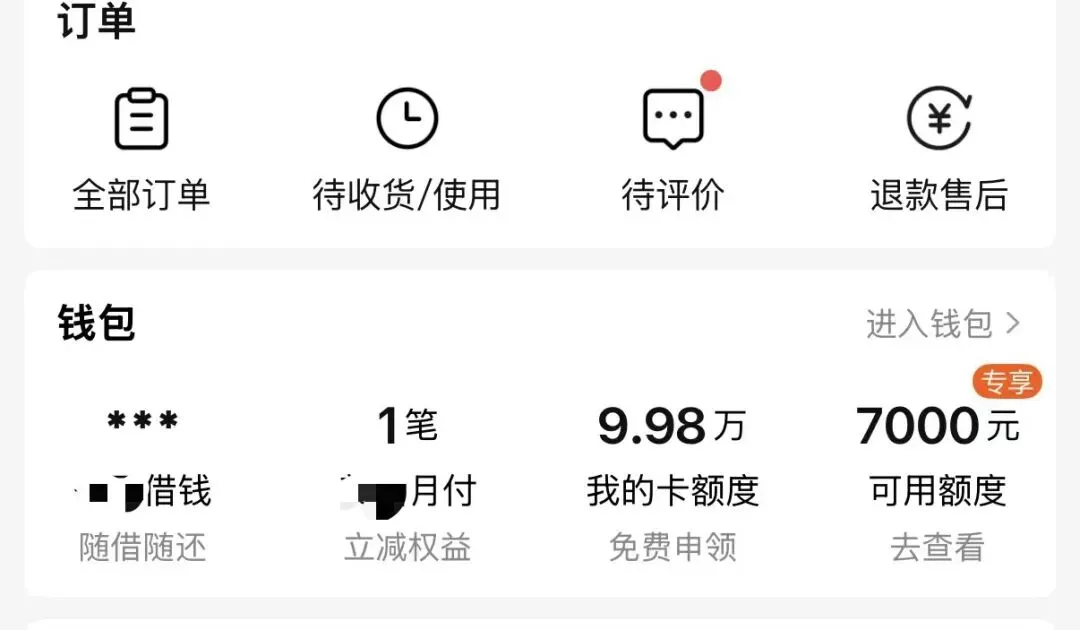
现在手机里装的 APP ,但凡叫得出名的,都在倾力向你推荐借钱。
聊天的、点外卖的、打车的、看视频的、买东西的、修图的、存照片的、甚至杀毒的都来搞!
借钱入口各显神通,有的摆在首页,有的藏在"我的"里头,还有的等到付款那一步弹出来。
一、钱不是它们的
这些 APP 不是银行。钱是银行和持牌消费金融公司的。APP 就是一个入口。
网贷年化利率通常在 3% 到 24%。平台拿到这笔钱的成本要低得多。
2025 年,河南中原消费金融公司发行过一期个人消费贷款 ABS,叫"鼎柚二期",规模 15 亿元,其中 A 档 11.06 亿元,年化利率 1.95%。
它拿钱的成本是 1.95%。贷给个人是 3% 到 24%。
这门生意普遍的做法:一种是平台持牌自己放,一种是替持牌机构导流,收一笔服务费。
现在这些 APP 大多都有自己的金融信贷公司,仔细想想现在那几个头部科技公司,哪个没有?
二、为什么偏偏是你
董希淼是招联首席研究员,他在接受采访时说:各大 App 竞相上线借贷功能,背后是流量变现与利润增长的双重驱动,也是平台把庞大用户流量直接变现的最短路径。
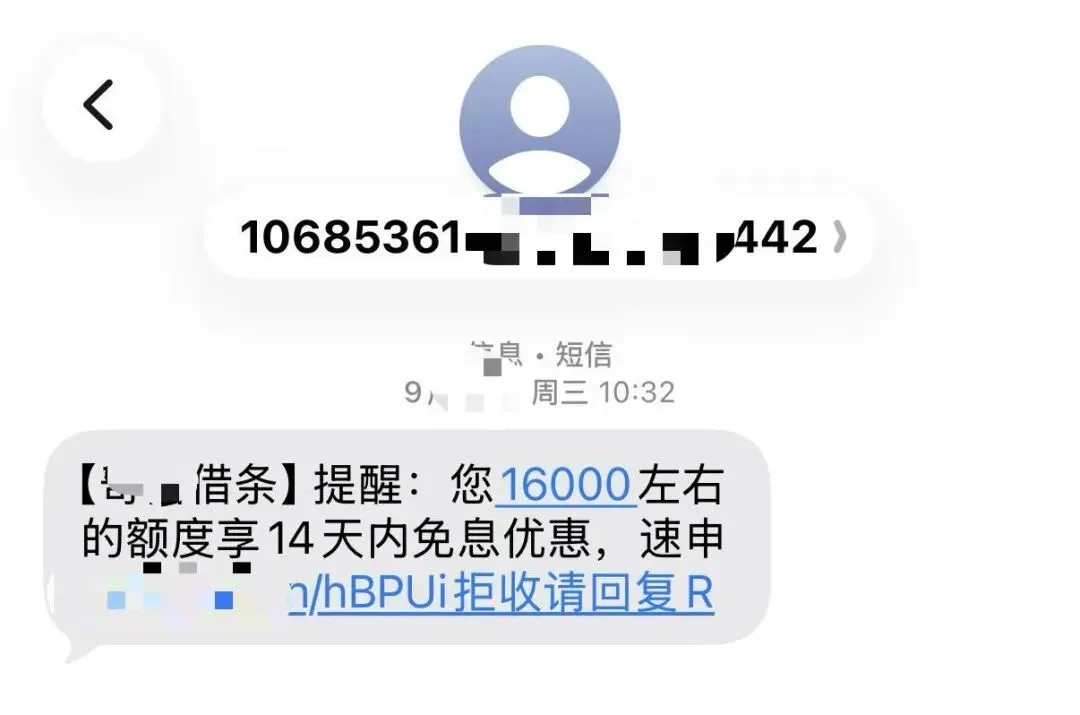
一位算法工程师说:信用卡账单日之后、还款日之前,这段时间被判定为"支付压力期",是推送的黄金窗口。
可见算法面前,个人已经没有秘密可言了。
三、"分期"不是分期
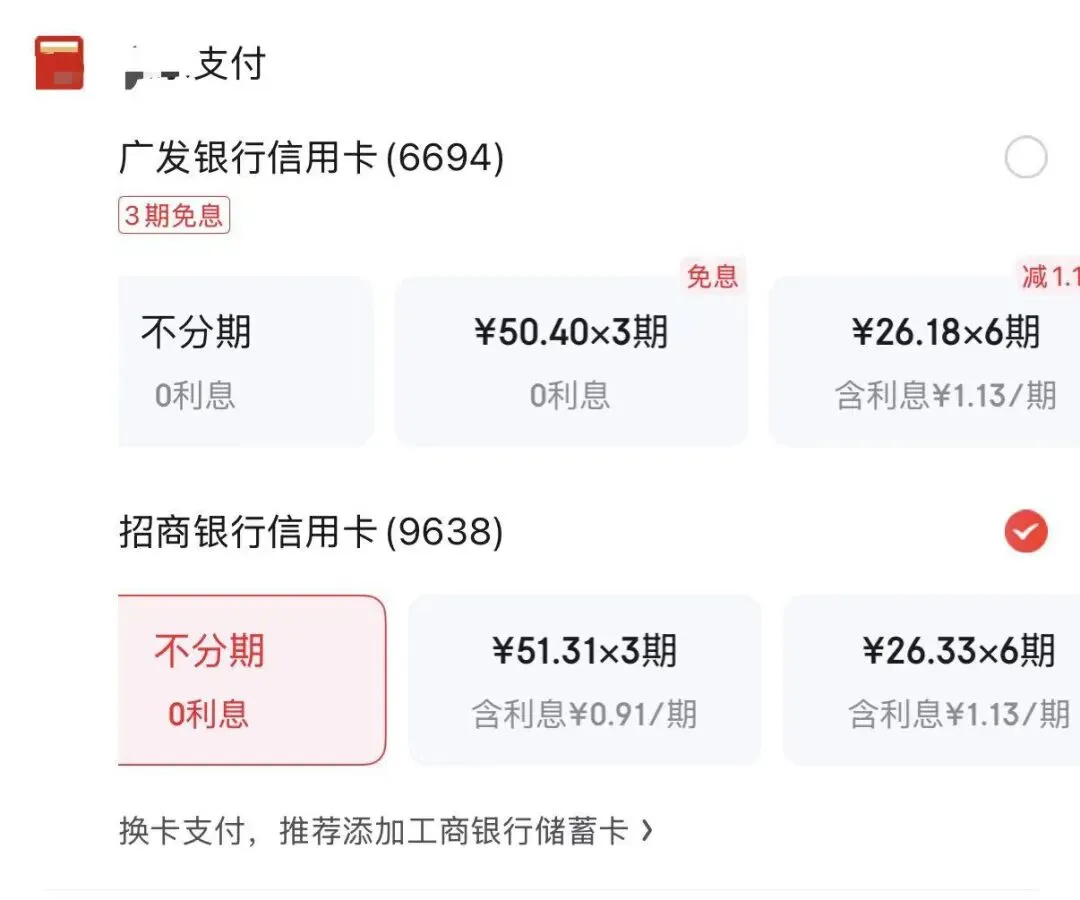
各大 APP 订单支付页面,分期支付已经排在了最前面。
可很多人不知道的是,分期不只是你分几次还款就完事,它在你的征信报告上显示为消费金融公司的个人贷款记录。
买的时候选的是"分期",征信上写的是"贷款"。
四、利率这笔账
一款购物 APP 的借钱页面写着"年利率最低 3.9%"。实际上你完善信息后开始申请,页面上的年利率变成了 14.6%,甚至更高。
一款短视频 APP 的借钱产品,推广页写着 3.06% 到 23.76%,点进去是 18%。
工行融 e 借、建行快贷、交行惠民贷、招商闪电贷这几家银行的,信用良好的时候多在 4% 以下。
2021 年,央行发过公告(2021 年第 3 号),要求所有贷款产品明示年化利率。
24% 这个数来自最高人民法院的文件:超过年利率 24% 的部分,人民法院不予支持。
五、个人贷款新规
8 月 1 日,《个人贷款业务明示综合融资成本规定》已经生效。
借钱之前,必须弹出一张"综合融资成本明示表",逐项列清所有息费,还设了强制阅读时间。表上要写明:除已明示的项目外,不再收取任何息费。
9 月 30 日,八部门的《金融产品网络营销管理办法》实施。不得使用"低风险""低门槛""秒到账""低利率""无成本"这类诱导性用语。弹窗广告必须显著标明关闭标志,提供一键关闭。
六、结尾
分期、贷款的情况,千人千面,每个人都有自己原因,不评价好或不好。
我只是觉得,网贷利息太高了,实在要用钱,不如走正规银行贷款,利息低很多。
当然,最好还是不要贷款或分期,挣多少花多少,会省去很多烦心事!