ARTICLE · 1155384
中国AI手册第3篇:AI助手发布浪潮,中国映射利好腾讯
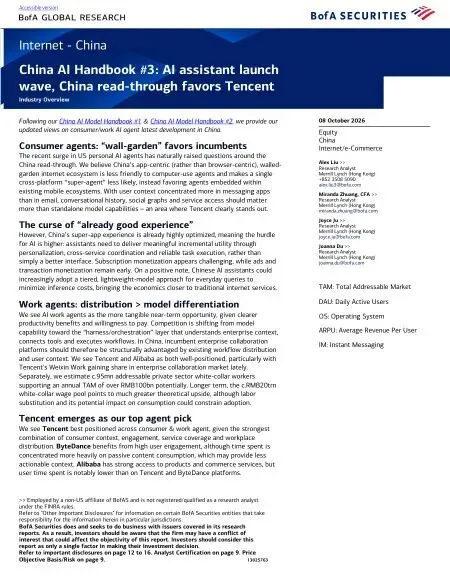
摘要美银美林《中国AI手册第3篇:AI助手发布浪潮,中国映射利好腾讯》认为,中国“围墙花园”生态不利于跨平台电脑操作型智能体,更利好嵌入既有移动生态的智能体,腾讯为消费者与工作智能体首选,予以买入评级(目标价HK$780)。一、生态重于模型:用户上下文更集中在即时通讯而非邮箱,对话历史、社交图谱与服务获取比模型能力更关键,腾讯最突出;单一“超级智能体”在中国难现,各生态智能体将共存。二、体验“已足够好”反成门槛:中国超级App体验成熟,AI须靠个性化、跨服务协同与可靠执行创造增量价值;订阅变现艰难,广告与交易变现仍处早期,分层轻量模型可压低推理成本。三、工作智能体更易落地:竞争重心由模型转向“编排层”,掌握工作流分发的企业协作平台结构性占优,腾讯与阿里均具优势、WeCom份额提升;估计私营部门白领约9500万人,企业智能体年TAM可超人民币1000亿元。四、消费级聊天机器人差异化与数据飞轮有限,字节用户规模领先但日均时长相近,订阅上行空间有限。五、关键数据:字节应用时长份额由2025年8月的34%升至2026年8月的41%(腾讯29%、阿里5%);DeepSeek单用户日均17.2分钟居首;腾讯WorkBuddy居PC端AI办公智能体首位。
风险提示和免责
风险提示:一、消费级AI差异化有限、数据飞轮偏弱,订阅变现艰难、广告与交易变现尚处早期;二、超级App体验成熟,AI增量价值不足则付费意愿受限;三、中国企业或比全球同业更倾向裁员降本,AI替代工资支出可能削弱消费需求、制约渗透;四、操作系统级智能体或改变流量入口;五、腾讯面临新流量平台竞争、金融科技与游戏监管、新游流水走弱、AI投入拖累利润、宏观与地缘制裁等风险;六、阿里巴巴面临宏观与消费走弱、AI与云需求放缓、资本开支超前变现、监管趋严、电商与云竞争加剧等风险。
免责声明:本内容基于美银美林于2026-10-08发布的研究报告《中国AI手册第3篇:AI助手发布浪潮,中国映射利好腾讯》整理,仅供研究参考,不构成任何投资建议;投资者应独立判断并自行承担投资风险,据此操作,风险自担。