ARTICLE · 1158391
被AI冲击的软件公司,正悄悄靠AI赚钱 | ETF风向标
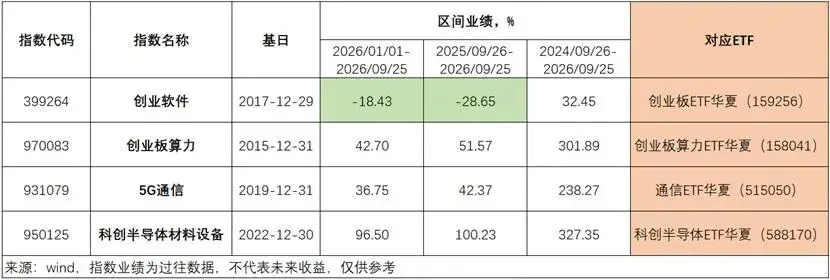
近年A股科技行情摧枯拉朽,但科技股与科技股的悲欢并不相通。光模块、半导体涨得猛,软件黯淡无光。从下图可见,截至9月底,在近1年、近2年的维度上,创业软件指数大幅跑输创业板算力、5G通信、科创半导体等更偏硬件的科技指数。
海外市场同样如此。英伟达、镁光是猛,Salesforce、Adobe、ServiceNow等软件也是惨。
硬件走强,软件孱弱,市场在定价的是:当越来越多人用Agent就能写代码、自主搭建服务系统,那软件的生产过程就被大幅简化、门槛降低、供给端大幅扩张了。
但这也恰好证明了,对软件的需求没有消失。能跟上时代的软件服务才能新的AI时代立足。
问题是:谁能跟上?怎么跟上?在A股市场上其实过去、现在都不乏适应时代、顺利转型的软件公司,今天我们就仔细盘点一下。
01、软件“完蛋”的两个理由:成立,但并不是全部
市场看空软件的理由有两个。
第一个:需求侧,按席位收费的商业模式岌岌可危。
传统SaaS的商业模式很简明:企业买多少个账号,SaaS公司收多少钱。
上过班的人都知道,公司买的很多软件服务,一般使用率都比较低。而软件公司卖更多的席位,边际成本却越来越低。也就是说,大量低使用率的席位撑起了原本软件公司的收入。
但进入Agent时代,情况变了,软件公司可能很难继续“吃空饷”。
一方面,如果AI Agent直接完成了原本10个员工干的活,企业只需留3个员工,那剩下7个的软件订阅费直接消失。
另一方面,现在不一定按订阅用户数量来付费,而可能按实际使用来计费。麦肯锡2026年数据显示,AI解决一次问题成本约0.62美元,对比人工坐席7.40美元——差了12倍。IDC预测到2028年70%的厂商将调整纯按席位定价,转向按用量、Agent或结果计价。
第二个:供给端,软件的护城河在AI面前迅速变浅。
过去SaaS存在是因为人类需要UI跟数据库交互,AI没这个限制,直接连数据库就能干活。过去需要数年工程能力积累的东西,现在用AI几周就能搭出来。
二级市场最怕的鬼故事之一,就是像这样的“供给侧增多”了。这意味着原来占据较大市场份额的公司的利润水平、市场地位不再稳固,甚至整个行业的利润水平都可能下降。
这两个理由是成立的,但并不是全部的图景。
AI是一种新的竞争要素,而竞争要素是会发生转移的。那些在时代转移中抓住了新核心竞争要素的公司会更强,抱着旧竞争要素的公司则会出局。
这一幕,软件行业不是第一次经历。在A股内部就有这样的先例。
02、一个曾经穿越风暴的例子
1998年,几个年轻人在北京的地下室成立了一家计算建筑工程造价的软件公司,就是帮建筑公司算清楚"盖一栋楼要花多少钱"。
在那个年代,全国的建筑预算员对着纸质图纸、摁着计算器,一根梁一根柱地手算工程量。这公司的目标很简单:"让预算员甩掉不同的图纸和计算器"。
在随后的20年里,这家公司在中国基建的大贝塔之下,经历了两次竞争要素的转移。
第一次,是把工程行业的造价流程标准化。2000年代初的建筑业,全国没有统一的数据格式。设计院算一套,施工单位算一套,造价咨询再算一套,几百种互不兼容的Excel底稿并存。该公司做的不是简单地把计算器换成软件,而是把工程量清单的编码规则、定额套算的流程、材料价格的引用方式,统一成了一套数字标准。
第二次,是"从U盘到上云"。该公司原本的产品是一个U盘:用户购买造价软件后,得到对应的密码,即可解锁使用。这个边际成本是低了,但是盗版多。在云计算出现后,该公司抓住了这个契机,从2017年开始试点云化,把原来买断制的造价软件改成按年订阅、数据存云端。这不仅减少了盗版问题,还改变了以往的生产关系:以前造价计算软件2-3年更新一次,上云几乎时刻都是最新的版本,大幅改善用户体验。
连续翻过两座山,该公司后来也成了A股里的著名牛股。讲这个例子,当然不是推荐个股。而是因为:
当下SaaS行业面对的,和该工程造价软件公司曾经面对的,是同一个配方。市场看到的是利润崩了、估值崩了、商业模式要完了。但真崩的不是需求,是旧竞争要素。
每一次时代变化、竞争要素转移,都有一批公司掉队、另一批拿到新门票。
当下软件和SaaS面临的,就是又一次转移,只不过这次推动转移的力量成了"AI Agent"。
03、怎么才能跟上时代
(1)其中一种可能路径,是成为数据供应商。
AI三要素,算力、算法、数据,其中,数据是软件公司在AI Agent时代最重要的资产之一。
例如,同花顺的客户数量与行为数据,以及iFinD拥有3000余项指标的时间序列数据,每日跟踪2000多家上市公司、400个行业信息网站、50个财经媒体动态情报。它自己也意识到数据积累是最重要的资产,在2026年3月,同花顺推出iFinD MCP,让外部AI Agent直接调用其金融数据库。(仅作为案例说明,不作个股推荐)
Agent入口谁抢到不重要,底层数据都得从我这接。
(2)另一个可能路径,是打造匹配AI基建的操作系统。
在传统基建时代,上述的计价软件公司找到了工程造价标准化的需求。在AI基建时代,从电源系统到AIDC,大量基建需要上马、大量的新标准需要建立。
中国信通院的数据还揭示了一个巨大的结构性缺口:2025年全国智能算力供算量约38亿卡时,实际用算量仅14亿卡时,利用率约36.8%。超六成算力在闲置。GPU不是简单的“够不够”,还存在"用电峰谷、算力调度、模型适配、计量计费、全链路运营"等问题,都需要解决。
事实上也有原本的软件服务公司开始转型。
例如润泽科技,2025年营收56.74亿元,同比增长30%,归母净利润50.50亿元,同比增长182%。全国7个AIDC算力集群、32万架规划机柜、行业首例单体100MW超大规模智算中心、自研液冷技术PUE压到1.15。(仅作为案例说明,不作个股推荐)
又如宏景科技,2022年上市时的标签还是智慧城市公司,2023年底把三个智慧城市募投项目停了,2.09亿募集资金转向智算中心。2025年算力服务收入9.04亿元,同比增长94%,2026上半年16.89亿元,同比增长175%。这是一场典型的竞争要素切换。(仅作为案例说明,不作个股推荐)
04、相关ETF
上述提到的两家公司,润泽科技和宏景科技,有一个很有意思的“巧合”:
它们同时是创业板软件ETF(159256)和创业板算力ETF华夏(158041)跟踪指数的的成分股。
还不止它们两个。从下图可见,软通动力、网宿科技、光环新网、奥飞数据等也都同时在这两个指数里。
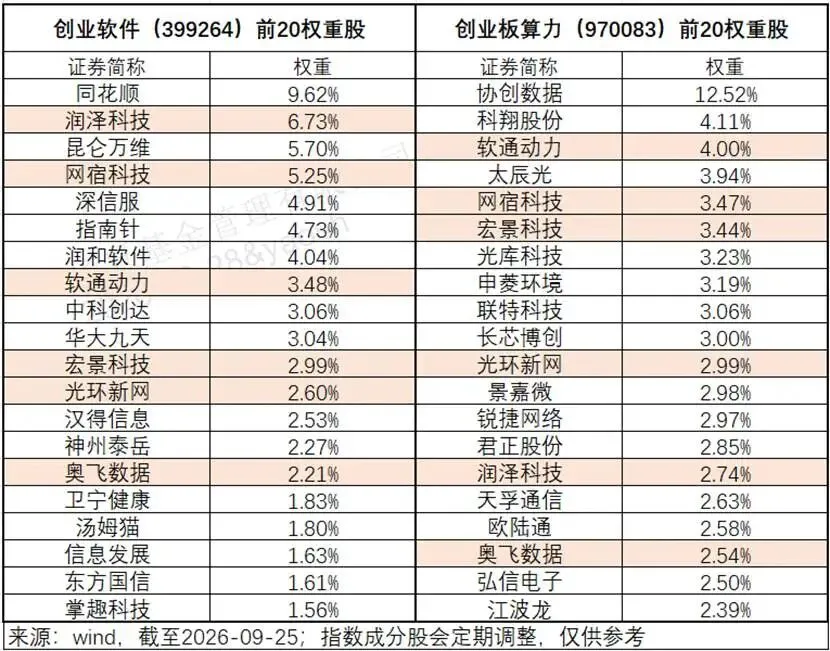
这已经不是巧合。在AI时代,软件和算力基础设施的边界出现了一定的模糊。一家"软件公司"的核心资产可能是数据中心;一家"算力公司"的护城河可能是调度算法;旧分类体系在一定程度上失效了。
这也说明,在竞争要素快速转移的时代里,挑个股的风险比挑赛道大得多。在这个情况下,配置具有准入门槛+优胜劣汰机制的指数,风险往往比押个股小。
而创业板本身就是新陈代谢飞快的指数,2014年底创业板指十大权重股如今只剩东方财富和汇川技术还在,宁德时代、中际旭创等一批后起之秀光芒四射。
所以,在这个竞争要素因为AI出现、爆发式发展而快速变化、转移的时期,放在工具箱里的可能不该是单只ETF,而是涵盖数据入口、AIDC基建、算力运营的一对创业板ETF:
注:本文为作者观点,仅供参考。
下滑查看产品信息与风险提示:
数据来源:wind,ifind,上市公司公告,华夏基金,以上个股不作为推介,截至2026年9月23日。
创业板算力基础设施指数表现:指数2023-2025年完整年度涨跌幅为48.46%、34.97%、79.34%。指数历史业绩不预示基金产品未来表现。基金有风险,投资须谨慎。ETF为场内交易型指数基金,二级市场价格存在折溢价与流动性风险,基金表现与跟踪指数可能存在跟踪误差,过往业绩不代表未来收益。
上述基金风险等级为R4(中高风险),属于股票基金,风险与收益高于混合基金、债券基金与货币市场基金。个股不作为推荐。投资者在投资基金之前,请仔细阅读基金的《基金合同》、《招募说明书》和《产品资料概要》等基金法律文件,充分认识基金的风险收益特征和产品特性,并根据自身的投资目的、投资期限、投资经验、资产状况等因素充分考虑自身的风险承受能力,在了解产品情况及销售适当性意见的基础上,理性判断并谨慎做出投资决策,独立承担投资风险。指数表现不代表产品业绩,二级市场价格表现不代表净值业绩。本基金为ETF基金,投资者投资于本基金面临跟踪误差控制未达约定目标、指数编制机构停止服务、成份券停牌等潜在风险、标的指数回报与股票市场平均回报偏离的风险、标的指数波动的风险、基金投资组合回报与标的指数回报偏离的风险、标的指数变更的风险、基金份额二级市场交易价格折溢价的风险、申购赎回清单差错风险、参考IOPV决策和IOPV计算错误的风险、退市风险、投资者申购赎回失败的风险、基金份额赎回对价的变现风险、衍生品投资风险等。