ARTICLE · 1177324
经济学权威被Excel公式击倒:一份家庭作业撼动全球紧缩政策
一个博士生,一份家庭作业,和一条不存在的“红线”
2013年春天,马萨诸塞大学阿默斯特分校经济学系,一名28岁博士生正在为课程作业发愁。 他叫托马斯・赫恩登(Thomas Herndon)。导师布置的任务并不复杂:挑选一篇影响力较高的经济学论文,尝试复现它的实证结果。赫恩登选中一篇学界重磅成果---卡门・莱因哈特(Carmen Reinhart)与肯尼斯・罗格夫(Kenneth Rogoff)在2010年发表的论文《债务时代的增长》(Growth in a Time of Debt)。
莱因哈特和罗格夫在学界分量十足:莱因哈特是哈佛大学教授、前彼得森国际经济研究所研究员,罗格夫同样任职哈佛,还曾担任国际货币基金组织首席经济学家。论文提出一个极具冲击力的结论:一国公共债务规模如果达到GDP的90%以上,经济平均增速将从3%–4%大幅下滑至-0.1%。
这条“90%债务红线”,在2010年后的欧洲主权债务危机期间,几乎被当成金科玉律。
赫恩登在电脑上录入数据、运行模型,反复验算,却始终无法复现两位哈佛教授公布的结论。多次更换计算方式,结果依旧存在明显偏差。他写信联系莱因哈特与罗格夫,申请获取原始数据表格,对方同意提供文件。
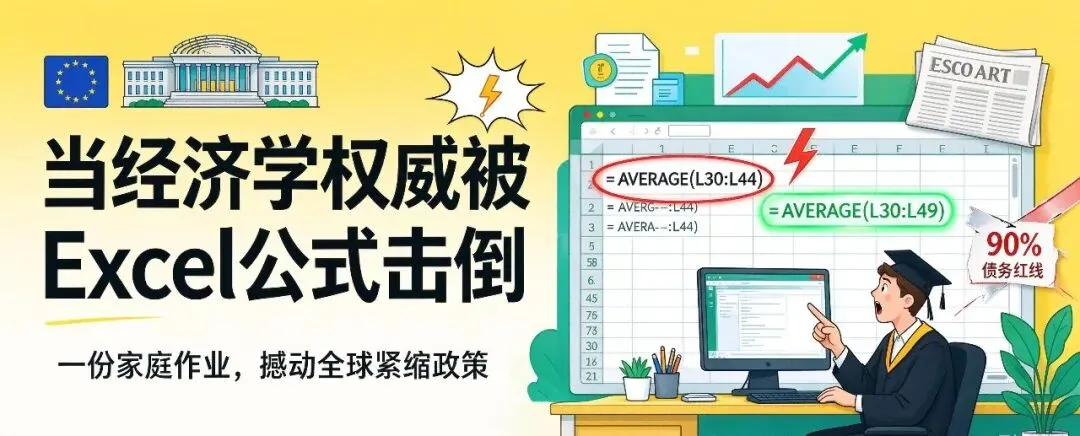
打开Excel表格的瞬间,赫恩登发现了一个极具戏剧性的疏漏。在计算20个国家样本均值的单元格,公式出现书写错误:正确公式本应是AVERAGE (L30:L49),实际录入为AVERAGE (L30:L44)。
公式少选中了5行数据,直接漏掉澳大利亚、新西兰、加拿大等5个样本。这些国家在1946至1950年间负债率偏高,但经济增长表现并不差。
这个简单的表格错误,带来了巨大的政策影响。修正样本范围之后,债务占GDP比重超90%的国家,平均经济增长率从-0.1%回升至+2.2%。
那条被欧盟经济事务委员引用、写入美国国会预算提案、被多国财长反复引用的90%临界线,根本不成立。
诺贝尔经济学奖得主保罗・克鲁格曼在《纽约时报》发表专栏,文章标题带着他标志性的讽刺风格---《Excel 的抑郁》。他写道,支撑紧缩政策的理论体系,很大程度依托少数几篇研究。政策制定者在没有充分验证的情况下采纳它,只因研究结论刚好契合决策者的偏好。
数字本身不会撒谎,但筛选与定义数字的人,会带来偏向性
如果仅仅把赫恩登的发现当成一次学术乌龙,就低估这件事的价值。
Excel 公式的疏漏,只是整个故事的冰山一角。赫恩登联合阿什、波林后续发表的反驳论文,进一步指出了论文里另一处更隐蔽的统计缺陷:样本加权规则。
莱因哈特与罗格夫的计算逻辑里,每个国家每一年的数据拥有同等权重。举个例子:新西兰仅有一年债务率突破90%,当年经济增速为-7.6%;英国有长达19年处在90%债务线之上,同期平均增速2.4%。在这套算法下,新西兰这一年的低迷数据,和英国19年稳定增长的数据权重完全等同。
如此加权方式,会让长期高负债但经济稳健的经济体,被单一国家某一年的衰退数据拉低整体均值。得出“高负债损害增长”的结论,并不是原始数据天然指向这个结果,而是统计规则人为塑造出来的。
赫恩登团队重新测算后得到截然不同的结果:债务/GDP超过90%的国家,平均经济增长率并非-0.1%,而是+2.2%。更关键的是,债务与经济增长之间的因果关系被推翻。两者的因果关系甚至可能完全倒置:经济低迷才推高债务水平,而非高额债务拖累增长。
经济体一旦陷入衰退,税收收入萎缩,刚性财政支出难以压缩,债务规模自然上行。把经济下行当成债务高企的结果,本质等同于把发烧当成感染的诱因。
那条红线为什么被需要
如果仅仅将事件归结为两位经济学家的计算失误,就看不到更深层的政治逻辑。
事件的因果顺序需要理清:并不是先有90%红线,各国才选择推行财政紧缩;而是当时各国政治力量本就倾向紧缩路线,急需一套学术理论作为支撑,这篇论文恰好提供了现成依据。
2010年欧洲深陷债务危机,希腊、西班牙、葡萄牙、爱尔兰接连爆发经济困境。政策制定者面临抉择:继续依靠财政刺激托底经济,还是削减公共开支、上调税收,以此重建市场信心。
莱因哈特和罗格夫的研究给出了看似中立客观的答案:债务一旦超过90%,经济增长就会崩塌。它看起来不再是意识形态之争,而是冷冰冰的数据、是经过验证的科学结论。
于是欧盟经济事务委员奥利・雷恩多次引用该论文;美国众议院预算委员会主席保罗・瑞安把结论写入预算方案;英国财政大臣奥斯本借助这篇研究,为本国紧缩政策辩护。紧缩政策落地希腊,公共部门裁员、养老金削减、医疗预算压缩。
赫恩登的结论公之于众之后,一个令人不安的问题浮出水面:如果这条关键红线并不存在,当年的紧缩政策,究竟建立在何种依据之上?
答案很清晰:政策方向早已确定,数据只是用来包装决策的外衣。
幸存者偏差:看不见的样本才是关键
莱因哈特与罗格夫另一部知名著作《这次不一样:八百年金融危机史》,同样值得带着批判性视角审视。
这本书收集66个国家与地区长达八百年的金融危机记录,总结出危机之后经济运行的相似规律:房价平均下跌35%,调整周期约六年;股票平均跌幅55%,下跌周期三年半;失业率平均上升7个百分点,持续四年以上;政府债务会在危机爆发后的三年平均增长86%。
这组数字整齐到让人警惕。跨越金本位、纸币体系、固定与浮动汇率,横跨农业时代到数字时代,金融危机之后的经济轨迹仿佛高度重复,波动范围被精准统计。
但这种整齐本身就是陷阱。
八百年间被纳入统计样本的,都是危机之后政权存续、留存完整历史记录的经济体。那些在危机中彻底崩溃、政权更迭,没有留下完整经济数据的地区,全部被排除在样本之外。
统计学上将这个问题称为幸存者偏差。这套均值,描述的只是成功熬过危机的国家的平均表现,而不是所有遭遇危机的社会最终结局,整体结果偏乐观。
平均数还掩盖了巨大的个体差异。房价平均调整六年,这个均值是怎么来的?瑞典1992年银行危机,仅用三年完成经济修复;日本1990年泡沫破裂,经济低迷持续三十年。把瑞典、日本和几十个其他危机样本合并计算,最后得到六年这个平均值。
但现实世界里,没有任何一个国家,真实经历“刚好六年”的调整周期。三年复苏和三十年停滞,是完全不同的社会图景。平均数只能展示这类危机的大致特征,却无法预判单个经济体最终会落入哪一种结局。而对于一个国家、行业乃至普通人而言,落在哪个区间,才是全部意义所在。
瑞典和日本当年遭遇相似的资产泡沫危机,但采取两套截然不同的处置方案,最终结局相差二十七年。瑞典快速推进银行国有化、剥离坏账、清零股东权益,快速完成损失出清;日本选择掩盖坏账、拖延处置,寄希望于地价回升。泡沫形成的底层逻辑可以被统计归纳,但泡沫破裂之后的走向无法简单预判。它由人性、金融结构、政策响应速度、政治约束,以及损失承担主体共同决定。
从“90%红线”到“AI的万亿豪赌”
读懂莱因哈特-罗格夫事件带来的教训,再回看当下围绕AI产业的各类争论,看待数据的视角会完全改变。
正反两方都能拿出海量数据支撑自身观点。
看空一方的数据:五大云厂商2026年资本开支预计约6900亿美元;头部纯AI企业全年总营收预计不超过400亿美元。麦肯锡调研显示,接近八成落地AI项目没有带来企业净利润提升,95%的生成式AI试点无法产生直接财务回报。
看多一方的数据:AI推理成本两年降幅超99.7%;数据中心GPU负载率维持在50%-70%区间,算力供给持续紧张。摩根士丹利上调2026全球云资本开支预测至约7350亿美元,同比提升约60%,连续三年增速高于60%。Alphabet、亚马逊、微软、Meta 四大云厂商同步上调资本开支指引。
这些数据本身大多真实无误。但每一组数据都绑定特定统计口径、时间窗口和筛选规则,而引用数据的人,往往不会主动说明这些前提条件。
更值得警惕的是,未来总有一天,这类数据会被赋予政策层面的意义。
一旦AI资产价格下跌、行业面临救助抉择,就会出现研究论证算力属于战略基础设施,托底投入的长期收益远高于成本。反过来,如果需要对行业进行约束管控,也会有研究指出数据中心推高居民电价、挤占电网投资,单位岗位创造效率偏低。无论看多还是看空,两边都能拿出顶级机构、严谨模型、详实数据。
莱因哈特和罗格夫的教训就在这里:数据本身没有对错,但数据常常被当成辩论武器,而非认知世界的指南针。
身居决策位置的人,看到一份契合自身立场的权威研究,天然倾向相信结论成立,很少主动索要原始数据表逐行核验。这和决策者聪明与否无关,是人类固有的证实性偏见。
克鲁格曼在专栏写下的判断,放到今天依旧尖锐:支撑紧缩经济学的知识大厦很大程度上建立在少数几篇论文之上,政策制定者未经充分检验就拿来使用,只因这些结论刚好说出那些“非常严肃的人”想听的话。
那个“认真核对表格”的人
赫恩登的故事里,有一个容易被忽略的细节。
他并不是反紧缩运动的活动者,也不是专门针对两位教授的学术对手。他只是一名博士生,在完成课程作业。导师要求复现一篇论文,他便着手复现;验算结果无法匹配,就去索要原始数据;拿到表格之后,逐行逐单元格核对。
他做的本是学术研究最基础的规范,却也是学术界常常省略的一步:重复验证。
剑桥大学出版社后续一篇评论文章提到,如果学术期刊和行业规范强制作者公开可复现的原始文件,这场争论本可以提前三年到来。关于紧缩政策的公共讨论,也会建立在更加扎实的证据之上。
仅仅三年时间差,希腊紧缩政策落地、西班牙公共部门裁员、葡萄牙养老金削减。政策带来的民生损失,不会因为多年后论文结论被推翻而消失。
赫恩登事件还有一层讽刺的后续:早在赫恩登公布Excel错误之前,国际货币基金组织就已经承认,在评估紧缩政策负面冲击时出现测算偏差,低估财政紧缩对经济的伤害。也就是说,就算不存在Excel公式错误,紧缩政策的实际负面效果,在现实中已经显现,只是没有得到足够重视。
结语:最贵的从来不是错误的数字
莱因哈特和罗格夫这件事,讨论的早已不只是一次学术失误。八百年金融危机史的数据告诉我们:危机里代价最高的,从来不是出错的数字,而是那些看似权威可靠的数据,被用来支撑错误的公共决策。
修正前的90%债务红线刊登于顶级期刊,被多国政策引用,它承载了自身无法承受的政策重量。如今AI万亿投资浪潮下,推理成本暴跌、项目高投入低回报等各类统计数据被反复引用,这些数字本身不会说话,是数字的引用者赋予数字意义,有人以此论证泡沫,有人宣称革命。而当年赫恩登坐在电脑前逐行核对 Excel,初衷不过是完成一份家庭作业。