ARTICLE · 1183840
相关学习资料
 电能服务管理平台需求规格说明书_436套软件开发需求文档_VD516-软件开发需求文档_10各类系统软件开发需求
 模板08服务业与交通运输(答题模板)-(原卷版)_07-地理-高考总复习_专项复习_2025年_2025年高考地理答题技巧与答题模板(全国通用)
 统一服务架构平台需求规格说明书_436套软件开发需求文档_VD516-软件开发需求文档_10各类系统软件开发需求_更新内容
 客户侧能量管理及信息增值服务业务需求规格说明书_436套软件开发需求文档_VD516-软件开发需求文档_10各类系统软件开发需求
 XX乳业追溯服务平台需求规格说明书-2018.01.10_436套软件开发需求文档_VD516-软件开发需求文档_10各类系统软件开发需求_更新内容
 智慧平安城市综合服务平台_开发需求规格说明书_1230_436套软件开发需求文档_VD516-软件开发需求文档_10各类系统软件开发需求_更新内容
 客户侧能量管理及信息增值服务业务需求规格说明书模板_436套软件开发需求文档_VD516-软件开发需求文档_10各类系统软件开发需求
 XX市地理信息共享服务平台--需求规格说明书_436套软件开发需求文档_VD516-软件开发需求文档_10各类系统软件开发需求_更新内容
 专题10服务业与交通运输易错提分(3大易错点)(教师版)_07-地理-高考总复习_专项复习_2025年_2025年高考地理考试易错题(新高考通用)
 信息资源整合及应用服务研究-需求规格说明书_436套软件开发需求文档_VD516-软件开发需求文档_10各类系统软件开发需求_更新内容
 XX省大医保省直经办管理服务业务指挥平台需求规格说明书_436套软件开发需求文档_VD516-软件开发需求文档_10各类系统软件开发需求
 XX企业服务总线管理平台的需求规格说明书V1.0.4_436套软件开发需求文档_VD516-软件开发需求文档_10各类系统软件开发需求_更新内容
 基于大数据平台的客户侧能量管理及信息增值服务业务需求规格说明书信_436套软件开发需求文档_VD516-软件开发需求文档_10各类系统软件开发需求
 国家抗震救灾指挥部信息支撑与服务系统软件需求规格说明书_436套软件开发需求文档_VD516-软件开发需求文档_10各类系统软件开发需求_更新内容
 XX市“五规融合”服务管理平台_需求规格说明书V2.4(修订版)_436套软件开发需求文档_VD516-软件开发需求文档_10各类系统软件开发需求_更新内容
 基于大数据平台的客户侧能量管理及信息增值服务业务需求规格说明书v1121_436套软件开发需求文档_VD516-软件开发需求文档_10各类系统软件开发需求
 XX电网公司基于大数据平台的客户侧能量管理及信息增值服务业务需求规格说明书_436套软件开发需求文档_VD516-软件开发需求文档_10各类系统软件开发需求
 专题02时事素材积累运用:纸质火车票退出历史+石宇奇登顶世锦赛+学校军训“怼脸直播”(全国通用)_专项复习_2026年-语文专项复习_资料
 重难点15服务业区位选择与交通运输(解析版)_2025年新高考资料_二轮复习_2025年高三地理高考二轮复习专项提升(新高考通用)3405802_重点·难点·热点专练(分地区)_天津专用
 重难点15服务业区位选择与交通运输(解析版)_2025年新高考资料_二轮复习_01高考语文等多个文件_2025年高三地理高考二轮复习专项提升_重点·难点·热点专练(分地区)_天津专用
 重难点15服务业区位选择与交通运输(原卷版)_2025年新高考资料_二轮复习_2025年高三地理高考二轮复习专项提升(新高考通用)3405802_重点·难点·热点专练(分地区)_天津专用
 重难点15服务业区位选择与交通运输(原卷版)_2025年新高考资料_二轮复习_01高考语文等多个文件_2025年高三地理高考二轮复习专项提升_重点·难点·热点专练(分地区)_天津专用
 专题10服务业与交通运输易错提分(3大易错点)(解析版)_2025年新高考资料_二轮复习_2025年高三地理高考二轮复习专项提升(新高考通用)3405802_易错专练
 专题10服务业与交通运输易错提分(3大易错点)(解析版)_2025年新高考资料_二轮复习_01高考语文等多个文件_2025年高三地理高考二轮复习专项提升_易错专练
 专题10服务业与交通运输易错提分(3大易错点)(原卷版)_2025年新高考资料_二轮复习_2025年高三地理高考二轮复习专项提升(新高考通用)3405802_易错专练
 专题10服务业与交通运输易错提分(3大易错点)(原卷版)_2025年新高考资料_二轮复习_01高考语文等多个文件_2025年高三地理高考二轮复习专项提升_易错专练
 专题089月热点素材汇编01(纸质火车票+80周年阅兵+潘展乐等新闻事件)(全国通用)_专项复习_2026年-语文专项复习_2026年高考语文作文写作核心技法指导(全国通用)-G393_资料
 动词时态一巩固练习-_仁爱版英语九年级下册资料包_同步讲义-V31_09总复习_动词时态I(一般现在时,一般过去时,一般将来时及现在进行时)
 动词时态一基础讲解_仁爱版英语九年级下册资料包_同步讲义-V31_09总复习_动词时态I(一般现在时,一般过去时,一般将来时及现在进行时)
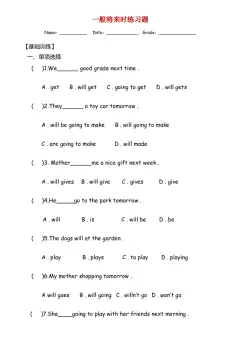 No.5一般将来时练习_初中英语语法_最全初中英语语法习题_No.5一般将来时练习
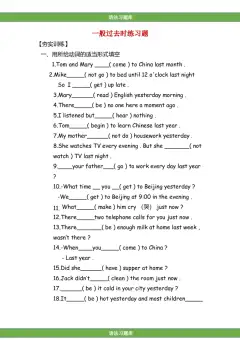 No.7一般过去时练习_初中英语语法_最全初中英语语法习题_No.7一般过去时练习
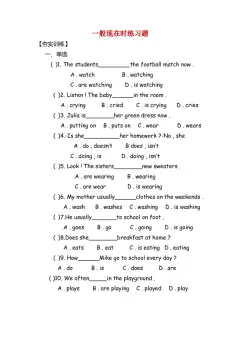 No.6一般现在时练习_初中英语语法_最全初中英语语法习题_No.6一般现在时练习
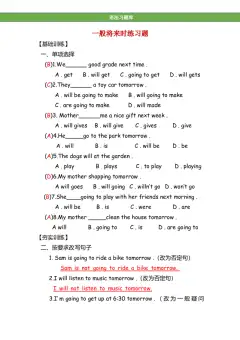 No.5一般将来时练习答案解析_初中英语语法_最全初中英语语法习题_No.5一般将来时练习
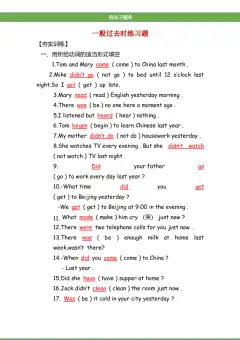 No.7一般过去时练习答案解析_初中英语语法_最全初中英语语法习题_No.7一般过去时练习
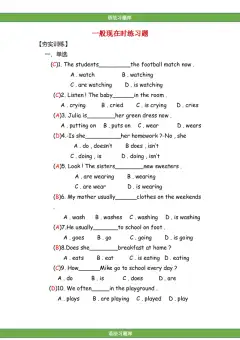 No.6一般现在时练习答案解析_初中英语语法_最全初中英语语法习题_No.6一般现在时练习
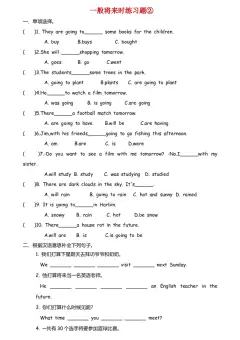 No.63一般将来时练习题②_初中英语语法_最全初中英语语法习题_No.63一般将来时练习题②
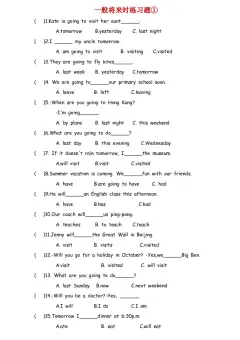 No.62一般将来时练习题①_初中英语语法_最全初中英语语法习题_No.62一般将来时练习题①
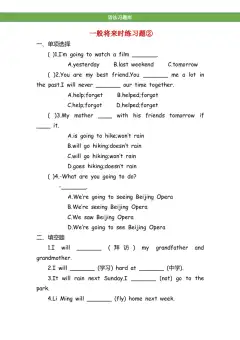 No.178一般将来时练习题②_初中英语语法_最全初中英语语法习题_No.178一般将来时练习题②
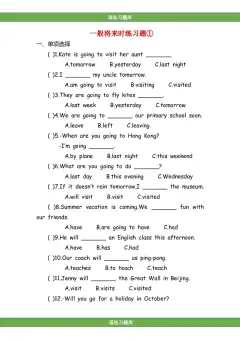 No.177一般将来时练习题①_初中英语语法_最全初中英语语法习题_No.177一般将来时练习题①
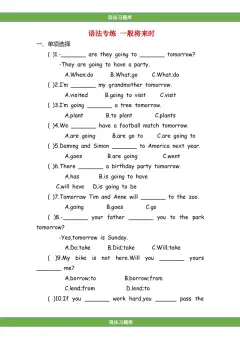 No.162语法专练一般将来时_初中英语语法_最全初中英语语法习题_No.162语法专练一般将来时
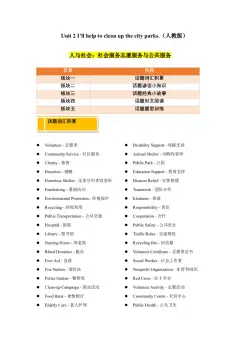 Unit2I’llhelptocleanupthecityparks.(人与社会:社会服务志愿服务与公共服务)(同步拓展阅读)(学生版)_新人教八下资料包_00、更新资料3月16日_同步拓展阅读-V33(1)_2025版
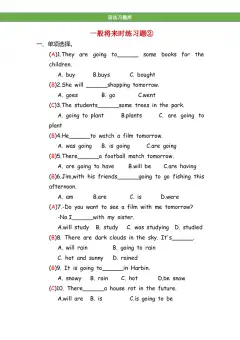 No.63一般将来时练习题②答案解析_初中英语语法_最全初中英语语法习题_No.63一般将来时练习题②
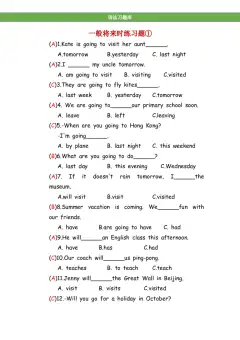 No.62一般将来时练习题①答案解析_初中英语语法_最全初中英语语法习题_No.62一般将来时练习题①
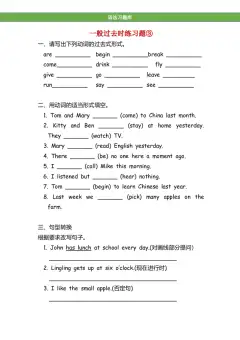 No.61一般过去时练习题③_初中英语语法_最全初中英语语法习题_No.61一般过去时练习题③
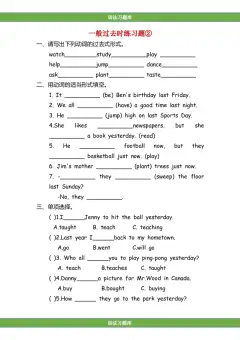 No.60一般过去时练习题②_初中英语语法_最全初中英语语法习题_No.60一般过去时练习题②
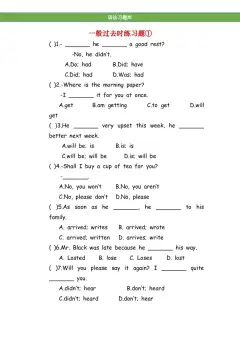 No.59一般过去时练习题①_初中英语语法_最全初中英语语法习题_No.59一般过去时练习题①
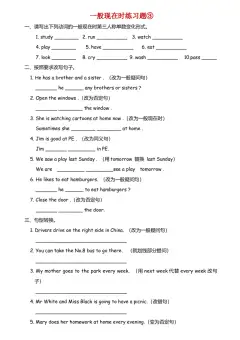 No.55一般现在时练习题③_初中英语语法_最全初中英语语法习题_No.55一般现在时练习题③
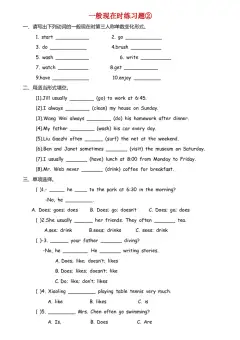 No.54一般现在时练习题②_初中英语语法_最全初中英语语法习题_No.54一般现在时练习题②
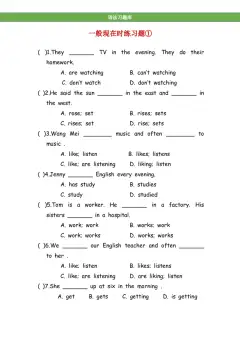 No.53一般现在时练习题①_初中英语语法_最全初中英语语法习题_No.53一般现在时练习题①
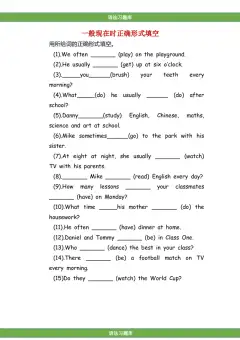 No.42一般现在时正确形式填空_初中英语语法_最全初中英语语法习题_No.42一般现在时正确形式填空
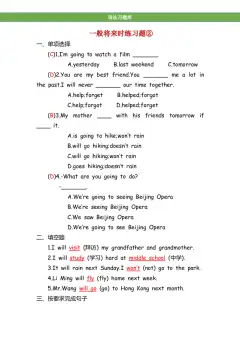 No.178一般将来时练习题②答案解析_初中英语语法_最全初中英语语法习题_No.178一般将来时练习题②
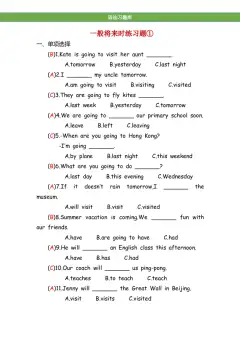 No.177一般将来时练习题①答案解析_初中英语语法_最全初中英语语法习题_No.177一般将来时练习题①
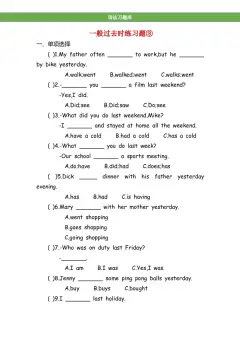 No.176一般过去时练习题③_初中英语语法_最全初中英语语法习题_No.176一般过去时练习题③
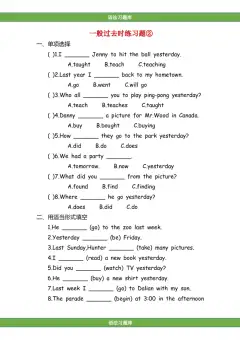 No.175一般过去时练习题②_初中英语语法_最全初中英语语法习题_No.175一般过去时练习题②
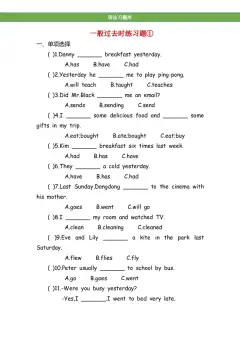 No.174一般过去时练习题①_初中英语语法_最全初中英语语法习题_No.174一般过去时练习题①
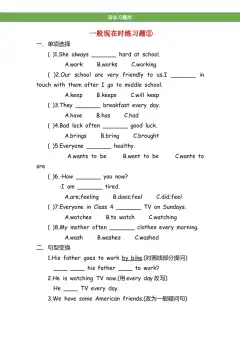 No.173一般现在时练习题②_初中英语语法_最全初中英语语法习题_No.173一般现在时练习题②
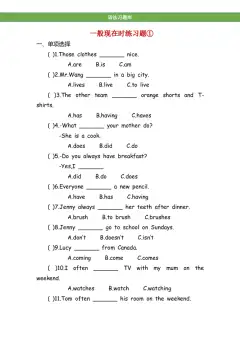 No.172一般现在时练习题①_初中英语语法_最全初中英语语法习题_No.172一般现在时练习题①
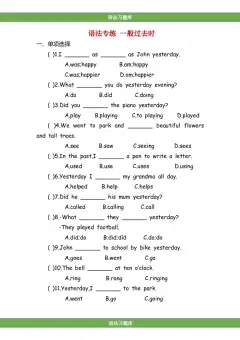 No.163语法专练一般过去时_初中英语语法_最全初中英语语法习题_No.163语法专练一般过去时
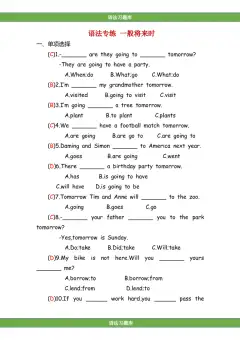 No.162语法专练一般将来时答案解析_初中英语语法_最全初中英语语法习题_No.162语法专练一般将来时
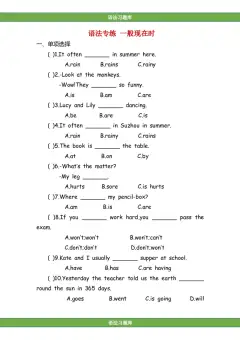 No.161语法专练一般现在时_初中英语语法_最全初中英语语法习题_No.161语法专练一般现在时
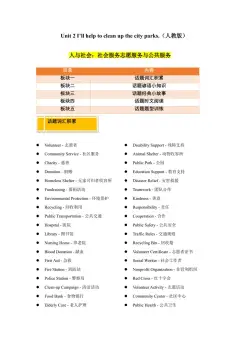 Unit2I’llhelptocleanupthecityparks.(人与社会:社会服务志愿服务与公共服务)(同步拓展阅读)(学生版)_初中英语789_最新人教版英语八年级下册_旧版(有参考价值)_版本二_2025版
 第12讲语态(一般现在时、一般过去时、一般将来时)(解析版)_02中考总复习(2026版更新中)_03-英语-中考总复习_2024年中考复习资料_专项复习资料_完2024年中考英语学霸必刷子母题
 第12讲语态(一般现在时、一般过去时、一般将来时)(原卷版)_02中考总复习(2026版更新中)_03-英语-中考总复习_2024年中考复习资料_专项复习资料_完2024年中考英语学霸必刷子母题
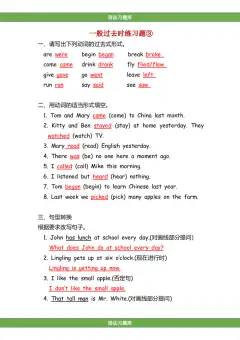 No.61一般过去时练习题③答案解析_初中英语语法_最全初中英语语法习题_No.61一般过去时练习题③
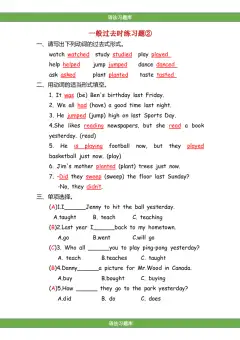 No.60一般过去时练习题②答案解析_初中英语语法_最全初中英语语法习题_No.60一般过去时练习题②
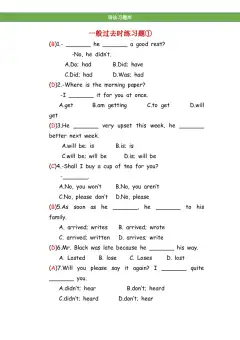 No.59一般过去时练习题①答案解析_初中英语语法_最全初中英语语法习题_No.59一般过去时练习题①
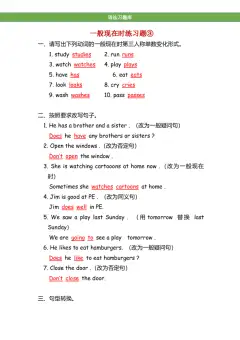 No.55一般现在时练习题③答案解析_初中英语语法_最全初中英语语法习题_No.55一般现在时练习题③
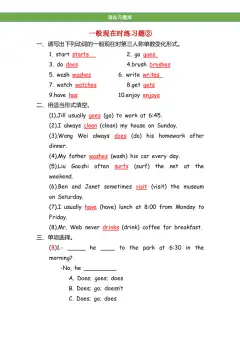 No.54一般现在时练习题②答案解析_初中英语语法_最全初中英语语法习题_No.54一般现在时练习题②
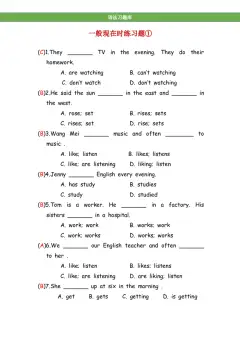 No.53一般现在时练习题①答案解析_初中英语语法_最全初中英语语法习题_No.53一般现在时练习题①
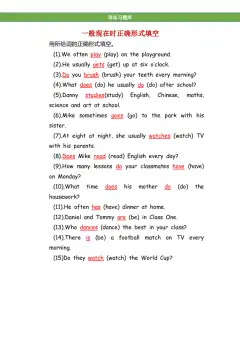 No.42一般现在时正确形式填空答案解析_初中英语语法_最全初中英语语法习题_No.42一般现在时正确形式填空
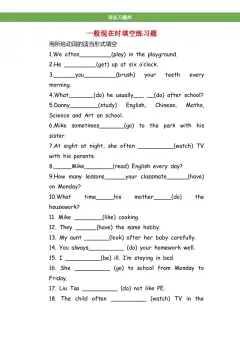 No.35一般现在时填空练习题_初中英语语法_最全初中英语语法习题_No.35一般现在时填空练习题
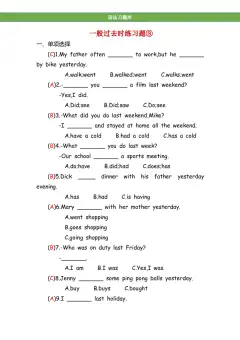 No.176一般过去时练习题③答案解析_初中英语语法_最全初中英语语法习题_No.176一般过去时练习题③
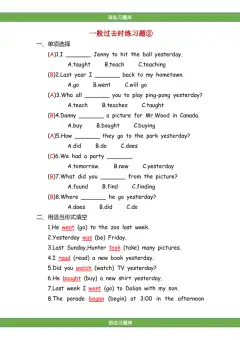 No.175一般过去时练习题②答案解析_初中英语语法_最全初中英语语法习题_No.175一般过去时练习题②
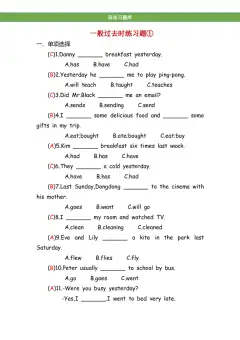 No.174一般过去时练习题①答案解析_初中英语语法_最全初中英语语法习题_No.174一般过去时练习题①
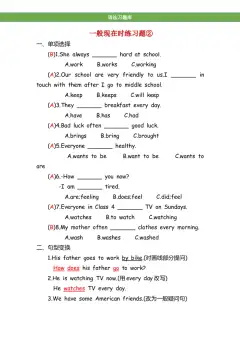 No.173一般现在时练习题②答案解析_初中英语语法_最全初中英语语法习题_No.173一般现在时练习题②
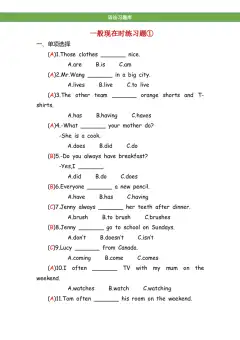 No.172一般现在时练习题①答案解析_初中英语语法_最全初中英语语法习题_No.172一般现在时练习题①
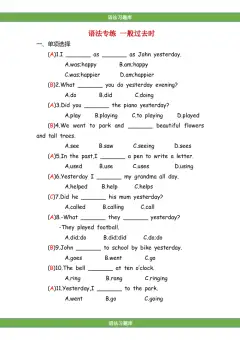 No.163语法专练一般过去时答案解析_初中英语语法_最全初中英语语法习题_No.163语法专练一般过去时
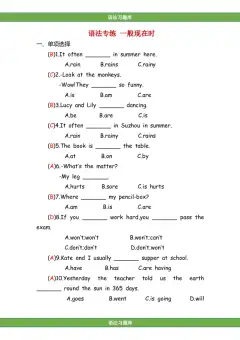 No.161语法专练一般现在时答案解析_初中英语语法_最全初中英语语法习题_No.161语法专练一般现在时
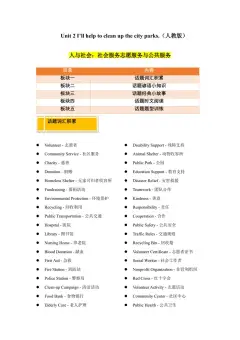 Unit2I’llhelptocleanupthecityparks.(人与社会:社会服务志愿服务与公共服务)(同步拓展阅读)(教师版)_初中英语789_最新人教版英语八年级下册_旧版(有参考价值)_版本二_2025版
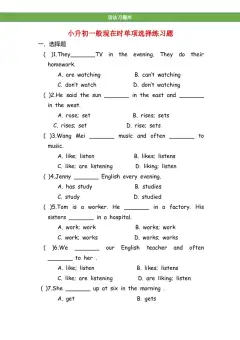 No.41一般现在时单项选择练习题_初中英语语法_最全初中英语语法习题_No.41一般现在时单项选择练习题