ARTICLE · 1188424
软件外包公司软通动力,成本里原材料第一次超过了人工
软通动力今年的半年报里,有一行数字我看了很久。
它在「营业成本构成」那张小表里,只有四行:职工薪酬、原材料、外包费、其他杂费。
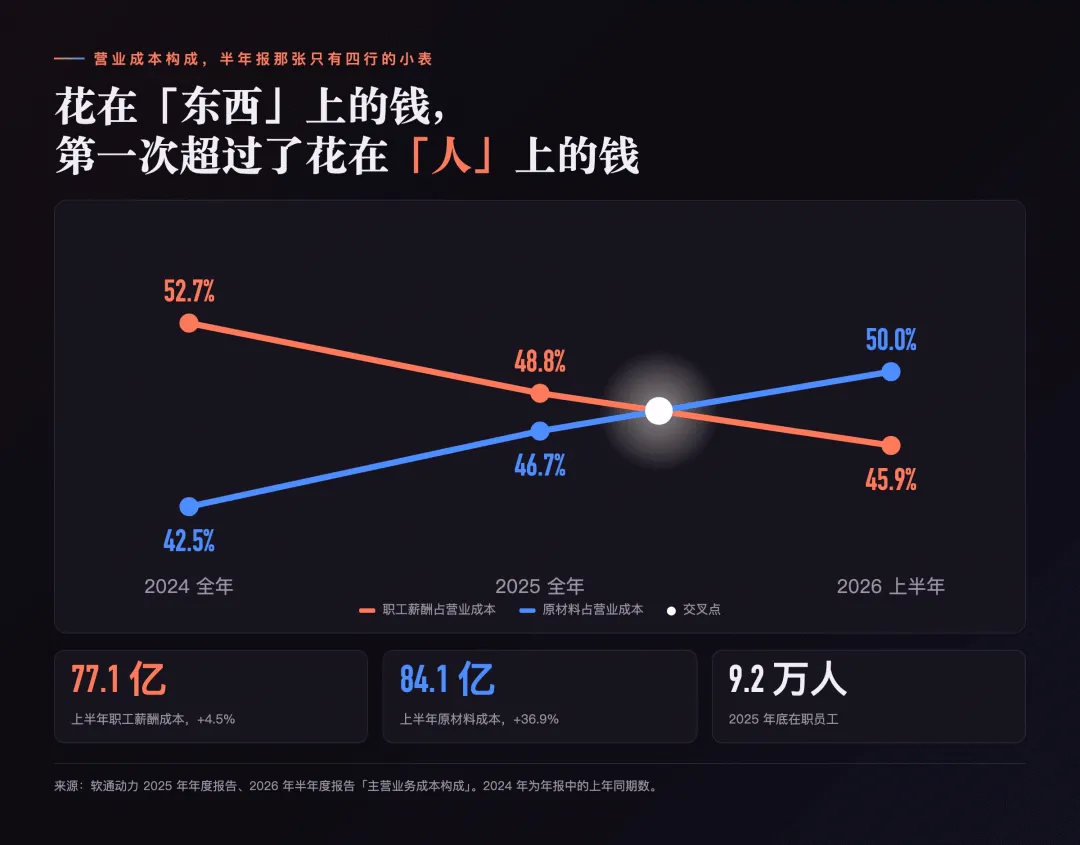
2024 年全年,职工薪酬占营业成本的 52.7%,原材料占 42.5%。2025 年,48.8% 对 46.7%,差距缩小到两个点。
今年上半年,职工薪酬 45.9%,原材料 50.0%。
这是这家公司上市以来,花在「东西」上的钱,第一次超过了花在「人」上的钱。这家公司 2025 年底还有 9.2 万名员工。
对一家靠程序员起家的软件外包公司来说,这行数字的意思是:它已经变成了另一种公司。
前几天我拆过神州数码,一家想从「卖别人的东西」变成「卖自己的东西」的分销商。软通动力是另一种转身:一家卖「人」的公司,正在变成一家卖「货」的公司。
一、先搞清楚它原来是干什么的
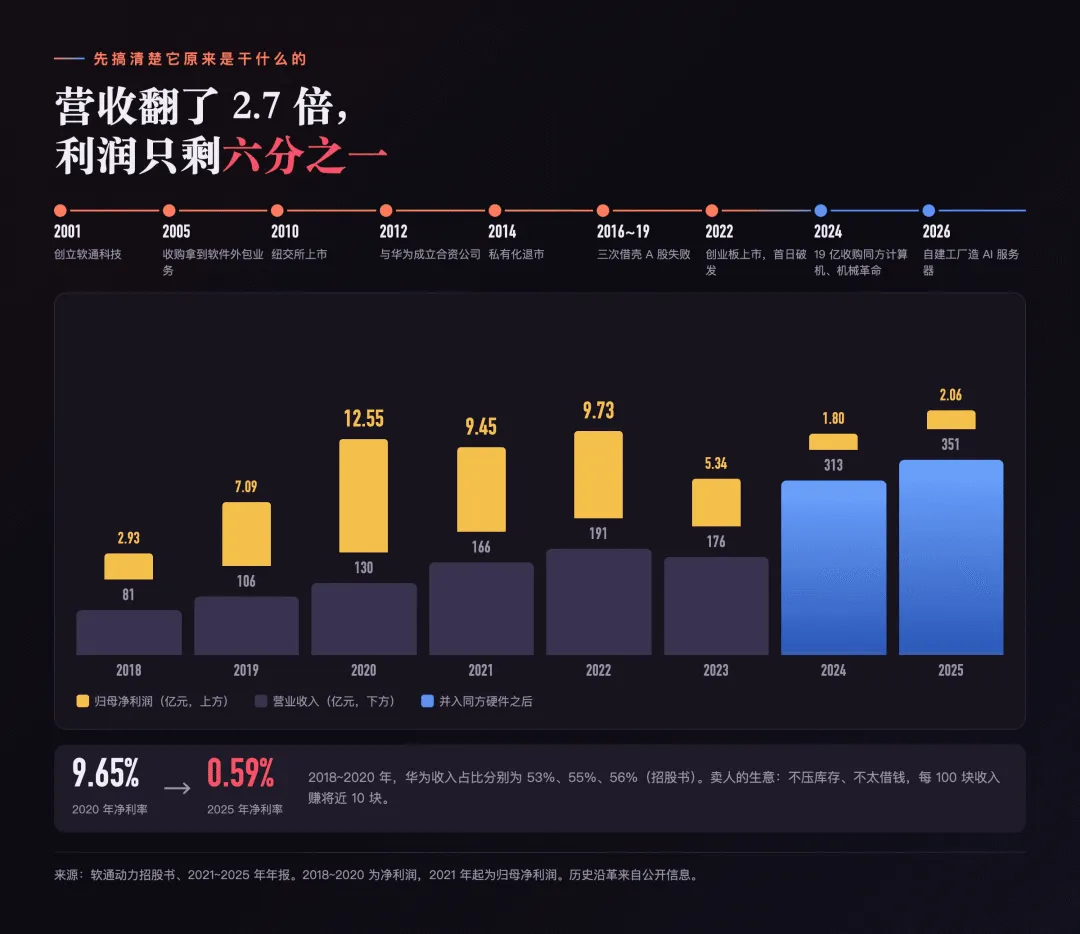
软通动力 2001 年在北京创立,2005 年通过收购拿到软件外包业务,早期客户是 IBM、微软这样的外企。2010 年在纽交所上市,2014 年私有化退市,之后三次尝试借壳回 A 股都没成,直到 2022 年才在创业板上市,发行当天就破了发。
它做的是软件外包,行业里也叫 IT 服务。说人话就是:大公司需要大量程序员写代码、做测试、维护系统,自己招人太慢太贵,就按人头、按项目把活包给软通动力。
这门生意有两个特点,后面的事都跟这两点有关。
第一,它卖的是人。收入几乎等于「人数 × 每人每天的价格」,成本几乎等于「人数 × 工资」。中间的差价,就是毛利。这门生意不太需要买东西,不压库存,也不太需要借钱。
第二,它离不开一个大客户。招股书显示,2018 年到 2020 年,它超过一半的收入来自华为,三年分别是 53%、55%、56%。2012 年它还和华为成立过合资公司。
在 A 股上市前那几年,这门生意做得不错:2020 年营收 130 亿,净利润 12.55 亿,每 100 块收入能赚将近 10 块。
二、为什么要变:外包这门生意的天花板
问题在于,卖人的生意有两个绕不开的天花板。
一是规模天花板。要多赚钱就得多招人,人越多管理越难,利润率还会被工资上涨吃掉。
二是 AI 带来的直接冲击。写代码、做测试、维护系统,恰好是 AI 最先能替代的工作。大客户用上 AI 编程工具之后,最先压缩的就是外包的人头预算。
这个压力在财报里看得到。今年上半年,软通动力的软件与数字技术服务收入 89.7 亿,几乎零增长(+0.56%),毛利率从 14.6% 掉到 11.6%。其中「通讯设备」行业客户的收入下降了 7.5%,毛利率掉了 2.75 个百分点。
所以它必须找新的增长。2024 年 2 月,它花 19 亿买下了同方计算机和同方国际,后者旗下有游戏本品牌机械革命。一家外包公司,开始卖电脑。
三、规模翻了快三倍,利润只剩六分之一
收购的效果立竿见影:2024 年营收从 176 亿跳到 313 亿,2025 年到了 351 亿。
但看利润:
2020 年:营收 130 亿,净利润 12.55 亿。2025 年:营收 351 亿,净利润 2.06 亿,扣掉一次性收益只剩 0.42 亿。
营收翻了 2.7 倍,利润只剩六分之一。每 100 块收入能赚的钱,从将近 10 块变成了不到 6 毛。
原因很简单:电脑这门生意的毛利率太薄了。2025 年它卖电脑的业务做了 158 亿收入,毛利率只有 4.82%;同期老本行软件服务的毛利率是 16.5%。
新业务带来的是规模,带不来利润。
四、今年上半年:硬件扛起了增长,软件在失血
今年上半年的结构变化更明显:
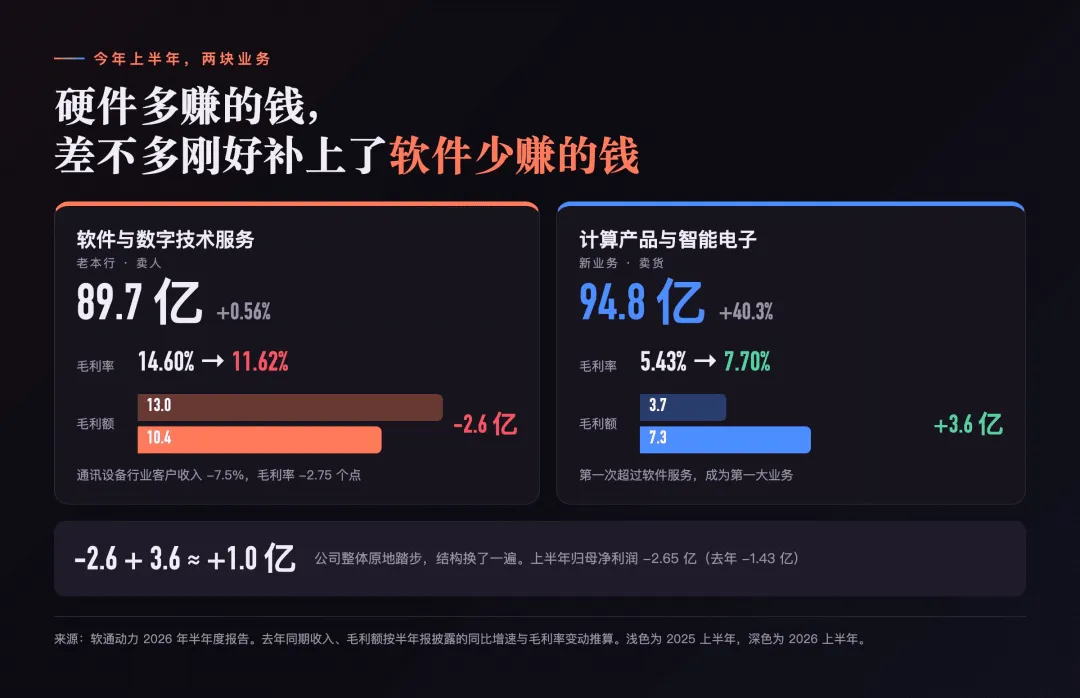
计算产品与智能电子:94.8 亿,增长 40%,第一次超过了软件服务,成为第一大业务。毛利率从 5.43% 提到了 7.70%。
软件与数字技术服务:89.7 亿,几乎没增长,毛利率掉了 3 个点。
把毛利额算出来,对比更清楚:
软件服务的毛利,从去年同期的 13.0 亿,少了 2.6 亿,剩 10.4 亿;电脑和服务器的毛利,从 3.7 亿,多了 3.6 亿,到 7.3 亿。
也就是说,硬件多赚的钱,差不多刚好补上了软件少赚的钱。公司整体在原地踏步,结构却已经换了一遍。
顺带一提,硬件毛利率今年上半年的提升,和我们前几天拆浪潮时看到的情况类似:内存等元器件涨价期间,手里有库存的整机厂往往能多赚一点。这部分能不能持续,要看接下来几个季度。
五、资产负债表:从轻公司变成了重公司
卖人的生意不压钱,卖货的生意要压钱。半年报的资产负债表,把这个变化写得很清楚:
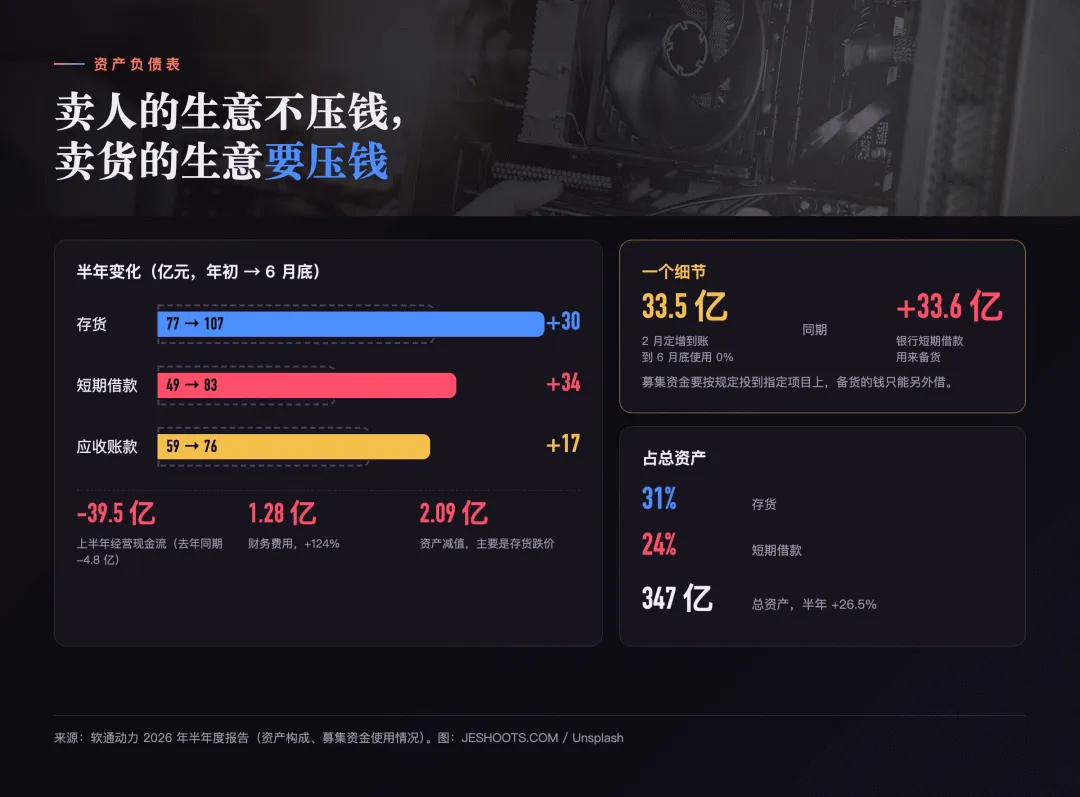
存货:从年初的 77 亿,涨到 107 亿,多了 30 亿。公司解释是增加原材料采购、储备产成品。
短期借款:从 49 亿涨到 83 亿,多了 34 亿。
经营现金流:负 39.5 亿。去年同期只是负 4.8 亿。
财务费用:1.28 亿,翻了一倍多,主要是借款利息。
资产减值:2.09 亿,主要是存货跌价。
还有一个细节值得注意。今年 2 月,公司定增募资 33.5 亿,到 6 月底这笔钱一分还没用,在专户和理财里放着,因为募集资金要按规定投到指定项目上。同一时期,公司从银行多借了 34 亿短期贷款来备货。
一家原本几乎不需要借钱的外包公司,现在存货占总资产的 31%,短期借款占 24%。
六、营收在长,研发在降
最让我意外的是研发。
今年上半年研发投入 4.53 亿,比去年同期少了 14.5%。占营收的比例,从 3.4% 降到了 2.4%。
在公司反复强调「AI 相关业务收入占比超过六成」的同时,研发是在减少的。
这和神州数码的情况很像:营收在快速变大,研发投入跟不上,新业务只能靠价格和规模抢单。不同的是,神州数码的研发是原地踏步,软通动力是往下走。
我的理解是,这正是两种生意的逻辑在打架。外包公司的「研发」,本质上是给人做培训、做工具;而硬件公司要的研发,是整机设计、散热、供应链和测试验证。前者在压缩,后者还没真正长出来。
七、下一步:自己造 AI 服务器
10 月 12 日,软通动力在公众号发文,说它订购的 8000 张英伟达 GPU 已经到货,北京通州的工厂一期规划年产 AI 服务器 10 万台。文章第二天被删,公司说不必纠结具体数量,有知情人士对媒体确认到货属实。
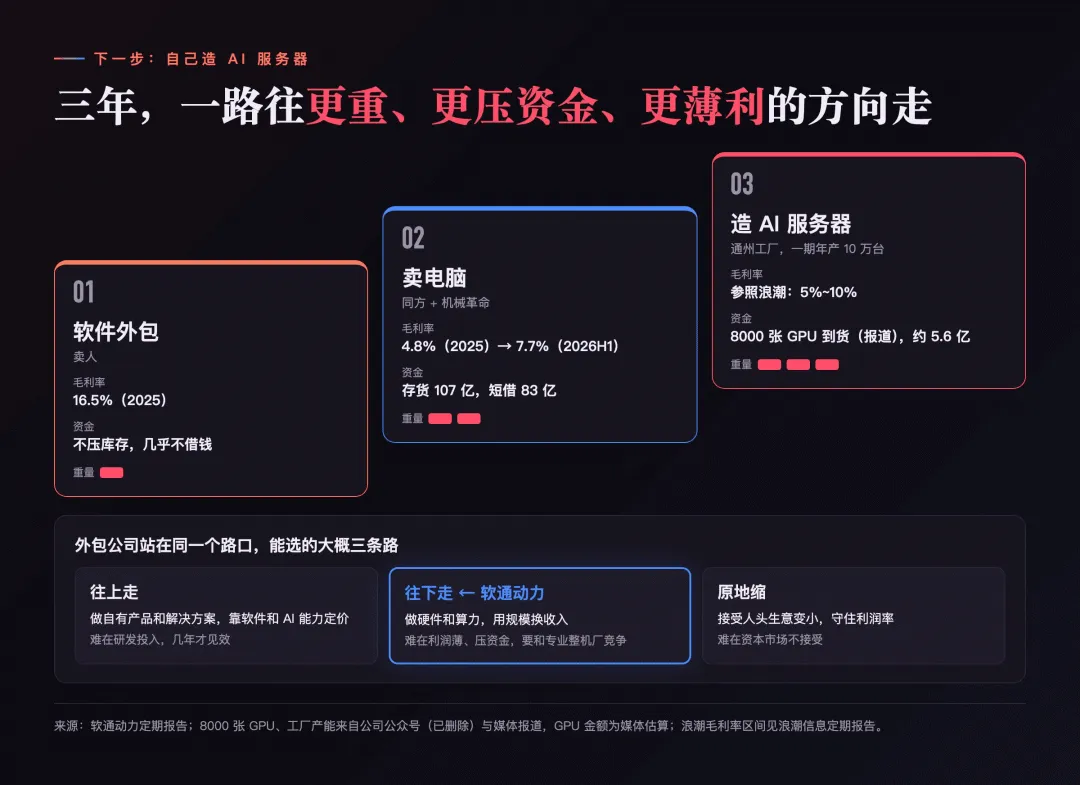
如果属实,按每张 7 万元的市场估算,仅这批卡就要 5 亿多。造服务器是比卖电脑更重的生意:单台价值更高、库存更大、更依赖上游的芯片供货,毛利率参照浪潮也就在 5% 到 10% 之间。
从软件外包到卖电脑,再到造 AI 服务器,软通动力这三年的路线,是一路往「更重、更依赖资金、利润更薄」的方向走。
八、为什么会这样:一家公司装了两套生意逻辑
我不认为这是管理层看错了方向。外包被 AI 冲击是真的,找新增长也是必须的。问题在于,这两门生意需要的能力几乎完全不同。
外包的核心能力是管人。招聘、培训、排班、把每个人的利用率拉满。考核看人效、看项目毛利、看回款。
硬件的核心能力是管货和管钱。供应链议价、库存周转、元器件价格判断、银行授信。考核看周转天数、看库存跌价、看现金流。
一家公司要同时把这两套做好,很难。从财报能看到的结果是:老业务在失血,新业务在烧资产负债表,而能把两边连起来的东西,比如自有的 AI 软件产品、高毛利的解决方案,研发投入反而在减少。
它的转身,更像是把一门正在变难的生意,换成了另一门本来就很难的生意。
九、这不是一家公司的问题
整个 IT 外包行业都站在同一个路口。AI 编程工具在快速压缩人头需求,客户的预算在从「买人天」变成「买工具」和「买算力」。
外包公司能选的路大概有三条:
往上走,做有自己产品的解决方案,靠软件和 AI 能力定价。难在需要真的研发投入,而且要几年才见效。
往下走,做硬件和算力,用规模换收入。难在利润薄、压资金,而且要和浪潮、联想、工业富联这些专业玩家竞争。
原地缩,接受人头生意变小,把利润率守住。难在资本市场不接受,股价会给压力。
软通动力选的是第二条路,而且走得很坚决。这条路能不能走通,关键看它能不能在规模起来的同时,把毛利率和现金流守住。卖出多少台电脑和服务器,反倒是次要的。
十、往后盯什么
如果要跟踪这家公司,我认为有四个指标比营收增速更有用,10 月底前的三季报就能看到一部分:
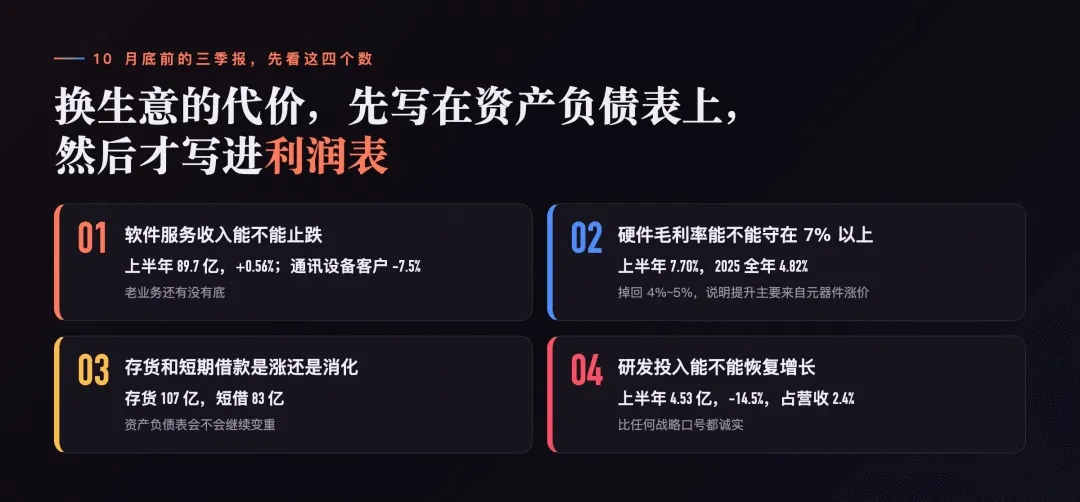
第一,软件服务收入能不能止跌。这是老业务还有没有底的信号。
第二,硬件毛利率能不能守在 7% 以上。如果元器件涨价红利退潮后掉回 4% 到 5%,说明上半年的提升主要是价格因素。
第三,存货和短期借款是继续涨,还是开始消化。
第四,研发投入能不能恢复增长。一家喊着 AI 转型的公司,研发占营收比例在 2% 出头,这个数字比任何战略口号都诚实。
最后
二十多年前,软通动力靠「卖人」起家:把一个个程序员的时间,打包卖给大公司。
今年上半年,它的成本表里,「原材料」第一次超过了「职工薪酬」。
这个变化本身不是坏事,很多伟大的公司都经历过业务形态的彻底改变。但它提醒我们,AI 浪潮下的转型,有时候意味着被迫换一种完全不同的生意来做,公司本身未必因此变得更「智能」。换生意的代价,会先写在资产负债表上,然后才写进利润表里。
几句边界
本文财务数据来自软通动力 2026 年半年度报告、2026 年一季报及往年年报和招股书;部分年份数据来自公开报道整理。去年同期分业务收入、毛利额,以及 2025 年下半年数据,是我用公开数据推算的,算法已在正文交代。
8000 张 GPU 到货一事,公司正式公告未披露,相关文章已删除,文中按公开报道和知情人士说法处理;GPU 单价为媒体估算。
「硬件毛利率提升部分来自元器件涨价」是我的判断,公司没有披露这部分的具体影响。
本文是对一家公司转型路径的结构分析,不构成任何投资建议。
图片来源:封面 David Kristianto、JESHOOTS.COM / Unsplash。