ARTICLE · 1194005
英伟达与华为的AI芯片之战
古月说科技123·科技观察·2026-10-14
▬▬▬▬▬▬◆▬▬▬▬▬▬
10月13日,路透社援引IDC的一份报告把一张两年对比图摆到了桌面上:2026年上半年,英伟达在中国数据中心AI芯片市场的份额掉到了34%,华为追到28%,两者只差6个百分点。一年前,这个差距还有31个百分点。数字背后不是一次普通的涨跌,而是出口管制、产品节奏和国产替代三条线同时作用的结果。这篇稿子想做的,是把"发生了什么"和"接下来会怎样"都摊开来讲清楚。
—— 写在前面
一、份额之变:英伟达让出的不只是几个点
IDC给的具体数字是:2026年1到6月,英伟达在中国出货67.8万颗AI加速器,比一年前少了44%;华为出货57.2万颗,远高于去年同期的30多万颗。按出货量算,英伟达34%、华为28%,平头哥7%、寒武纪5%、昆仑芯4%、海光3%。IDC追踪的11家中国芯片厂里,有9家上半年出货同比增长。
图源:AOL/路透|2026上半年中国AI芯片市场份额变化(英伟达34%、华为28%)
把时间拉长看更清楚。2022年前后,英伟达在中国AI加速卡市场握着90%以上的份额,几乎是一家通吃。美国出口管制从2022年底落地、2023年收紧之后,这道墙一点点砌起来:A100、H100禁售,后来的H800、L800也进不来,能合规卖的只剩降规的H20。份额就沿着这条政策曲线往下走,到2026上半年停在34%。
过去一年,英伟达在中国数据中心AI芯片的领先优势,从31个百分点缩水到了6个百分点。
需要说明的是,不同机构的口径并不一致。IDC这份是按"出货量"统计;伯恩斯坦等卖方对2026年英伟达中国份额的估算低到个位数(如约8%),更接近"收入/价值量"口径。口径不同,结论会差很远,下面的判断都以IDC出货量口径为锚。
二、账本之辨:英伟达全球狂奔,中国收入近乎归零
份额下降的同时,英伟达在全球的账本却在疯长。截至2026年1月25日的2026财年,英伟达全年营收2159亿美元,同比增长65%;数据中心全年1937亿美元,同比增长68%。进入2027财年,增速不降反升:第一季度(截至2026年4月26日)营收816亿美元、同比+85%,数据中心752亿美元;第二季度(截至7月26日)营收962亿美元、同比+106%,数据中心890亿美元。公司给第三季度的指引是1080亿美元,而且明确写了"不含来自中国的数据中心计算收入"。
 英伟达CFO科莱特·克雷斯
中国这一块,已经从"大头"变成"约等于没有"。英伟达CFO科莱特·克雷斯在2026年8月的财报会上说,中国对数据中心业务的收入贡献已降到不足1%。2025年英伟达曾因H20限售计提45亿美元库存减值,并预计相关收入损失约80亿美元。黄仁勋自己算过一笔账:出口管制相当于把中国约500亿美元规模的AI芯片市场,让给了华为。
华为这边的集团账本另是一番景象。2025年年报披露,华为全球销售收入8809亿元人民币、净利润680亿元、研发投入1923亿元——昇腾作为ICT与云业务的一部分,没有单独披露营收。市场上能拿到的多是估算:英国《金融时报》等报道称华为AI芯片收入2025年约75亿美元、2026年有望冲到120亿美元,距英伟达的全球体量仍远,但在中国市场已是实打实的增量。
英伟达把中国的"缺席"换成了全球市场的"狂奔"——数据中心单季收入已经逼近900亿美元。
三、产品节奏:H20受限、Blackwell外溢,华为用"系统"补"单卡"
两边的打法差别,在产品上体现得最直接。英伟达能在中国卖的,长期只有H20这一档降规芯片;H200虽然在2026年5到7月有过少量交付,但黄仁勋说这部分收入占比已经不到1%。真正的高性能在全球侧:Blackwell架构全面铺开,下一代Vera Rubin平台被黄仁勋寄望进一步拉开差距——他在财报会上提到,每吉瓦数据中心产能带来的收入机会,从Hopper的约180亿美元,到Blackwell的250亿,再到Vera Rubin的400亿美元。
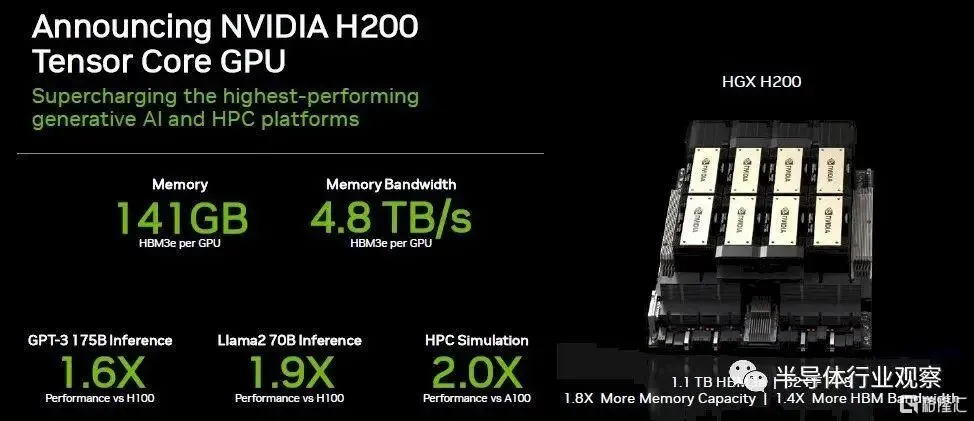
英伟达H200显卡
华为走的是另一条路。昇腾910C在2025年5月开启大规模供货,采用中芯国际第二代7纳米工艺、Chiplet双die封装,公开标称推理性能约为H100的六成。2026年9月的华为全联接大会,轮值董事长汪涛宣布昇腾950超节点已经进入大规模商用,原定2027年底的960系列提前到2027年一季度、性能翻倍;另有CloudMatrix 384、Atlas 950 SuperPoD等机柜级方案,把上千颗芯片连成一个可调度的大集群。
这条路线很实在:单卡受限于制程和HBM供应,短期追不平英伟达最先进的B200、Blackwell,那就把数万颗芯片用总线和网络焊成一个系统,用集群效率去弥补单点性能。代价是软件生态——CANN、MindSpore和PyTorch插件的成熟度,跟CUDA还有年头要追。
华为的解法不是单卡追平英伟达,而是把数万颗芯片连成超节点,用"系统能力"换"单卡性能"。
四、政策推力:国产替代从"可选"变成"必选"
把视角拉到产业之外,政策是另一条不能忽略的线。2025年,国务院印发《关于深入实施"人工智能+"行动的意见》(国发〔2025〕11号),提出到2027年AI与六大重点领域广泛深度融合、智能终端和智能体应用普及率超70%,其中专门写了"强化智能算力统筹""支持人工智能芯片攻坚创新与使能软件生态培育"。
落到部委层面,工业和信息化部有《算力互联互通行动计划》(工信部信管〔2025〕119号),以及联合多部门印发的《"人工智能+制造"专项行动实施意见》(工信部联科〔2025〕279号),都指向"芯片+算力"双核心和全国一体化算力网。再叠上"东数西算"国家枢纽,国产算力的采购和应用有了清晰的顶层框架。
政策本身没有点名"替代谁",但当智能算力自主被写进国家级行动,并且政务、国资、电信运营商率先采用国产芯片时,市场的天平自然会偏。IDC也提到,非GPU类AI加速器(多为国产推理芯片)上半年出货增长近80%、超过GPU,正被政府机构、互联网公司和电信运营商采用。
政策没有点名"替代",却把智能算力自主写进了国家级行动框架,给国产芯片打开了确定的落地空间。
五、2027年预测:三种情景(以下为预测,非保证)
预测这件事,最怕装作算无遗策。下面这张表,是把公开机构预测和现状推演揉在一起的结果,分乐观、中性、谨慎三档。所有数字都只是"可能性区间",不是承诺。
主体 / 指标 | 乐观 | 中性 | 谨慎 |
英伟达·中国数据中心AI芯片份额 | 25%–32%(若获许可对华销售降级后继产品) | 18%–26% | 8%–15%(接近伯恩斯坦估算下沿) |
英伟达·2027自然年全球营收(估,美元) | 6000亿–7000亿 | 5000亿–6000亿 | 4000亿–5000亿 |
华为·中国AI芯片份额 | 55%–65%(接近摩根士丹利62%判断) | 42%–52% | 32%–42% |
华为·昇腾AI芯片营收(估,美元) | 180亿–220亿 | 130亿–170亿 | 90亿–130亿 |
华为·集团全球营收(估,人民币) | 1.0万亿–1.1万亿 | 9500亿–1.05万亿 | 8800亿–9500亿 |
机构侧有几个关键锚点:摩根士丹利在2026年10月的研报里判断,中国AI芯片自给率会从2025年的35%、2026年的45%,跳到2027年的68%,并预计2027年国产AI芯片出货量达480万颗;伯恩斯坦则把英伟达2026年中国份额估到约8%。两个判断合起来看,指向同一个方向——国产替代在2027年明显提速,但英伟达仍靠全球市场保持体量上的压倒性。
中性情景里最可能发生的,是"华为冲、英伟达守"的拉锯:华为中国份额冲到四成以上,英伟达守住两成左右,但按出货量英伟达大概率还是第一。乐观情景要看政策口子——万一对华恢复销售某档降级芯片,英伟达份额会回弹;谨慎情景则假设先进制程和HBM供应迟迟打不开,华为放量不及预期,双方在中国陷入僵持。
2027年最可能出现的仍是"中性"格局:英伟达守住中国约两成份额,华为冲到四成以上,但按出货量第一仍是英伟达。
六、结论:从"有无"到"生态",国产替代加速却未竟
把两年变化收个尾:竞争的主战场已经不在"有没有国产芯片"这个层面了。2026上半年,中国AI加速器总出货200.8万颗,其中国产厂商合计已经接近英伟达的两倍量级;非GPU类芯片出货反超GPU,说明国产算力在推理和特定负载上真正用起来了。
但"用起来"不等于"全面反超"。差距在三个地方:单卡峰值性能仍落后最先进一代,CUDA生态的迁移成本短期填不平,先进制程和HBM的供应天花板还没打破。IDC自己的判断是,竞争正从"单芯片性能"转向"系统级能力"——谁能把芯片、网络、软件、集群协同好,谁才笑到最后。这正是华为在补、英伟达在守的同一块高地。
所以回到开头那张图:34%依然是第一大供应商,华为28%是实打实的追赶,不是超越。国产替代在加速,却远未结束。
国产替代在加速,但远未结束——34%的英伟达仍是第一大供应商,竞争已从"有没有"转向"生态与软硬协同"。
说到底,这场仗没有输家通吃的剧本。英伟达拿到了全球AI基建的绝大部分红利,华为和中国梯队拿到了自主算力的入场券。对国内企业来说,最稳的姿势不是押一边,而是双轨并行:能买到的英伟达算力用足,国产集群同步适配,把迁移成本摊薄在时间线里。
你所在的行业,今年用上国产算力了吗?更看好英伟达的生态壁垒,还是华为的系统打法?
欢迎在评论区聊聊。
事实来源事实来源:路透社、IDC(经中央社2026-10-13、观察者网/芯东西2026-10-13转述);英伟达2026财年及2027财年Q1/Q2财报(2026-02-25、2026-05-20、2026-08-26)与三季度指引;华为2025年年报;国务院《关于深入实施"人工智能+"行动的意见》(国发〔2025〕11号);工业和信息化部《算力互联互通行动计划》(工信部信管〔2025〕119号)、《"人工智能+制造"专项行动实施意见》(工信部联科〔2025〕279号);摩根士丹利、伯恩斯坦相关研报(2026)。预测部分为机构观点与作者推演,非保证。