ARTICLE · 1234562
AI真正的价值,不在于替企业加一个工具,而在于重做一遍生意
AI正在从“会不会用”进入“怎么重构”
奥维云网《2026AI加速时代的产业重塑与企业重构报告》提出了一个值得重视的判断:AI的下一阶段竞争,不再只是模型参数、芯片数量或应用数量的竞争,而是企业能否围绕AI重新组织业务。
报告将企业变化分成两条路径。“+AI”是简易重构,用新工具做旧生意;“×AI”是深度重构,把AI嵌入核心业务流程,用新逻辑做新生意。前者可以带来局部提效,后者才可能改变产品、收入和组织。
AI的速度,正在压缩企业的反应窗口
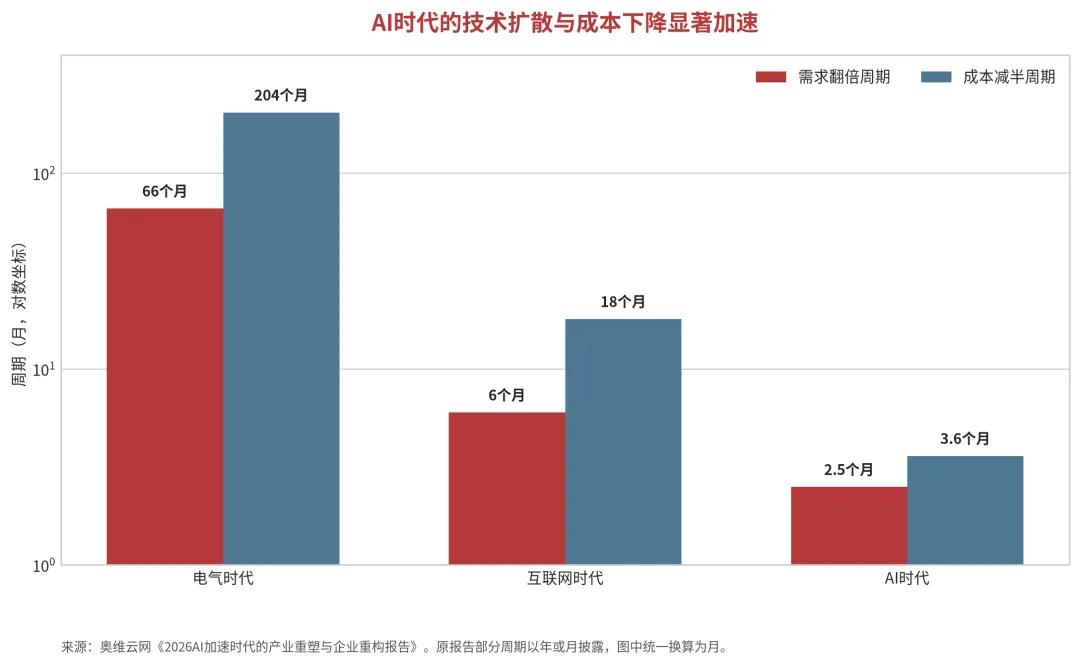
报告对比了电气、互联网和AI三个时代的技术周期。电气时代需求翻倍大约需要5.5年,成本减半约需要17年;互联网时代分别缩短至约半年和1.5年;AI时代则进一步缩短至约2.5个月和3.6个月。
OpenRouter数据显示,过去一年平台每周Token消耗量增长近20倍,2026年5月较年初增长约5倍。AI编程是当前Token消费量最大的场景之一。
算力投资很热,但生产率不会自动出现
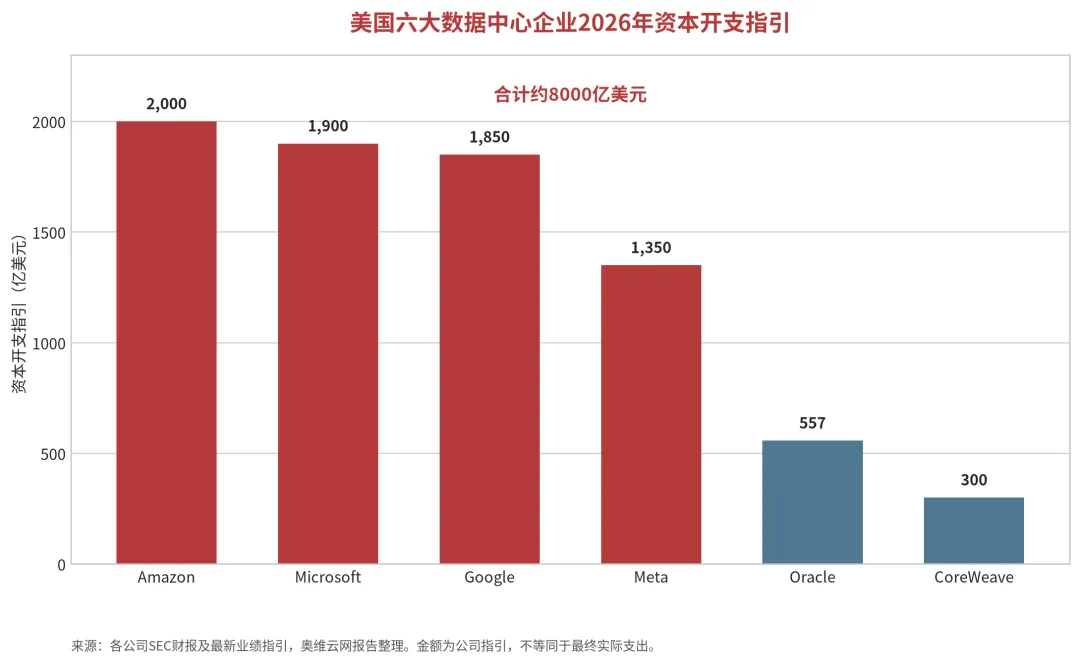
美国六大数据中心企业给出的2026年资本开支指引合计约8000亿美元,其中Amazon、Microsoft、Google和Meta四家公司合计约7100亿美元。中国算力网2026年投资规模预计超过5000亿元,“十五五”期间进入数万亿元级投资周期。
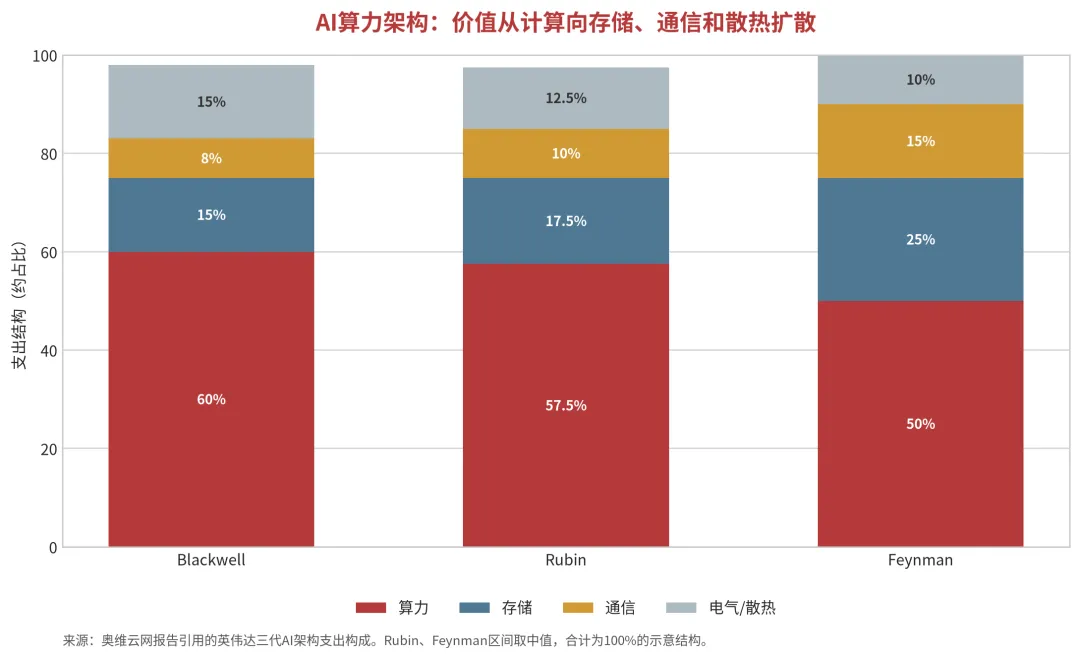
报告引用的英伟达架构支出结构显示,Blackwell中算力约占60%,存储15%,通信8%,电气和散热15%;到Feynman,算力占比约50%,存储提升至25%,通信提升至15%。
从“+AI”到“×AI”,企业要重做三件事
第一是重做业务决策。企业需要把物理世界数字化,打通业务数据,部署预测模型,再把模型嵌入决策仪表盘。设备预测性维护、动态销售预测、客户流失预警、实时定价和微电网调度,都属于这一层。
报告展示其托管电站超过7000座,托管用户容量超过10GW,未来核心业务指向“虚拟电厂+微电网AI运营服务”。这里的AI不是客服外挂,而是直接参与预测、调度和多目标优化。
第二是重做产品和收入。空调企业可以从卖设备转向卖恒温服务,设备企业可以转向租赁和预测维护,矿卡企业可以转向无人运输运营,金融数据企业可以转向AI投研和AI理财。收入模式也会从一次性交付转向持续服务或按结果收费。
第三是重做组织。AI进入核心流程后,组织不再只是“人管人”,而是人和数字员工协同。报告提到的方向包括打破科层制组建Pods,将决策下沉到数据节点,对员工能力标签化并动态组队,重新设计人和AI的联合产出评价。
总结:传统企业可能是AI重构的主战场
真正值得关注的,不是企业部署了多少个AI应用,而是三个问题:AI是否进入核心决策,产品是否从功能交付转向结果交付,组织是否开始围绕目标而非岗位运行。