ARTICLE · 1258328
AI出海监管新变化:哪些业务需要办理技术出口登记
财税世界观
10/27
2026
引言
最近,AI企业办理境外投资时,经常会遇到这样的反馈:
“请说明是否涉及AI产品,具体采用什么AI技术,是否涉及禁止出口、限制出口技术及两用物项。”
不少企业会疑惑:我们只是去香港或新加坡设立销售公司,为什么还要解释算法和技术?
原因在于,AI企业的境外业务可能同时包含产品销售、软件服务、技术授权和境外部署。业务名称相近,实际交付内容却可能完全不同。监管判断需要进一步了解:境外客户购买了什么,境外公司取得了什么,以及境内技术是否发生了转移。
2026年10月16日,商务部、科技部发布第48号公告,就修订《中国禁止出口限制出口技术目录》公开征求意见,并同步对相关技术出口实施临时登记管理。对于正在筹划出海的企业,这项变化值得提前关注。
一、目录修订还在征求意见,部分技术出口已需要登记
此次公告涉及拟增列的人工智能、生物医药、光伏三个领域40项技术,其中人工智能领域包括大模型、智能体、算力集群、信息处理相关23项技术。
需要区分两个时间节点:新增目录内容仍处于征求意见阶段;但对于公告附件所列技术,符合规定情形的出口,自公告发布之日起已实行出口前登记,已经开始但尚未完成的出口也在登记范围内。
需登记的情形包括技术所有权转让、境内技术授权境外使用、境内技术所有权人或实际控制人变更为境外主体等。企业既不能将所有AI业务一概视为需要登记,也不能因为目录尚未正式修订而忽略现阶段要求。
二、从商业案例看,同样是AI业务,交付方式差别很大
案例一:按Token收费的模型调用服务
阿里云Model Studio其模型API采用按量计费方式,相关模型分别按照输入、输出Token计价,并提供国际部署范围的服务。客户通过接口使用模型能力,是当前AI商业化的一种常见方式。
这类模式帮助我们理解一个区别:客户调用模型获得结果,与客户取得模型本身,并不是同一种交付。
商务部此次答记者问明确,对于利用限制类大模型对外提供API调用、APP或网页交互、SaaS应用、本地端侧轻量化部署等情形,不属于大模型技术出口管理范围。
企业使用这项解释时,应保留其适用前提。当前临时登记仍应按照第48号公告及附件判断,不能直接将未来目录实施后的说明,转化为现阶段所有API交易的统一豁免。
对企业而言,申报材料应说明模型由谁提供、部署在哪里、客户如何调用、是否交付模型或技术资料。仅写“提供算力服务”或“销售Token”,通常不足以让审核人员理解业务实质。
案例二:开源模型与企业自有技术,需要分别核查
DeepSeek公开发布的DeepSeek-R1采用MIT许可,并开放模型权重供社区使用。这体现了另一类商业和技术路径:开发者可以基于公开模型开展应用开发。
此次公告对已通过开源、发表学术论文等方式进入公共领域的技术作出了不纳入管理范围的安排。
但企业基于开源模型形成的新增技术,需要单独分析。例如,企业自行训练的行业模型、未公开的算法改进、专有训练方法,不能仅因底座模型开源,就直接认定全部属于公共领域。
因此,“我们用的是开源模型”可以作为技术来源说明,却不能替代对实际交付内容的核查。
案例三:海外本地化部署与在线服务,不能混为一谈
在企业客户采购中,一种典型需求是:不通过公共接口调用,而是要求供应商将模型部署到客户指定的境外服务器,由客户在本地运行。
这是业务情景举例,并非针对前述企业作出的合规判断。它说明,销售合同即使统一称为“软件服务”,实际也可能包含模型部署、技术授权或技术资料交付。
商务部明确,对于纳入限制类的人工智能技术,海外本地化部署属于技术出口管理范围;在海外自有云等风险相对可控的情形下,可适用自动许可等便利措施。这并不意味着所有海外部署都受限,仍要先判断所涉技术是否落入管理范围。
不同AI商业模式的交付内容对比表:
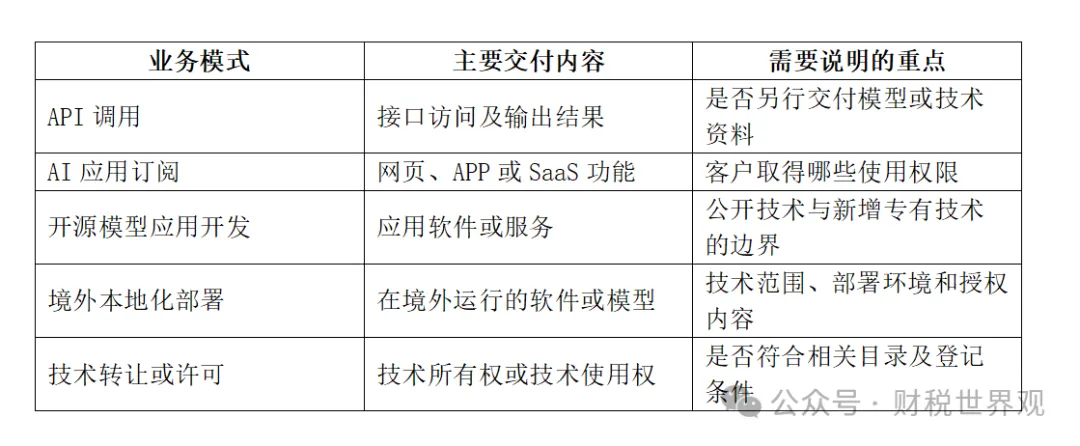
图注:收费名称只能反映部分商业安排,认定仍应结合合同、技术资料和实际交付内容。
三、海外公司采购境内服务,登记主体应按交易角色确定
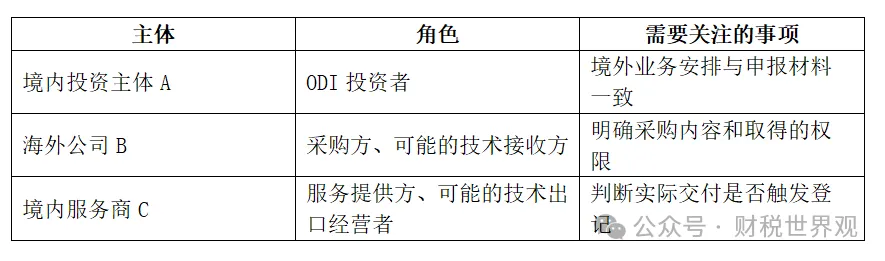
假设境内企业A办理ODI,设立海外公司B;B随后向境内服务商C采购算力或模型调用服务。
在这一结构中,A是境外投资主体,B是服务采购方,C是境内供应商。应先判断B与C之间是否发生需要登记的技术出口。
如果B只是采购计算资源或调用服务,不能仅因交易跨境就认定需要登记。如果C实际向B出口公告范围内的技术并触发登记条件,通常应由C作为技术出口经营者办理,B配合提供接收方及用途等信息。
四、对ODI申报材料,有哪些直接影响?
从申报准备角度看,AI项目需要把业务描述写得更具体。
第一,说明产品。是智能设备、独立软件、在线平台,还是模型调用服务?哪些产品具有AI功能?
第二,说明技术。AI具体用于图像识别、语音处理、内容生成、辅助分析还是自动执行任务?采用第三方模型还是自主研发技术?
第三,说明交付。境外客户获得账号使用权限、接口调用服务,还是软件安装包、模型权重、源代码或技术资料?
第四,说明境外公司的职能。承担销售与客户服务,还是开展研发、模型训练、技术授权或境外部署?
这些信息应当在备案表、可研报告、业务合同和技术说明中保持一致。对于涉及智能硬件的项目,还应结合设备参数核查两用物项管制要求,不能仅凭“民用产品”作出排除判断。
AI业务出海的核查路径图:
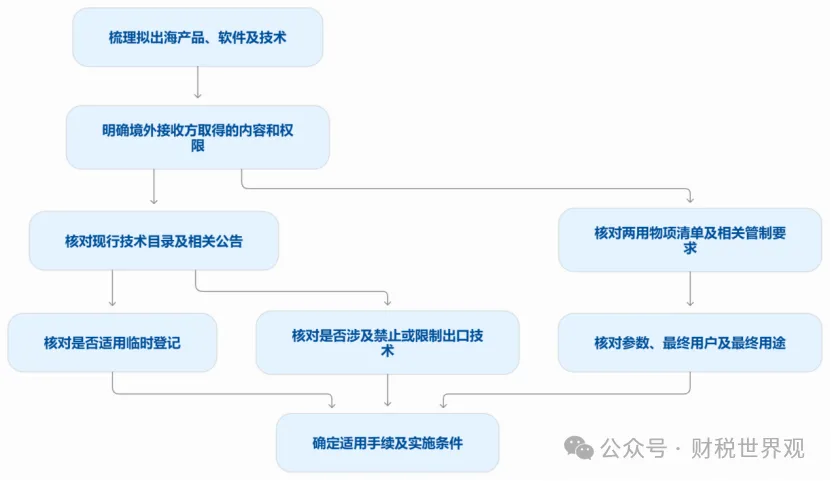
图注:技术出口管理与两用物项出口管制应分别核查;整机销售、软件交付和技术授权也可能同时存在。
本文依据截至2026年10月26日公开政策及企业资料整理。商业案例用于说明业务模式,不代表对相关企业具体交易作出合规认定。
版权声明:所有财税世界观的原创文章,转载须联系授权,并在文首/文末注明来源、作者、微信ID,否则将向其追究法律责任。部分文章推送时如未能与原作者或公众号平台取得联系,若涉及版权问题,敬请原作者联系我们。
扫码 关注
更多财税资讯及文章,请识别二维码关注。
任何财税知识亦可通过AI对话获取。