ARTICLE · 1269789
AI没有杀死软件,只是重写了它的"收银台"
2026年,软件业最大的"鬼故事"叫SaaSpocalypse(SaaS末日论)。
年初,Anthropic发布Claude Cowork,Palantir CEO公开断言AI已足以让整类SaaS产品变得无关紧要,华尔街随即用脚投票——汤森路透单日下跌近16%,LegalZoom跌近20%,"AI提高人效→企业少招人→软件席位减少→订阅收入崩塌"的逻辑链一度无人质疑。
Gartner的预测更添了一把火:到2030年,约2340亿美元的企业应用软件支出,将面临被Agent分流和重新定价的风险。
但故事在8月的财报季反转了。
Salesforce、Palantir、金蝶、用友开始用AI业务口径披露收入;IDC直接发文反驳,称"SaaSpocalypse是个吸引眼球的标题,但前提站不住脚";英伟达CEO黄仁勋说得更直白:"AI Agent不是软件的替代者,而是软件工具的使用者和放大器。"
软件没有死,但"卖软件"的方式,正在被重写。
近日,在深圳举行的2026亚马逊云科技软件企业峰会暨Marketplace用户大会,恰好为这场争论提供了一个现场注脚。
软件生意的新基础设施
这场大会的主角,是软件的分发与商业化。
会上,亚马逊云科技正式发布独立软件开发商(ISV)出海加速器计划,将出海拆解为"出海就绪评估—增长诊断工作坊—增长方案设计—联合执行与回顾"四个可执行阶段,并配套90天增长执行方案,同时覆盖产品驱动增长(PLG)与销售驱动增长(SLG)两种模式。按计划,今年先试点10家ISV,明年扩展至50家。
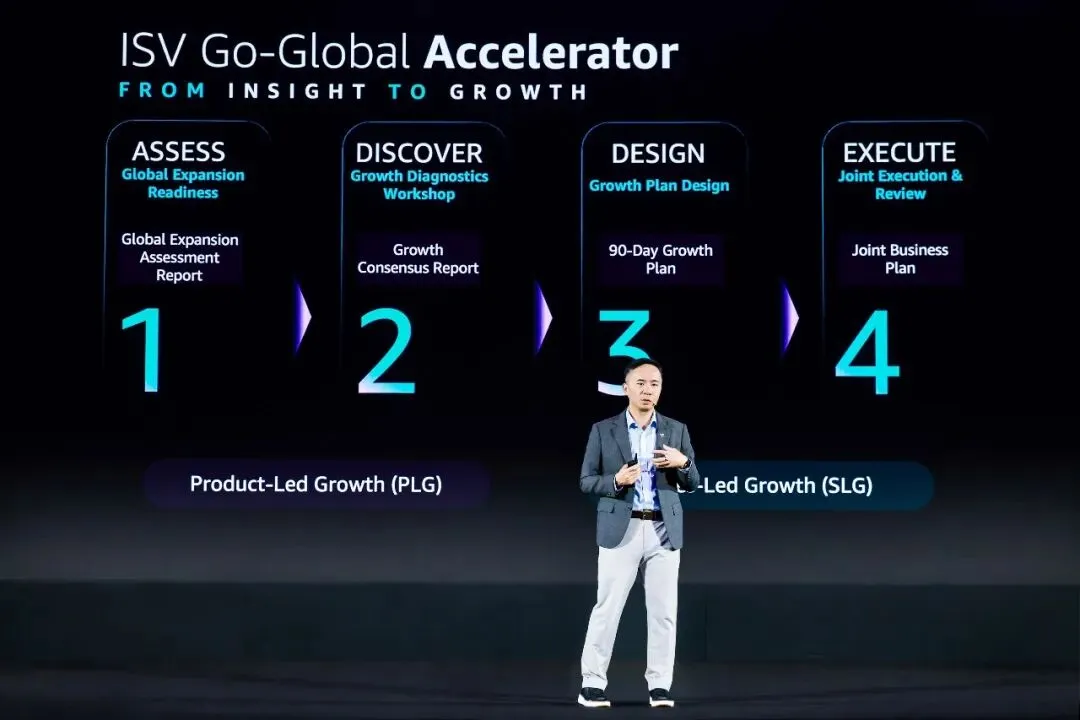
亚马逊云科技合作伙伴及初创计划总经理 苏小龙
Marketplace则一口气上线了六大AI智能体,覆盖联合销售、资金申请、上手引导、智能上架、定价洞察、合作伙伴关系管理指导六个环节;同时推出基于机器学习的解决方案匹配引擎,帮助销售团队精准识别和推荐合适的ISV方案;多产品解决方案功能则允许把互补的软件、智能体与专业服务打包成一单交易,符合条件方案的专业服务上架费率从0.5%直接降至0%。
平台自身的增长,是这个故事最直观的注脚:全球已有6000多家卖家,上架超过3万个产品;其中Agentic AI品类自2025年7月推出以来,上架数量从800个增长到3000多个,成为Marketplace史上增长最快的品类。
Snowflake、Databricks等合作伙伴仅在2025自然年的销售额就突破20亿美元;Salesforce自2023年12月上线以来,合同总价值已超过50亿美元。
如果把镜头拉远,这台"飞轮"的规模同样可观:Marketplace活跃用户已超30万,2026年整体交易规模预估可达数百亿美元,其中美国市场增长84%、欧洲更快;卖家和买家同时涌入,供需两侧互相强化。
支撑这盘生意的,是一张更庞大的伙伴网络:亚马逊云科技在全球已登记超过13万家合作伙伴,其中中国超过1万家;合作伙伴每售出1美元的亚马逊云科技服务,最高可获得7.13美元的自身业务收入。
对ISV而言,这意味着Marketplace之外,还有一套从咨询、集成到解决方案交付的完整生态。
中国ISV出海:
从"试水温"到"默认战略"
在中国区,这一轮变化同样剧烈。
Marketplace(中国区)2020年初上线,目前已有超过400款产品,其中包括27款生成式AI产品。过去一年,中国区卖家数量和产品数量均增长超过60%;与此同时,全球Marketplace上的初创企业今年以来的业绩年增长达到130%。
出海队伍的构成也在快速变化:数据管理领域(如PingCAP、Zilliz)率先突围,AI应用方向(如Manus、Plaud AI)势头正劲,金融科技领域稳健布局。
ISV之间"抱团出海"成为新常态——有的共享客户资源与转介机制,有的甚至把海外办公室都搬进同一园区,形成上下游协同的出海生态。
这场峰会指向一个更深的转变:中国企业出海正从"把货卖出去"走向"在当地扎下根"。
"软件能跑到全球,不等于能卖到全球","上架"绝不是"获客"——Marketplace可以承接交易流程,却不能替代企业的本地经营。
同时,出海不再是可选项,而是必答题。包括国泰航空在内的企业买家,已将Marketplace 纳入常规的第三方产品采购渠道;随着采购规模扩大,企业所需的已不止是单点软件,而是一套覆盖产品发现、评估、合规与优化的系统化采购体系。
从更宏观的视角看,Marketplace不是货架,不是渠道,而更像是"把全球市场里那些已经跑通的场景能力,变成一种可调用的公共供给"。
当Agent替企业做决策、访问数据、执行操作时,企业采购的不再单单是软件,而可能是信任。
智能体时代
ISV的攻守道
热闹背后,中国ISV的焦虑同样真实。
大会总结出五类核心挑战:Agentic AI演进下的"不进则退"、从"卖功能"到"交付结果"的买方转向、合规与本地化门槛、GTM能力缺口,以及PLG实践经验的不足。
在亚马逊云科技技术合作伙伴总监李奔看来,并非所有产品都适合PLG,定制化程度高的产品更适合SLG;但产品标准化程度越高,PLG越是扩大影响力、快速获客的更好选择。亚马逊云科技合作伙伴及初创计划总经理苏小龙则提出一个新概念——ALG(智能体主导增长),作为介于PLG与SLG之间的第三种范式。
“智能体创造SaaS,SaaS创造软件。”
苏小龙这样回应"智能体杀死软件"的论调。软件业不会消失,但会被AI改写:未来用户可能问一个问题,智能体已经把一大半工作流程做完。
对ISV而言,真正的分水岭不是"用不用AI",而是"AI是外挂,还是产品的内核"——正如他所说,"不应该只做一个AI外挂,简单地加一个聊天窗口"。
AI带来的效率跃升,苏小龙用一组数字说明:亚马逊云科技一个三人软件工程师团队,借助管理AI智能体协同的工具,一周可完成1000个生产环境的代码合并请求,相当于过去100名工程师一周的工作量。
同时他也提醒,软件企业必须管理好AI生成代码的质量——"写出来的代码就是你的代码,出了问题不是AI的问题,是你的问题"。
更前沿的变化发生在智能体与智能体之间。
苏小龙介绍,智能体协同有A2A(智能体对智能体)与MCP两种路径;而所谓"智能体商业"已不是概念——多智能体在后台互相沟通、直接完成下单的交易流程已经跑通,亚马逊云科技已推出目前处于预览阶段的Amazon Bedrock AgentCore payments,与Stripe、Visa两家合作方进行整合,探索智能体自主完成交易的闭环。
当软件的"收银台"从席位费变成工作量与结果,中国软件出海的竞赛,已经从拼代码,进入拼"技术×商业化×信任"的全栈时代。
谁能更快地把AI融入产品和业务拓展战略,谁就能在全球范围重新定义竞争规则。