ARTICLE · 1285678
纳指跌了,就说明买保险更好吗?我不这么认为
最近纳斯达克指数下跌,朋友圈又热闹起来了。
有人担心科技股泡沫要破了,有人觉得机会来了,准备抄底,也有人开始拿保险和股票作比较。
看到这些讨论,我有一些自己的想法。
作为一名保险经纪人,我当然认可保险的价值。但我不认为,应该通过放大股票市场的风险,来证明保险有多好。
股票涨的时候,不能说买股票就一定能赚钱;股票跌的时候,也不能说股票不值得投资。
我们做金融的,更应该客观一点。
不能只看眼前的涨跌,更不能为了推销某个产品,就选择性地告诉客户一部分事实。
一、纳指跌了,但也要看看它过去是怎么走过来的
截至2026年10月30日,纳斯达克综合指数虽然经历了一轮调整,但今年以来仍然是上涨的。
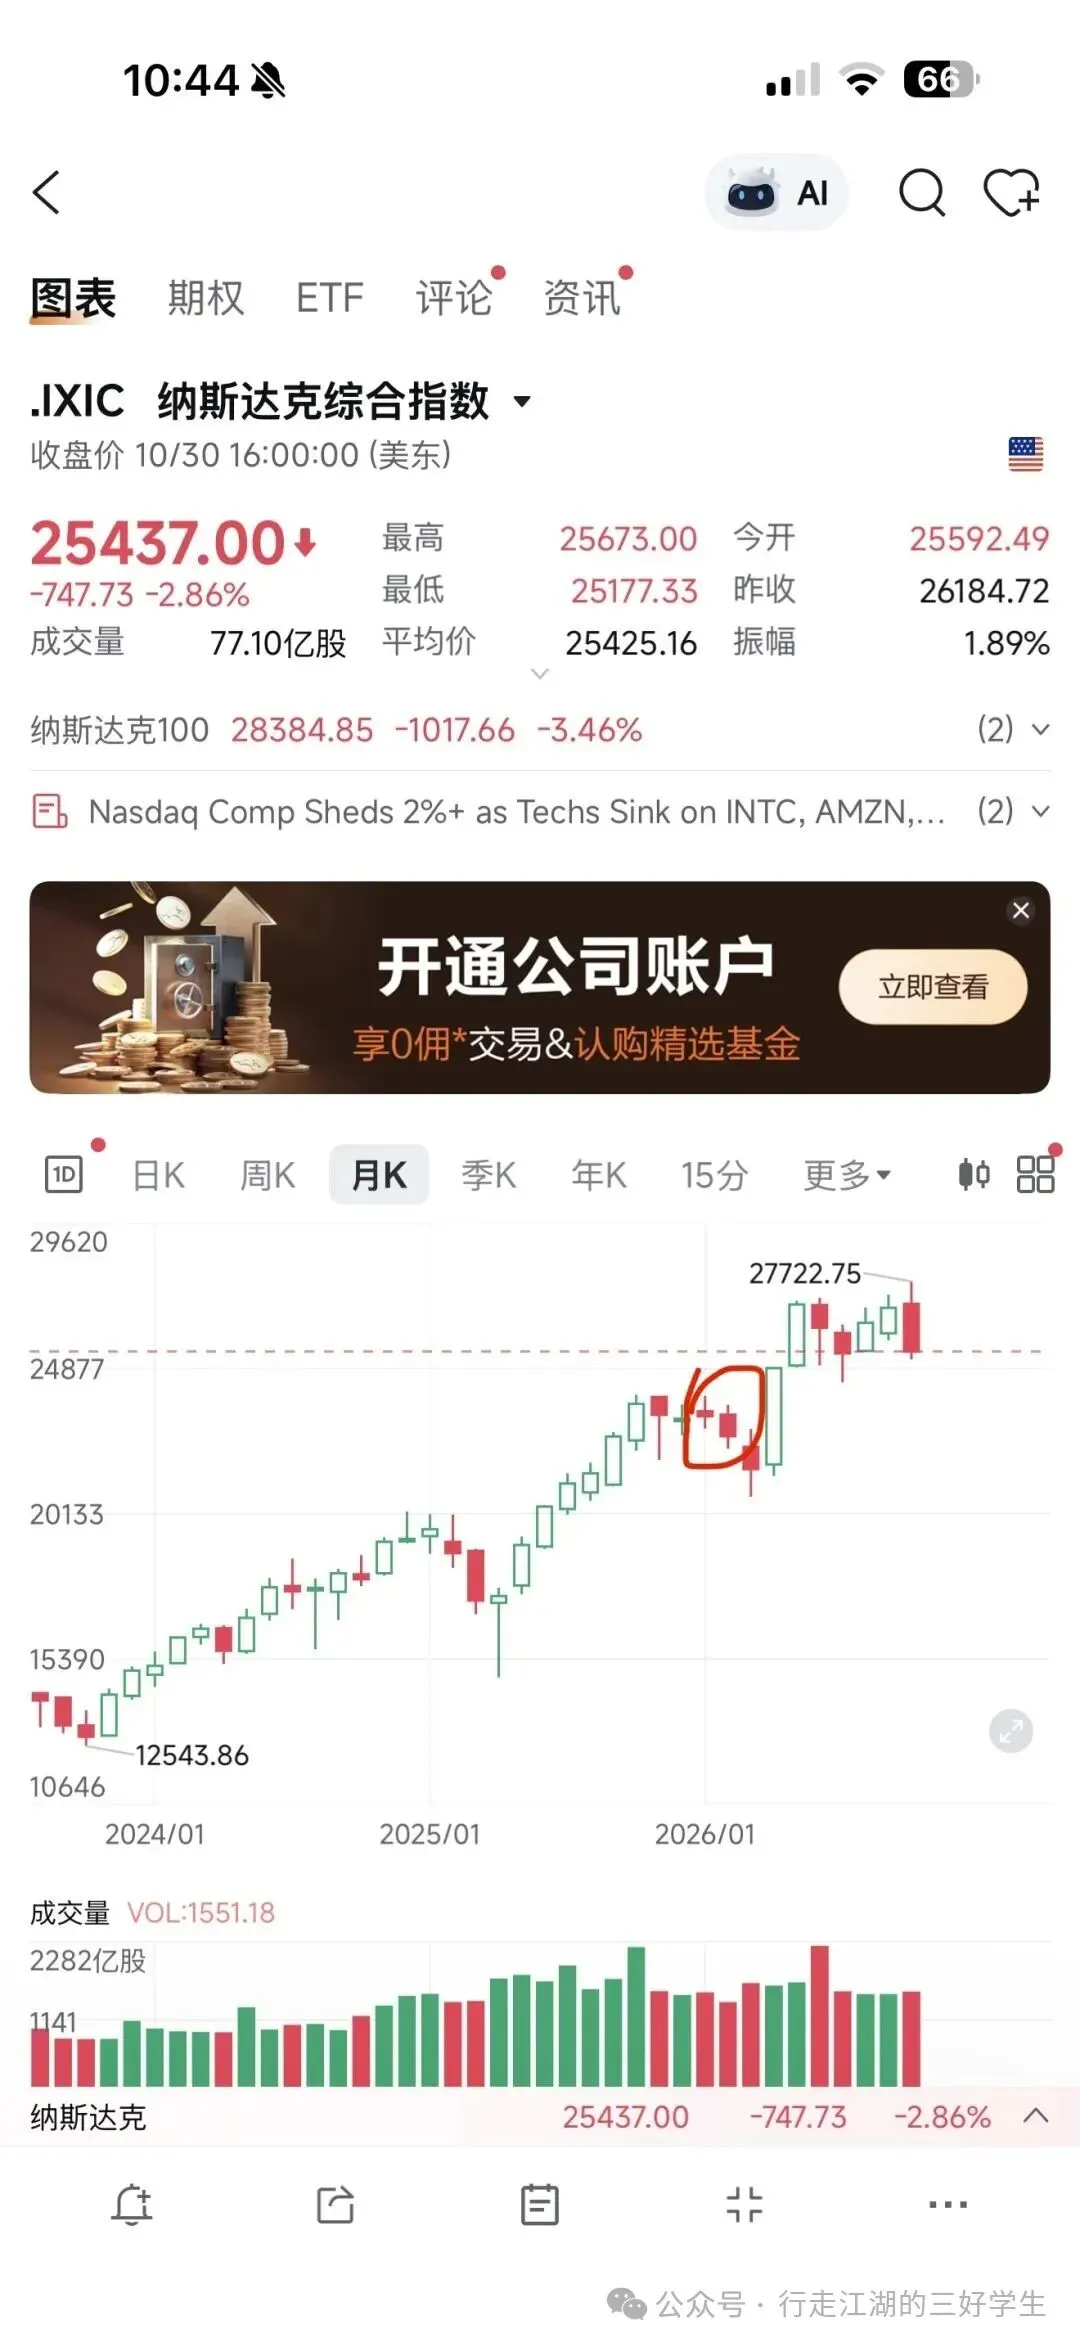
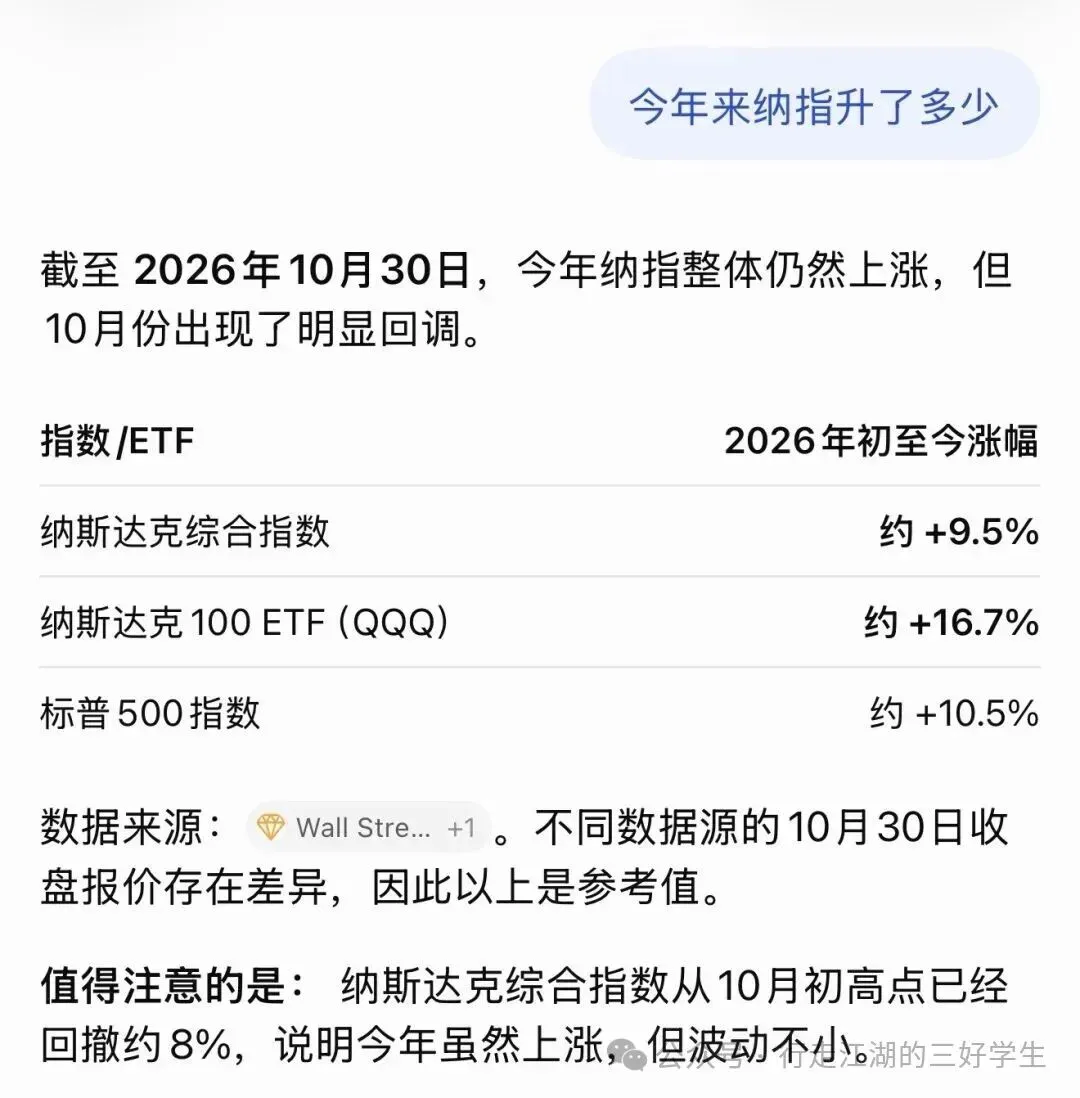
当然,最近市场确实有不少值得担心的事情。
比如,美国科技公司在人工智能上投入了大量资金,这些钱什么时候能赚回来?现在的科技股是不是太贵了?
这些都是很现实的问题。
但我觉得,一次下跌,还不足以说明整个市场的长期投资价值就没有了。
回头看看纳指的历史:
2000年互联网泡沫破裂,纳指最高跌了将近78%,直到2015年才重新回到当年的高点。
2008年金融危机、2020年疫情、2022年美联储加息,也都出现过非常大的跌幅。
有些下跌,几个月就恢复了;有些,却需要很多年。
所以,投资纳指,既要看到它过去长期增长的一面,也要接受它可能大跌、甚至多年不回本的风险。
如果你有一笔钱,十年、二十年都不需要动用,也愿意承担市场波动,那么权益投资可以是值得考虑的选择。
但如果这笔钱三年后要给孩子交学费,或者是退休后要靠它生活的钱,那就不能只想着未来可能赚多少,还要考虑万一遇到大跌怎么办。
说到底,不是纳指好不好,而是这笔钱适不适合投资纳指。
二、我们做保险的,更应该理解什么叫长期主义
保险行业经常讲长期主义。
我们希望客户买保险时,不要只盯着头几年的收益,而是把时间拉长,看十年、二十年甚至更久。
但同样的道理,也应该用在评价其他金融产品上。
总不能劝客户买保险时要看长期,轮到评价股票时,却只看最近一个月跌了多少。
我觉得这样不够客观。
股票、基金、银行存款、保险,本来就是不同的工具。
股票和基金,有机会获得更高的长期收益,但也要承担市场下跌的风险。
银行存款方便使用,适合放日常开支和备用金,但长期收益可能跑不赢通胀。
保险呢?除了保障,有些产品还可以帮助我们提前安排养老现金流、孩子的教育资金,以及未来的财富传承。
每一种工具都有自己的用处,也都有不足。
没有必要为了证明保险好,就说股票不好。
反过来也一样。
真正重要的,不是哪个产品最好,而是哪个产品更适合你。
三、说实话,不是每个人都有时间和能力研究投资
这些年接触了不少客户,我发现大家对钱的想法其实很不一样。
有些人很喜欢研究投资。
每天看看股市,研究一下公司,了解经济走势。市场跌了,也知道自己为什么继续持有。
这样的人,如果有足够的风险承受能力,完全可以通过股票、指数基金等工具,争取长期的财富增长。
但还有很多人不是这样的。
他们每天忙工作、忙生意、忙家庭。
有的人连自己的本职工作都忙不过来,哪有时间天天研究美联储、科技公司财报和股市行情?
更何况,投资也不是简单买进去就行了。
涨的时候能不能忍住不追高?
跌30%的时候敢不敢继续持有?
跌50%的时候会不会慌?
如果五年都没有赚钱,还能不能坚持?
这些问题,说起来容易,真正遇到了就不一样了。
而且,很多普通家庭辛辛苦苦积累财富,想要的也未必是赚最多的钱。
他们可能只是希望:
孩子以后读书,需要用钱的时候,钱已经准备好了。
自己退休以后,每个月能有一笔钱可以花,不用完全依赖孩子。
万一发生疾病、意外,家庭生活不至于一下子乱了套。
自己辛苦赚来的钱,未来能尽量按照自己的想法留给家人。
如果有企业经营风险,也希望提前做好合法、合理的家庭资产安排。
这些需求,不是单纯追求高收益就能解决的。
所以我一直觉得,对于没有太多时间研究投资,又特别重视养老、保障和财富传承的人,保险确实是一种值得考虑的工具。
当然,前提是产品选得合适,自己也清楚它的优缺点。
四、保险不一定帮你赚最多的钱,但可以帮你提前安排一些重要的事
如果单纯比投资收益,保险不一定比股票、基金有优势。
这一点,我觉得没什么需要回避的。
尤其是长期储蓄型保险,前几年退保可能亏损,有些分红也不是保证一定能拿到的。
这些问题,保险经纪人本来就应该提前跟客户讲清楚。
但保险的作用,也不应该只看收益率。
比如养老。
有些人希望退休以后,不管股市涨跌,每年都能有一笔按照合同约定领取的钱。
那就可以研究一下年金保险,看看领取金额、保证程度和期限是否符合自己的需要。
比如家庭保障。
如果家里的主要收入来源突然发生意外,一份合适的寿险保障,可以帮助家人应对经济上的困难。
再比如财富传承。
有些家庭希望未来把一部分钱留给孩子,或者按照自己的意愿安排给不同的家人。
那么保险、遗嘱、信托等工具,都可以拿出来研究,看看怎么搭配更合适。
当然,我也想强调:
保险不是万能的,更不是买了保险,所有资产就一定能隔离风险。
涉及债务、婚姻财产、企业经营和遗产安排,还要看法律规定、资金来源、保单结构等具体情况。
该找律师的,就要找律师。
作为保险经纪人,我们应该告诉客户保险能做什么,也要告诉他们保险做不到什么。
这样才是负责任的。
五、我更喜欢把家庭的钱,分成几种不同用途
我经常觉得,普通家庭理财,不一定要把事情搞得特别复杂。
先问自己一个问题:
这笔钱,我以后准备拿来做什么?
比如:
第一种,是随时可能要用的钱。
日常生活费、应急备用金,这些钱最重要的是安全、方便拿出来用。
第二种,是希望未来慢慢增值的钱。
如果十年、二十年都不着急用,而且能够接受波动,可以考虑股票、指数基金等投资工具。
第三种,是未来有明确用途的钱。
比如孩子的教育费、自己的养老金。
这类钱需要提前规划,尤其是快要用的时候,不能过度依赖股市行情。
第四种,是保障家人和安排传承的钱。
这部分可以根据家庭情况,考虑寿险、年金、遗嘱、信托等工具。
你会发现,这几种钱的任务根本不一样。
有的钱需要增长,有的钱需要稳定,有的钱需要随时能拿出来,有的钱则是希望在未来某个时候,能够真正帮到家人。
既然用途不同,为什么一定要用同一种方式来管理呢?
一个家庭完全可以既买指数基金,也有银行存款,同时配置适合自己的保险。
它们不是竞争关系,而是各自负责不同的事情。
六、我希望自己做一个客观的保险经纪人
每次市场波动,我都会提醒自己:
不要因为股票跌了,就急着告诉客户保险有多好。
也不要因为股票涨得漂亮,就觉得所有人都应该去投资股票。
客户来找我们,不只是为了听某个产品有多好。
他们更需要有人帮忙看看,自己的家庭究竟需要什么。
有些人最需要的是医疗保障。
有些人最担心的是退休以后没有收入。
有些人已经积累了不少财富,开始考虑怎么传给下一代。
还有些人,可能根本不需要再买更多保险,而是应该先把现金流、负债和现有资产整理清楚。
如果客户暂时不适合买保险,我也希望自己能够坦诚地告诉他。
我认为,一个保险经纪人的专业价值,不应该只体现在卖出了多少保单。
而应该体现在,我们能不能站在客户的角度,帮他们做出更合适的选择。
市场好的时候,不夸大收益。
市场差的时候,不制造焦虑。
不因为自己从事保险行业,就否定其他金融工具的价值。
这也是我理解的长期主义。
写在最后
说到底,投资和保险,并不是一道二选一的题目。
我相信优秀企业有机会在长期创造价值,也相信合理的保险安排,能够帮助家庭应对一些未来的不确定性。
这两种想法并不矛盾。
对于一个普通家庭来说,钱从来不只是账户上的数字。
它可能是孩子未来的学费,是夫妻退休后的生活费,是父母年老时的照顾费用,也是我们希望留给下一代的一份心意。
有些钱,可以拿去争取更高的收益。
有些钱,需要稳稳地留在那里,等真正需要的时候派上用场。
不是每一笔钱,都必须跑得最快。
有些钱,能够在需要的时候拿得出来、用得上,就已经完成了它最重要的任务。
这也是我这些年做保险经纪人,越来越深的体会。
理财不只是想办法把钱变多,更重要的是,让自己和家人的生活,多一份从容和选择。
本文仅分享个人对家庭财富管理的思考,不构成具体投资或保险建议。任何金融工具都有风险,选择前应充分了解产品特点及自身需求。